
Un virement bancaire bloqué surprend toujours. Montant figé, bénéficiaire en attente, message laconique de la banque… et aucune explication immédiate. Entre obligations légales de lutte contre la fraude, contrôles automatiques et erreurs techniques, les raisons sont nombreuses. Certaines relèvent de la réglementation, d’autres de la simple prudence opérationnelle.
Derrière ce blocage, se joue pourtant bien plus qu’un simple retard : gestion de trésorerie, paiement d’une facture urgente, achat immobilier, remboursement d’une dette. En comprenant comment les banques analysent chaque opération, et quels leviers utiliser pour lever le blocage, il devient possible de reprendre la main sur ses virements, sans subir les délais ni rester dans le flou.
| Raison du blocage | Comment débloquer 🛠️ |
| Suspicion de fraude ou opération inhabituelle | Confirmer votre identité ou l’origine du virement auprès de la banque |
| Plafond de virement dépassé | Demander une augmentation temporaire ou modifier le plafond dans l’application |
| Coordonnées bancaires incorrectes | Vérifier l’IBAN et renvoyer le virement |
| Contrôle réglementaire (lutte anti-blanchiment) | Fournir les justificatifs demandés (facture, contrat, preuve d’origine des fonds) |
Virement bloqué par la banque : comprendre le contexte réglementaire et technique
Un virement ne circule jamais librement. Chaque opération passe par une chaîne de vérifications : systèmes internes de la banque, plateformes interbancaires, contrôles de conformité, filtres antifraude. Le blocage intervient dès qu’un élément déclenche une alerte : montant inhabituel, bénéficiaire inconnu, IBAN douteux, incohérence entre le titulaire du compte et le destinataire.
Depuis plusieurs années, les banques renforcent ces contrôles. La lutte contre le blanchiment d’argent, le financement du terrorisme et les escroqueries aux faux virements structure leur politique de sécurité. Elles appliquent des règles européennes (directive anti-blanchiment, réglementation SEPA) et nationales (contrôles imposés par l’ACPR et Tracfin). Chaque virement suspect entraîne des vérifications, parfois un gel temporaire des fonds.
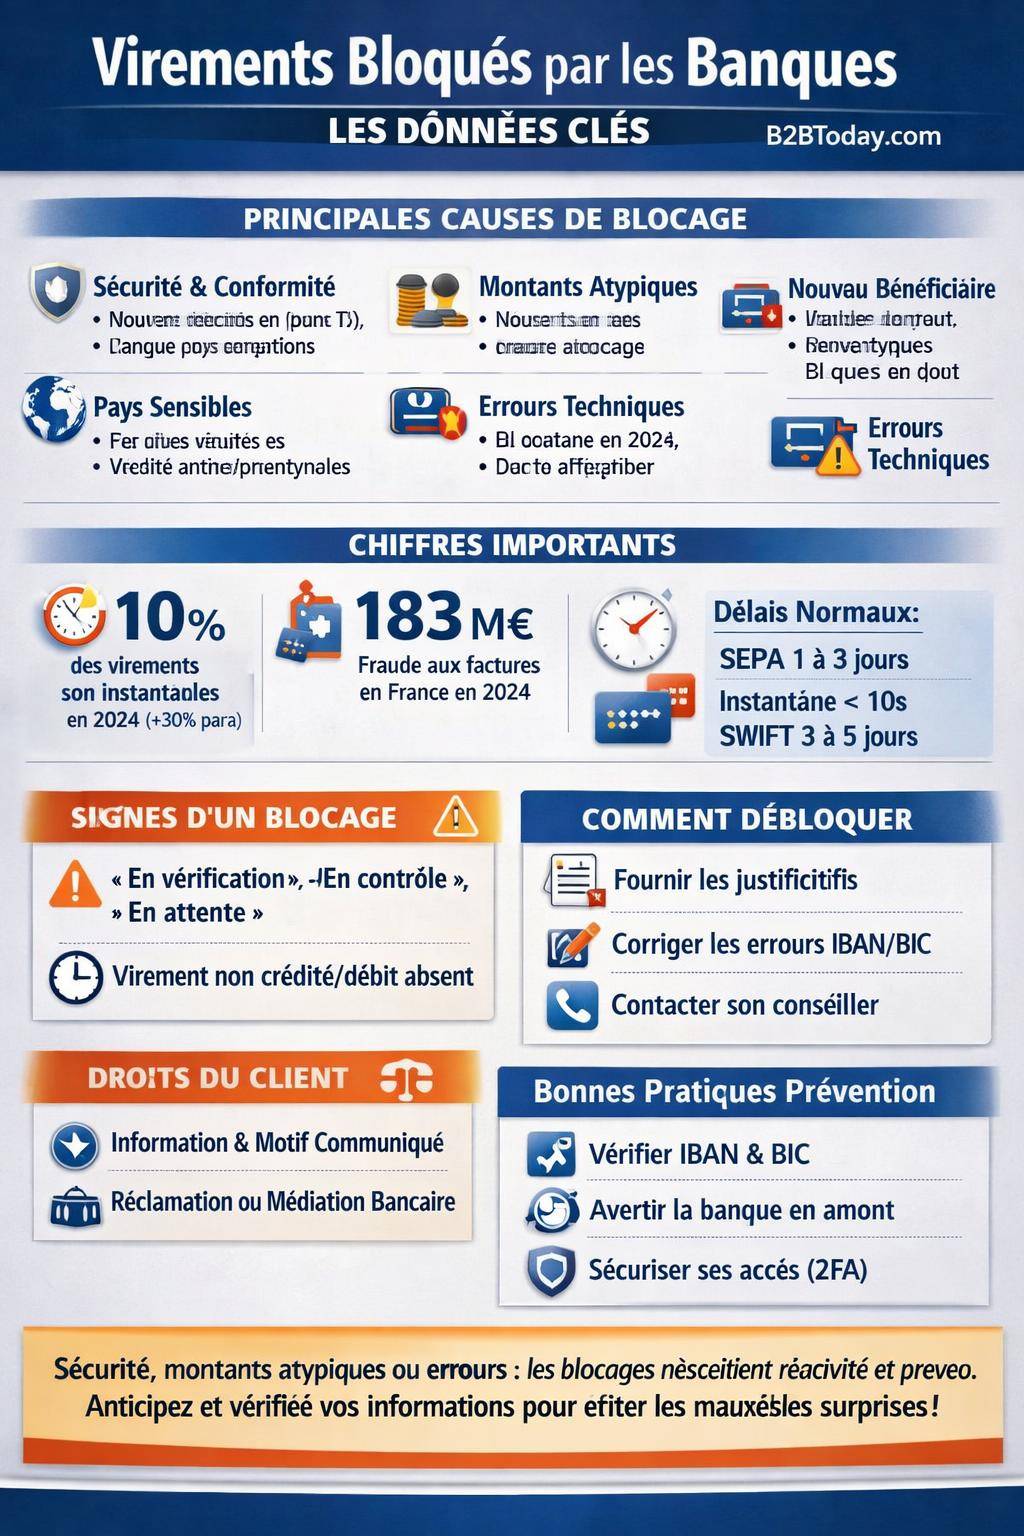
En parallèle, l’essor des paiements en ligne et des virements instantanés accentue ces exigences. En 2024, les virements instantanés représentent environ 10 % des volumes de virements et progressent de plus de 30 %. Cette montée en puissance impose des outils de surveillance sophistiqués, capables d’analyser en quelques secondes le risque associé à chaque opération.
« En 2024, la fraude par détournement de factures atteint 183 millions d’euros en France. Les virements bancaires restent l’un des vecteurs privilégiés des escrocs, ce qui explique la vigilance accrue des établissements. »
Les blocages de virements s’inscrivent donc dans une logique de protection du système financier. Ils résultent rarement d’un simple caprice de la banque. Le but affiché reste la sécurisation des flux et la prévention des litiges, parfois au prix d’un délai supplémentaire pour le client.
Les principaux motifs de blocage d’un virement bancaire
Les raisons de blocage d’un virement suivent presque toujours les mêmes logiques. Elles s’articulent autour de trois axes : conformité réglementaire, sécurité antifraude et conformité technique des informations transmises (IBAN, BIC, nom du bénéficiaire).
Contrôles liés à la lutte contre le blanchiment d’argent et le financement du terrorisme
Les banques ont l’obligation légale de surveiller les flux financiers. Chaque établissement applique une politique de lutte contre le blanchiment d’argent (LCB-FT). Les virements entrants et sortants alimentent des scénarios de détection : montants élevés, schémas répétitifs, virements fractionnés, provenance de pays sensibles.
Lorsqu’un virement présente un profil jugé atypique, la banque peut :
- bloquer temporairement l’opération pour vérification détaillée,
- demander des justificatifs (facture, compromis de vente, contrat de prestation),
- signaler l’opération à Tracfin si une suspicion sérieuse existe.
Depuis 2025, les établissements renforcent encore ces démarches, sous l’impulsion des autorités de supervision. Les contrôles s’appuient sur des systèmes de scoring qui évaluent le risque de chaque transaction en temps réel, y compris pour les virements instantanés.
« La banque a le devoir de reporter immédiatement au fichier antifraude toute opération associée à un compte identifié comme suspect. Elle engage sa responsabilité si elle ignore un signalement. »
Montant inhabituel ou comportement atypique sur le compte
Un virement peut être bloqué simplement parce qu’il ne correspond pas au profil habituel du client. Par exemple :
- un virement très élevé alors que le compte enregistre d’ordinaire des montants modestes,
- une succession de virements vers plusieurs bénéficiaires inconnus,
- un flux soudain de fonds entrants, immédiatement suivis de virements sortants.
Les algorithmes de surveillance comparent chaque opération à l’historique du compte. Dès qu’un écart important apparaît, le système classe le virement comme « atypique » et active un contrôle manuel ou automatique. Cette vigilance vise surtout à prévenir :
- les escroqueries aux faux conseillers bancaires,
- les arnaques aux investissements,
- les détournements de comptes piratés.
Absence de motif clair ou virement vers un nouveau bénéficiaire
Le champ « motif » ou « libellé » d’un virement n’est pas anodin. Un libellé vide ou vague rend la lecture de l’opération plus délicate pour les services de conformité. À l’inverse, un motif précis (numéro de facture, référence de dossier, mention « acompte achat appartement ») rassure.
Les virements vers un nouveau bénéficiaire déclenchent souvent un niveau de vigilance supérieur :
- l’IBAN est inconnu dans le profil du client,
- le pays ou la banque du bénéficiaire diffère du schéma habituel,
- l’opération intervient dans un contexte à risque (appel téléphonique suspect, email de changement de RIB).
L’augmentation des fraudes par détournement de RIB pousse les établissements à renforcer ces contrôles. Un simple changement de coordonnées bancaires d’un fournisseur ou d’un prestataire suscite parfois une validation manuelle, notamment pour les virements de montants significatifs.
Provenance suspecte des fonds ou pays sensibles
Les virements impliquant certains pays font l’objet d’une attention particulière. Les banques croisent :
- les listes de pays soumis à sanctions internationales,
- les juridictions considérées comme peu coopératives sur le plan fiscal,
- les États identifiés à risque élevé en matière de blanchiment.
Dans ces situations, un virement peut être :
- mis en attente de contrôle documentaire,
- retardé le temps de vérifier les sanctions en vigueur,
- refusé si le cadre légal ne permet pas l’exécution.
Cette logique concerne autant les virements SWIFT internationaux que certains virements SEPA, lorsque l’origine des fonds ou la nature de l’opération interpelle les services de conformité.
Erreurs IBAN, BIC ou incohérence d’identité
Les problèmes techniques ou de saisie bloquent aussi les virements. Parmi les cas fréquents :
- IBAN incomplet ou comportant une erreur de chiffre,
- BIC absent ou erroné pour un virement international,
- incohérence entre le nom du bénéficiaire saisi et le titulaire réel du compte.
Depuis 2025, une obligation nouvelle renforce ce contrôle : les banques doivent vérifier la concordance entre l’IBAN et le titulaire du compte bénéficiaire. Ce contrôle d’« IBAN-name check » permet de détecter :
- les erreurs de RIB lors de la saisie,
- les tentatives de fraude par substitution de RIB,
- les détournements de paiement vers un tiers non légitime.
Lorsqu’une discordance apparaît, la banque peut bloquer le virement, alerter immédiatement le client ou imposer une validation supplémentaire avant exécution.
Délais de virement : distinguer blocage, attente normale et rejet
Avant de conclure à un blocage, il faut confronter la situation aux délais normaux de traitement. Les temps de circulation d’un virement varient selon le type d’opération et le réseau utilisé.
| Type de virement | Délai habituel | Particularités |
|---|---|---|
| SEPA même banque | Immédiat | Crédit en temps réel entre comptes d’un même établissement. |
| SEPA interbancaire | 1 à 3 jours ouvrables | Dépend des jours fériés et des heures limites de traitement. |
| SEPA instantané | Moins de 10 secondes, 24/7 | Soumis aux mêmes contrôles de sécurité, avec blocage possible en cas d’alerte. |
| International SWIFT | 3 à 5 jours, jusqu’à 10 jours | Variations selon le pays, la devise et les banques correspondantes. |
Les systèmes appliquent aussi une heure limite de traitement (cut-off time), généralement située entre 15h et 18h. Un virement saisi après l’heure de coupure part le jour ouvrable suivant, ce qui prolonge le délai sans qu’il y ait blocage.
Pour bien analyser une situation, il faut distinguer :
- Un simple délai de traitement : le virement apparaît en « en cours » mais n’est pas signalé comme rejeté.
- Un blocage de sécurité : l’opération reste en attente, parfois avec la mention « en vérification » ou « en cours de contrôle » sur l’espace client.
- Un rejet de virement : la banque annule l’opération, les fonds sont recrédités et un motif figure souvent sur le compte ou dans les notifications.
Pour approfondir la question des délais et des anomalies, une lecture du guide détaillé sur le virement bancaire offre un bon complément : guide du virement bancaire.
Comment savoir si son virement est bloqué ou simplement retardé ?
La première étape consiste à analyser les informations déjà disponibles. L’espace client, les relevés et les notifications donnent souvent des indices précieux sur la situation du virement. L’objectif est d’éviter les interprétations approximatives et de cibler rapidement la bonne interlocution.
Consulter l’espace client et les statuts du virement
Les banques affichent généralement un statut pour chaque opération :
- « Enregistré » ou « à traiter » : virement saisi, pas encore transmis au système interbancaire.
- « En cours d’exécution » : virement parti de la banque émettrice, en transit vers la banque du bénéficiaire.
- « En cours de vérification » ou « en contrôle » : indice clair d’un blocage de sécurité.
- « Rejeté » ou « annulé » : virement non exécuté, fonds retournés sur le compte.
En parallèle, le solde du compte apporte une information complémentaire. Si le montant reste disponible alors que le virement devrait être débité, l’ordre n’a pas été exécuté. Si le montant est débité mais non crédité chez le bénéficiaire au-delà du délai normal, un blocage peut exister au niveau interbancaire ou chez la banque destinataire.
Contacter le service client ou l’agence
Dès que le doute s’installe, l’appel au service client permet de clarifier la situation. La banque accède à des informations internes qui n’apparaissent pas toujours sur l’interface en ligne :
- vérification d’un éventuel blocage LCB-FT,
- contrôle antifraude en cours,
- incident technique sur une plateforme de compensation,
- problème d’IBAN ou de correspondance de nom.
Lors de l’échange, plusieurs éléments facilitent le traitement :
- date et heure précises de l’ordre,
- montant exact,
- IBAN du bénéficiaire,
- type de virement (SEPA, instantané, international).
Une réponse claire du conseiller aide ensuite à orienter les démarches : transmission de justificatifs, annulation, réémission, ou simple attente d’un délai complémentaire.
Comment débloquer un virement bloqué par la banque ?
Une fois le blocage confirmé, l’objectif consiste à fournir rapidement les éléments demandés et à dialoguer avec les bons interlocuteurs. La démarche change selon l’origine du blocage : sécurité, réglementation, technique ou erreur de saisie.
Répondre aux demandes de justificatifs de la banque
En cas de suspicion de blanchiment ou de fraude, la banque réclame souvent des documents complémentaires. Ces pièces permettent de démontrer la légitimité de l’opération et de l’origine des fonds :
- Factures pour un règlement fournisseur ou un paiement de prestation,
- Compromis de vente ou acte notarié pour un achat immobilier,
- Contrat de prêt ou convention de donation pour un transfert intrafamilial,
- Bulletins de salaire, avis d’imposition, relevés d’épargne pour justifier la provenance de sommes importantes.
La réactivité joue un rôle majeur. Plus les documents parviennent vite au service conformité, plus le virement sort rapidement de la file de contrôle. Un envoi par messagerie sécurisée dans l’espace client ou directement à ton conseiller accélère le traitement.
« Les établissements doivent concilier prévention du blanchiment et continuité de service. Fournir sans délai les justificatifs demandés favorise un déblocage dans des délais raisonnables. »
Corriger une erreur d’IBAN, de BIC ou de bénéficiaire
Lorsque le blocage provient d’une erreur technique ou d’un IBAN erroné, la banque ajuste ou annule l’opération. Plusieurs cas se présentent :
- IBAN invalide : le virement est généralement rejeté automatiquement, les fonds restent ou reviennent sur le compte émetteur.
- BIC incorrect : possible rejet sur un virement international SWIFT, nécessitant une correction de coordonnées.
- Incohérence IBAN / nom : dans le cadre des contrôles imposés depuis 2025, la banque gèle le virement et demande validation ou correction.
Si l’IBAN est exact mais ne correspond pas au bénéficiaire prévu (erreur de RIB transmise par un escroc, par exemple), la banque ne peut pas modifier elle-même le destinataire après exécution. En revanche, tant que l’opération reste bloquée, une demande d’annulation immédiate auprès de l’établissement reste envisageable.
Négocier la levée d’un blocage antifraude sur virement instantané
Les virements instantanés exigent un traitement spécifique. Leur exécution en moins de 10 secondes ne supprime pas les contrôles de sécurité. Lorsque les algorithmes détectent un risque, la banque préfère parfois :
- transformer le virement instantané en virement SEPA classique,
- mettre l’opération « en attente » pour vérification humaine,
- refuser purement et simplement l’ordre.
En cas de blocage répété sur des virements instantanés légitimes (règlement régulier d’un même prestataire, paiements professionnels récurrents), un échange avec le conseiller permet souvent :
- d’ajuster les paramètres de sécurité du compte,
- d’enregistrer certains bénéficiaires comme « habituels »,
- de valider par avance certaines typologies d’opérations.
Une fois ce cadre posé, les contrôles restent en place, mais les blocages injustifiés se raréfient. Le parcours de paiement s’en trouve fluidifié, en particulier pour les professionnels.
Virement bloqué ou rejeté : droits du client et obligations de la banque
Un blocage ou un rejet de virement n’exonère pas la banque de ses devoirs d’information. Le client conserve des droits précis sur la transparence, les délais et les voies de recours. La réglementation européenne sur les services de paiement encadre ces relations.
Obligation d’informer le client
En règle générale, lorsque la banque refuse d’exécuter un ordre de virement ou bloque une opération, elle doit :
- informer le client de ce refus ou de ce blocage,
- indiquer le motif, sauf interdiction légale (suspicion de blanchiment en cours par exemple),
- préciser la démarche à suivre pour corriger l’erreur éventuelle.
Cette information circule via :
- des messages sur l’espace client,
- des notifications email ou SMS,
- des courriers postaux pour les situations sensibles ou les contrôles approfondis.
En cas de communication insuffisante, le client peut saisir le service réclamation de la banque pour obtenir une explication détaillée. Cette étape constitue souvent un préalable utile avant d’envisager une médiation externe.
Priorités de supervision de l’ACPR et encadrement des modèles
Les autorités françaises, notamment l’ACPR (Autorité de contrôle prudentiel et de résolution), surveillent la manière dont les banques gèrent ces blocages. Pour 2026, plusieurs axes se détachent :
- Identification des vulnérabilités dans les modèles économiques et les systèmes de contrôle.
- Gouvernance des modèles qui pilotent la gestion des risques et des fraudes.
- Application du règlement DORA, sur la résilience opérationnelle numérique, pour limiter les incidents techniques massifs.
- Préparation à la supervision de l’IA, notamment lorsque des algorithmes d’intelligence artificielle évaluent le risque d’un virement.
Cette supervision vise un équilibre : protection renforcée contre la fraude, sans blocages abusifs ni opacité. Les banques doivent justifier le paramétrage de leurs filtres et la proportionnalité de leurs mesures de sécurité.
« Les établissements doivent articuler leurs dispositifs antifraude avec une information loyale du client. Un filtrage excessif ou mal expliqué entretient la méfiance et entrave la fluidité des paiements. »
Que faire en cas de désaccord avec la banque ?
Lorsque le blocage parait injustifié ou disproportionné, plusieurs voies existent :
- Réclamation écrite au service clients, en détaillant la chronologie des faits, les préjudices subis et les pièces fournies.
- Saisine du médiateur bancaire si la réponse obtenue ne satisfait pas le client ou en l’absence de réponse dans les délais prévus.
- Recours judiciaire pour les litiges importants, notamment lorsqu’un blocage prolongé a généré des pénalités, une rupture de contrat ou un dommage financier mesurable.
Dans certains cas, un blocage mal géré peut ouvrir la voie à une demande d’indemnisation. La jurisprudence analyse alors la diligence de la banque, la cohérence de ses motifs et la réalité du préjudice subi par le client.
Virement bloqué, non reçu ou rejeté : démarches spécifiques selon la situation
Blocage, non-réception, rejet : trois réalités proches mais qui appellent des réflexes différents. Une bonne compréhension des nuances aide à enclencher la bonne démarche au bon moment et à limiter les tensions avec le bénéficiaire du virement.
Virement bloqué en sortie : agir côté banque émettrice
Lorsque le virement reste bloqué du côté de la banque émettrice, la priorité reste le dialogue avec cet établissement. Le but consiste à :
- obtenir une qualification claire du blocage (sécurité, conformité, technique),
- fournir les preuves nécessaires à la validation,
- confirmer la date prévisible de déblocage ou de rejet.
Pour un virement lié à un engagement contractuel (loyer, facture, acompte), un courrier ou un email au bénéficiaire permet de désamorcer les tensions. Joindre, si possible, la capture d’écran du virement « en cours » rassure sur la bonne foi du payeur.
Lorsque le blocage persiste sans explication satisfaisante, un examen approfondi des droits du client et des obligations de la banque devient utile. Un recours à la médiation bancaire intervient parfois pour trancher un désaccord.
Virement non reçu par le bénéficiaire : traçabilité et recherches
La situation dans laquelle le compte émetteur est débité mais le bénéficiaire ne reçoit pas les fonds génère souvent une incompréhension. Plusieurs hypothèses se présentent :
- retard interbancaire dans le circuit SEPA,
- blocage du côté de la banque du bénéficiaire,
- erreur dans la saisie de l’IBAN.
Une demande de « recherche de virement » peut être adressée à la banque émettrice. Elle consiste à tracer l’opération dans les systèmes interbancaires et à identifier la dernière étape atteinte (plateforme de compensation, banque destinataire, rejet éventuel).
Pour analyser plus finement ces situations, un contenu dédié s’avère utile : raisons d’un virement non reçu. Ce type de ressource clarifie les causes fréquentes et les démarches pratiques à engager.
Virement rejeté : comprendre les motifs et réagir
Un virement rejeté n’est pas un virement bloqué. Dans ce cas, la banque ou le système interbancaire a déjà statué sur l’impossibilité d’exécuter l’opération. Les motifs fréquents incluent :
- provision insuffisante,
- IBAN inexistant,
- compte clôturé,
- pays ou banque non éligible au type de virement choisi.
Les fonds reviennent alors sur le compte du donneur d’ordre. Un examen attentif du motif de rejet oriente la suite :
- correction de l’IBAN ou du BIC,
- adaptation du montant ou des dates,
- choix d’un autre moyen de paiement (chèque de banque, paiement carte, autre virement via un intermédiaire).
Pour un panorama structuré des solutions et des réflexes à adopter en cas de rejet, une consultation approfondie de la ressource dédiée reste pertinente : virement rejeté : que faire ?.
Prévenir les blocages de virements : bonnes pratiques à adopter
La meilleure manière de gérer un virement bloqué reste encore de réduire les risques en amont. Quelques habitudes structurées limitent les alertes automatiques et rassurent les mécanismes de contrôle de la banque.
Soigner la saisie et la cohérence des informations
Une grande partie des incidents trouve son origine dans des erreurs de saisie ou des informations incomplètes. Pour chaque virement, vérifie :
- l’IBAN complet, sans copier-coller tronqué,
- le BIC, en particulier pour les virements hors zone SEPA,
- le nom du bénéficiaire, conforme à l’intitulé officiel du compte,
- un libellé précis décrivant l’objet du paiement.
Un double contrôle avant validation réduit nettement les risques de blocage technique ou de rejet. L’enregistrement des bénéficiaires réguliers dans l’espace client sécurise aussi les prochaines opérations.
Anticiper les virements sensibles et les montants élevés
Pour les opérations significatives, quelques réflexes simplifient la relation avec la banque :
- transmettre à l’avance les documents justificatifs (compromis, devis, facture),
- prévenir le conseiller de la date et du montant envisagés,
- éviter les envois multiples de gros montants dans un laps de temps très court sans explication économique claire.
Cette transparence permet à la banque de situer le virement dans un contexte économique cohérent : achat, investissement, remboursement, transfert intrafamilial. Les filtres de détection analysent alors l’opération comme logique, ce qui réduit les signaux d’alerte.
Renforcer la sécurité de ses accès bancaires
Une partie des blocages survient à la suite d’alertes sur un risque de fraude : connexion suspecte, appareil inconnu, demande de virement inhabituelle faite sous pression. Pour limiter ce type de scénario :
- active systématiquement la double authentification sur l’espace client,
- évite de valider un virement à la suite d’un appel imprévu, même si l’interlocuteur se présente comme conseiller bancaire,
- refuse tout partage de codes de validation reçus par SMS ou via l’application bancaire.
En cas de doute sur un virement déjà validé, contacte immédiatement la banque pour solliciter un blocage ou un contrôle renforcé avant exécution définitive. La réactivité dans les premières minutes fait souvent la différence en matière de fraude.









