
Un virement rejeté surprend toujours. Entre solde insuffisant, contrôle antifraude et erreurs techniques, l’origine du blocage reste souvent floue. Pourtant, chaque motif suit des règles précises, avec des délais, des droits et des recours bien encadrés.
Les banques filtrent désormais des milliards d’opérations chaque année, surtout avec l’essor des virements instantanés et la hausse des fraudes. Derrière un simple « rejet », se cache un enchaînement juridique, technique et organisationnel qu’il devient utile de comprendre pour réagir vite et récupérer ses fonds.
| Causes possibles du rejet | Recours ou solutions |
| Solde insuffisant 💸 | Recréditer le compte puis relancer l’ordre |
| Erreur dans l’IBAN ou le bénéficiaire | Corriger les informations et renvoyer le virement |
| Blocage de sécurité ou suspicion de fraude 🔒 | Contacter la banque pour vérification et déblocage |
| Plafonds de virement dépassés | Demander une hausse temporaire ou permanente |
| Problème technique bancaire | Réessayer plus tard ou demander une intervention |
Virement rejeté : comprendre le fonctionnement d’un virement bancaire
Un virement bancaire repose sur une chaîne d’acteurs : le donneur d’ordre, la banque émettrice, les systèmes de compensation (comme STET en Europe) et la banque du bénéficiaire. Chaque maillon applique des contrôles de conformité, de solvabilité et de lutte contre la fraude avant de créditer définitivement le compte destinataire.
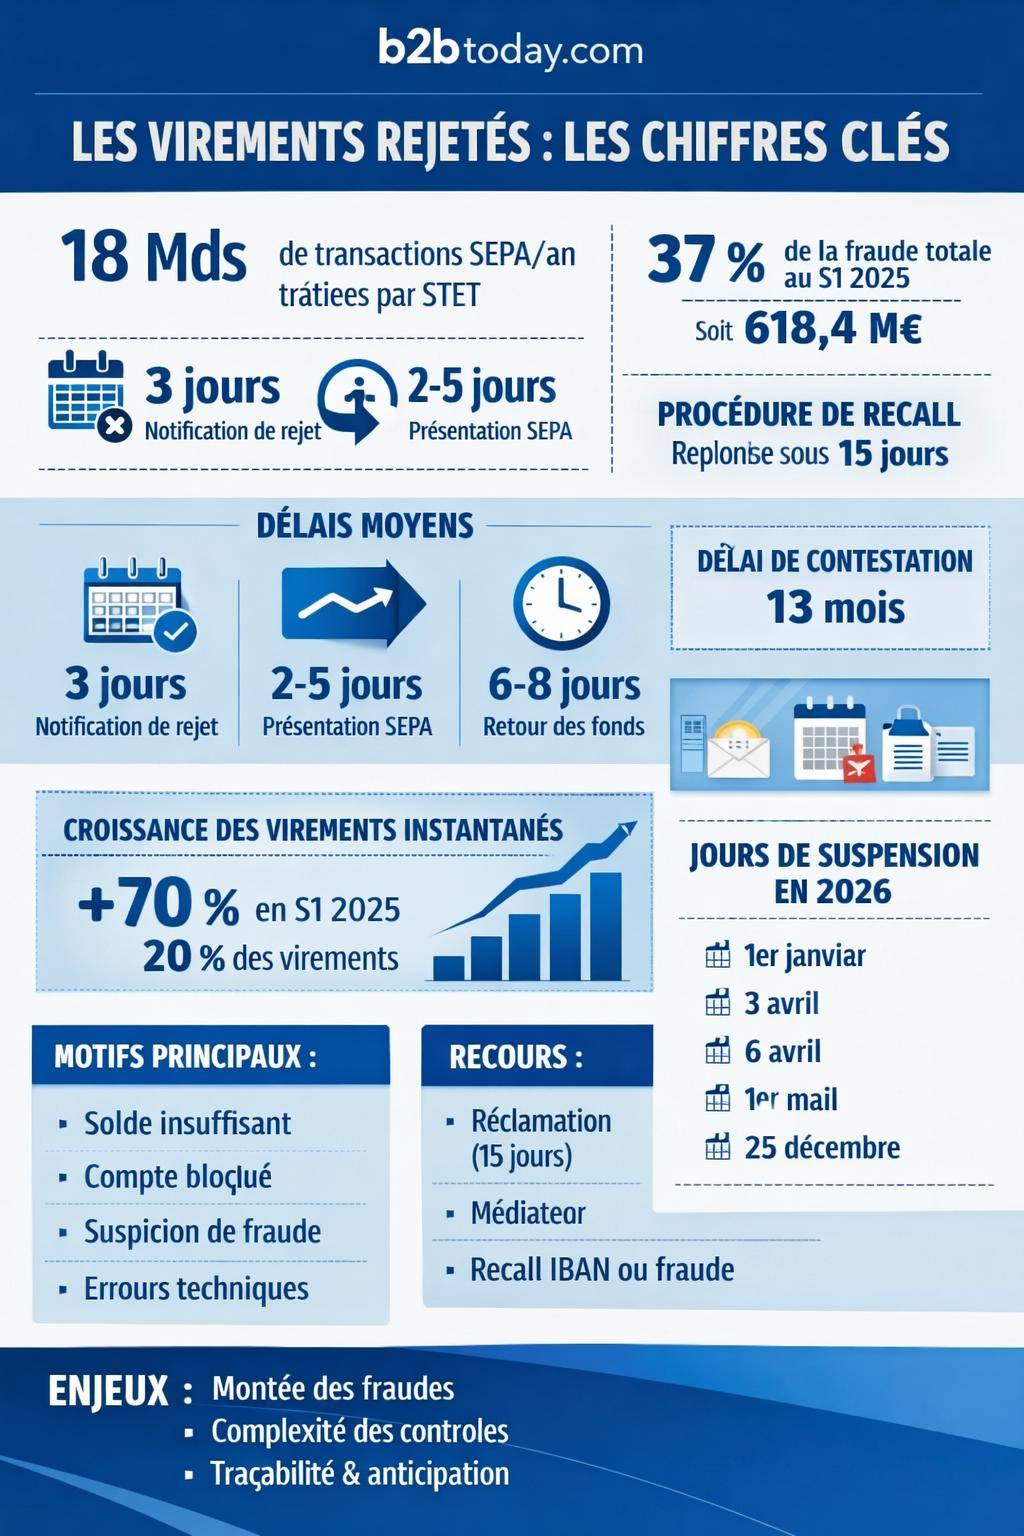
En France, les virements SEPA transitent massivement par des plateformes comme STET, qui gèrent environ 18 milliards de transactions par an. À chaque étape, des vérifications se déclenchent : format de l’IBAN, cohérence du BIC, disponibilité des fonds, conformité au profil habituel du client, filtrage anti-blanchiment.
Un virement « rejeté » signifie que la chaîne n’a pas abouti : l’ordre a été annulé, bloqué ou retourné avant le crédit final chez le bénéficiaire. Selon le motif, les fonds restent sur le compte émetteur, reviennent après un rejet technique, ou sont temporairement immobilisés pendant une enquête.
Motifs de rejet d’un virement : panorama complet
Les banques utilisent une typologie précise de motifs pour expliquer un rejet de virement. Certains relèvent directement du compte du donneur d’ordre, d’autres d’un blocage de sécurité, d’autres encore d’un dysfonctionnement opérationnel. Comprendre ces codes facilite ensuite le recours adapté.
Solde insuffisant et autorisation de débit refusée
Le motif le plus fréquent reste le solde insuffisant. La banque refuse le virement si le compte n’affiche pas les fonds nécessaires au moment du traitement, y compris dans le cas d’un virement différé. Aucun découvert supplémentaire n’est accordé au-delà de la limite autorisée contractuellement.
Dans ce cas, le virement est généralement non émis : la somme ne quitte jamais réellement le compte. Le client voit parfois une « écriture en attente » qui disparaît après le rejet. Les fonds restent disponibles, sous réserve des autres opérations en cours.
- Compte créditeur insuffisamment provisionné
- Découvert autorisé déjà atteint
- Marge de sécurité interne de la banque dépassée
Le seul recours consiste à réapprovisionner le compte puis relancer l’ordre de virement. Aucune contestation juridique n’aboutit sur un rejet pour manque de provision, la banque appliquant son obligation de prudence.
Compte bloqué, clôturé ou en anomalie
Autre motif fréquent : le compte bloqué. Il s’agit d’une situation où la banque gèle les opérations sortantes pour des raisons juridiques, réglementaires ou contractuelles. Dans ce cas, même un virement correctement saisi est rejeté.
Les causes de blocage incluent notamment :
- Saisie sur compte bancaire ou avis à tiers détenteur
- Décision judiciaire ou injonction administrative
- Décès du titulaire (compte successoral en cours de traitement)
- Compte clôturé ou en cours de fermeture
- Incident grave (chèque sans provision répété, utilisation non conforme)
Lorsque le compte est clôturé, un virement sortant ne peut pas être exécuté. Le client doit alors utiliser un autre compte ou demander la réouverture éventuelle si la relation bancaire le permet.
« En cas de saisie ou de blocage judiciaire, la banque exécute les décisions reçues et limite les opérations, y compris les virements, sans avoir à recueillir l’accord préalable du titulaire. »
Suspicion de fraude et blocage de sécurité
Les systèmes antifraude se sont considérablement renforcés. Sur le seul premier semestre 2025, la fraude sur les virements représente déjà 37 % de la fraude globale, avec un montant estimé à 618,4 millions d’euros. Les banques renforcent donc les filtres automatiques et les contrôles humains.
Un virement peut être rejeté ou mis en attente pour :
- Montant inhabituellement élevé par rapport au profil du client
- Virement international vers une zone sensible
- Coordonnées bancaires nouvellement ajoutées (nouvel IBAN)
- Multiplication de virements similaires sur une courte période
- Signalement préalable de tentatives de fraude sur le compte
Les fraudes sur faux IBAN pèsent particulièrement lourd : en 2023, environ 48 % des fraudes de virement reposent sur une usurpation ou une modification frauduleuse d’IBAN (email piraté, facture falsifiée, changement « fournisseur » bidon, etc.).
« En cas de suspicion de fraude, la banque peut suspendre une opération de paiement et effectuer des vérifications complémentaires, sans préjudice des délais de traitement habituels. »
Dans ce contexte, un virement peut être temporairement gelé, puis rejeté si la banque estime le risque avéré. Le client reçoit en principe une information succincte, parfois après la phase d’analyse lorsque le blocage repose sur des critères de sécurité sensibles.
Erreurs techniques, anomalies SEPA et dysfonctionnements bancaires
Certains rejets ne relèvent ni du client ni d’un blocage de sécurité, mais d’un dysfonctionnement technique : indisponibilité d’un système d’échange, incident informatique, panne réseau, bug dans l’interface de la banque en ligne. Le virement ne parvient pas à franchir une étape de la chaîne de compensation.
Les motifs de rejet liés à ces erreurs incluent :
- Mauvais codage de l’IBAN ou du BIC dans le système
- Anomalie de format dans le fichier SEPA
- Incident réseau entre la banque et la chambre de compensation
- Erreur humaine lors du paramétrage d’une série de virements de masse
Dans ces cas, la responsabilité de la banque se trouve plus facilement engagée, surtout si le client prouve un préjudice concret (pénalités de retard, rupture de contrat, frais supplémentaires). Le virement ne parvient pas au bénéficiaire, mais les fonds reviennent en général automatiquement sur le compte émetteur.
Virement rejeté ou virement bloqué : bien faire la différence
Un virement « rejeté » et un virement « bloqué » n’ont pas la même signification juridique. Le rejet correspond à une non-exécution ou un retour de l’opération, alors que le blocage désigne une suspension temporaire en attente de vérifications ou de régularisation.
Cette nuance influence directement les délais de retour des fonds et les recours disponibles. Elle conditionne aussi la manière d’expliquer la situation au bénéficiaire, souvent dans l’attente du paiement.
| Situation | Effet sur le virement | Effet sur les fonds | Recours principal |
|---|---|---|---|
| Virement rejeté immédiatement | Non exécuté | Restent sur le compte émetteur | Nouvel ordre après régularisation |
| Virement rejeté après présentation | Retour SEPA | Recrédit sous quelques jours | Vérification du motif, réclamation si erreur |
| Virement bloqué pour suspicion de fraude | Suspension provisoire | Immobilisation temporaire | Justificatifs, échanges avec le service fraude |
| Virement techniquement en échec | Incident d’exécution | Retour automatique | Réclamation, demande d’indemnisation si préjudice |
Dans certaines situations, le virement n’aboutit pas du tout sur le compte du bénéficiaire, sans que le client comprenne immédiatement si l’ordre a été rejeté, bloqué ou perdu dans la chaîne interbancaire. Ce type de configuration rejoint les problématiques de virement non reçu, qui méritent un suivi rigoureux.
Délais de rejet, de retour de fonds et jours de suspension
Les délais jouent un rôle central dans la gestion d’un virement rejeté. Ils varient selon la nature de l’opération, le type de virement (classique ou instantané), les jours fériés interbancaires et les règles des systèmes SEPA.
Délais de rejet et de représentation des opérations
Pour les opérations traitées dans le cadre SEPA, plusieurs repères se dégagent :
- Délai entre l’échéance et le rejet : en moyenne 3 jours pour qu’un rejet soit formellement notifié après l’échéance prévue.
- Présentation SEPA : entre 2 à 5 jours ouvrés pour le cycle complet de présentation et d’éventuel rejet.
- Recrédit des fonds après rejet : généralement sous 6 à 8 jours ouvrés, le temps que la chaîne interbancaire traite le retour.
Ces délais couvrent habituellement les virements standards, les virements permanents et, par analogie de fonctionnement, certains flux assimilés aux mécanismes de prélèvement SEPA. Lorsqu’un rejet survient, un second passage peut intervenir dans un délai de 3 à 5 jours, surtout pour les opérations programmées de manière récurrente.
Virements instantanés et impact des délais réduits
Les virements instantanés (Instant Payment) bouleversent les habitudes. En S1 2025, ces opérations affichent une croissance de 70 % des transactions, pour représenter environ 20 % de l’ensemble des virements. Le crédit du bénéficiaire intervient normalement en moins de 10 secondes, 24h/24 et 7j/7.
Pourtant, même un virement instantané peut être refusé en temps réel : IBAN inexistant, plafond de montant dépassé, suspicion de fraude, blocage ponctuel d’un des systèmes. Dans ce cas, le client obtient en général une information immédiate sur l’échec de l’opération, et les fonds restent sur le compte.
En revanche, lorsque le virement instantané passe, puis se révèle frauduleux, le délai réduit rend la récupération des fonds plus délicate. Le recours à la procédure de recall et la rapidité de réaction du client prennent alors une importance particulière.
Jours de suspension des virements en 2026
Les virements classiques ne circulent pas de la même manière tous les jours. Certains jours fériés interbancaires retardent mécaniquement les exécutions et les rejets. Pour l’année 2026, plusieurs dates clés ressortent :
- 1er janvier 2026 (Jour de l’An)
- 3 avril 2026 (Vendredi Saint dans certains systèmes)
- 6 avril 2026 (Lundi de Pâques)
- 1er mai 2026 (Fête du Travail)
- 25 décembre 2026 (Noël)
Sur ces dates, des suspensions de virements interviennent : les systèmes de compensation fonctionnent en mode restreint ou restent complètement fermés. Les virements émis la veille ou le jour même subissent alors un décalage, aussi bien pour l’exécution que pour les rejets et les retours de fonds.
Virement rejeté : liens avec les situations de virement bloqué
Un rejet de virement s’inscrit souvent dans un contexte plus large de virement bloqué. Des contrôles automatiques, une alerte du service conformité ou une suspicion de fraude figent l’opération pendant plusieurs heures, voire plusieurs jours, avant une décision finale.
Ce sujet rejoint directement les problématiques traitées dans les guides sur les virements bloqués et solutions, où l’on aborde en détail les raisons de blocage, les échanges avec le service fraude, les justificatifs à fournir et les moyens de débloquer les fonds.
Lorsque le blocage débouche sur un rejet, la banque doit être en mesure d’expliquer :
- Le motif exact ou, à défaut, une catégorie de risque (fraude, conformité, réglementation)
- La date précise de la décision de rejet
- La date prévisionnelle de retour des fonds
- Les voies de recours internes (réclamation, médiateur) et externes (autorités, avocat)
La traçabilité des échanges et la conservation des justificatifs (emails, captures d’écran, notifications d’applications) jouent un rôle clé pour toute contestation ultérieure.
Délais légaux de contestation et de remboursement en cas de virement litigieux
Les textes européens et le Code monétaire et financier encadrent strictement les délais dont dispose un client pour contester une opération de paiement, qu’il s’agisse d’un virement non autorisé, d’un virement frauduleux ou d’un dysfonctionnement d’exécution.
Plusieurs catégories de délais se distinguent, en écho aux mécanismes déjà connus pour les prélèvements SEPA.
13 mois pour signaler une opération frauduleuse ou non autorisée
Le cadre général prévoit un délai de 13 mois pour signaler une opération non autorisée ou mal exécutée. Ce délai court à compter de la date de débit sur le compte, mais une jurisprudence de 2025 vient préciser un point clé.
Un arrêt du 2 juillet 2025 indique que le délai de 13 mois se décompte à partir du signalement de l’opération, et non plus seulement de la date de débit, lorsque le client démontre une impossibilité raisonnable de détecter plus tôt l’irrégularité (par exemple, fraude sophistiquée, usurpation particulièrement discrète).
« Lorsque le client prouve qu’il n’était pas en mesure de détecter raisonnablement l’opération litigieuse, le délai de 13 mois se calcule à partir de la date de signalement à la banque. » – Jurisprudence 2025
Au-delà de ces 13 mois, les conditions de refus de remboursement se durcissent pour la banque : elle peut opposer la forclusion du client et refuser la prise en charge, sauf circonstances particulières exceptionnelles.
Délais spécifiques inspirés du régime des prélèvements SEPA
Certains délais de remboursement, bien connus pour les prélèvements SEPA, offrent des repères utiles pour apprécier la réaction attendue de la banque face à une opération litigieuse :
- Prélèvement autorisé mais contesté : délai de 8 semaines pour demander le remboursement.
- Prélèvement non autorisé : délai de 13 mois à compter de la date de débit.
- Refus de prélèvement avant échéance : possible jusqu’à 10 jours avant la date d’échéance.
Ces chiffres concernent avant tout les prélèvements, mais la logique de protection du consommateur irrigue aussi le traitement des virements : obligation d’information, transparence des motifs de rejet, remboursement rapide en cas d’opération non autorisée ou mal exécutée.
Recours en cas de virement rejeté : démarche concrète
Face à un virement rejeté, plusieurs niveaux de recours s’enchaînent : échanges avec le conseiller, plainte formelle au service réclamation, saisine du médiateur, voire action judiciaire. Chaque étape obéit à un cadre défini, avec des délais précis.
Étape 1 : obtenir l’explication détaillée du rejet
La première réaction consiste à clarifier le motif exact du rejet. Un simple message d’erreur sur l’application bancaire reste rarement suffisant pour comprendre les enjeux. Il convient de demander :
- La référence exacte de l’opération
- Le code motif de rejet utilisé dans les systèmes SEPA
- La date et l’heure de la décision de rejet
- L’étape du circuit interbancaire où l’incident s’est produit
Cette demande peut se faire par téléphone, via la messagerie sécurisée ou par courrier. L’objectif consiste à disposer d’éléments écrits exploitables en cas de contestation.
Étape 2 : réclamation formelle auprès de la banque
Si l’explication ne satisfait pas le client ou si un préjudice financier est en jeu (pénalités, rupture commerciale, frais de retard), une réclamation écrite s’impose. La banque doit y répondre dans un délai raisonnable, souvent 15 jours maximum pour les contestations portant sur une opération de paiement.
« La banque dispose d’un délai maximal de quinze jours pour répondre au client qui conteste une opération de paiement. »
La réclamation doit décrire précisément :
- La nature du virement (montant, date, bénéficiaire, type SEPA ou instantané)
- Le motif de rejet communiqué
- Les conséquences concrètes (frais, pénalités, perte de contrat)
- La demande formulée (exécution tardive sans frais, indemnisation partielle, attestation pour le bénéficiaire)
Étape 3 : saisine du médiateur bancaire
En l’absence de solution satisfaisante, le client peut saisir le médiateur de la banque. Ce recours gratuit intervient après une première réclamation restée sans réponse ou sans issue satisfaisante. Le médiateur rend un avis, souvent dans un délai de quelques mois.
La saisine s’effectue par courrier postal ou via un formulaire en ligne, en joignant tous les échanges préalables avec la banque. Le médiateur analyse alors :
- Le respect des obligations légales par la banque
- La clarté de l’information fournie au client
- Le caractère proportionné ou non du blocage ou du rejet
- Le lien entre la faute éventuelle de la banque et le préjudice invoqué
L’avis du médiateur n’a pas force de jugement mais pèse souvent lourd dans la résolution amiable du litige.
Virement frauduleux, erreur d’IBAN et procédure de recall
Parfois, le virement n’est pas seulement rejeté ou bloqué : il part effectivement vers un mauvais destinataire, souvent à cause d’un IBAN falsifié. Dans ces situations, la récupération des fonds suit une procédure spécifique appelée recall.
Quand utiliser la procédure de recall ?
La procédure de rappel d’un virement se déclenche lorsque le client ou la banque détecte, après exécution, un caractère anormal de l’opération :
- Virement initié à la suite d’un email frauduleux (faux fournisseur, faux RIB)
- Erreur de saisie d’IBAN entraînant un crédit vers un tiers inconnu
- Usurpation d’identité ou escroquerie organisée
La banque du donneur d’ordre adresse alors une demande de rappel à la banque du bénéficiaire. Cette dernière dispose d’un délai maximum de 15 jours pour répondre à la procédure de recall et indiquer si les fonds sont toujours disponibles et si le titulaire accepte le retour.
« La banque du bénéficiaire répond dans un délai maximal de quinze jours à la demande de rappel d’un virement émise par la banque du payeur. »
Si les fonds sont encore intégralement présents et que le bénéficiaire ne s’y oppose pas, le rappel se fait alors par un virement retour. Dans le cas contraire, une action judiciaire reste possible, mais avec des chances de succès très variables selon la situation.
Rôle du client dans la réussite de la procédure
Le donneur d’ordre joue un rôle actif : il doit signaler immédiatement la fraude ou l’erreur à sa banque, fournir les preuves (emails frauduleux, faux devis, capture du RIB usurpé) et collaborer avec les services spécialisés.
Plus le signalement intervient tôt, plus la probabilité de bloquer les fonds chez le bénéficiaire augmente. Le temps joue directement contre le client, surtout avec l’essor des virements instantanés, où les fraudeurs retirent souvent les sommes en quelques heures.
Responsabilité de la banque, indemnisation et limites de recours
La responsabilité de la banque dépend de la nature du problème : virement non autorisé, rejet sans motif valable, incident technique, blocage injustifié. Les règles diffèrent selon que l’erreur vient du client, de la banque ou d’un tiers frauduleux.
Quand la banque doit rembourser rapidement
La banque doit recréditer rapidement le compte lorsque :
- Le virement n’a pas été autorisé par le client (fraude avérée, usurpation d’identité)
- Le virement a été mal exécuté alors que l’ordre était correct
- Le rejet résulte d’un incident technique interne à la banque
Dans ces cas, l’établissement doit restaurer la situation du compte telle qu’elle serait sans l’opération litigieuse. Elle prend en charge les frais directement liés, mais aussi, dans certains cas, les frais consécutifs (agios, pénalités de retard) si le lien de causalité se démontre.
Quand la responsabilité du client est retenue
La banque peut en revanche refuser le remboursement ou limiter sa prise en charge si :
- Le client a divulgué ses identifiants ou codes (imprudence caractérisée)
- Le virement a été saisi manuellement avec un mauvais IBAN, sans fraude
- Le client n’a pas surveillé son compte pendant une longue durée, rendant la détection tardive
- Le délai de 13 mois est dépassé pour le signalement
En pratique, les litiges portent souvent sur l’appréciation de la « négligence grave » du client, notion qui se discute au cas par cas et peut conduire les tribunaux à des décisions diverses.
Gestion pratique d’un virement rejeté : stratégie et bonnes pratiques
Au-delà des aspects juridiques, la gestion quotidienne d’un virement rejeté suppose des réflexes concrets pour limiter les tensions avec le bénéficiaire et préserver la relation commerciale ou personnelle.
Informer rapidement le bénéficiaire
Lorsque l’échec du virement compromet une échéance (loyer, facture fournisseur, mensualité de crédit), une communication rapide avec le bénéficiaire réduit sensiblement le risque de pénalités ou de rupture de confiance. Le donneur d’ordre peut :
- Fournir une capture d’écran ou une attestation de la banque mentionnant le rejet
- Proposer un moyen de paiement alternatif (carte, chèque de banque, autre virement)
- Négocier un report de délai en expliquant l’incident technique
Certains créanciers acceptent d’annuler les pénalités lorsqu’un document bancaire atteste la responsabilité technique de l’incident.
Choisir le bon type de virement selon l’enjeu
Le choix entre virement classique et virement instantané dépend du niveau d’urgence et du risque associé. En cas d’échéance très proche, un virement instantané apporte une visibilité immédiate : si le virement échoue, le client le sait aussitôt et peut utiliser un autre moyen de paiement.
Pour des montants plus élevés ou des destinataires nouveaux, la prudence incite à :
- Vérifier l’IBAN via une source indépendante (appel direct, portail sécurisé)
- Réaliser un virement test de faible montant avant le versement principal
- Conserver les échanges (emails, devis, RIB) permettant de prouver la bonne foi en cas de litige
Anticiper les délais en cas de virement rejeté ou retourné
Lorsqu’un virement est déjà en difficulté (rejet annoncé, incident technique, blocage sécurité), l’anticipation des délais devient stratégique. Les 6 à 8 jours ouvrés nécessaires au retour des fonds après rejet exigent parfois de trouver une solution de trésorerie intermédiaire, surtout pour les entreprises.
Cette problématique rejoint les questions de délai de retour d’un virement rejeté, particulièrement sensibles pour les professionnels dépendant de flux de trésorerie tendus.
Conclusion provisoire : intégrer le risque de rejet dans sa gestion financière
Les rejets de virements ne relèvent plus de situations marginales. Avec l’explosion des flux électroniques, la montée des fraudes et la sophistication des contrôles, chaque client se trouve exposé à ces incidents. Intégrer ce risque dans la gestion financière quotidienne devient une démarche de prudence : vérification des IBAN, anticipation des délais, surveillance régulière des comptes, documentation systématique des anomalies.
En comprenant les motifs possibles, les délais de traitement et les recours existants, le donneur d’ordre comme le bénéficiaire disposent d’une base solide pour défendre leurs intérêts et structurer des échanges constructifs avec la banque en cas de virement rejeté.









