
Un virement lancé le dimanche semble figé dans le temps. Le compte de l’émetteur est débité, le solde du bénéficiaire reste inchangé, aucune notification n’arrive. Le doute s’installe vite : problème technique, erreur d’IBAN, blocage de la banque ? En réalité, la réponse se trouve dans les rouages du système interbancaire et dans la différence entre plusieurs types de virements.
Entre virements classiques, virements instantanés, opérations internes à une même banque et nouveaux contrôles IBAN, le calendrier de traitement du dimanche obéit à des règles précises. Comprendre ces mécanismes évite bien des inquiétudes, et permet surtout d’anticiper le moment exact où le virement apparait sur le compte du destinataire.
| Point clé | Synthèse |
| Traitement des virements le dimanche | Les banques ne traitent pas les opérations ce jour-là, même si l’ordre est passé. |
| Arrivée du virement | Le mouvement démarre généralement le lundi matin, premier jour ouvré suivant. |
| Délais habituels | Compte tenu du week‑end, l’argent apparaît souvent entre lundi et mardi. |
| Alternative | Le virement instantané permet une réception immédiate, même le dimanche ⚡. |
Virement le dimanche : comprendre le blocage des virements classiques
Un virement émis un dimanche depuis votre banque vers une autre banque de la zone SEPA ne parcourt pas immédiatement le circuit interbancaire. Les systèmes de compensation utilisés pour les virements interbancaires classiques ne traitent aucune opération le week-end ni les jours fériés. Le virement reste en file d’attente dans les systèmes de la banque émettrice en attendant la prochaine session de règlement, en général le lundi matin.
Sur votre espace en ligne, le statut du virement apparait souvent comme « exécuté » ou « en cours de traitement ». Cette mention signifie que votre banque a bien pris en compte l’ordre, mais que le transfert entre établissements ne démarre que lors de la prochaine journée bancaire ouvrée. Tant que le virement n’entre pas dans un cycle interbancaire, aucun crédit n’est visible sur le compte du bénéficiaire.
Les banques appliquent des calendriers harmonisés au niveau européen pour ces virements SEPA classiques. Les sessions de règlement ne tournent ni le samedi, ni le dimanche, ni les jours officiellement fériés dans le pays concerné. Ce fonctionnement explique pourquoi un virement validé un dimanche ne parvient au destinataire que le lundi ou le mardi, selon l’horaire précis d’émission.
« Pas de traitement les week-ends et jours fériés » : les virements interbancaires classiques reposent sur des systèmes de compensation qui fonctionnent uniquement les jours ouvrés bancaires.
Les différents types de virements et leur comportement le dimanche
Pour anticiper l’arrivée d’un virement le dimanche, la première question à se poser concerne le type de virement utilisé. Chaque catégorie obéit à des règles de fonctionnement propres : plages horaires, délais, infrastructure technique, niveau de contrôle des risques. Un même montant ne circule pas de la même manière selon qu’il s’agit d’un virement interne, classique ou instantané.
La distinction entre ces familles de virements évite les confusions fréquentes. Deux personnes effectuent un transfert le même dimanche, l’une via un virement instantané, l’autre via un virement standard : le bénéficiaire de la première opération voit les fonds en quelques secondes, le second attend parfois deux jours. Sans cette grille de lecture, la situation paraît arbitraire.
Virements interbancaires classiques : fonctionnement et délais
Les virements interbancaires classiques s’appuient sur le schéma SEPA standard. Ils suivent un circuit structuré : émission par la banque de l’ordonnateur, envoi vers le système de compensation, règlement entre établissements, puis crédit sur le compte du bénéficiaire. Cette séquence se déroule uniquement pendant les jours ouvrés bancaires, en plusieurs fenêtres de traitement au cours de la journée.
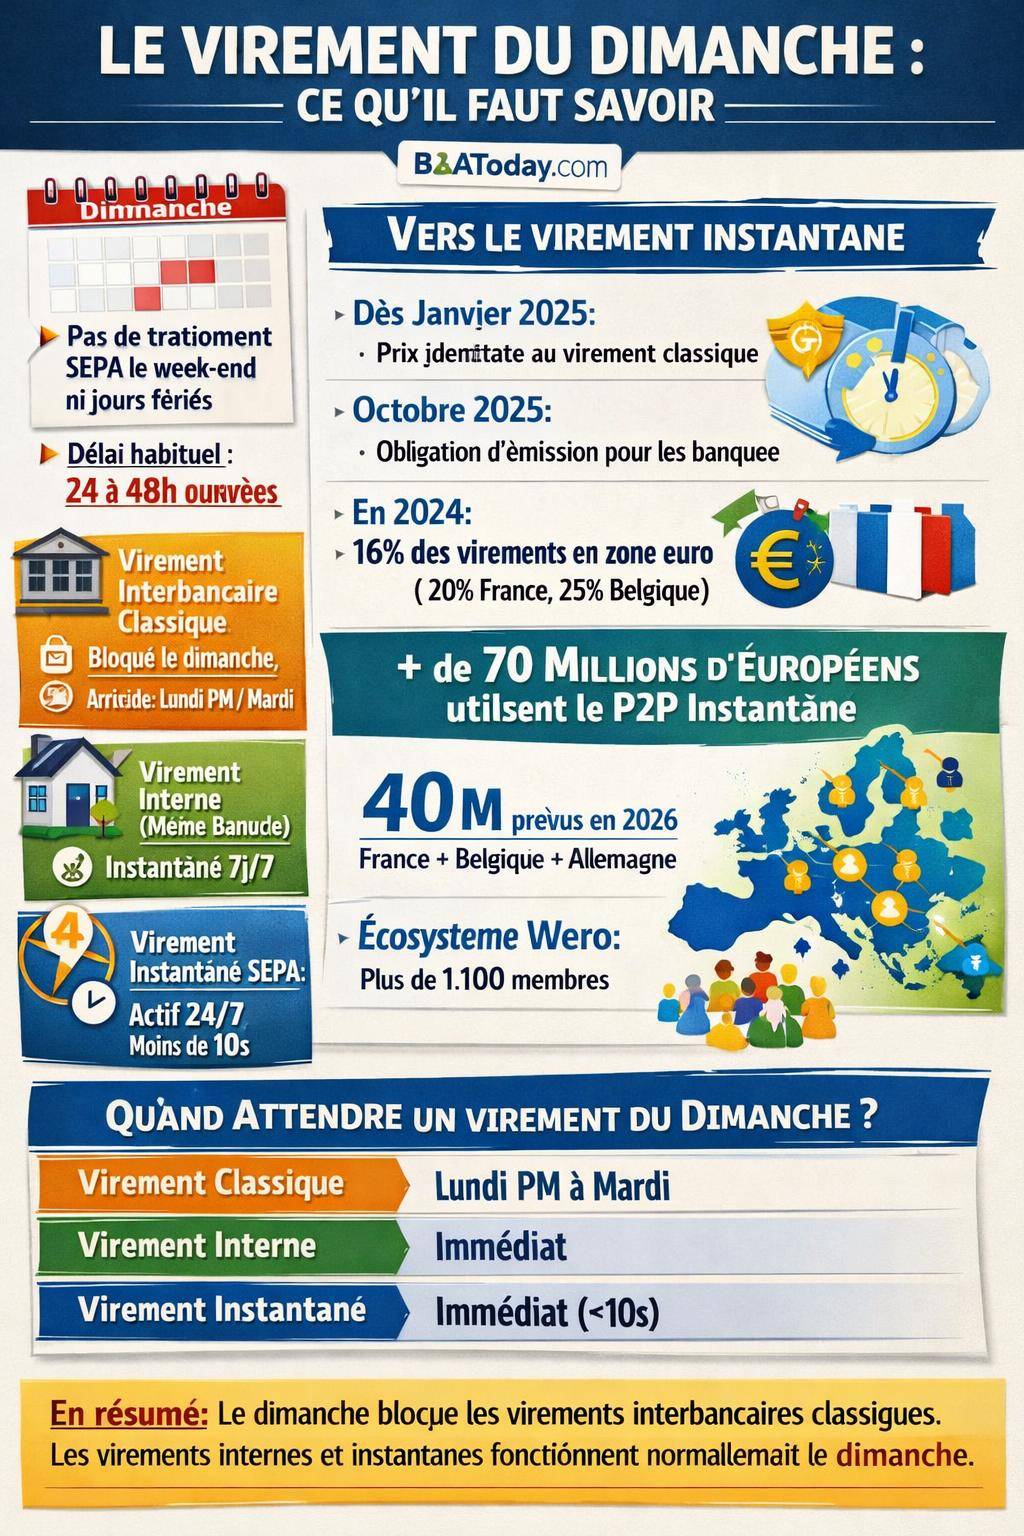
Les données disponibles font apparaitre un délai habituel de 24 à 48 heures ouvrées entre l’émission et la réception effective sur le compte cible. Un virement lancé le vendredi après-midi ou le week-end se retrouve automatiquement décalé, car les jours non ouvrés ne sont pas intégrés dans ce délai. Les dates de traitement se calent sur le calendrier bancaire, non sur le calendrier civil complet.
Pour l’année 2026, la liste des jours sans traitement inclut notamment le 1 janvier, le 3 avril, le 6 avril, le 1 mai, le 25 décembre, ainsi que l’ensemble des samedis et dimanches. Lorsqu’un virement chevauche l’une de ces dates, son exécution interbancaire est automatiquement décalée au prochain jour ouvré. Un exemple concret illustre bien ce fonctionnement : un virement lancé entre le 25 et le 28 décembre 2025 est traité le 29 décembre, premier jour où les systèmes sont à nouveau opérationnels.
Virements internes à une même banque : une logique différente
Les virements internes se déroulent entre deux comptes domiciliés dans le même établissement bancaire, souvent au sein du même système d’information. Ils ne transitent pas par les infrastructures de compensation interbancaire. En conséquence, la banque maitrise intégralement le cycle de traitement, sans dépendre d’un calendrier externe.
Dans la pratique, ces virements internes fonctionnent en continu, même les week-ends et les jours fériés. Un transfert entre votre compte courant et votre livret au sein de la même banque s’exécute immédiatement le dimanche, sans délai. De nombreuses banques appliquent cette logique également entre clients différents, dès lors que les comptes restent logés dans le même groupe bancaire et dans le même pays.
Ce fonctionnement crée parfois une confusion : un utilisateur habitué aux virements internes durant le week-end s’étonne de voir un virement vers une autre banque bloqué jusqu’au lundi. Le facteur clé n’est pas le jour de la semaine, mais la nature de l’opération : interne ou interbancaire.
Virements instantanés SEPA : un service actif 24h/24 et 7j/7
Les virements instantanés SEPA suivent un modèle radicalement différent. Ils reposent sur une infrastructure conçue pour fonctionner sans interruption, 24 heures sur 24, 7 jours sur 7, y compris les dimanches et jours fériés. Dès l’émission, l’ordre est envoyé en temps réel vers la banque du bénéficiaire, qui doit répondre quasi immédiatement.
Le délai de traitement vise une exécution en moins de 10 secondes entre le débit du compte émetteur et le crédit du compte destinataire. Ce principe d’instantanéité rend ces virements adaptés aux situations où le bénéficiaire attend une confirmation immédiate : remboursement entre proches, paiement d’une réservation, règlement d’un achat, etc. Le caractère temps réel réduit aussi le risque d’erreur de trésorerie.
Depuis janvier 2025, ces virements instantanés doivent être proposés au même prix que les virements classiques. Les établissements de la zone euro ne peuvent plus facturer un supplément tarifaire pour ce service, ce qui généralise progressivement son adoption. De nombreux particuliers se tournent vers ce mode d’envoi lorsqu’ils souhaitent une disponibilité effective des fonds le dimanche.
Pourquoi votre virement du dimanche n’arrive pas : le rôle des jours ouvrés
Lorsqu’un virement classique est ordonné un dimanche, les systèmes bancaires enregistrent la demande, mais les étapes interbancaires ne démarrent qu’au prochain jour ouvré bancaire. Cette notion de jour ouvré correspond aux journées où les systèmes de compensation et de règlement fonctionnent réellement, en excluant les samedis, dimanches et jours fériés. Le calendrier bancaire sert ainsi de référence pour l’ensemble de la chaîne de traitement.
Concrètement, un virement émis un dimanche soir est traité comme émis le lundi matin dans les systèmes interbancaires. Le délai de 24 à 48 heures s’applique à partir de ce lundi. Selon la banque émettrice, la banque du bénéficiaire et l’horaire des cycles de règlement, le crédit apparait alors le lundi après-midi ou le mardi. Le décalage entre le moment où vous validez l’ordre et le moment où la circulation réelle commence explique cette sensation d’attente prolongée.
Le même phénomène se produit lorsque le lundi ou le vendredi entourant le dimanche correspond à un jour férié bancaire. Dans ce cas, la première ou la dernière journée du week-end prolongé reste également exclue des traitements interbancaires. Un virement du dimanche se retrouve alors reporté au mardi ou au mercredi, en fonction du nombre de jours non ouvrés consécutifs.
Exemples concrets de virements un dimanche
Pour mieux visualiser les délais, quelques scénarios typiques permettent de se projeter et d’anticiper la date d’arrivée des fonds.
- Virement classique émis dimanche matin : l’ordre est enregistré immédiatement, mais pris en charge le lundi matin par les systèmes interbancaires. Le bénéficiaire est généralement crédité entre le lundi après-midi et le mardi.
- Virement classique émis dimanche soir tard : selon les découpages internes à la banque, l’ordre peut être daté du lundi. Le traitement interbancaire démarre alors dans la première ou la deuxième session du lundi, pour un crédit visible le mardi au plus tard.
- Virement classique émis un dimanche précédant un jour férié : si le lundi est férié, la première journée de traitement devient le mardi. Le crédit intervient ensuite entre le mardi après-midi et le mercredi.
- Virement interne émis le dimanche : le crédit est quasi immédiat. Le bénéficiaire, client de la même banque, voit les fonds apparaitre dans la foulée, sans dépendre du calendrier interbancaire.
- Virement instantané émis le dimanche : l’opération se règle en moins de 10 secondes, sous réserve que la banque du destinataire accepte les virements instantanés et ne rencontre pas de maintenance bloquante.
Ces exemples montrent que le dimanche n’est pas forcément synonyme de blocage total. Tout dépend du type de virement choisi et du statut des banques impliquées. Les virements instantanés offrent une continuité de service, alors que les virements classiques restent liés à la notion de jour ouvré.
Virement instantané le dimanche : promesse, cadre et limites
Les virements instantanés ont été pensés dès l’origine pour fonctionner de manière continue, 24h/24 et 7j/7. Les informations fournies indiquent qu’aucune limite spécifique n’est identifiée pour les dimanches. Plusieurs sources confirment un fonctionnement en mode permanent, sans pause liée au week-end. Le dimanche ne change donc pas la logique du service instantané.
La clé reste la capacité technique de chaque banque à traiter ces opérations en temps réel : disponibilité des systèmes, surveillance des risques, infrastructure de compensation. Les établissements doivent maintenir leurs plateformes actives et sécurisées, même pendant les périodes traditionnellement plus calmes comme le dimanche. Ce niveau d’exigence explique les investissements importants réalisés dans ces solutions.
Obligations européennes : instantané au même prix que le classique
Un règlement européen a profondément modifié l’économie des virements instantanés dans la zone euro. Il impose que les virements instantanés soient proposés au même prix que les virements classiques. Les banques ne peuvent plus appliquer de surcoût pour ce service, ce qui supprime l’un des freins majeurs à son utilisation par le grand public et les entreprises.
Ce cadre introduit aussi des obligations progressives pour les établissements. La capacité à recevoir des virements instantanés est devenue obligatoire à partir de janvier 2025. L’obligation de pouvoir émettre des virements instantanés doit intervenir avant octobre 2025. Ce calendrier conduit les banques qui n’étaient pas encore prêtes à adapter leurs infrastructures, y compris pour les traitements du dimanche.
Les perspectives de croissance sont nettes, notamment dans le B2B, l’assurance ou l’e‑commerce. Une entreprise qui paye ses fournisseurs en instantané un dimanche après-midi reçoit en retour une visibilité immédiate sur la bonne exécution du règlement. De la même façon, un assureur peut indemniser un client en temps réel, y compris le week-end, ce qui améliore l’expérience perçue.
Adoption des virements instantanés en Europe
Les chiffres récents illustrent le déploiement progressif de ces solutions à l’échelle européenne. En 2024, dans la zone euro, les virements instantanés représentent environ 16 % du nombre total de virements, mais seulement 4 % des montants échangés. Les entreprises utilisent encore majoritairement les virements classiques pour les gros règlements, tandis que les particuliers se tournent davantage vers l’instantané pour les paiements du quotidien.
En France, environ 20 % des virements deviennent instantanés. En Belgique, la part atteint autour de 25 %. En Allemagne, certains prestataires de paiement annoncent une proportion très élevée de paiements traités via SEPA Instant, plus de 99 % pour certains flux. Ces chiffres traduisent une adhésion importante dans plusieurs pays clés.
Les usages entre particuliers progressent également. Entre 2024 et 2025, environ 70 millions d’utilisateurs en Europe ont recours à des solutions P2P s’appuyant sur l’instantané. En 2026, près de 40 millions d’utilisateurs combinés sont recensés en Belgique, France et Allemagne. L’écosystème Wero, qui fédère plus de 1 100 membres en 2025, illustre cette dynamique, y compris pour les paiements réalisés le dimanche.
Contrôle IBAN en temps réel : quel impact sur les virements du dimanche ?
À partir du 9 octobre 2025, un dispositif de vérification automatique nom/IBAN s’installe pour les virements instantanés. Ce contrôle compare en temps réel le nom du bénéficiaire saisi par l’émetteur avec l’intitulé associé à l’IBAN dans la banque réceptrice. L’objectif consiste à réduire les erreurs de saisie et les fraudes par détournement d’IBAN.
Ce mécanisme fonctionne également le dimanche, dans la mesure où il est intégré au processus d’authentification des virements instantanés. Lorsque la concordance est jugée insuffisante, l’utilisateur reçoit un avertissement clair. Il garde la possibilité d’exécuter malgré une non‑concordance, mais le message attire son attention sur un risque potentiel : erreur de destinataire, tentative d’escroquerie, IBAN modifié de manière suspecte.
« Vérification automatique nom/IBAN en temps réel » : ce contrôle renforce la sécurité des virements, y compris lors des opérations effectuées un dimanche, sans empêcher l’utilisateur de confirmer l’ordre s’il le souhaite.
Ce contrôle suppose une infrastructure technique capable d’échanger rapidement les informations d’intitulé entre banques européennes. Les établissements doivent intégrer ces nouveaux flux au sein de leurs systèmes anti-fraude et de leurs moteurs de décision, tout en préservant la rapidité de traitement propre aux virements instantanés. Le défi consiste à concilier sécurité renforcée et exécution en quelques secondes, même un dimanche matin.
Pourquoi toutes les banques ne sont pas prêtes le dimanche : limites techniques
La généralisation des virements instantanés implique plusieurs prérequis techniques. Les banques doivent disposer d’une capacité de traitement en temps réel pour des volumes potentiellement élevés, d’outils d’anti‑fraude en temps réel, de mécanismes de vérification IBAN performants et de systèmes capables de limiter les rejets d’opérations. Ces briques nécessitent des investissements importants en architecture, en supervision et en sécurité.
Le fonctionnement 24/7, y compris le dimanche, impose également une organisation adaptée. Les équipes techniques doivent surveiller les plateformes en continu, les procédures de secours doivent rester opérationnelles à tout moment, les plans de continuité d’activité doivent intégrer ces nouveaux flux en temps réel. La banque ne peut plus s’appuyer sur les heures creuses du week-end pour interrompre totalement ses chaines de paiement.
Malgré ces évolutions, les risques de fraude par ingénierie sociale demeurent. Les arnaques où un escroc convainc un client d’émettre lui‑même un virement instantané le dimanche ne sont pas neutralisées par la technologie. L’instantanéité rend même plus délicate la récupération des fonds une fois le virement validé. La technique sécurise le canal, mais ne remplace pas la vigilance de l’utilisateur.
Quand attendre un virement émis le dimanche ?
Pour répondre précisément à la question « quand l’attendre ? », il faut croiser plusieurs paramètres : type de virement choisi, jour ouvré suivant, présence éventuelle d’un jour férié et banque du bénéficiaire. Avec ces éléments, il devient possible d’estimer une date et parfois même une plage horaire d’arrivée des fonds.
Le principe reste constant : un virement classique émis un dimanche est traité comme émis le lundi dans les systèmes interbancaires. Le délai de 24 à 48 heures s’enclenche à partir de ce lundi, tandis que les virements instantanés, eux, ne dépendent pas de cette règle et suivent une logique en temps réel.
Tableau récapitulatif des délais selon le type de virement
| Type de virement | Émission un dimanche | Début de traitement interbancaire | Délai habituel d’arrivée | Spécificités |
|---|---|---|---|---|
| Interbancaire classique | Oui | Lundi (ou jour ouvré suivant) | Entre lundi après‑midi et mardi | Pas de traitement les week‑ends et jours fériés |
| Interne (même banque) | Oui | Immédiat | Quasi instantané le dimanche | Ne passe pas par les systèmes interbancaires |
| Instantané SEPA | Oui | Immédiat, 24/7 | Moins de 10 secondes | Fonctionne le dimanche, sous réserve d’acceptation par les deux banques |
Cette vue synthétique met en évidence le rôle central du type de virement. Dans la plupart des interrogations liées aux virements du dimanche, la réponse tient à cette différence structurelle. Une fois que vous identifiez la catégorie d’opération utilisée, la date d’arrivée attendue devient beaucoup plus lisible.
Dimanche, samedi, jours fériés : impact cumulés sur les virements
Le week-end ne constitue qu’un aspect du calendrier de traitement. Les jours fériés ajoutent parfois un délai supplémentaire, en particulier lorsqu’ils encadrent un dimanche. Les virements classiques restent suspendus pendant l’ensemble de ces périodes, puis reprennent au prochain jour bancaire ouvré. L’impact se ressent davantage lors des séries de jours non ouvrés successifs.
Un virement émis un dimanche qui précède un lundi férié subit un double décalage : impossibilité de traitement le dimanche en raison du week-end, impossibilité supplémentaire le lundi en raison du jour férié. L’opération ne quitte les systèmes de la banque émettrice que le mardi, pour une arrivée potentielle le mardi après‑midi ou le mercredi. Ce phénomène intervient régulièrement autour des grandes fêtes calendaires.
Les informations dont nous disposons pour 2026 montrent par exemple que les 1 janvier, 3 avril, 6 avril, 1 mai et 25 décembre ne donnent lieu à aucun traitement interbancaire classique. Un virement prévu autour de ces dates doit intégrer ce paramètre dans les prévisions de trésorerie, surtout lorsqu’il porte sur des montants significatifs ou à échéance contractuelle.
Pour approfondir ces spécificités de calendrier et leurs conséquences sur vos opérations, une consultation de la page dédiée aux jours fériés et virements bancaires apporte un éclairage complémentaire sur les principales dates à surveiller.
Pourquoi certains voient un virement le dimanche et d’autres non ?
Deux personnes situées dans le même pays observent parfois des comportements différents le dimanche. L’une voit des virements crédités, l’autre attend le lundi. Plusieurs facteurs expliquent ces écarts, sans contradiction avec les règles générales. Tout d’abord, la distinction interne/interbancaire joue un rôle majeur : un virement entre deux comptes d’une même banque reste visible le dimanche, tandis qu’un virement vers une autre banque se décale.
Ensuite, la prise en charge des virements instantanés varie encore d’un établissement à l’autre, même si la réglementation accélère leur généralisation. Certains clients disposent d’un accès complet aux virements instantanés, d’autres non. De plus, la banque du bénéficiaire doit également accepter ces virements pour que l’opération se crédite immédiatement le dimanche. Un virement instantané émis vers une banque qui ne supporte pas ce service peut être refusé ou converti en virement classique.
Enfin, les créneaux de traitement interne des virements classiques diffèrent selon les établissements. Certaines banques déclenchent des sessions de règlement dès l’ouverture des systèmes le lundi matin, d’autres regroupent davantage les opérations. Ces variations se traduisent par des arrivées plus ou moins matinales des virements initiés la veille.
Conséquences pratiques : gérer ses paiements quand un virement tombe un dimanche
Du point de vue de la gestion quotidienne, un virement coincé par le week-end peut influencer plusieurs situations : paiement d’un loyer, règlement d’une facture, transfert vers un proche, alimentation d’un compte d’épargne, approvisionnement d’un compte professionnel. Anticiper la date réelle de crédit aide à éviter les tensions de trésorerie ou les pénalités de retard.
Pour les virements classiques liés à des échéances fixes, l’émission la veille d’un week-end ou d’un jour férié crée une zone d’incertitude. Dans certains cas, l’émetteur préfère programmer le virement un ou deux jours ouvrés en amont, en intégrant les délais de 24 à 48 heures. Les applications bancaires permettent souvent de fixer une date d’exécution spécifique, ce qui réduit les surprises liées à l’interruption des systèmes interbancaires le dimanche.
Pour les remboursements entre proches ou les paiements à réaliser en urgence un dimanche, le virement instantané offre une solution pertinente. Il évite les décalages de plusieurs jours et renforce la visibilité pour les deux parties. L’émetteur garde toutefois intérêt à vérifier le plafond des virements instantanés fixé par sa banque, afin de s’assurer que le montant envisagé reste compatible avec ce canal.
Virement le dimanche et délais généraux : aller plus loin
Le comportement spécifique des virements le dimanche s’inscrit dans un cadre plus large : les délais de virement bancaire en général. Selon le type d’opération (interne, classique, instantané), la zone géographique, la devise et la banque de destination, ces délais peuvent varier sensiblement. Une bonne compréhension de ces paramètres facilite la planification des paiements importants.
Pour approfondir ces différences de calendrier, les plages horaires de traitement et les cas particuliers (virements internationaux, opérations vers l’Espace Économique Européen, etc.), la page dédiée aux délais de virement bancaire permet de replacer le cas du dimanche dans un panorama plus global.
Les week-ends posent également des questions spécifiques quant à la possibilité même de lancer un virement. Dans certaines banques, les virements programmés le dimanche sont préparés mais datés du lundi pour les flux classiques, alors que les virements instantanés restent déclenchés immédiatement. Pour un éclairage plus ciblé sur ce sujet, la page virement le dimanche : est-ce possible ? détaille les cas d’usage et les possibilités offertes par les différentes banques.









