
Un virement rejeté laisse souvent une impression de flou : argent en transit, informations partielles, messages bancaires peu clairs. Pourtant, les délais de retour des fonds obéissent à des règles précises, encadrées par la réglementation SEPA et par les procédures internes des banques.
Entre virement renvoyé sur compte clôturé, rappel de virement après erreur de destinataire et suspicion de fraude, chaque situation suit un calendrier spécifique. Les écarts de quelques jours à plusieurs semaines s’expliquent très concrètement…
| Situation du virement rejeté | Délai moyen de récupération | Ce qu’il se passe pour l’argent | Action recommandée |
|---|---|---|---|
| Compte du bénéficiaire clos | 24 à 72 heures | L’argent est automatiquement renvoyé vers le compte émetteur | Vérifier les coordonnées du bénéficiaire avant un nouvel envoi |
| Erreur dans l’IBAN saisi | 1 à 5 jours ouvrés | La banque rejette le virement et renvoie les fonds | Corriger l’IBAN et contacter votre banque en cas de doute |
| Solde insuffisant chez l’émetteur | Immédiat | Le virement ne part pas, aucune somme n’est débitée | Approvisionner le compte puis relancer le virement |
| Blocage de sécurité (suspicion fraude) | 1 à 7 jours selon banque | Les fonds restent en attente le temps des vérifications | Contacter immédiatement le service client |
| Virement international rejeté | 3 à 10 jours ouvrés | La banque correspondante renvoie les fonds après contrôle | Vérifier le BIC/SWIFT et les règles du pays destinataire |
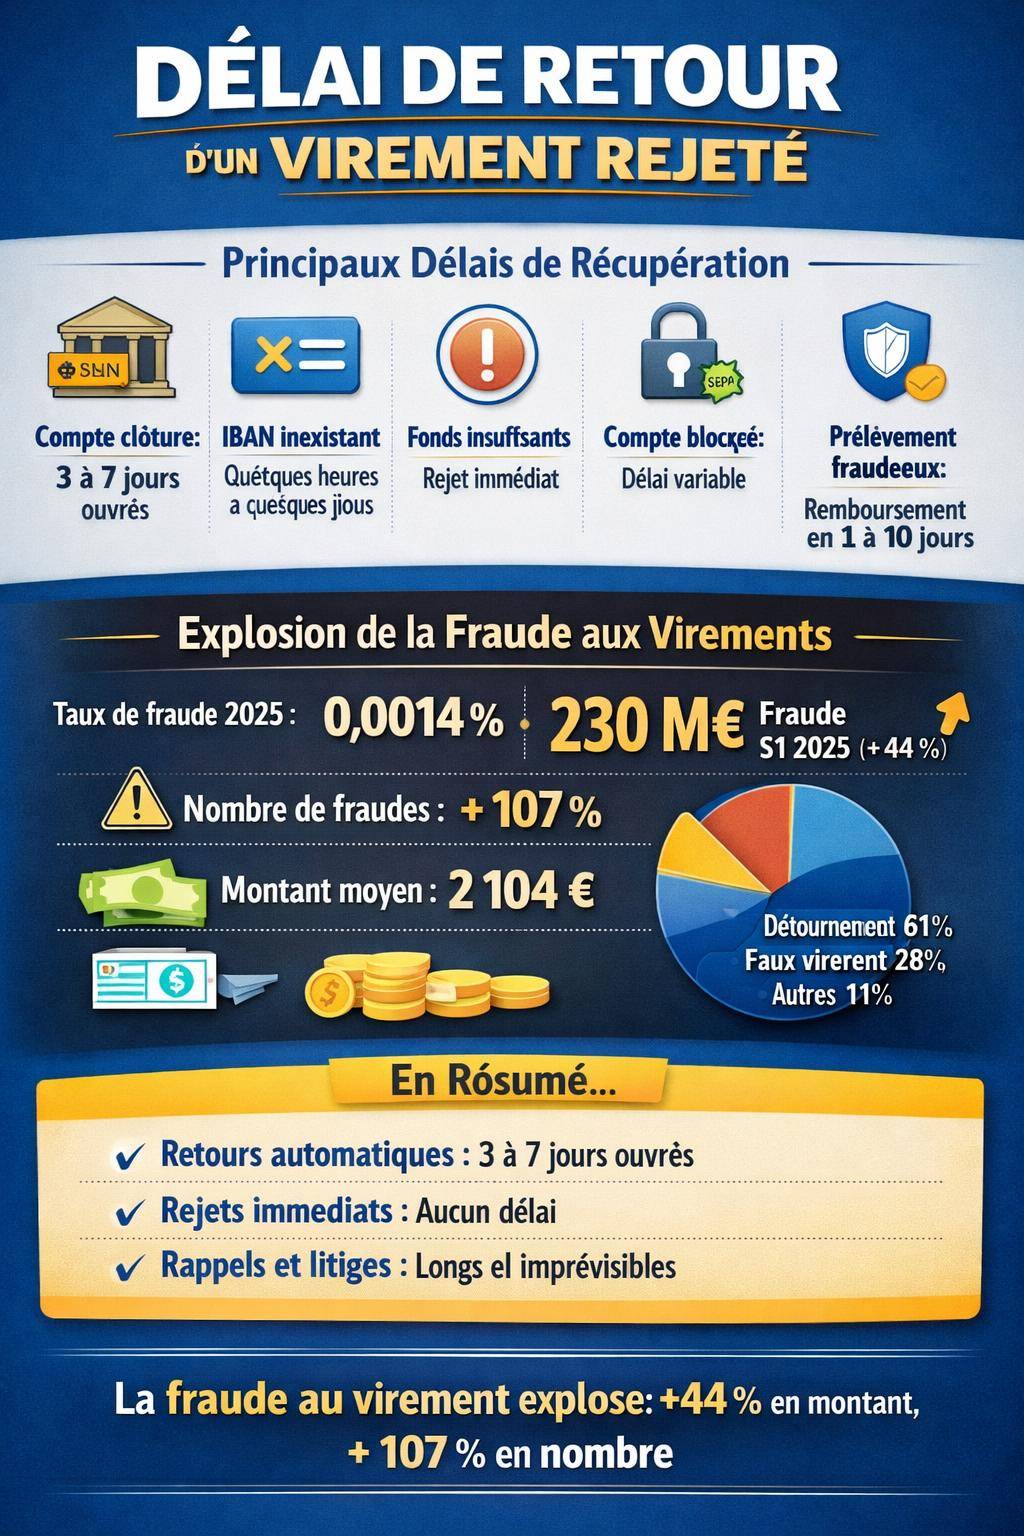
Virement rejeté : comprendre le chemin de l’argent et les principaux délais
Un virement rejeté ne disparaît jamais dans la nature. L’argent suit un parcours déterminé entre la banque émettrice, les systèmes interbancaires et la banque du bénéficiaire. Quand une anomalie survient, le flux est interrompu ou renvoyé, ce qui génère un délai plus ou moins long avant la réapparition des fonds sur le compte d’origine.
Les délais de récupération varient selon l’origine du rejet : compte clôturé, erreur d’IBAN, compte bloqué, fonds insuffisants, erreur de saisie, rappel demandé par la banque pour suspicion de fraude ou par le client pour double virement. Chaque scénario active une procédure différente, avec son propre calendrier.
Les règles SEPA encadrent ces traitements mais la réalité pratique dépend aussi de l’organisation de chaque établissement, des jours ouvrés, des horaires de cut-off, ainsi que des contrôles de conformité imposés aux paiements (lutte contre la fraude, blanchiment, sanctions internationales).
Combien de temps pour récupérer l’argent d’un virement rejeté ? Panorama des cas les plus fréquents
Les informations suivantes s’appuient sur les pratiques bancaires courantes et sur les délais observés dans les circuits interbancaires. Elles donnent un repère utile pour anticiper le retour des fonds, en gardant à l’esprit que chaque banque applique ses propres délais internes de traitement.
Virement vers un compte clôturé : retour automatique sous quelques jours ouvrés
Lorsqu’un virement est envoyé vers un compte clôturé, la banque du bénéficiaire ne peut pas créditer les fonds. Elle renvoie alors l’opération à la banque émettrice, qui reclasse le virement en rejet puis recrédite le compte du donneur d’ordre.
Dans ce cas spécifique, les délais observés se situent généralement entre 3 et 7 jours ouvrés. Le virement transite bien dans les systèmes de paiement, mais il repart dans l’autre sens après constat de la clôture.
« Pour un virement envoyé sur un compte clôturé, les banques indiquent en pratique un délai moyen de 3 à 7 jours ouvrés pour le retour des fonds au client émetteur. »
Ce délai peut être légèrement plus long en cas de jours fériés, de week-ends prolongés ou lorsque deux pays différents sont impliqués dans la zone SEPA. Le statut du virement (émis, en cours, rejeté) reste visible dans l’espace en ligne de la plupart des banques.
Virement rejeté pour IBAN incorrect : délais variables et absence d’information standardisée
En cas d’IBAN erroné, deux scénarios se présentent :
- IBAN inexistant dans les systèmes : le virement est refusé dès le traitement interbancaire et retourne généralement très vite à la banque émettrice.
- IBAN valide mais ne correspondant pas au bénéficiaire attendu : le virement peut être exécuté vers un tiers non désiré, ce qui relève alors de l’erreur de destinataire et non d’un rejet automatique.
Les données publiques ne donnent pas de délai chiffré standard pour ce type de rejet technique. En pratique, quand l’IBAN n’existe pas, le retour intervient souvent sous quelques jours ouvrés, parfois le jour même ou le lendemain selon les systèmes. Le plus fiable reste la consultation directe des opérations en ligne et, si besoin, un contact avec le service client.
Fonds insuffisants, compte bloqué ou autres rejets techniques : absence de délais uniformes
Lorsqu’un virement échoue pour fonds insuffisants, compte débiteur non autorisé ou compte bloqué par décision judiciaire ou réglementaire, le traitement dépend de la politique de la banque émettrice et, parfois, des règles internes de risque.
Les bases de données publiques ne fournissent pas de délai unique et chiffré pour ces rejets. Dans la pratique :
- le virement est souvent refusé en amont et n’est jamais réellement envoyé dans le circuit interbancaire ;
- l’ordre apparaît alors comme rejeté immédiatement dans l’historique des opérations ;
- aucun délai de « retour » de fonds n’existe puisqu’aucun débit définitif du compte n’est intervenu.
Pour un compte bloqué, la situation est plus sensible. Les fonds peuvent être temporairement indisponibles en raison d’une saisie, d’une opposition judiciaire ou d’un contrôle de conformité. Le virement peut rester en attente ou être rejeté, selon les instructions reçues par la banque.
Prélèvement SEPA frauduleux : délai de recrédit après contestation
Le cas du prélèvement SEPA frauduleux se distingue du virement rejeté, mais la question qui se pose pour le client reste similaire : en combien de temps l’argent revient-il sur le compte ?
En zone SEPA, le client qui subit un prélèvement frauduleux dispose d’un droit de contestation. Après signalement auprès de la banque, la procédure de remboursement s’enclenche. Les données disponibles indiquent un délai de 1 à 10 jours pour que le montant soit recrédité.
« En cas de prélèvement SEPA non autorisé signalé comme frauduleux, les banques traitent en général le remboursement dans un délai compris entre 1 et 10 jours, selon leur organisation interne et les contrôles nécessaires. »
Ce délai couvre le temps nécessaire à la vérification de la demande, à l’activation de la procédure de retour de prélèvement et, le cas échéant, à la notification du créancier. La réglementation européenne impose un cadre protecteur, mais chaque banque adapte ses processus opérationnels.
Recall de virement : rappel demandé par la banque ou le client
Le recall de virement (rappel de fonds) intervient dans plusieurs situations : double virement, erreur sur le montant, fraude détectée, suspicion d’arnaque, virement initié par erreur vers un mauvais destinataire. Dans ce cas, le virement est déjà parti dans les systèmes, voire déjà crédité sur le compte du bénéficiaire.
La banque émettrice sollicite alors la banque du bénéficiaire pour tenter de récupérer les fonds. Les informations communiquées évoquent un traitement au plus vite selon la banque, sans délai chiffré standard. Le temps nécessaire varie selon :
- la réactivité de la banque du bénéficiaire ;
- la coopération du bénéficiaire pour restituer les fonds ;
- la complexité de la fraude ou de l’erreur ;
- le nombre d’intermédiaires impliqués (correspondants bancaires étrangers, par exemple).
Dans les cas straightforward (double virement reconnu par le bénéficiaire), une restitution intervient parfois en quelques jours. Dans les situations de fraude ou de litige, la procédure s’étend fréquemment sur plusieurs semaines, voire davantage en cas d’action judiciaire.
Demande de retour de fonds : un droit jusqu’à 13 mois après le débit
Que le virement ait été rejeté, rappelé ou contesté après coup, une notion centrale entre en jeu : le délai légal de réclamation. Pour les opérations de paiement en Europe, la réglementation prévoit une fenêtre qui peut aller jusqu’à 13 mois calendaires après la date de débit pour une demande de retour de fonds, dans les cas d’opérations non autorisées ou mal exécutées.
« Le client dispose généralement d’un délai de 13 mois à compter du débit contesté pour signaler une opération de paiement non autorisée ou mal exécutée, conformément au cadre réglementaire applicable aux services de paiement en Europe. »
Ce délai légal ne signifie pas que le remboursement mettra 13 mois à intervenir. Il représente la période pendant laquelle le client peut agir. Une fois la réclamation enregistrée, la banque traite la demande selon sa procédure interne et la nature de l’opération (virement, prélèvement, carte, fraude suspectée).
Les délais selon la nature du problème : synthèse comparative
Pour mieux visualiser les différences de traitement, le tableau ci-dessous récapitule les délais habituellement observés pour la récupération de fonds selon les scénarios les plus courants. Les valeurs restent indicatives et reflètent les informations disponibles et les pratiques bancaires usuelles.
| Situation | Type de traitement | Délai indicatif de retour / remboursement | Remarques pratiques |
|---|---|---|---|
| Virement vers compte clôturé | Rejet automatique interbancaire | 3 à 7 jours ouvrés | Le virement est renvoyé à la banque émettrice puis recrédité au client. |
| Prélèvement SEPA frauduleux | Contestation + retour de prélèvement | 1 à 10 jours | Remboursement sous réserve de signalement et d’instruction du dossier. |
| Recall de virement (double virement, erreur, fraude) | Demande de rappel entre banques | Aucun délai fixe, traitement au plus vite | Dépend de la coopération de la banque réceptrice et du bénéficiaire. |
| Demande de retour de fonds (opération non autorisée / mal exécutée) | Réclamation client sur opération passée | Réclamation possible jusqu’à 13 mois calendaires après le débit | Le délai de traitement effectif varie selon la complexité du dossier. |
| Virement rejeté pour IBAN inexistant | Rejet technique | En général quelques jours ouvrés | Aucun délai standard officiel communiqué, dépend des systèmes de compensation. |
| Virement refusé pour fonds insuffisants | Refus par la banque émettrice | Refus immédiat (pas de débit définitif) | Le virement n’est pas exécuté, aucun retour de fonds à attendre. |
| Compte bloqué / saisie | Blocage ou rejet selon les instructions | Variable, aucun délai uniforme | Nécessite souvent des clarifications juridiques et des échanges supplémentaires. |
Fraude au virement : délais de blocage, de rappel et réalité des risques
Les rejets et rappels de virement sont étroitement liés à la lutte contre la fraude. Les établissements bancaires filtrent et analysent les flux pour détecter les opérations suspectes. Ce travail de surveillance influe directement sur les délais, en particulier lorsqu’un virement est gelé le temps d’une vérification.
Un taux de fraude faible, mais des montants en forte progression
Les statistiques récentes indiquent un taux de fraude global sur les virements de 0,0014 % au premier semestre 2025, contre 0,0010 % sur la même période en 2024. En volume d’opérations, la fraude reste donc marginale, mais les montants en jeu augmentent nettement.
Sur la même période, la valeur totale de la fraude atteint 230 millions d’euros, contre 160 millions d’euros l’année précédente, soit une hausse de 44 %. Le nombre de transactions frauduleuses progresse encore davantage, avec une augmentation de 107 %. En parallèle, le montant moyen par virement frauduleux descend à 2 104 euros (contre 3 023 euros auparavant), ce qui montre une multiplication des attaques sur des montants unitaires plus modestes.
Typologie des fraudes au virement : détournement, faux virement, falsification
Les données du premier semestre 2025 donnent une image précise de la fraude au virement :
- Détournement : 61 % des cas (contre 52 % en 2024). Il s’agit par exemple du changement frauduleux de coordonnées bancaires sur une facture ou dans un RIB déjà enregistré.
- Faux virement : 28 % (contre 39 % en 2024). On parle ici, entre autres, des arnaques au faux conseiller bancaire ou au faux support informatique qui amènent la victime à initier elle-même le virement.
- Falsification : 2 %, correspondant à des manipulations plus techniques des ordres de virement ou des supports papier.
- Autres : 9 %, catégorie qui regroupe différents schémas d’escroquerie ou d’abus de confiance.
En parallèle, le détournement de factures représente un préjudice estimé à 183 millions d’euros en 2024. Les entreprises comme les particuliers restent exposés, notamment lorsqu’ils règlent des factures par virement sur la base de coordonnées bancaires modifiées.
Fraude par manipulation : hausse marquée sur les virements en ligne
La fraudes par manipulation, où la victime initie elle-même le virement sous l’influence du fraudeur, prend une place significative :
- 41 % de la valeur totale de la fraude au premier semestre 2025, contre 32 % précédemment ;
- hausse de 31 % en six mois sur les virements en ligne ;
- augmentation de 54 % en un an.
Ce type de fraude rend le rappel de virement particulièrement délicat, car la banque considère souvent que l’ordre a été donné « volontairement ». Le blocage ou le rappel des fonds dépend alors de la vitesse de réaction du client et de la capacité de la banque à suspendre les fonds avant qu’ils ne disparaissent.
« En cas de fraude par manipulation, la rapidité de signalement du client et la coopération des établissements bancaires déterminent largement les chances de récupérer les fonds. Chaque heure compte. »
Dans ces situations, un virement peut être temporairement gelé ou rappelé si la banque réagit avant la dispersion des fonds vers d’autres comptes, souvent situés à l’étranger. Les délais de récupération restent là encore très variables.
Virements instantanés et virements en ligne : impact sur les délais en cas de problème
Les virements instantanés et les virements en ligne notifiés en temps réel transforment la gestion du risque. Les taux de fraude diffèrent selon le type d’opération :
- Virement instantané : taux de fraude de 0,0434 % (0,0465 % en 2024) ;
- Virement via banque en ligne : taux de fraude de 0,0059 % (0,0044 % en 2024).
Le virement instantané offre une exécution quasi immédiate, mais réduit fortement la fenêtre de blocage ou de rappel. Une fois les fonds crédités sur le compte du bénéficiaire, la récupération relève largement de la négociation et, en cas de fraude, de la coopération des autorités et des établissements impliqués.
Chronologie concrète : du rejet de virement au recrédit sur le compte
Pour mieux appréhender les délais, il est utile de visualiser la chronologie d’un virement et les différents points où un rejet ou un rappel intervient. Cette approche clarifie ce qui se passe « entre temps » lorsque l’argent semble introuvable.
Étapes clés d’un virement classique
Un virement classique suit généralement le parcours suivant :
- Ordre de virement saisi et validé par le client sur l’espace en ligne, en agence ou via un fichier de paiement (pour les entreprises).
- Contrôles internes par la banque émettrice : vérification de la provision, conformité réglementaire, cohérence du profil client.
- Transmission au système interbancaire (SEPA) à l’horaire de cut-off prévu.
- Réception par la banque du bénéficiaire, qui crédite le compte si tout est conforme.
- Mise à disposition des fonds sur le compte du bénéficiaire, puis affichage définitif du débit sur le compte de l’émetteur.
Un rejet peut intervenir à plusieurs niveaux : refus dès l’origine (fonds insuffisants), rejet interbancaire (IBAN invalide, compte clôturé), ou encore blocage par la banque du bénéficiaire en cas de suspicion de fraude ou de compte inactif.
Que se passe-t-il pendant les « jours de flottement » ?
Lorsqu’un client n’aperçoit plus ses fonds et n’a pas encore reçu de recrédit, plusieurs opérations internes sont souvent en cours :
- la banque du bénéficiaire traite le message de rejet ou de retour de fonds ;
- les systèmes de compensation exécutent les flux de reversement ;
- la banque émettrice attend la confirmation définitive avant de recréditer le compte du client ;
- des contrôles additionnels peuvent être appliqués en cas de profil atypique ou de montant conséquent.
Ce « flottement » explique les délais de 3 à 7 jours ouvrés observés pour un virement vers compte clôturé ou les quelques jours nécessaires à la finalisation d’un recall réussi. Un suivi régulier dans l’espace client en ligne permet de visualiser le changement de statut de l’opération (émis, en cours, rejeté, remboursé).
Virement rejeté ou virement bloqué : deux réalités différentes
Un point de confusion fréquent concerne la différence entre virement rejeté et virement bloqué. Le rejet signifie que l’ordre ne se termine pas correctement et que les fonds retournent ou restent sur le compte d’origine. Le blocage, lui, indique qu’un contrôle ou une mesure particulière suspend temporairement l’opération.
Un virement peut être bloqué pour des raisons de sécurité, de conformité ou en application de sanctions. Dans ce cas, l’argent n’apparaît ni sur le compte du bénéficiaire, ni comme définitivement recrédité chez l’émetteur. Le délai de résolution dépend des investigations internes et, parfois, d’instructions extérieures (autorités, régulateurs, demandes judiciaires).
Pour approfondir les démarches à entreprendre lorsqu’un virement semble figé, une ressource complémentaire est accessible ici : /virement-bloque-solutions/.
Réagir en cas de virement rejeté : les bons réflexes pour limiter les délais
Face à un virement rejeté ou à un retour de fonds retardé, quelques actions concrètes permettent de clarifier la situation et, souvent, d’accélérer la résolution. L’objectif consiste à identifier rapidement la cause du problème pour adapter la démarche.
Analyser le motif de rejet ou de blocage
Les banques attribuent un code ou un libellé à chaque rejet ou retour de virement. Ces informations apparaissent parfois de manière abrégée dans l’historique d’opérations, sous forme de codes techniques ou de formulations standardisées.
Les motifs les plus fréquents sont les suivants :
- Compte clôturé ou « account closed » ;
- IBAN incorrect ou « invalid account » ;
- Fonds insuffisants ;
- Blocage réglementaire ou judiciaire ;
- Suspicion de fraude ou d’opération inhabituelle.
En cas de doute sur la signification du motif, un échange direct avec le service client ou le conseiller bancaire reste la solution la plus rapide pour obtenir une interprétation claire et des indications sur les délais à prévoir.
Contacter la banque au bon moment et avec les bonnes informations
Pour réduire au minimum les délais de traitement, le contact avec la banque gagne en efficacité lorsque le client rassemble en amont certains éléments :
- numéro de compte émetteur ;
- montant exact et date du virement ;
- IBAN du bénéficiaire ;
- capture ou détail du message de rejet affiché en ligne ;
- contexte éventuel (facture réglée, achat, remboursement, etc.).
Ces informations permettent au conseiller de retrouver immédiatement l’opération dans les systèmes et de visualiser son statut précis. En fonction du motif identifié, il indique s’il s’agit d’un rejet, d’un blocage ou d’un rappel, et communique un ordre de grandeur du délai restant.
Quand engager une réclamation formelle ?
Si le délai annoncé par la banque est dépassé sans explication, ou si le client conteste la manière dont l’opération a été exécutée, une réclamation écrite peut devenir nécessaire. Cette démarche enclenche en général un traitement par le service dédié aux litiges et aux relations clients.
La réclamation s’appuie sur :
- la date de l’ordre de virement et du débit ;
- les justificatifs (facture, contrat, e-mails) ;
- le détail des échanges déjà tenus avec la banque ;
- l’objet précis de la demande (remboursement, explication, correction d’erreur, etc.).
Le délai de réponse d’une réclamation varie d’une banque à l’autre. En cas de désaccord persistant, le recours au médiateur bancaire constitue une voie de règlement supplémentaire. Ce processus s’inscrit dans le délai global de 13 mois à compter du débit contesté pour les opérations non autorisées ou mal exécutées.
Anticiper les rejets et sécuriser ses virements : bonnes pratiques
Limiter les rejets de virement et les blocages préventifs réduit mécaniquement les périodes d’attente pour récupérer l’argent. Quelques réflexes renforcent la fiabilité des paiements, qu’il s’agisse de virements ponctuels, permanents ou instantanés.
Vérifier systématiquement les coordonnées bancaires
La vérification des coordonnées bancaires du bénéficiaire reste une étape clé pour éviter les erreurs de destinataire et les rejets techniques. Une méthode simple consiste à :
- contrôler visuellement chaque segment de l’IBAN (code pays, clé, code banque, code guichet, numéro de compte, clé RIB) ;
- comparer l’IBAN reçu avec ceux déjà utilisés pour ce même fournisseur ou partenaire ;
- contacter par téléphone un interlocuteur connu si un RIB « modifié » est reçu par e-mail.
Une erreur d’IBAN qui aboutit à un crédit sur un compte tiers non souhaité ne relève plus d’un simple rejet. La récupération des fonds dépend alors d’un recall et de la coopération du bénéficiaire, ce qui allonge les délais et complique la procédure.
Surveiller les virements récurrents et les bénéficiaires enregistrés
Les virements permanents et les bénéficiaires enregistrés simplifient la gestion courante, mais doivent rester sous contrôle. Plusieurs points de vigilance émergent :
- mise à jour des RIB des fournisseurs et prestataires ;
- suppression des bénéficiaires devenus obsolètes ;
- vérification ponctuelle des virements automatiques d’abonnements ou de loyers.
Un virement permanent vers un compte clôturé entraîne un rejet à chaque échéance, avec autant d’alertes à gérer et de délais de retour de fonds à suivre. Une revue annuelle de la liste des bénéficiaires simplifie nettement la gestion et limite ce type de situation.
Gérer les virements importants avec une procédure renforcée
Pour les montants significatifs, une approche plus rigoureuse réduit les risques d’erreur ou de fraude. Quelques leviers efficaces :
- double validation interne pour les paiements d’entreprise ;
- appels de vérification auprès des fournisseurs pour confirmer les changements de RIB ;
- segmentation des paiements en plusieurs virements si le contexte l’autorise.
Cette organisation augmente la probabilité de détecter une anomalie avant l’émission définitive de l’ordre. En cas de doute sur un virement déjà parti, une réaction rapide auprès de la banque favorise les chances de blocage ou de rappel dans des délais plus courts.
Virement rejeté : liens utiles avec d’autres situations courantes
Le virement rejeté s’inscrit dans un ensemble plus large de problématiques liées aux virements bancaires : virement bloqué, virement suspendu pour contrôle, erreur de bénéficiaire, contestation après débit. Une vision globale aide à adopter les bons réflexes selon chaque cas.
Pour approfondir la compréhension des mécanismes d’exécution, des délais standard et des spécificités des virements nationaux et internationaux, un guide dédié aux virements bancaires est accessible : /virement-bancaire-guide/. Ce contenu complète utilement les informations sur les retours de fonds, les rejets et les rappels d’opérations.
Lorsqu’un virement ne revient pas automatiquement sur le compte malgré un apparent rejet, ou lorsqu’il reste en attente sans explication, la situation se rapproche d’un virement bloqué. Les solutions envisageables et les démarches associées sont détaillées ici : /virement-bloque-solutions/. Cette ressource apporte un éclairage sur les blocages de conformité, les mesures de lutte contre la fraude et les pistes de déblocage.
Enfin, dans les scénarios où le virement ne passe pas, où l’opération s’affiche comme refusée ou annulée, le sujet se rattache directement aux problématiques de virement rejeté. Pour explorer les motifs possibles et les gestes à adopter en cas de rejet répété, le contenu disponible sur /virement-rejete-que-faire/ permet de compléter la compréhension des causes et des démarches adaptées.









