
Obtenir un prêt personnel rapide sous 48h repose sur une mécanique bien rodée : analyse de solvabilité accélérée, traitement automatisé du dossier et virement bancaire prioritaire. Les banques et organismes de crédit en ligne ont affiné leurs processus pour répondre aux besoins urgents de trésorerie sans négliger le cadre légal.
Entre mini‑prêt instantané, crédit personnel express et délai classique après rétractation, les écarts de calendrier restent importants. Les nuances se jouent sur le montant, le profil de l’emprunteur, la qualité du dossier et les nouvelles règles qui arrivent en 2026. Les lignes qui suivent éclairent chaque étape, du clic initial à la réception effective des fonds sur le compte.
| Éléments clés | Synthèse rapide |
| Objectif du prêt | Financer rapidement un besoin personnel sans justificatif spécifique |
| Délai d’obtention | Versement possible sous 24 à 48h selon les organismes ⚡ |
| Conditions principales | Revenus stables, taux d’endettement raisonnable, pièces justificatives simples |
| Étapes rapides | Simulation en ligne → dépôt de dossier → validation → virement |
| Avantages | Procédure simplifiée, réponse rapide, flexibilité d’usage |
Simulateur de pret personnel rapide – Verifiez votre eligibilite en 1 minute
| Mois | Mensualite | Capital | Interets | Capital restant du |
|---|
Prêt personnel rapide : définition, usages et fonctionnement sous 48h
Un prêt personnel rapide désigne un crédit à la consommation accordé en ligne ou en agence, avec une réponse quasi immédiate et un déblocage de fonds en 24 à 48 heures dans les cas les plus réactifs. Le contrat finance librement vos projets : rénovation, trésorerie, achat d’équipement, voyage, frais imprévus ou regroupement de dépenses, sans justificatif de dépense.
Ce type de financement repose sur un cadre juridique précis : il s’agit d’un crédit à la consommation amortissable, à mensualités fixes, avec un TAEG encadré et une durée supérieure à trois mois. Les montants accordés vont en général de 200 € à 75 000 €, avec une plage courante de 5 000 à 15 000 € pour un prêt personnel rapide en ligne.
Prêt personnel rapide vs mini‑prêt instantané
Les offres marketing parlent souvent de crédit « immédiat » ou « en quelques clics ». En réalité, deux familles de produits coexistent :
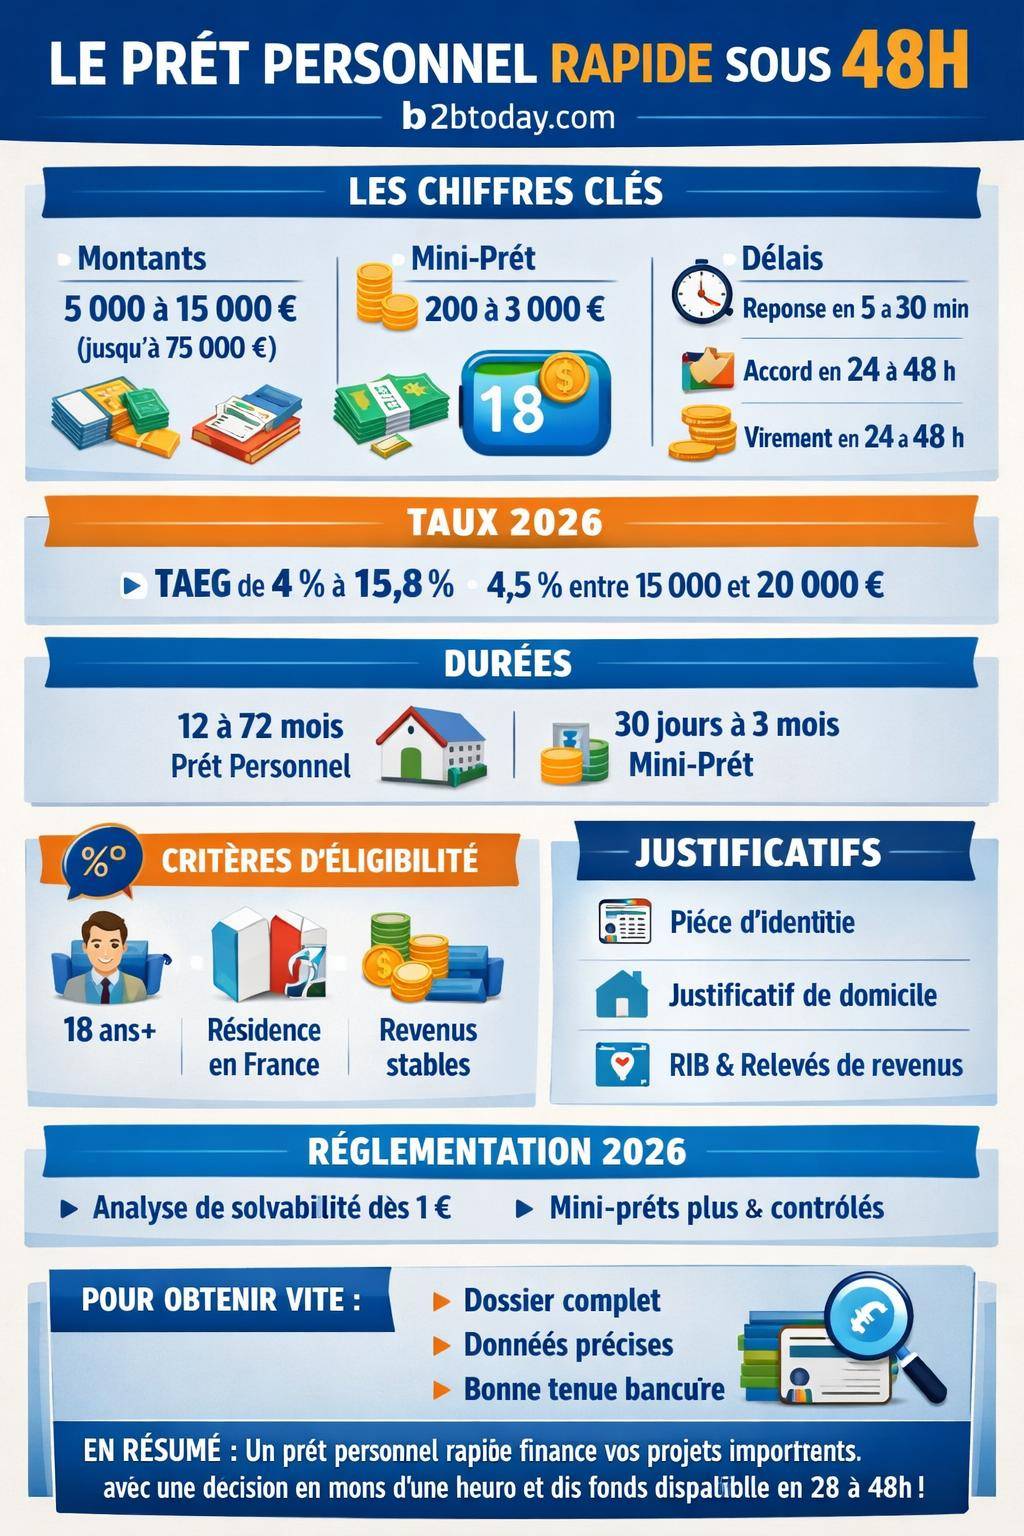
- Mini‑prêt instantané : montant réduit, en général de 200 € à 3 000 €, procédure ultra simplifiée et virement possible le jour même.
- Prêt personnel rapide en ligne : montant plus élevé (5 000 à 15 000 € ou plus), étude de solvabilité complète, réponse en environ 30 minutes et versement en 24 à 48 heures.
Le prêt personnel express vise des projets plus conséquents, avec un échéancier étalé sur plusieurs mois ou années. Le mini‑crédit répond plutôt à un besoin ponctuel de trésorerie, sur une durée très courte, souvent coûteuse en proportion.
Prêt personnel rapide : caractéristiques clés en 2026
Les organismes de crédit structurent leurs offres autour de quelques paramètres clés : montant, durée, taux, conditions d’accès et rapidité de déblocage. Les données suivantes donnent un ordre de grandeur du marché, illustré avec une grille type d’un grand acteur comme Sofinco.
| Caractéristique | Prêt personnel rapide | Mini‑prêt instantané |
|---|---|---|
| Montant | 5 000 € à 15 000 € (jusqu’à 75 000 € selon établissements) | 200 € à 3 000 € |
| Durée | > 3 mois, jusqu’à 72 mois fréquents | 30 jours à 3 mois |
| Réponse de principe | Environ 30 minutes | 15 minutes en moyenne |
| Déblocage des fonds | 24 à 48 h après validation du dossier | Jour même pour un mini‑prêt instantané |
| TAEG indicatif (Sofinco 2026) | 4,00 % à 15,80 %, TAEG fixe 4,50 % entre 15 000 et 20 000 € | Souvent plus élevé, dépend du profil et de la durée |
| Justificatifs | Pièce d’identité, RIB, justificatifs de revenus et de domicile | Procédure allégée, mais contrôles renforcés à partir de 2026 |
Les délais réels pour obtenir un prêt personnel sous 48h
Obtenir un crédit rapide ne repose pas uniquement sur la vitesse de traitement de la banque. Le calendrier dépend du moment où vous déposez la demande, de la complétude de votre dossier, du type de virement et des contraintes règlementaires.
Pour un prêt personnel rapide en ligne, un schéma de délai courant ressemble à ceci : réponse de principe en 5 à 30 minutes, acceptation définitive en 24 à 48 heures après vérification des pièces, puis mise à disposition des fonds dans un délai de 24 à 48 heures supplémentaires. Certaines options de virement express permettent de condenser ces étapes.
Réponse de principe : 5 à 30 minutes
La réponse de principe correspond à l’avis immédiat délivré par le simulateur ou le formulaire de demande en ligne. L’établissement analyse les informations déclarées (revenus, charges, situation professionnelle, montant demandé) via un algorithme de scoring.
Dans la plupart des cas, cette première réponse tombe en 5 à 30 minutes. Elle reste conditionnelle : le prêteur valide ensuite la concordance entre vos déclarations et les justificatifs fournis. Une réponse favorable à ce stade ne vaut pas accord définitif.
« Une réponse de principe positive signifie que votre profil entre dans les critères généraux du prêteur. L’accord final dépend toujours de l’analyse approfondie de vos documents et de votre inscription éventuelle au FICP. »
Acceptation définitive : 24 à 48 heures après les documents
L’acceptation définitive intervient une fois la vérification documentaire achevée. L’organisme contrôle :
- votre identité et votre adresse ;
- vos bulletins de salaire ou justificatifs de revenus ;
- vos charges et crédits en cours ;
- la cohérence de votre endettement avec vos revenus.
Lorsque tous les documents arrivent dans les temps, les équipes traitent le dossier sous 24 à 48 heures. Une validation plus rapide reste possible pour les demandes simples, déposées en semaine, pendant les heures d’ouverture des services.
Disponibilité des fonds : 24 à 48 heures après l’accord
Une fois l’accord définitif obtenu, la banque lance un virement bancaire vers votre compte. Les fonds sont en général visibles sous 24 à 48 heures, selon les délais interbancaires habituels et le moment du déclenchement (avant ou après l’heure limite de traitement des virements).
Dans le cadre d’un mini‑prêt instantané (entre 200 et 3 000 €), certains acteurs réalisent le virement le jour même, voire en quelques heures, souvent contre des frais supplémentaires ou via un virement instantané SEPA.
Virement express : moins de 24 heures, sous conditions
Plusieurs établissements proposent une option de virement express. Le principe : une fois la validation finale prononcée, un virement prioritaire part vers votre compte dans un délai inférieur à 24 heures ouvrées, voire le jour même.
Cette option s’affiche généralement comme un service payant. Le coût se situe autour de 20 à 50 €, avec un délai annoncé le jour même de l’acceptation pour les dossiers validés avant une certaine heure (cut‑off bancaire).
Étapes pour obtenir un prêt personnel rapide sous 48h
Obtenir un crédit en 48h repose sur une série d’étapes bien ordonnées. Chaque phase peut raccourcir ou rallonger le délai total selon la réactivité de l’emprunteur et l’organisation de l’organisme de crédit.
L’objectif consiste à limiter les allers‑retours entre vous et le prêteur. Plus votre demande est précise et documentée, plus le processus reste fluide.
1. Préparer son dossier avant la demande
La phase de préparation conditionne fortement la rapidité globale. Elle consiste à rassembler en amont les pièces justificatives généralement demandées pour un prêt personnel supérieur à 3 000 € :
- Copie de la pièce d’identité recto‑verso (carte nationale ou passeport valide) ;
- Justificatif de domicile récent (facture d’énergie, téléphone, quittance de loyer) ;
- Relevé d’identité bancaire (RIB) au format IBAN/BIC ;
- 3 derniers bulletins de paie pour les salariés ;
- Dernier avis d’imposition pour les indépendants ou professions libérales ;
- le cas échéant, relevés des crédits en cours pour affiner l’analyse d’endettement.
Certains organismes demandent uniquement ces justificatifs au‑delà de 3 001 €. En‑dessous, la procédure reste parfois allégée, tout en respectant les obligations de vérification de solvabilité.
2. Remplir le formulaire en ligne avec précision
La plupart des demandes de prêts personnels rapides se font aujourd’hui en ligne. Le formulaire vous interroge sur :
- votre identité et votre situation familiale ;
- votre statut professionnel (CDI, CDD, indépendant, retraité, étudiant) ;
- vos revenus nets et vos charges fixes ;
- vos crédits en cours ;
- le montant et la durée souhaités.
Les informations saisies alimentent la fiche de dialogue, obligatoire pour les contrats conclus à distance (en ligne ou par téléphone). Ce document fonctionne comme une déclaration sur l’honneur de vos revenus, charges et niveau d’endettement. Le prêteur s’appuie dessus pour orienter la proposition de financement.
3. Signature électronique et envoi des justificatifs
Une fois la simulation validée, l’organisme vous adresse une offre de crédit. En ligne, la signature électronique s’effectue par code SMS, lien sécurisé ou certificat numérique. Cette étape enclenche formellement le processus de mise en place du prêt.
Dans la foulée, vous transmettez vos pièces justificatives par téléchargement sécurisé. Une bonne pratique consiste à renommer clairement chaque document (ex : « CNI_recto_verso.pdf », « Bulletin_paie_mars.pdf ») pour faciliter le traitement en back‑office.
4. Analyse de solvabilité et accord final
Une équipe de gestion de crédit, soutenue par des algorithmes, contrôle vos documents et procède à une analyse de solvabilité détaillée. Cette analyse couvre :
- la stabilité de vos revenus et de votre situation professionnelle ;
- le niveau de vos charges et crédits en cours ;
- votre taux d’endettement et votre reste à vivre ;
- votre situation au regard des fichiers bancaires (FICP).
Lorsque tous les critères d’octroi sont respectés, l’établissement prononce un accord définitif. Dans le cas contraire, il peut proposer un montant inférieur, une durée différente ou refuser la demande.
Réglementation 2026 : ce qui change pour les prêts personnels rapides
Le cadre réglementaire autour des crédits rapides évolue. À partir du 20 novembre 2026, les règles se renforcent pour les mini‑crédits et les paiements fractionnés sur une durée inférieure ou égale à trois mois.
L’objectif consiste à éviter les situations de surendettement liées à des financements très rapides, parfois consentis sans analyse approfondie de la solvabilité réelle de l’emprunteur.
Analyse de solvabilité renforcée dès 1 €
La réforme impose une analyse de solvabilité renforcée pour tout crédit à la consommation, dès 1 € et jusqu’à 100 000 €, y compris :
- les mini‑crédits inférieurs à 200 € ;
- les paiements fractionnés sur trois mois ou moins ;
- les solutions de type « acheter maintenant, payer plus tard ».
Concrètement, même un petit crédit express doit faire l’objet d’une vérification réelle de vos capacités de remboursement. La logique de rapidité ne disparaît pas, mais la vérification des revenus, charges et dettes en cours devient systématique.
« À compter du 20 novembre 2026, les mini‑crédits et les paiements fractionnés deviennent pleinement soumis aux exigences d’analyse de solvabilité applicables aux autres crédits à la consommation. »
Impact sur la rapidité des crédits
Les organismes de crédit adaptent leurs outils pour mener ces contrôles sans alourdir exagérément les délais. L’automatisation joue un rôle central dans cette évolution. Les plateformes connectent de plus en plus leurs systèmes aux bases de données fiscales et sociales (avec votre accord) pour sécuriser les décisions.
Pour un prêt personnel rapide, la conséquence concrète reste une vérification plus structurée de la solvabilité, mais la promesse d’une réponse en moins d’une heure demeure réaliste, surtout pour les dossiers standard. Les mini‑crédits sans question ni justificatif deviennent, eux, beaucoup plus rares.
Conditions d’éligibilité à un prêt personnel rapide
Un prêt personnel rapide sous 48h ne s’adresse pas uniquement aux profils « parfaits », mais l’accès reste conditionné à un socle de critères légaux et financiers. Comprendre ces critères évite les refus en chaîne et les pertes de temps.
Critères d’accès généraux
La plupart des établissements exigent au minimum :
- avoir plus de 18 ans ;
- résider en France de manière stable ;
- disposer de droits civiques (absence d’incapacité juridique) ;
- justifier de revenus réguliers (salaire, pension, revenus d’activité indépendante, allocations pérennes).
Chaque organisme applique ensuite ses propres filtres internes : ancienneté dans l’emploi, type de contrat de travail, niveau de revenu minimal, statut locataire ou propriétaire.
Analyse de solvabilité et taux d’endettement
L’analyse de solvabilité repose sur un élément central : le taux d’endettement. Ce ratio exprime le poids de vos mensualités de crédit par rapport à vos revenus nets.
La formule reste simple :
- Taux d’endettement = (total des mensualités de crédit / revenus nets mensuels) x 100.
Les établissements visent en général un taux d’endettement maximal de 35 %. Un exemple concret : avec 1 800 € de revenus et 500 € de charges de crédit, votre taux d’endettement atteint 28 % (500 / 1 800), ce qui reste en‑dessous des seuils couramment admis.
Certains dossiers montent jusqu’à 45 % théoriques lorsque le reste à vivre s’avère confortable (revenus élevés, peu de charges fixes). Le prêteur tient compte de votre budget global, pas seulement du pourcentage brut.
Consultation du FICP et risques de fichage
Les prêteurs consultent le Fichier national des Incidents de remboursement des Crédits aux Particuliers (FICP) pour vérifier l’absence d’incident majeur sur vos crédits en cours. Cette consultation est obligatoire dans la plupart des cas.
La réglementation prévoit quelques exceptions de faible montant (crédits de moins de 201 € ou durée très courte inférieure à trois mois). Cependant, la tendance 2026 oriente vers une vérification généralisée, y compris sur les petits montants, afin de limiter les enchaînements de crédits express non maîtrisés.
Justificatifs et pièces à fournir pour accélérer le traitement
Les justificatifs représentent souvent le point de friction principal. Un document manquant ou illisible retarde immédiatement la validation. Une bonne organisation en amont améliore nettement la réactivité de la banque.
Liste standard de justificatifs pour un prêt personnel rapide
Pour un crédit supérieur à 3 000 €, les établissements exigent généralement :
- Copie de la pièce d’identité recto‑verso valide ;
- Justificatif de domicile de moins de trois mois ;
- RIB au nom de l’emprunteur ;
- 3 derniers bulletins de salaire pour les salariés ;
- Avis d’imposition pour les non‑salariés ;
- éventuellement, relevés de compte récents pour vérifier la cohérence globale du budget.
Contrairement à un prêt sans justificatif d’utilisation, ces documents ne servent pas à contrôler l’achat, mais à évaluer votre capacité de remboursement. Le prêt personnel classique ne vous impose pas de justificatif de dépense : vous utilisez les fonds comme vous le souhaitez.
Numérisation et qualité des pièces fournies
Pour un traitement rapide, la qualité des fichiers transmis joue un rôle réel. Quelques réflexes facilitent le travail des équipes en charge des dossiers :
- scanner les documents au format PDF plutôt que de simples photos floues ;
- vérifier la lisibilité des montants, dates et identités ;
- éviter les captures partielles (document tronqué, page manquante) ;
- respecter la limite de taille imposée par la plateforme.
Un dossier complet, clair et structuré réduit considérablement le risque de demande complémentaire et donc les délais.
TAEG, coût total et baromètre des taux 2026
Un prêt personnel rapide reste un crédit à la consommation, avec un coût global qu’il convient de maîtriser. La vitesse de déblocage des fonds ne doit pas masquer le niveau du TAEG et le montant des mensualités.
Comprendre le TAEG et le taux débiteur
Le TAEG (Taux Annuel Effectif Global) intègre le taux nominal (ou débiteur), les frais de dossier, les frais annexes et, le cas échéant, le coût de l’assurance imposée par le prêteur. C’est l’indicateur de référence pour comparer deux offres de crédit sur des bases similaires.
En 2026, un acteur comme Sofinco propose :
- un TAEG fixe de 4,50 % pour des montants de 15 000 à 20 000 € ;
- une plage globale de 4,00 % à 15,80 % selon le montant, la durée et le profil.
Le taux débiteur associé évolue entre 3,928 % et 14,759 %. Les durées les plus longues et les profils plus risqués profilent vers le haut de la fourchette.
Durées de remboursement et impact sur la mensualité
Les baromètres de taux pour 2026 couvrent en général des durées de 12 à 72 mois pour un prêt personnel rapide. Allonger la durée réduit la mensualité, mais augmente le coût total du crédit. À l’inverse, une durée courte concentre l’effort sur une mensualité plus élevée.
Un équilibre se dessine autour de la capacité de remboursement mensuelle. Mieux vaut viser une mensualité absorbable sans tension plutôt qu’une durée trop courte difficile à honorer dans la durée.
Assurance emprunteur et options associées
Pour un prêt personnel rapide, l’assurance emprunteur n’est pas imposée par la loi. Elle reste cependant très fréquente dans les offres standard, surtout lorsque le montant dépasse quelques milliers d’euros.
Assurance facultative ou imposée par le prêteur
Sur le plan légal, l’assurance n’a pas un caractère obligatoire pour un crédit à la consommation. En pratique, certains organismes conditionnent cependant l’octroi du prêt à la souscription de leur propre contrat d’assurance groupe, couvrant notamment le décès, la perte totale et irréversible d’autonomie ou l’incapacité de travail.
Cette assurance augmente le coût global, mais sécurise le remboursement en cas d’aléa grave. Une analyse précise du rapport coût / niveau de protection permet de juger de sa pertinence selon votre situation personnelle et familiale.
Options de virement express et services additionnels
Outre l’assurance, certains acteurs proposent plusieurs options payantes :
- virement express le jour même de l’acceptation (20 à 50 €) ;
- modulation de mensualités après quelques mois de remboursement ;
- report ponctuel d’échéance ;
- espace client en ligne pour suivre le capital restant dû et l’historique des paiements.
Ces services peuvent être utiles si vous gérez plusieurs projets simultanés. Ils doivent cependant rester cohérents avec le coût total du crédit et votre stratégie budgétaire.
Stratégies pour maximiser ses chances d’obtenir un prêt sous 48h
Obtenir un accord rapide ne repose pas sur la chance. Quelques bonnes pratiques renforcent la solidité de votre profil et la fluidité de votre dossier. L’objectif consiste à rassurer le prêteur sur votre capacité réelle de remboursement et sur votre sérieux administratif.
Soigner son profil bancaire avant la demande
Les établissements de crédit accordent une attention particulière aux trois derniers relevés bancaires lorsqu’ils les demandent. Quelques points améliorent votre image financière :
- éviter les découverts récurrents dans les semaines précédant la demande ;
- régler les incidents de paiement éventuels avant de solliciter un nouveau crédit ;
- stabiliser vos dépenses pour montrer une gestion régulière.
Une situation bancaire nette, sans rejets ni incidents, accélère l’acceptation définitive du dossier.
Ajuster le montant et la durée à sa capacité réelle
Un montant légèrement inférieur, associé à une durée adaptée, renforce les chances d’accord. Un projet à 7 500 € accepté rapidement vaut souvent mieux qu’une demande à 10 000 € refusée après plusieurs jours d’instruction.
Les simulateurs de crédit permettent d’ajuster finement le schéma : montant, durée, mensualité, taux, coût total. En calibrant votre projet, vous restez dans une zone d’endettement compatible avec les critères du marché.
Comparer les offres de prêts personnels rapides
Les écarts entre organismes restent sensibles, tant sur les taux que sur les frais annexes et la souplesse de gestion. Pour un projet important, un guide du crédit et des prêts bancaires offre une base solide pour comparer méthodes d’octroi, délais, TAEG et conditions contractuelles.
Un comparatif en amont évite de multiplier les demandes simultanées, ce qui brouille votre image auprès des prêteurs. Une démarche ciblée, vers deux ou trois acteurs maximum, permet souvent d’obtenir une réponse rapide et adaptée à votre profil.









