
Obtenir un prêt personnel en 2026 ne se résume plus à signer une offre de crédit en ligne en quelques clics. Les écarts de TAEG entre deux profils similaires atteignent un ratio de 1 à 7, et un simple détail dans votre dossier peut faire basculer votre taux dans le haut de la fourchette.
Entre taux moyens de la Banque de France, seuils de taux d’usure, politique de risque des banques et plateformes spécialisées, le paysage du crédit à la consommation change vite. Les meilleurs profils profitent de taux proches des planchers, quand d’autres se retrouvent avec des mensualités alourdies pendant des années…
| Facteur | Impact sur le taux | Conseil 2026 |
|---|---|---|
| Score de crédit | Très fort : plus il est élevé, plus le taux baisse | Vérifie ton dossier et corrige les erreurs avant toute demande |
| Durée du prêt | Longue durée = taux plus élevé | Favorise une durée courte si ton budget le permet |
| Stabilité professionnelle | Impact moyen mais rassure les banques | Fourni des justificatifs récents (CDI, ancienneté) |
| Taux d’endettement | Impact fort : au-delà de 35 %, ton taux grimpe | Rembourse ou regroupe tes crédits avant la demande |
| Concurrence entre banques | Peut faire varier le taux de plusieurs points | Fais jouer les comparateurs et demandes simultanées |
Simulateur de Pret Personnel – Estimez Votre Taux 2026
| Duree | Taux estime | Mensualite | Cout total |
|---|
Prêt personnel en 2026 : contexte, tendances et nouveaux repères
Le prêt personnel occupe une place centrale dans le financement des projets des ménages : travaux, voiture, rachat de dettes, trésorerie… En 2026, la logique d’octroi ne repose plus uniquement sur un barème standard. Les banques appliquent une tarification fine, indexée sur le risque, le montant, la durée et le profil de l’emprunteur.
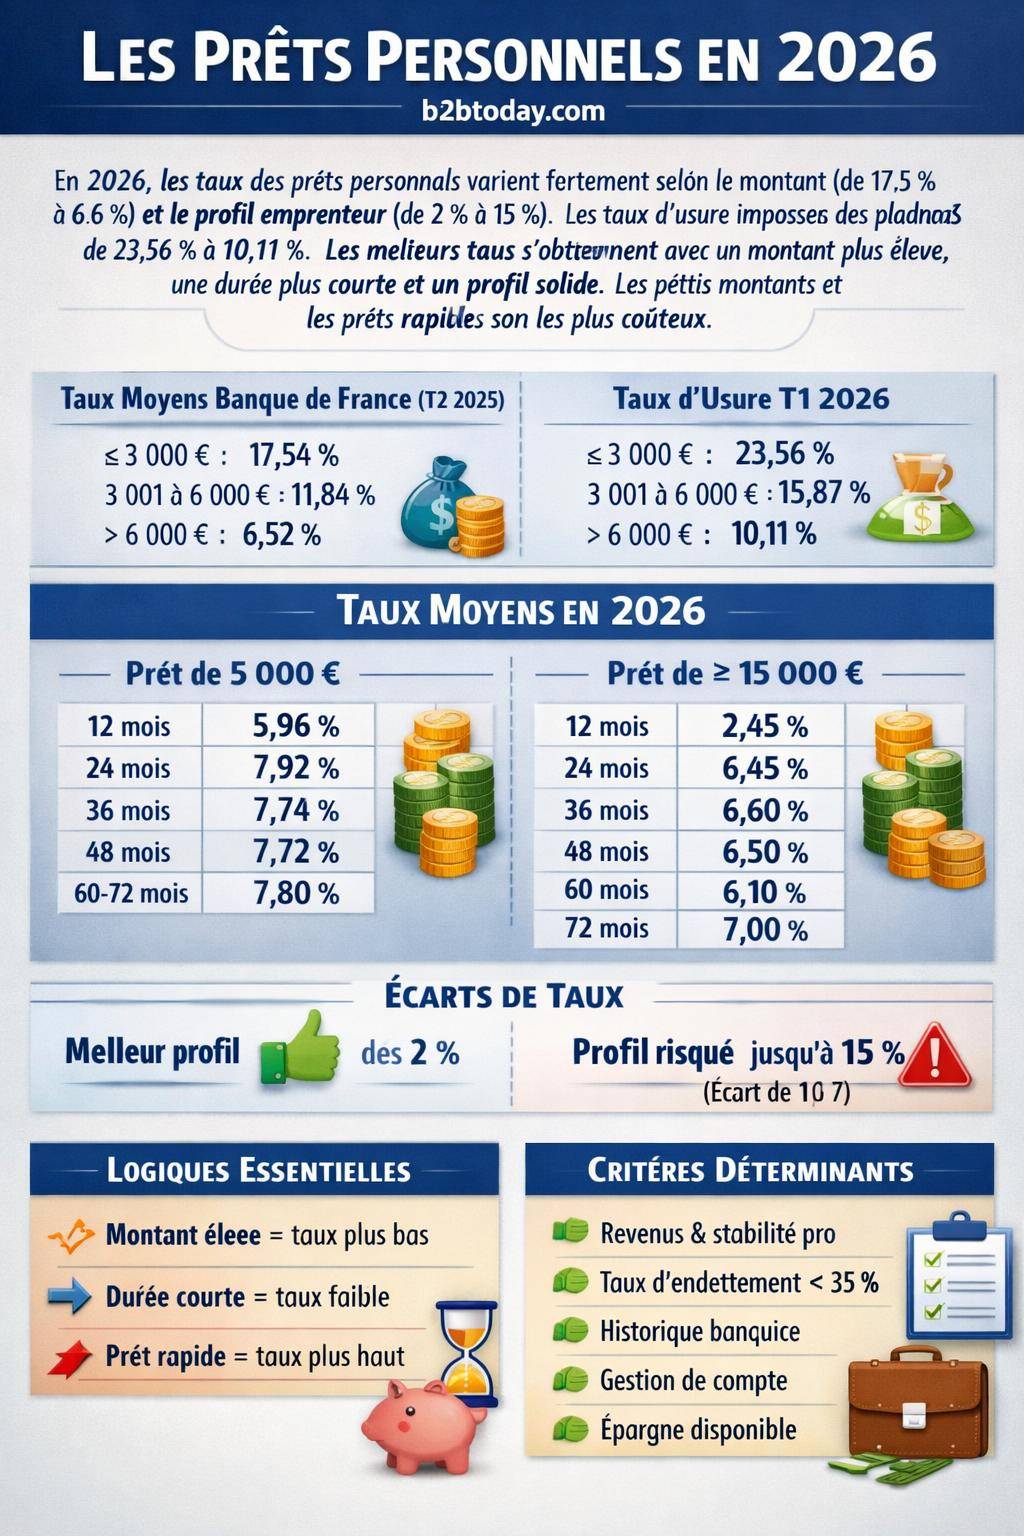
Les données issues de la Banque de France pour 2025 illustrent ces écarts. Les taux moyens observés au deuxième trimestre 2025 pour les prêts personnels varient déjà fortement selon le montant :
| Montant du prêt | TAEG moyen BDF T2 2025 |
|---|---|
| ≤ 3 000 € | 17,54 % |
| 3 001 à 6 000 € | 11,84 % |
| > 6 000 € | 6,52 % |
On observe déjà une tendance nette : plus le montant emprunté augmente, plus le taux moyen recule. Les ménages qui limitent leur crédit à quelques milliers d’euros paient donc des taux élevés, parfois proches des plafonds légaux.
« Pour un prêt personnel, un emprunteur peut payer jusqu’à sept fois plus cher qu’un autre, uniquement à cause de son profil de risque et de la qualité de son dossier. »
En parallèle, les taux d’usure publiés pour le 1er trimestre 2026 fixent des plafonds clairs :
| Montant du prêt | Taux d’usure T1 2026 |
|---|---|
| ≤ 3 000 € | 23,56 % |
| 3 001 à 6 000 € | 15,87 % |
| > 6 000 € | 10,11 % |
Les banques et organismes de crédit ajustent leurs offres dans ces bornes. Le meilleur taux se situe donc quelque part entre le plancher pratiqué par les acteurs les plus agressifs et le plafond de l’usure. Votre objectif consiste à vous rapprocher du bas de la fourchette, sans mauvaises surprises dans les frais.
Comment les taux sont calculés : montant, durée et TAEG expliqué simplement
Le TAEG (Taux Annuel Effectif Global) agrège tous les coûts liés à votre crédit : taux débiteur, frais de dossier, assurance facultative (lorsqu’elle est intégrée), frais annexes. C’est ce TAEG qui sert de référence au taux d’usure et qui permet de comparer objectivement deux offres.
Pour un même emprunteur, le taux varie en fonction de deux paramètres clés : le montant du prêt et la durée de remboursement. Les données prévisionnelles 2026 montrent des tendances très structurées.
Impact du montant sur le taux de prêt personnel en 2026
Les grilles de taux 2026 indiquent clairement une hiérarchie. Quelques repères par tranche de montant (taux moyens observés) :
| Montant & durée | Taux bas (bon profil) | Taux moyen (profil standard) |
|---|---|---|
| 3 000 à 4 999 € – 36 mois | 4,96 % | 11,44 % |
| 5 000 à 9 999 € – 36 mois | 4,96 % | 6,95 % |
| 10 000 à 14 999 € – 60 mois | 3,80 % | 5,81 % |
| ≥ 15 000 € – 60 mois | 4,96 % | 6,18 % |
Une demande de 5 000 € sur 36 mois se négocie autour de 7,74 % en taux moyen, alors qu’un financement de 15 000 € sur la même durée se situe autour de 6,60 %. Le montant plus élevé bénéficie d’un coût de l’argent plus faible, car le prêteur amortit mieux ses frais et perçoit un volume d’intérêts plus conséquent.
Cette logique se retrouve dans les taux spécifiques relevés pour certains montants. Pour un prêt de 5 000 €, les taux moyens par durée tournent autour de :
- 12 mois : 5,96 %
- 24 mois : 7,92 %
- 36 mois : 7,74 %
- 48 mois : 7,72 %
- 60 et 72 mois : 7,80 %
A l’inverse, un prêt supérieur ou égal à 15 000 € se positionne autour de :
- 12 mois : 2,45 %
- 24 mois : 6,45 %
- 36 mois : 6,60 %
- 48 mois : 6,50 %
- 60 mois : 6,10 %
- 72 mois : 7,00 %
Le différentiel est net. Un projet légèrement gonflé (ex : regrouper plusieurs besoins au lieu de multiplier les petits crédits) peut conduire à un taux facial plus favorable, à condition de maîtriser le coût total.
Impact de la durée : mensualité vs coût total du crédit
La durée de remboursement agit comme un levier puissant sur le taux. Les tendances observées en 2026 confirment deux mécanismes :
- Courte durée : taux plus bas, mensualités plus élevées, coût total plus faible.
- Longue durée : mensualité plus douce, taux parfois un peu plus haut, coût total significativement plus important.
Exemple avec un prêt entre 5 000 et 9 999 € :
| Durée | Taux bas | Taux moyen |
|---|---|---|
| 12 mois | 0,90 % | 5,14 % |
| 36 mois | 4,96 % | 6,95 % |
| 72 mois | 4,96 % | 6,82 % |
Un emprunteur solide peut obtenir un taux très bas sur 12 mois, mais la mensualité élevée ne convient pas toujours au budget. Sur 72 mois, le taux ne s’envole pas forcément, mais le nombre de mensualités accroît nettement le coût global du financement.
« Un prêt personnel long rassure sur la mensualité, mais renchérit le coût total. La meilleure stratégie consiste souvent à raccourcir la durée au maximum que votre capacité de remboursement supporte sans fragiliser votre budget. »
Profil emprunteur : pourquoi certains obtiennent 2 % quand d’autres dépassent 15 %
En 2026, la notion de profil de risque influence encore plus le taux proposé. Les établissements utilisent un scoring bancaire détaillé, qui repose sur plusieurs critères corrélés à la probabilité de remboursement sans incident.
Les critères clés qui façonnent votre taux
Les principaux éléments pris en compte pour fixer un TAEG personnalisé sont les suivants :
- Revenus : niveau et stabilité (CDD, CDI, fonctionnaire, indépendant).
- Stabilité professionnelle : ancienneté dans le poste, secteur d’activité, type de contrat.
- Taux d’endettement : idéalement en dessous de 35 % après intégration du nouveau prêt.
- Historique de remboursement : prêts antérieurs, incidents, retards, crédits soldés.
- Gestion des comptes : absence de découverts répétés, mouvements réguliers, pas de rejets.
- Épargne disponible : épargne de précaution, placement liquide en cas de coup dur.
Les banques évaluent également la cohérence du projet avec votre situation. Un crédit consommation élevé pour un budget déjà sous tension dégrade le score et conduit vers un taux plus haut, voire un refus.
Différence de taux entre meilleur et mauvais profil
Les données de variation de profil montrent un écart de 1 à 7 entre le meilleur et le profil limite. Un très bon dossier se situe autour de 2 % sur certaines durées et montants, alors qu’un dossier considéré comme risqué monte vers 15 %, parfois plus près des taux d’usure.
Un exemple illustre ce fossé :
« Un emprunteur en CDD de 25 ans sans épargne paie jusqu’à sept fois le taux d’un fonctionnaire de 35 ans disposant de 50 000 € d’épargne, pour un montant identique. »
Ce rapport révèle l’enjeu de soigner chaque aspect du dossier. Le taux ne se limite pas à une négociation commerciale, il reflète la perception globale du risque par l’établissement financier.
Préparer un dossier en béton pour viser le meilleur taux
Un prêt personnel se prépare. Avant même de solliciter une offre, une phase de mise en ordre de votre situation financière améliore sensiblement le TAEG proposé. Cette préparation agit sur les principaux leviers du scoring bancaire.
Assainir la gestion de compte et le taux d’endettement
La gestion quotidienne de vos comptes influence directement le score interne des établissements :
- Supprimer les découverts récurrents au moins trois mois avant la demande.
- Régulariser d’éventuels incidents de paiement (prélèvements rejetés, chèques impayés).
- Réduire ou solder de petits crédits en cours pour alléger le taux d’endettement.
- Conserver un solde positif en fin de mois, même modeste.
Une situation assainie sur plusieurs relevés de compte consécutifs rassure le prêteur. La règle implicite reste claire : bonne gestion de compte, absence de découverts répétés, épargne disponible.
Constituer une épargne visible et cohérente
Les prêteurs apprécient la présence d’une épargne de sécurité. Elle réduit leur risque perçu, car vous disposez d’un coussin en cas d’imprévu. Quelques pistes :
- Alimenter régulièrement un livret d’épargne, même de manière modeste.
- Regrouper vos petites épargnes dispersées pour rendre la visibilité plus nette.
- Éviter de vider intégralement l’épargne pour financer le projet : les banques apprécient les dossiers qui conservent une réserve.
Une épargne liquide de quelques milliers d’euros pèse souvent plus lourd dans le scoring qu’un patrimoine immobilisé difficilement mobilisable.
Stabiliser la situation professionnelle avant la demande
La stabilité professionnelle reste un pilier. Les établissements valorisent :
- Les CDI hors période d’essai et les titulaires de la fonction publique.
- Les indépendants ou professions libérales avec plusieurs exercices bénéficiaires.
- Les CDD ou intérimaires évoluant vers une situation plus pérenne.
Lorsque c’est possible, mieux vaut effectuer la demande après une régularisation de contrat (passage CDD → CDI, fin de période d’essai, changement d’employeur stabilisé).
Comparer les offres : méthode concrète pour viser le meilleur taux en 2026
La comparaison structurée des offres reste la démarche la plus efficace pour obtenir un bon TAEG. Une approche méthodique évite de se laisser guider uniquement par un taux mis en avant en page d’accueil.
Les erreurs à éviter absolument
Les pièges classiques conduisent à accepter un crédit plus cher que nécessaire. Les principaux écueils à éviter :
- Ne pas comparer les offres et se contenter de la banque habituelle.
- Accepter la première proposition sans contre-expertise.
- Ignorer les frais annexes (frais de dossier, assurance, options payantes, pénalités).
Un taux affiché à 5,5 % avec des frais cachés peut se révéler moins avantageux qu’une offre à 6 % sans frais de dossier, ni assurance intégrée.
Comment analyser une offre de prêt personnel ligne par ligne
Pour chaque proposition, un examen systématique de ces éléments permet une comparaison objective :
- TAEG : l’indicateur central, incluant tous les coûts obligatoires.
- Taux débiteur : taux d’intérêt « nominal », utile pour comprendre la base de calcul.
- Montant des mensualités : ajustement possible par la durée.
- Coût total du crédit : différence entre somme remboursée et capital emprunté.
- Frais de dossier : parfois négociables ou offerts.
- Assurance emprunteur : facultative sur un prêt conso, mais souvent proposée d’office.
- Conditions de remboursement anticipé : indemnités éventuelles, flexibilité.
Une lecture attentive de ces rubriques permet de repérer les offres réellement compétitives. Pour affiner cette démarche, l’utilisation d’un simulateur reste très utile.
Pour un exercice pratique et des comparaisons chiffrées, une simulation de crédit personnel en ligne permet de tester plusieurs montages avant d’engager une demande ferme.
Négocier son taux : leviers concrets auprès des banques et organismes de crédit
La marge de manœuvre sur un prêt personnel dépend de l’établissement, du montant, de la durée et de la force de votre profil. Certains paramètres restent figés, mais plusieurs leviers concrets influencent le taux final.
Ajuster le couple montant / durée pour améliorer la proposition
Un simple ajustement de la demande initiale modifie souvent la grille de tarification appliquée :
- Augmenter légèrement le montant pour accéder à une tranche de taux plus avantageuse.
- Réduire la durée dans la limite de ce que votre budget supporte.
- Éviter les durées atypiques si la grille favorise des paliers standards (24, 36, 48, 60, 72 mois).
Par exemple, un projet de 4 800 € sur 40 mois peut se repositionner à 5 000 € sur 36 mois, avec un meilleur TAEG et un coût total inchangé, voire plus faible.
Mettre en avant les atouts de son profil
Les atouts qui orientent vers un meilleur taux méritent d’être mis en avant dès le premier échange :
- Revenus stables et suffisants, idéalement en CDI ou fonction publique.
- Faible taux d’endettement avant et après l’opération.
- Bon score de crédit : absence d’incidents, historique favorable.
- Épargne disponible en complément.
Ces éléments peuvent justifier une demande explicite de révision de taux, surtout si vous disposez déjà d’offres concurrentes mieux positionnées.
Prêt personnel rapide, prêt sans justificatif : quel impact sur le taux ?
Les offres de prêt personnel rapide et de crédit sans justificatif d’utilisation séduisent par leur simplicité. En contrepartie, le taux appliqué reflète un niveau de risque légèrement plus élevé pour le prêteur, qui dispose de moins d’informations sur l’affectation des fonds.
Prêt personnel rapide : gain de temps, taux parfois plus haut
Les prêts personnels distribués en ligne avec réponse de principe quasi immédiate visent une clientèle en quête de réactivité. Le traitement automatisé du dossier réduit le temps d’analyse, mais conduit à :
- Des grilles de taux pré-paramétrées selon quelques profils standard.
- Une moindre marge de négociation individuelle.
- Un TAEG parfois situé au milieu de la fourchette, sans accès aux meilleurs taux réservés aux dossiers étudiés plus finement.
Pour ce type de besoin, un passage préalable par une offre de prêt personnel rapide permet de cadrer le niveau de taux envisageable, avant éventuellement d’affiner avec d’autres acteurs.
Prêt sans justificatif : conditions d’éligibilité et sélection du taux
Le prêt personnel sans justificatif d’utilisation impose des critères d’éligibilité clairs :
- Revenus stables, réguliers et traçables.
- Endettement maximal de 35 % environ après opération.
- Gestion saine des comptes : pas de découverts récurrents, pas d’incidents.
- Absence de fichage Banque de France (FICP, FCC).
Les établissements appliquent ensuite une tarification selon la qualité du profil. Un client interne bien noté obtient souvent un taux proche des meilleures grilles, même sans justificatif de projet. Un prospect avec historique inconnu subit un positionnement plus prudent.
TAEG, taux d’usure et cadre réglementaire : ce que la loi impose aux prêteurs
Le cadre légal encadre strictement les taux des prêts personnels afin de limiter les dérives. Deux notions clés structurent ce cadre : le TAEG et le taux d’usure.
Rappel sur le TAEG et les frais obligatoirement intégrés
Le TAEG doit inclure l’ensemble des coûts obligatoires liés au crédit :
- Intérêts calculés sur le capital emprunté.
- Frais de dossier exigés pour la mise en place du contrat.
- Assurances obligatoires lorsqu’elles conditionnent l’octroi (cas plus rare en conso).
- Éventuels frais liés à la mise en place du financement.
La transparence sur ce TAEG permet une comparaison juridique entre offres, même si les structures de frais diffèrent.
Taux d’usure T1 2026 : garde-fou légal
Le taux d’usure représente le taux maximal légal que les prêteurs ont le droit d’appliquer, TAEG compris. Pour le 1er trimestre 2026, les plafonds sur les prêts personnels se situent à :
- 23,56 % pour les prêts ≤ 3 000 €.
- 15,87 % pour les prêts entre 3 001 et 6 000 €.
- 10,11 % pour les prêts > 6 000 €.
Les organismes n’ont pas le droit d’accorder un crédit au-delà de ces seuils. Un TAEG trop élevé conduit à un refus automatique, même si le client l’accepte. En revanche, rien n’interdit de proposer des taux très inférieurs à ces plafonds pour les meilleurs profils.
« Le taux d’usure n’est pas un objectif, mais une limite haute. Un bon dossier doit viser nettement en dessous, parfois à moins de la moitié du plafond. »
Construire une stratégie globale pour obtenir le meilleur taux en 2026
Pour un lecteur qui souhaite optimiser son prêt personnel, la logique consiste à articuler plusieurs dimensions : travail sur le profil, choix du montant, choix de la durée, sélection du bon canal de distribution, puis négociation.
| Levier | Action concrète | Effet attendu sur le taux |
|---|---|---|
| Profil financier | Assainir les comptes, réduire l’endettement, mettre en avant l’épargne | Passage vers les grilles de taux les plus basses |
| Montant | Éviter les très petits montants à taux élevés, regrouper plusieurs besoins | Accès à des taux moyens plus doux |
| Durée | Raccourcir la durée sans fragiliser le budget | Réduction du TAEG et du coût total |
| Comparaison | Mettre en concurrence plusieurs acteurs, analyser le TAEG et le coût total | Choix de l’offre réellement la plus avantageuse |
| Négociation | Présenter un bon dossier, montrer des offres concurrentes | Alignement ou amélioration du taux proposé |
Pour structurer cette démarche, un passage par un guide général sur le financement et la relation bancaire apporte un cadre utile. Un contenu comme le guide complet sur le crédit et le prêt bancaire aide à comprendre en détail les attentes des établissements et la logique de notation interne.









