
La loi Lemoine a bouleversé l’assurance emprunteur en offrant un droit nouveau : la possibilité de résilier son contrat à tout moment, sans attendre une date anniversaire. Derrière ce changement juridique se cache un enjeu concret pour chaque emprunteur : payer moins cher, mieux couvrir ses risques et reprendre la main sur un contrat souvent imposé au moment du prêt.
En comprenant précisément vos droits, les conditions à respecter et la marche à suivre avec la banque et l’assureur, vous transformez un cadre légal abstrait en véritable levier financier. La loi Lemoine ne se résume pas à un texte de loi, elle influence directement le coût global de votre prêt immobilier et votre marge de manœuvre tout au long du crédit.
| Point clé | Résumé |
| Changement d’assurance | Possibilité de remplacer son assurance emprunteur à tout moment, sans contrainte de date. 🔄 |
| Objectif | Faciliter la concurrence pour réduire le coût total du crédit immobilier. |
| Démarches | Fournir un contrat équivalent en garanties pour obtenir l’accord de la banque. |
| Bénéfices | Économies importantes possibles sur l’assurance et meilleure liberté de choix. 💸 |
Loi Lemoine assurance emprunteur : définition, objectifs et portée réelle
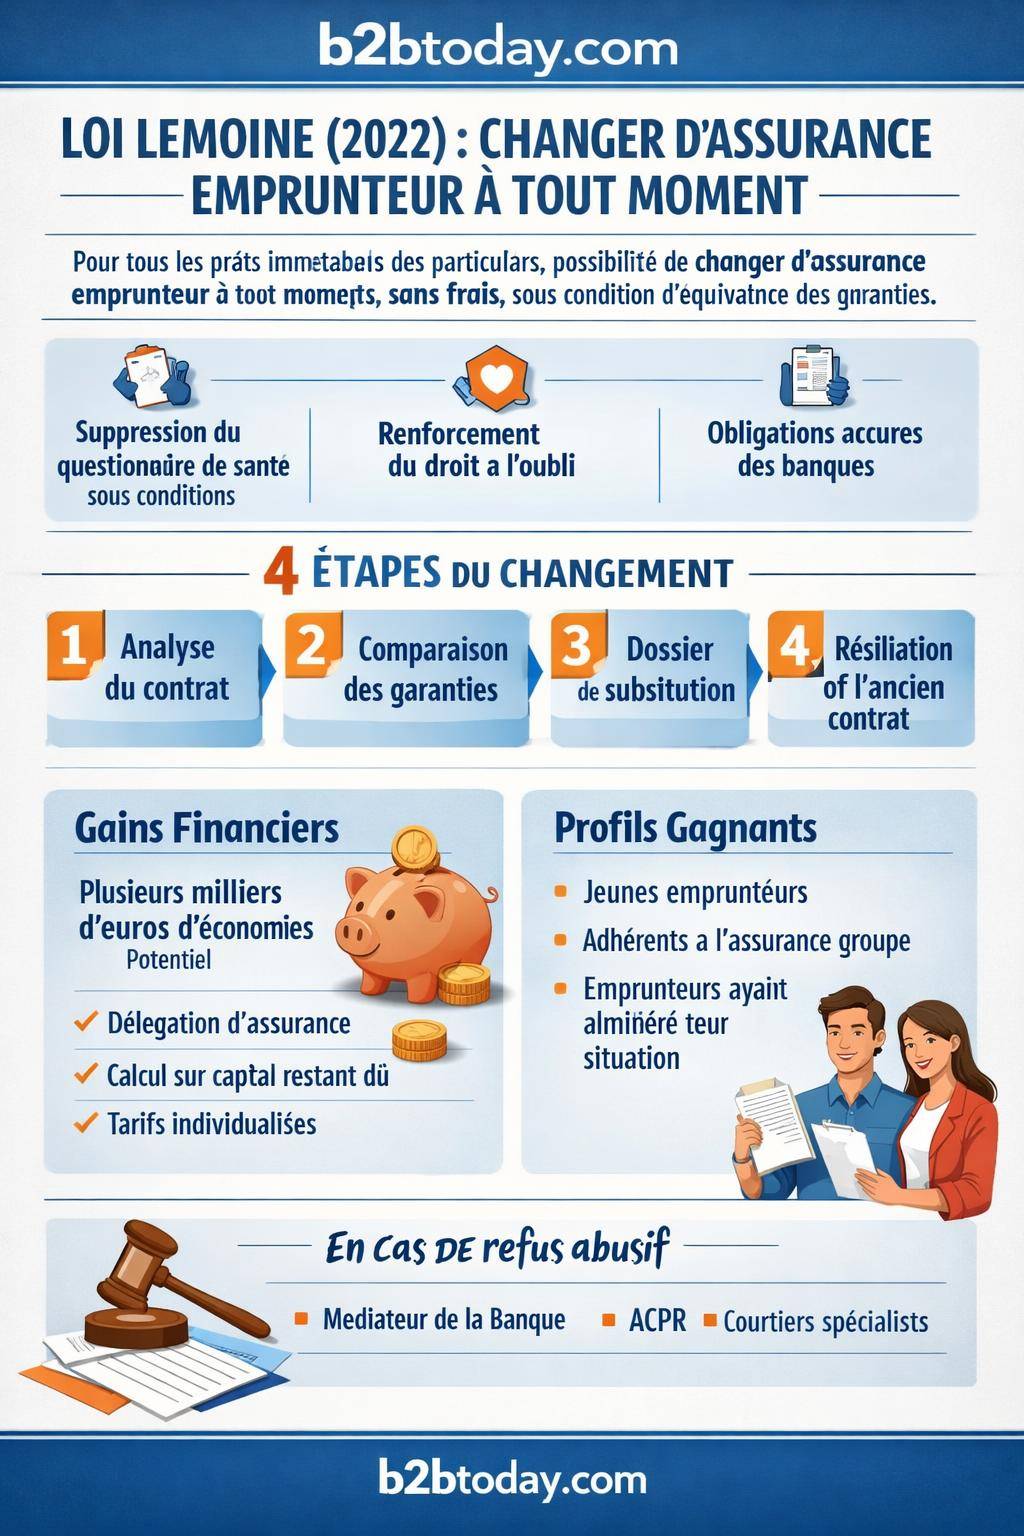
La loi Lemoine, entrée en vigueur en 2022, réforme le marché de l’assurance emprunteur. Elle modifie en profondeur le Code de la consommation et le Code des assurances afin de rééquilibrer le rapport de force entre banques, assureurs et emprunteurs. Le cœur de la réforme tient en une phrase : l’emprunteur a désormais le droit de changer d’assurance emprunteur à tout moment, sans frais liés à la résiliation, sous réserve d’équivalence de garanties.
Cette liberté nouvelle se combine avec d’autres mesures fortes : suppression du questionnaire médical dans certains cas, renforcement du droit à l’oubli et obligation de transparence accrue pour les banques sur le coût de l’assurance. L’ensemble forme un dispositif cohérent qui vise à dynamiser la concurrence et à rendre l’assurance de prêt plus accessible.
La loi Lemoine s’inscrit dans la continuité d’autres réformes : loi Lagarde, loi Hamon, amendement Bourquin. Chacune a ouvert une brèche supplémentaire dans le monopole historique des banques sur l’assurance des crédits immobiliers. La loi Lemoine va plus loin en supprimant la contrainte de date et en facilitant l’arbitrage permanent entre plusieurs offres d’assurance.
« L’emprunteur peut résilier le contrat d’assurance à tout moment à compter de la signature de l’offre de prêt. » – Extrait de la loi Lemoine intégrée au Code de la consommation
Changer d’assurance emprunteur à tout moment : comment fonctionne ce droit ?
Le droit de résiliation à tout moment introduit par la loi Lemoine s’applique durant toute la durée du prêt immobilier. Il concerne aussi bien les nouveaux emprunts que les crédits déjà en cours, sous réserve que le prêt entre dans le champ d’application de la loi (principalement les prêts immobiliers à usage d’habitation ou mixte).
Concrètement, vous n’êtes plus contraint d’attendre la fin de la première année de prêt (loi Hamon) ni une date anniversaire spécifique (amendement Bourquin). Vous pouvez solliciter une délégation d’assurance et remplacer votre contrat en cours à la date qui correspond le mieux à votre situation : changement de situation professionnelle, amélioration de santé, baisse de revenus, renégociation de crédit, etc.
La banque ne peut refuser le changement que pour une raison précise : l’équivalence de niveau de garanties n’est pas respectée. Elle ne peut pas invoquer un simple choix commercial ou une préférence pour son contrat maison. Elle doit motiver tout refus par écrit et de manière argumentée en s’appuyant sur la fiche standardisée d’information.
Conditions pour exercer la résiliation infra-annuelle
Pour utiliser votre droit de résiliation à tout moment, plusieurs conditions juridiques doivent être réunies. Ces critères ne relèvent pas de la bonne volonté de la banque, ils découlent directement de la loi Lemoine et des textes qui l’encadrent.
- Le prêt doit entrer dans le périmètre légal (prêt immobilier destiné à l’acquisition, la construction ou les travaux sur un logement à usage d’habitation ou mixte).
- Un nouveau contrat d’assurance doit être proposé en remplacement, il ne s’agit pas d’une simple suppression de garantie sans substitution.
- Le nouveau contrat doit présenter une équivalence de garanties avec celles exigées par la banque dans sa fiche standardisée d’information (FSI).
- La demande de substitution doit être réalisée par écrit (courrier recommandé, signature électronique, canal sécurisé) et accompagnée du projet de nouveau contrat.
- Le prêteur doit recevoir toutes les pièces lui permettant d’analyser les garanties : conditions générales, notice, tableau des garanties, quotités assurées.
En respectant ces conditions, vous activez un droit pleinement opposable à la banque. Tout refus non motivé ou basé sur un critère non prévu par la loi s’apparente à un manquement aux obligations imposées par la réglementation.
Champ d’application de la loi Lemoine : quels prêts, quels emprunteurs ?
La loi Lemoine concerne la majeure partie des prêts immobiliers accordés aux particuliers. Elle cible les opérations qui financent l’achat d’une résidence principale, secondaire ou locative, ainsi que certains travaux. La notion clé réside dans le caractère immobilier et résidentiel du projet financé.
Les emprunteurs bénéficiant de ce dispositif sont les personnes physiques qui contractent un prêt à titre non professionnel. Les prêts à usage strictement professionnel, certains crédits à la consommation et des financements très spécifiques restent, en grande partie, en dehors du champ de la loi Lemoine.
| Type de prêt | Concerné par la loi Lemoine ? | Commentaires |
|---|---|---|
| Prêt immobilier résidence principale | Oui | Changement d’assurance possible à tout moment sous réserve d’équivalence des garanties. |
| Prêt immobilier résidence secondaire | Oui | Mêmes droits que pour la résidence principale, si le prêt est accordé à un particulier. |
| Prêt locatif (investissement immobilier) | Oui | Applicable lorsque l’emprunteur est un particulier, même si le bien est destiné à la location. |
| Prêt professionnel (achat murs commerciaux) | Partiel | La loi ne couvre pas systématiquement ces opérations, analyse au cas par cas. |
| Crédit à la consommation | Non | Autres règles de résiliation, la loi Lemoine ne s’applique pas à l’assurance liée. |
Cette grille de lecture permet d’identifier rapidement si votre crédit entre dans le cadre de la loi Lemoine. Ensuite, le travail se concentre sur l’analyse du contrat actuel, le coût de l’assurance et les offres concurrentes disponibles sur le marché.
Suppression du questionnaire de santé : un changement majeur pour certains profils
Au-delà de la résiliation infra-annuelle, la loi Lemoine introduit une mesure très concrète pour de nombreux emprunteurs : la suppression du questionnaire médical dans certains cas. L’assureur ne peut plus demander de déclaration de santé lorsque deux seuils sont simultanément respectés.
Cette absence de sélection médicale réduit significativement les discriminations tarifaires liées à certaines pathologies ou à l’âge, à condition que le projet de financement reste dans les limites prévues par la loi. Elle contribue aussi à fluidifier les démarches et à accélérer la mise en place des contrats d’assurance.
Conditions pour bénéficier de la suppression du questionnaire médical
La suppression du questionnaire de santé n’est pas générale. Elle répond à un cadre strict fixé par le législateur. Pour y prétendre, vous devez respecter des plafonds précis, à la fois sur le montant assuré et sur la durée du crédit.
- Montant cumulé des encours assurés (tous prêts confondus) inférieur ou égal au seuil légal en vigueur.
- Échéance du crédit intervenue avant un âge maximal défini par la réglementation.
- Prêt immobilier destiné à l’achat ou la construction d’un logement à usage d’habitation ou mixte.
Lorsque ces conditions se trouvent remplies, l’assureur examine le dossier sans vous poser de questions sur votre état de santé. Aucune surprime médicale, aucune exclusion liée à une maladie antérieure ne peut être appliquée sur la base d’informations médicales non collectées.
« Aucun questionnaire ou examen médical ne peut être sollicité par l’assureur lorsque le montant assuré et la durée du crédit respectent les seuils déterminés par la loi. » – Disposition issue de la loi Lemoine
Droit à l’oubli et risques aggravés de santé : ce que change la loi Lemoine
La loi Lemoine renforce le droit à l’oubli pour les anciens malades de certaines pathologies graves. Ce droit encadre le délai au-delà duquel vous n’avez plus à déclarer une ancienne maladie à l’assureur, sous réserve de ne pas avoir subi de rechute depuis la fin du protocole thérapeutique.
En réduisant ces délais, la loi limite le poids du passé médical sur les conditions d’accès à l’assurance emprunteur. Les conséquences se ressentent sur les surprimes, les exclusions et parfois même sur la possibilité d’être assuré dans des dossiers auparavant refusés.
Conséquences pratiques pour les emprunteurs concernés
Pour les profils ayant connu un problème de santé sérieux, l’articulation entre droit à l’oubli, suppression du questionnaire de santé (lorsqu’elle s’applique) et mécanismes de mutualisation des risques transforme l’accès au crédit immobilier. De nombreux dossiers autrefois complexes se dénouent plus facilement.
Dans la pratique, ce nouveau cadre juridique impose aux assureurs de mettre à jour leurs grilles d’acceptation et leurs protocoles de tarification. Les médecins-conseils des compagnies d’assurance réévaluent les profils médicaux au regard de ces nouvelles règles, ce qui modifie progressivement la manière de traiter les risques aggravés.
« Le droit à l’oubli s’applique aux anciens malades qui ne présentent plus de rechute depuis un délai fixé par la convention AERAS et la loi. Passé ce délai, aucune information médicale sur la pathologie ne peut être exigée ni prise en compte. » – Référence à la convention AERAS
Obligations des banques et des assureurs avec la loi Lemoine
La loi Lemoine ne crée pas uniquement des droits pour les emprunteurs, elle renforce aussi les obligations des prêteurs et des assureurs. Les établissements de crédit doivent adopter une posture plus transparente, respecter des délais précis et justifier leurs décisions par écrit.
En cas de demande de substitution d’assurance, la banque se trouve tenue par un cadre strict. Elle ne peut ni ignorer la demande, ni la retarder arbitrairement, ni conditionner l’acceptation à des frais supplémentaires non prévus par la loi. Tout comportement contraire s’analyse comme une entrave au droit de résiliation.
Délais de réponse et justification du refus
La loi Lemoine encadre les délais de traitement. La banque doit répondre dans un délai fixé par la réglementation à compter de la réception d’un dossier complet de substitution d’assurance. En l’absence de réponse dans ce délai, la pratique conduit à considérer la demande avec attention, voire à s’interroger sur le respect par la banque de ses obligations.
En cas de refus, l’établissement prêteur doit transmettre une motivation écrite précise. Cette motivation repose nécessairement sur l’absence d’équivalence de garanties entre le contrat initial et le contrat proposé. Un motif vague ou une justification liée uniquement à la perte de marge de la banque ne cadre pas avec l’esprit de la loi.
Les assureurs, de leur côté, ajustent leurs documents contractuels, leurs fiches standardisées et leurs notices d’information. Ils doivent fournir à l’emprunteur tous les éléments lui permettant de comparer efficacement plusieurs assurances de prêt.
Équivalence de garanties : la clé pour changer d’assurance sans blocage
Le principe d’équivalence de garanties constitue le pivot de la substitution d’assurance. La banque n’a pas l’obligation d’accepter n’importe quel contrat alternatif, mais seulement ceux qui respectent un niveau de couverture globalement équivalent à ses exigences internes, détaillées dans la FSI.
Cette équivalence ne signifie pas que chaque clause doit être identique. L’analyse s’effectue par grande famille de garanties (décès, PTIA, invalidité, incapacité, perte d’emploi éventuelle). Le contrat proposé peut structurer la couverture différemment, à condition que le niveau de protection reste conforme aux exigences minimales fixées par la banque.
Comment vérifier l’équivalence de garanties en pratique
Pour sécuriser votre démarche de changement d’assurance, la vérification de l’équivalence ne se limite pas à un survol rapide des conditions générales. Elle repose sur une méthode rigoureuse, souvent inspirée de la grille de critères publiée par le Comité consultatif du secteur financier (CCSF).
- Analyser les garanties exigées par la banque sur la FSI (par exemple : garantie décès et PTIA obligatoires, incapacité sur 100 % de la durée du prêt, etc.).
- Comparer les définitions des garanties (invalidité fonctionnelle ou professionnelle, incapacité partielle ou totale, franchise en jours).
- Vérifier les exclusions générales (sports à risque, affections dorsales, troubles psychiques, etc.).
- Comparer les franchises et délais de carence pour les garanties incapacité et invalidité.
- Valider la quotité assurée exigée par le prêteur pour chaque emprunteur (par exemple 100 % sur un emprunteur unique ou 50/50 sur deux co-emprunteurs).
Un contrat qui offre une couverture plus protectrice sur un point et légèrement moins sur un autre peut néanmoins respecter l’équivalence globale, à condition de satisfaire les critères définis par la banque. Beaucoup de nouveaux assureurs proposent précisément des garanties plus adaptées aux besoins réels de l’emprunteur, avec des exclusions plus limitées ou des franchises plus souples.
Procédure pour changer d’assurance emprunteur avec la loi Lemoine
Le cadre légal défini, la question centrale devient opérationnelle : comment organiser concrètement le changement d’assurance emprunteur ? La démarche se structure en plusieurs étapes logiques qui conduisent de l’analyse du contrat actuel à la mise en place effective du nouveau contrat.
Cette procédure concerne aussi bien les emprunteurs en phase de signature de prêt que ceux déjà engagés depuis plusieurs années dans leur remboursement. Dans tous les cas, le but consiste à aligner l’assurance sur le projet de vie et la situation financière du moment, plutôt que de rester figé sur la solution choisie à l’origine.
Étape 1 : analyser le contrat actuel et le coût global
La première étape consiste à examiner les éléments clés de votre contrat d’assurance emprunteur actuel : prime mensuelle, taux d’assurance, base de calcul (capital initial ou capital restant dû), garanties souscrites, exclusions, quotités. Cette analyse permet d’identifier précisément l’intérêt financier et qualitatif d’un changement.
Pour mesurer l’enjeu, il convient de calculer le coût total de l’assurance sur la durée restante du prêt. Ce montant se compare ensuite aux devis obtenus auprès d’assureurs alternatifs. Le résultat met en lumière la marge d’économie possible et les améliorations éventuelles en termes de garanties, de franchises ou d’options.
Étape 2 : comparer plusieurs offres et vérifier l’équivalence
Une fois le contrat actuel décortiqué, la deuxième étape consiste à consulter plusieurs assureurs pour obtenir des propositions de délégation d’assurance. L’objectif ne se limite pas à chasser le meilleur tarif, mais aussi à choisir une couverture cohérente avec votre situation personnelle et professionnelle.
Chaque devis doit être confronté à la FSI de la banque pour vérifier l’équivalence de garanties. Ce travail de comparaison exige un minimum de rigueur, car une économie apparente peut dissimuler une exclusion gênante ou une franchise trop longue en cas d’arrêt de travail.
Étape 3 : déposer la demande de substitution auprès de la banque
Lorsque le choix du nouvel assureur est arrêté, vous constituez un dossier de substitution comprenant le projet de contrat, l’attestation d’équivalence de garanties et un courrier de demande de changement d’assurance. Ce dossier se transmet à la banque par un canal permettant de tracer la date de réception.
La banque examine ensuite le dossier au regard de ses critères internes et du cadre de la loi Lemoine. Elle vérifie notamment la cohérence des quotités, l’adéquation des garanties exigées et la conformité de la procédure. En cas d’accord, elle émet un avenant au contrat de prêt intégrant la nouvelle assurance.
Étape 4 : résilier l’ancien contrat et activer le nouveau
Dès que la banque confirme par écrit l’acceptation du nouveau contrat, la substitution peut être effective. Il convient alors de coordonner la résiliation de l’ancien contrat et l’entrée en vigueur du nouveau pour éviter tout vide de couverture. L’ancienne assurance s’arrête à la date de prise d’effet de la nouvelle, ce qui assure une continuité de protection.
Les mensualités de prêt se recalculent en fonction du nouveau coût de l’assurance. Selon la structure du contrat, l’économie peut apparaître sous forme de mensualité globale réduite ou de baisse du coût total du crédit à terme. Dans certains cas, la banque conserve le même montant de mensualité et réduit la durée du prêt.
Impacts financiers de la loi Lemoine : économies et stratégie de crédit
La loi Lemoine possède une dimension très concrète sur le budget des ménages. L’assurance emprunteur représente une part significative du coût global d’un prêt immobilier, parfois plusieurs dizaines de milliers d’euros sur la durée du crédit. La possibilité de changer d’assurance à tout moment ouvre des perspectives d’optimisation financière.
En jouant sur le tarif, la base de calcul et la durée restante, les économies cumulées deviennent souvent significatives. Ces gains varient selon l’âge, le montant emprunté, la durée initiale, le niveau de risques couverts et le profil médical. Un emprunteur plus jeune, en bonne santé, obtient en général un levier de réduction plus important.
Économie immédiate vs stratégie long terme
Changer d’assurance n’a pas uniquement un intérêt immédiat sur la mensualité. La démarche s’inscrit aussi dans une stratégie de gestion globale du crédit. Dans certains cas, il se révèle pertinent d’associer la substitution d’assurance à une renégociation de taux, un remboursement anticipé partiel ou un changement de projet immobilier.
Par exemple, réduire le coût de l’assurance peut libérer de la capacité d’emprunt pour un futur projet, améliorer le taux d’endettement ou permettre de constituer une épargne de précaution plus rapidement. Ces choix relèvent d’une vision patrimoniale qui dépasse la simple comparaison mensuelle.
Cas concrets : profils gagnants et limites d’utilisation
Le dispositif Lemoine ne génère pas les mêmes effets pour tous les emprunteurs. Certains profils tirent un avantage marqué du changement d’assurance, tandis que d’autres rencontrent des gains plus modérés ou des contraintes plus fortes liées à leur situation de santé, de profession ou de projet.
Analyser quelques scénarios types permet de mieux comprendre les enjeux : jeune actif en début de carrière, couple avec enfants, investisseur locatif, emprunteur senior ou personne avec antécédents médicaux. Chacun possède une combinaison spécifique de paramètres qui influencent le bénéfice de la loi Lemoine.
Profils qui tirent un fort bénéfice de la substitution
Les emprunteurs qui souscrivent l’assurance groupe de la banque au moment du prêt, souvent en situation d’urgence ou par simplicité, constituent la cible évidente des bénéfices de la loi. Quelques années plus tard, leur situation a évolué : meilleure stabilité professionnelle, baisse relative du risque aux yeux des assureurs, capital restant dû moindre.
En saisissant l’opportunité de la loi Lemoine, ces emprunteurs remplacent une assurance standardisée par un contrat personnalisé à tarif ajusté. Le gain cumulé sur la durée restante peut largement compenser le temps passé à comparer les offres et à monter le dossier de substitution.
Limites et points de vigilance pour certains dossiers
Tous les dossiers ne bénéficient pas de la même marge de manœuvre. Certains profils, notamment ceux présentant des risques médicaux aggravés ou des activités professionnelles à risque, se heurtent à des surprimes ou des exclusions spécifiques, même dans le nouveau contexte légal. Pour eux, le gain tarifaire existe parfois, mais reste plus encadré.
De plus, certains contrats très anciens peuvent contenir des conditions avantageuses au regard des standards actuels. Résilier un tel contrat sans comparaison approfondie exposerait à une protection moins favorable en cas de sinistre. D’où l’intérêt de ne jamais se limiter à la dimension prix, mais d’intégrer la qualité des garanties et la solidité de l’assureur.
Recours en cas de refus abusif ou de difficulté d’application
La loi Lemoine crée un cadre protecteur, mais certains emprunteurs rencontrent encore des résistances. Refus non motivé, délai de réponse dépassé, pressions commerciales pour conserver l’assurance groupe… Dans ces situations, plusieurs recours existent pour faire respecter vos droits.
La première étape passe par un échange écrit avec la banque, en rappelant les textes applicables et le principe de résiliation à tout moment. Un simple rappel juridique suffit souvent à débloquer la situation, surtout lorsque la demande de substitution s’avère solidement construite et que l’équivalence de garanties ne prête pas à discussion.
Médiation, autorités de contrôle et accompagnement
En cas de blocage persistant, vous pouvez saisir le service réclamation de l’établissement, puis le médiateur bancaire si la réponse ne vous satisfait pas. Le médiateur intervient comme tiers impartial entre vous et la banque pour interpréter la loi et trancher les litiges liés à l’assurance emprunteur.
Les autorités de contrôle, comme l’ACPR (Autorité de contrôle prudentiel et de résolution), veillent également à la bonne application des règles. Elles disposent de pouvoirs de sanction en cas de pratiques manifestement contraires à la loi. Elles s’appuient sur les signalements et les contrôles pour surveiller le marché.
« Les établissements de crédit veillent au respect des droits des emprunteurs en matière de choix de l’assurance. Tout manquement répété est susceptible de faire l’objet de sanctions. » – Position de principe des autorités de contrôle du secteur financier
Dans les cas les plus complexes, l’accompagnement par un courtier spécialisé ou un conseiller indépendant permet de consolider le dossier et de défendre vos intérêts. Ces professionnels maîtrisent les pratiques des différents réseaux bancaires et connaissent les points d’appui à mobiliser pour faire appliquer la loi Lemoine dans toutes ses dimensions.









