
La résiliation d’une assurance auto repose sur des règles précises, des délais stricts et des procédures codifiées par le Code des assurances. Une demande mal formulée, un mauvais calcul de date ou un motif inadapté entraîne souvent un refus ou un décalage de la prise d’effet.
En maîtrisant les étapes, les délais légaux et les leviers comme la loi Hamon ou la loi Chatel, un conducteur garde la main sur son contrat et sur son budget. Les subtilités arrivent dès la première année, se renforcent après l’anniversaire du contrat et varient encore en cas de vente ou de changement de situation personnelle.
| Éléments clés | Synthèse |
| Motifs de résiliation | Fin d’engagement, vente du véhicule, changement de situation ou hausse tarifaire injustifiée 🚗 |
| Démarches | Envoyer une demande écrite (souvent par recommandé) et fournir les justificatifs nécessaires. |
| Délais | Préavis classique de 1 mois après réception de la demande par l’assureur. |
| Spécificité loi Hamon | Résiliation possible à tout moment après 12 mois d’assurance, sans frais. |
| Suite à la résiliation | Le nouvel assureur peut gérer la transition pour éviter toute interruption de couverture. |
Résiliation assurance auto : cadre légal, principes et acteurs concernés
La résiliation d’un contrat d’assurance auto s’inscrit dans un cadre juridique précis. Le Code des assurances définit les conditions dans lesquelles l’assuré ou l’assureur met fin au contrat, les délais de préavis, les obligations d’information et les modalités de remboursement des primes non consommées.
Un contrat d’assurance automobile lie deux parties : l’assuré, qui s’engage à payer ses cotisations et à déclarer correctement les risques, et l’assureur, qui garantit la responsabilité civile au minimum, ainsi que les garanties optionnelles (tous risques, vol, incendie, bris de glace, assistance, etc.). La résiliation intervient lorsque l’une des parties ne souhaite plus maintenir ce lien contractuel.
La résiliation ne signifie jamais absence d’assurance. La responsabilité civile auto reste obligatoire pour tout véhicule terrestre à moteur en circulation ou simplement stationné sur la voie publique. Avant toute résiliation, l’assuré doit anticiper la souscription d’un nouveau contrat afin d’éviter une période sans couverture.
« Tout véhicule terrestre à moteur doit être couvert par une assurance garantissant la responsabilité civile du propriétaire ou de tout conducteur autorisé. » — Principe général de l’assurance obligatoire auto
Les différents motifs de résiliation d’une assurance auto
Les motifs de résiliation influencent directement les délais, les justificatifs à fournir et la date de fin effective. Une résiliation pour changement de véhicule ne suit pas la même logique qu’une résiliation pour non-paiement ou aggravation du risque.
On distingue deux grands blocs : les résiliations à l’initiative de l’assuré, motivées par une volonté de changer d’offre, une évolution de situation ou la vente du véhicule, et les résiliations à l’initiative de l’assureur, souvent liées à des impayés, à un sinistre grave ou à une aggravation du risque.
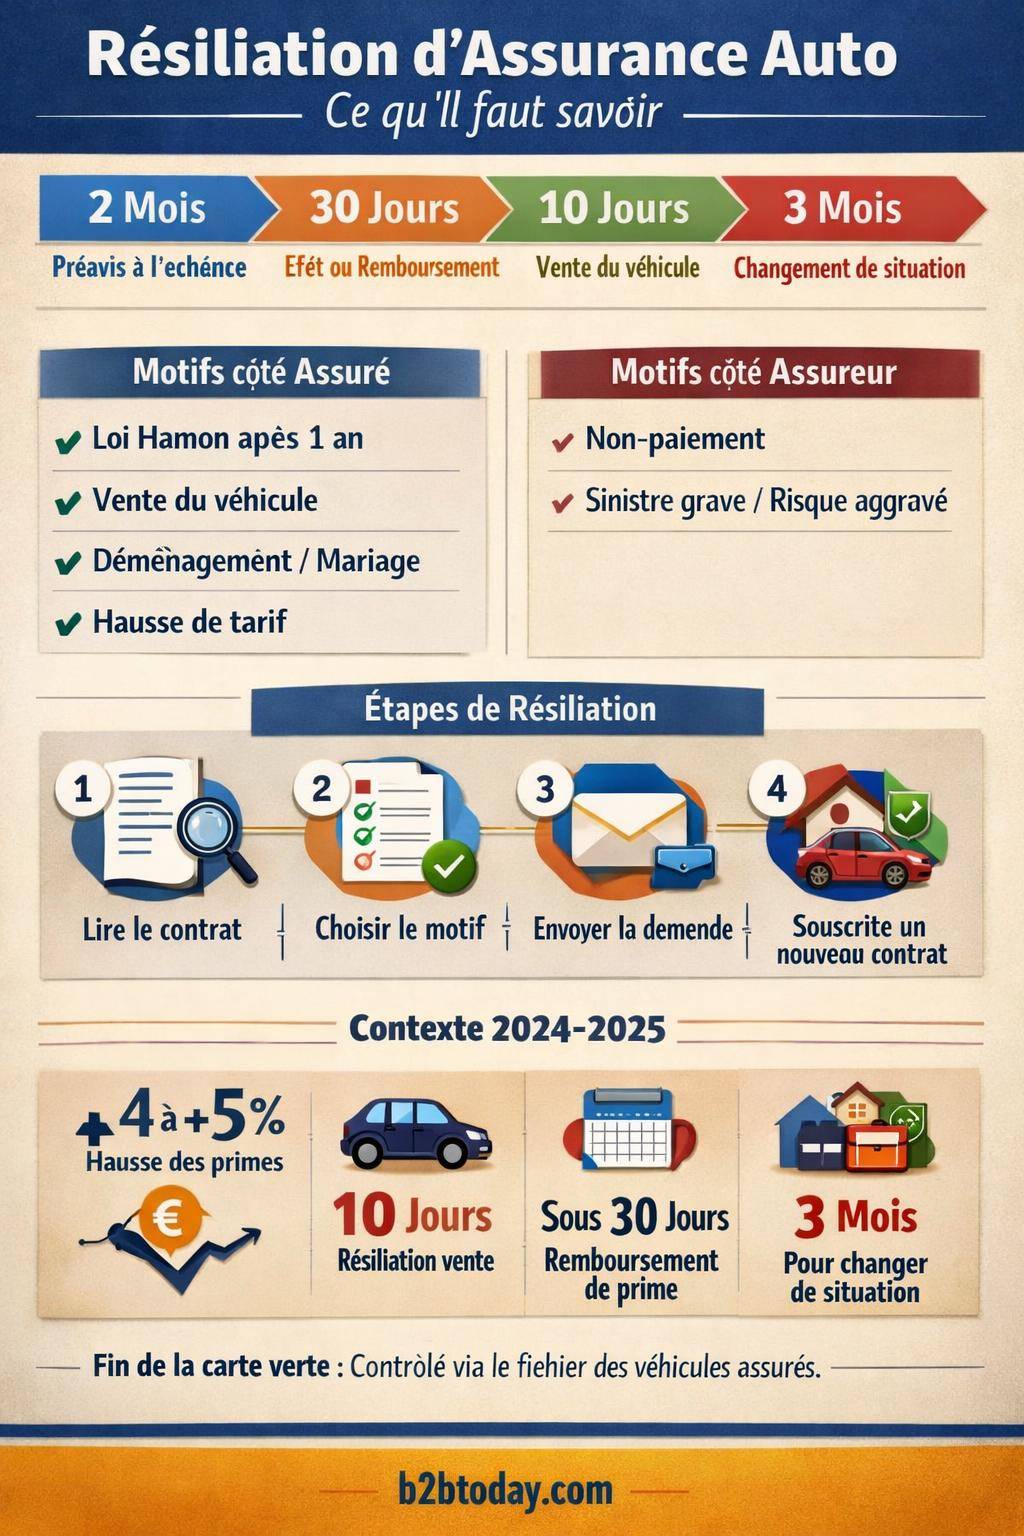
| Initiative | Motif | Délai / prise d’effet | Points de vigilance |
|---|---|---|---|
| Assuré | Échéance annuelle avant 1 an | Préavis de 2 mois | Lettre envoyée dans les délais, référence à l’échéance |
| Assuré | Loi Hamon après 1 an | Résiliation à tout moment, effet sous 30 jours | Nouveau contrat obligatoire pour éviter une interruption de couverture |
| Assuré | Vente du véhicule | Suspension immédiate, résiliation sous 10 jours après demande | Transmission rapide du certificat de cession à l’assureur |
| Assuré | Changement de situation (déménagement, mariage…) | Demande dans les 3 mois après l’événement | Justificatifs exigés, lien entre changement et risque assuré |
| Assureur | Non-paiement de prime | Résiliation environ 50 jours après mise en demeure | Suspension des garanties avant résiliation, risques élevés en cas de sinistre |
| Assureur | Sinistre grave ou aggravation de risque | Entre 10 jours et 1 mois selon le motif | Notification écrite et délai de préavis légal |
Résiliation à l’initiative de l’assuré : tous les cas de figure
Un conducteur met fin à son assurance auto pour plusieurs raisons : hausse tarifaire, changement de véhicule, contrat jugé inadapté, déménagement, ou volonté de regrouper ses assurances. Les règles ne sont pas uniformes selon l’ancienneté du contrat et le motif invoqué.
Résiliation à l’échéance annuelle avant 1 an de contrat
Durant la première année, en dehors de cas particuliers (vente, changement de situation, etc.), la résiliation intervient uniquement à la date d’échéance annuelle. Le préavis légal s’élève à 2 mois. L’assuré doit envoyer une lettre de résiliation en respectant ce délai, généralement par courrier recommandé ou par tout autre support accepté par l’assureur (espace client, e-mail sécurisé, formulaire en ligne).
L’assureur adresse un avis d’échéance par application de la loi Chatel. Quand l’avis arrive dans les temps, l’assuré respecte le préavis classique. Si l’avis parvient tardivement, un délai supplémentaire s’ouvre.
- Avant 1 an : résiliation possible uniquement à l’échéance, préavis 2 mois.
- Envoi normal de l’avis : l’avis doit parvenir entre 3 mois et 15 jours avant la date d’échéance.
- Envoi tardif : si l’avis arrive moins de 15 jours avant l’échéance, l’assuré dispose de 20 jours supplémentaires pour résilier.
Une attention particulière se porte sur la date de réception de l’avis et sur la mention de la possibilité de résiliation. En cas de manquement de l’assureur, la résiliation reste possible à tout moment après l’échéance, sans pénalité, grâce au dispositif Chatel. Pour approfondir cette partie, un article complet traite du sujet : loi Hamon et résiliation d’assurance, en complément de la loi Chatel.
Résiliation grâce à la loi Hamon après 1 an de contrat
Une fois la première année de contrat révolue, la loi Hamon offre une grande souplesse. L’assuré met fin à son assurance auto à tout moment, sans pénalité ni justification particulière, en respectant un délai de prise d’effet maximum de 30 jours après réception de la demande par l’assureur.
Le nouveau contrat, souvent souscrit chez un concurrent, prend le relais sans interruption de couverture. Le plus souvent, le nouvel assureur se charge intégralement des démarches de résiliation, afin d’éviter tout chevauchement ou tout trou d’assurance.
- Condition : contrat auto en vigueur depuis au moins 1 an.
- Démarche : demande adressée à l’assureur (par le nouvel assureur ou directement).
- Délai : effet de la résiliation au plus tard dans les 30 jours suivant la réception.
- Remboursement : restitution au prorata de la prime payée d’avance, sous 30 jours après la date de fin.
La résiliation Hamon intervient aussi bien pour une formule au tiers que pour un contrat tous risques, qu’il s’agisse d’un véhicule particulier, professionnel ou d’un second véhicule assuré au sein du même foyer.
Résiliation en cas de vente ou de cession du véhicule
La vente, la cession ou la destruction totale d’un véhicule change radicalement la situation assurantielle. Le contrat auto ne suit pas automatiquement le nouveau propriétaire. L’assuré informe l’assureur de la cession en lui transmettant le certificat de cession ou tout justificatif officiel de vente.
Dès la vente, les garanties sont en principe suspendues immédiatement pour le véhicule cédé, à partir de la date et de l’heure indiquées sur le certificat de cession. La résiliation définitive intervient dans un second temps, dans un délai de 10 jours après la réception de la demande formelle de l’assuré.
- Suspension immédiate des garanties à la date de cession déclarée.
- Résiliation effective du contrat 10 jours après la demande.
- Remboursement prorata temporis de la prime non utilisée, sous 30 jours après la date de fin.
Résiliation pour changement de situation : déménagement, mariage, retraite…
Un changement de situation personnelle ou professionnelle influence le risque couvert : déménagement dans une zone plus exposée au vol, modification de l’usage du véhicule (trajet domicile-travail, usage professionnel), mariage, divorce, départ à la retraite, changement de profession ou passage à un temps partiel. Ces événements autorisent une résiliation anticipée du contrat auto.
L’assuré dispose d’un délai de 3 mois après la survenance de l’événement pour demander la résiliation. L’assureur peut proposer une adaptation du contrat (nouvelle prime, garanties ajustées). Si cette adaptation ne convient pas ou si l’assuré préfère changer d’organisme, la résiliation devient possible en respectant ce délai de 3 mois.
- Délai : 3 mois à compter de l’événement (déménagement, changement de situation familiale ou professionnelle).
- Justificatifs : attestation d’employeur, acte d’état civil, nouveau bail, facture d’électricité, etc.
- Date de fin : généralement 1 mois après la notification de résiliation.
Le lien entre l’événement et le risque assuré doit être cohérent. Un simple changement d’adresse électronique ou de numéro de téléphone ne constitue pas un motif recevable de résiliation anticipée.
Résiliation en cas de hausse de tarif refusée
Une augmentation de prime non prévue au contrat ou jugée excessive par l’assuré ouvre souvent la voie à une résiliation. Quand l’assureur modifie la tarification, il doit informer l’assuré par un avis précisant la nouvelle prime et la date envisagée d’application.
Si les conditions générales prévoient une clause de variation de prime, l’assuré examine précisément son périmètre (indice, fiscalité, évolution du risque). En cas de désaccord, une demande de résiliation reste possible. La résiliation pour augmentation tarifaire refusée intervient 10 jours après la notification par l’assuré, ou à une date convenue d’un commun accord.
Résiliation à l’initiative de l’assureur : raisons, délais et conséquences
L’assureur dispose lui aussi de droits de résiliation encadrés. Il intervient rarement sans motif. Les cas fréquents concernent le non-paiement de la prime, l’aggravation du risque, la répétition de sinistres ou certains comportements du conducteur (conduite sous l’emprise de l’alcool, suspension de permis, fausse déclaration).
Non-paiement de la prime d’assurance auto
En cas de non-paiement d’une échéance, l’assureur enclenche une procédure stricte. Une mise en demeure est envoyée, par courrier recommandé ou par tout support admissible. À partir de cette notification, plusieurs délais s’enchaînent.
Le processus habituel se déroule ainsi :
- 10 jours après l’échéance impayée : envoi de la mise en demeure.
- 30 jours après la mise en demeure : suspension des garanties si la prime reste impayée.
- 10 jours supplémentaires après la suspension : résiliation automatique du contrat si aucun paiement n’intervient.
Durant la période de suspension, le véhicule circule sans garantie, ce qui expose le conducteur à un risque financier très lourd en cas d’accident responsable. Une régularisation rapide du paiement évite cette situation.
Aggravation du risque et sinistres graves
Certains événements entraînent une aggravation du risque initialement accepté par l’assureur. Par exemple, une utilisation professionnelle intensive d’un véhicule initialement déclaré pour un usage privé, un changement de stationnement du véhicule dans une zone considérée plus exposée, ou la modification significative de la puissance ou des caractéristiques techniques du véhicule (tuning, reprogrammation moteur importante).
Lorsque l’assuré ne déclare pas une aggravation majeure ou lorsque la situation devient trop risquée, l’assureur peut notifier une résiliation. Le délai légal minimal est de 10 jours après la notification.
Certaines situations de sinistre grave donnent aussi à l’assureur un droit de résiliation dans le mois suivant la notification : conduite en état d’ivresse, conduite sous stupéfiants, retrait ou annulation du permis, sinistres répétés démontrant un comportement jugé dangereux.
« Après un sinistre, l’assureur peut résilier le contrat dans le délai d’un mois, sous réserve d’en informer l’assuré par lettre recommandée. » — Extrait-type de clause de résiliation après sinistre grave
Liquidation ou disparition de l’assureur
En cas de liquidation judiciaire de la compagnie d’assurance, les contrats sont en principe résiliés automatiquement. L’assuré reçoit une notification de résiliation et dispose d’un délai court pour retrouver un nouvel assureur. Durant cette période, les sinistres peuvent être pris en charge par un fonds de garantie selon les règles applicables.
La recherche d’un nouvel assureur dans ce contexte suppose souvent un réexamen complet de la situation, des garanties souhaitées et des antécédents, notamment en cas de profil à risques.
Étapes concrètes pour résilier une assurance auto
Au-delà des règles théoriques, la résiliation suit un cheminement pratique, étape par étape. Un conducteur qui souhaite se séparer de son assureur gagne en efficacité en structurant sa démarche : analyse du contrat actuel, repérage de la bonne fenêtre de résiliation, rédaction du courrier, anticipation du nouveau contrat.
1. Analyser son contrat actuel et ses conditions de résiliation
Avant toute décision, l’assuré consulte ses conditions générales et particulières. Ces documents détaillent les modalités de résiliation, l’adresse de notification, la date d’échéance, et les clauses spécifiques (variation de prime, sinistre, aggravation de risque).
Une lecture attentive permet d’identifier :
- la date exacte d’échéance principale ;
- le mode de reconduction (tacite reconduction annuelle) ;
- les délais de préavis ;
- les motifs de résiliation anticipée prévus contractuellement.
2. Choisir le bon motif : échéance, loi Hamon, changement de situation
Le motif de résiliation guide la stratégie. Un contrat récent suivra plutôt la voie de l’échéance annuelle et de la loi Chatel. Un contrat plus ancien s’orientera vers la loi Hamon pour une flexibilité accrue. Les événements de vie (vente, déménagement, nouveau travail) ouvrent des fenêtres spécifiques.
Le motif retenu figure clairement dans la lettre de résiliation, en reprenant si possible les formulations employées dans le contrat ou dans la loi afin de faciliter le traitement par l’assureur.
3. Rédiger et envoyer la demande de résiliation
La demande de résiliation prend plusieurs formes : lettre recommandée avec accusé de réception, demande écrite via l’espace client, e-mail sécurisé, voire mandat donné au nouvel assureur dans le cadre de la loi Hamon. L’assureur est tenu d’envoyer un accusé de réception de la demande pour confirmer la prise en compte.
Une lettre-type mentionne :
- les coordonnées complètes de l’assuré ;
- la référence du contrat (numéro de police) ;
- le motif de résiliation (échéance, loi Hamon, vente, changement de situation, augmentation tarifaire…) ;
- la date souhaitée de résiliation, respectant les délais légaux ;
- la demande de remboursement de la prime non courue, le cas échéant.
4. Souscrire un nouveau contrat et éviter toute interruption
La responsabilité civile auto reste obligatoire en permanence. Avant que l’ancienne assurance ne prenne fin, un nouveau contrat doit être activé. Pour la résiliation via loi Hamon, le nouvel assureur se charge généralement de l’intégralité du processus, depuis la demande de résiliation jusqu’à la mise en vigueur de la nouvelle couverture.
À ce stade, l’assuré compare les niveaux de garanties (tiers, intermédiaire, tous risques), les franchises, l’assistance, mais aussi les exclusions de garantie. La mise en concurrence permet d’atténuer l’impact des hausses de primes mesurées entre 4 % et 5 % en moyenne, soit environ 30 à 50 euros par an supplémentaires pour un contrat standard.
Délais légaux de résiliation : synthèse et cas particuliers
Les délais jouent un rôle central dans la réussite d’une résiliation. Un simple oubli de date provoque la reconduction automatique du contrat pour une nouvelle année, sauf application de la loi Hamon après 1 an.
Récapitulatif des délais à connaître
Les principaux délais applicables à l’assurance auto se résument ainsi :
- Avant 1 an : résiliation à l’échéance avec préavis de 2 mois.
- Après 1 an (loi Hamon) : résiliation à tout moment, prise d’effet sous 30 jours.
- Vente du véhicule : suspension immédiate, résiliation 10 jours après la demande.
- Changement de situation : 3 mois pour demander la résiliation après l’événement.
- Refus de couverture ou résiliation par l’assureur : effet 10 jours après notification.
- Augmentation tarifaire refusée : résiliation 10 jours après notification.
- Loi Chatel : envoi de l’avis entre 3 mois et 15 jours avant l’échéance ; délai supplémentaire de 20 jours si l’avis arrive moins de 15 jours avant.
- Remboursement de prime : sous 30 jours après la date de prise d’effet de la résiliation.
En combinant ces délais, un conducteur adapte sa stratégie en fonction de la date d’anniversaire du contrat, de la prochaine vente de son véhicule ou de son projet de déménagement.
Effets de la résiliation sur la prime et sur les garanties
Lorsque la résiliation intervient avant la fin de la période de garantie payée, l’assureur doit reverser la partie de prime non utilisée, calculée au prorata temporis. Le remboursement s’effectue dans un délai maximum de 30 jours après la date d’effet de la résiliation.
Une fois le contrat éteint, les garanties cessent immédiatement. Un sinistre causé après cette date ne bénéficie plus d’aucune prise en charge. L’assuré contrôle donc la date exacte de fin de couverture, surtout lorsqu’il revend son véhicule ou en achète un autre.
Évolutions récentes et à venir : prix, malus écologique et carte verte
Les règles de résiliation ne connaissent pas de bouleversement annoncé à court terme. En revanche, l’environnement global de l’assurance auto évolue : hausse générale des primes, modification des règles de malus écologique, suppression de la carte verte.
Hausse des primes et impact budgétaire
Les assureurs annoncent une augmentation moyenne des primes entre 4 % et 5 %. Pour un contrat auto standard, cette hausse représente environ 30 à 50 euros par an. Face à ce mouvement, la résiliation devient un levier stratégique pour adapter son contrat à ses capacités financières et à ses besoins réels.
Un assuré revisite alors ses garanties : franchise, assistance, bris de glace, prêt de véhicule, options de protection juridique ou d’indemnisation renforcée. Cette réévaluation accompagne souvent la résiliation en vue d’un changement d’assureur.
Malus CO2, malus poids et influence sur les contrats
Les règles de malus CO2 se durcissent avec un seuil de déclenchement abaissé de 113 g/km à 108 g/km, et un malus maximal porté à 80 000 euros à partir de 192 g/km d’émissions. En parallèle, le malus poids s’applique désormais aux véhicules dépassant 1 500 kg.
Ces dispositifs fiscaux influencent le coût total de détention d’un véhicule et alimentent les hausses globales de budget auto. Même si le malus CO2 ne s’intègre pas directement dans la prime d’assurance, il pèse sur les choix de véhicules et sur les profils acceptés ou tarifés plus lourdement par les assureurs.
Suppression de la carte verte et contrôle de l’assurance
Depuis avril 2024, la carte verte n’est plus nécessaire au format papier pour justifier de l’assurance. Le contrôle s’effectue désormais via le fichier des véhicules assurés, consultable par les forces de l’ordre. Cette évolution n’affecte pas les règles de résiliation, mais modifie la manière dont la preuve d’assurance est apportée en cas de contrôle routier.
L’assuré doit uniquement veiller à la concordance des informations figurant sur la carte grise, sur son contrat, et dans les bases consultées lors des contrôles.
Résiliation et autres contrats : liens avec l’assurance habitation
Les assurés qui ajustent leur contrat auto revoient souvent leurs autres assurances, notamment l’assurance habitation. Les lois Hamon et Chatel s’appliquent également à ce type de contrat, avec des spécificités liées au logement (résidence principale, location, colocation, multirisque habitation).
Un changement de véhicule s’accompagne parfois d’un déménagement, d’un achat immobilier ou d’une reconstruction du budget global. Dans ces cas, une approche coordonnée de la résiliation et de la renégociation des contrats auto et habitation offre une meilleure visibilité financière.
Les études de marché montrent pourtant que les assurés changent encore peu d’assurance malgré les hausses de tarifs. Cette inertie tient souvent à une méconnaissance des droits de résiliation et à la crainte de démarches trop lourdes. La clarification des délais, des motifs et des étapes réduit ces freins et redonne une marge de manœuvre réelle au conducteur.









