
Les cotisations sociales cadre représentent une part significative du coût du travail, mais aussi un levier concret de protection sociale et de retraite. Entre tranches, PSS, contributions Agirc‑Arrco et prévoyance, chaque pourcentage a une utilité précise… à condition de comprendre ce qu’il finance réellement.
En 2026, plusieurs taux évoluent et l’écart entre coût total employeur et salaire net interroge de plus en plus les cadres. En regardant en détail chaque ligne du bulletin de paie, on met pourtant au jour une logique structurée, avec des mécanismes spécifiques au statut cadre qui influencent directement le net, la retraite future et les garanties en cas de coup dur.
| Élément clé | Ce que cela signifie pour un cadre | Impact réel sur le salaire |
|---|---|---|
| Différence cadre / non‑cadre | Spécificités liées à l’AGIRC‑ARRCO, cotisations supplémentaires et couverture renforcée. | Légère baisse du net mais meilleure retraite complémentaire. |
| Retraite complémentaire | Taux plus élevés pour financer la pension future des cadres. | Part non négligeable des prélèvements mensuels. |
| Assurance chômage | Même taux que les non‑cadres depuis la disparition de la cotisation spécifique. | Aucun surcoût par rapport aux autres salariés. |
| Cotisations patronales | Part majoritaire du coût total, souvent invisible mais déterminante pour l’employeur. | Aucun effet direct sur le net, mais impact sur le « coût entreprise » du poste. |
| Plafond de la Sécurité sociale (PSS) | Base de calcul qui change certains taux et augmente la progressivité des cotisations. | Au‑delà du PSS, certaines cotisations augmentent, d’autres diminuent. |
| Ce qu’on paye vraiment | Différence entre salaire brut, super‑brut et net, souvent mal comprise. | Écarts importants : jusqu’à 45 % du brut peut être prélevé selon le niveau salarial. |
Simulateur de Cotisations Sociales – Cadre 2024
Decomposition complete du bulletin de paie : cout employeur, brut, net et net apres impot
Cotisations sociales cadre 2026 : comment se structure la protection sociale d’un cadre ?
Le statut cadre entraîne des cotisations sociales spécifiques, orientées vers une meilleure retraite complémentaire et une prévoyance renforcée. Ces prélèvements s’ajoutent au socle commun de la Sécurité sociale, des allocations familiales, du chômage et de la formation professionnelle.
En 2026, le schéma global se répartit entre cotisations salariales (prélevées sur le brut) et cotisations patronales (supportées par l’employeur). L’ensemble finance maladie, maternité, invalidité, décès, retraite de base, retraite complémentaire Agirc‑Arrco, chômage, accidents de la vie et dispositifs de solidarité.
Le statut cadre se distingue surtout par la prévoyance obligatoire à 1,50 % sur la tranche 1, la présence d’une cotisation APEC et des cotisations renforcées Agirc‑Arrco sur la tranche 2. Ces paramètres impactent directement le salaire brut / net d’un cadre.
Taux des cotisations salariales cadre en 2026 : ce que le cadre voit sur sa fiche de paie
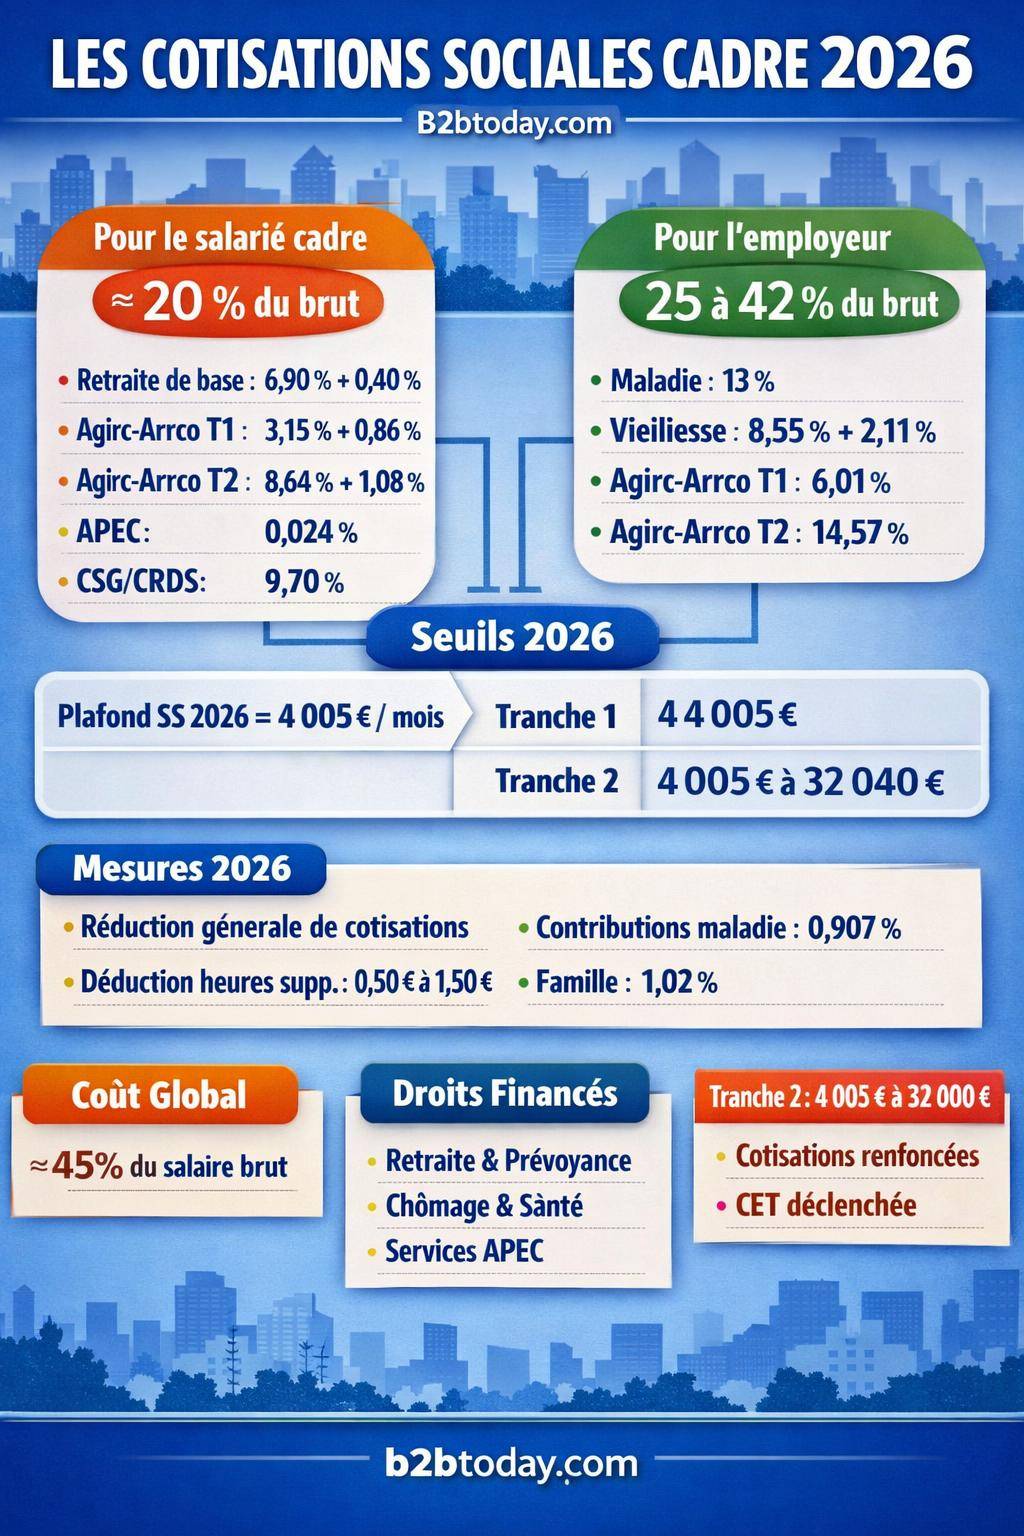
Les cotisations salariales sont directement déduites du salaire brut. En 2026, un cadre supporte en moyenne environ 20 % de charges salariales sur son brut, hors impôt sur le revenu. Ces prélèvements se décomposent en plusieurs blocs.
Cotisations de Sécurité sociale : maladie et vieillesse
Pour 2026, les taux de cotisations salariales de Sécurité sociale pour les cadres se structurent ainsi :
| Risque / branche | Taux salarié 2026 | Assiette | Rôle principal |
|---|---|---|---|
| Maladie, maternité, invalidité, décès | 0 % | Totalité du salaire | Financement basculé massivement côté employeur et via CSG |
| Vieillesse plafonnée (tranche 1) | 6,90 % | Jusqu’au PSS mensuel (4 005 €) | Retraite de base CNAV/Sécurité sociale plafonnée |
| Vieillesse déplafonnée | 0,40 % | Totalité du salaire | Retraite de base sur la fraction de salaire au‑delà du plafond |
Le PSS mensuel 2026 est fixé à 4 005 €, soit un PSS annuel de 192 240 €. En dessous de ce plafond, la cotisation vieillesse « plafonnée » fonctionne à plein. Au‑delà, seule la cotisation déplafonnée continue à s’appliquer.
Retraite complémentaire Agirc‑Arrco cadre : tranches 1 et 2
La retraite complémentaire Agirc‑Arrco représente un volet central de la protection d’un cadre. Elle se calcule en points sur deux tranches :
- Tranche 1 : de 0 à 1 PSS, soit jusqu’à 4 005 € brut mensuels.
- Tranche 2 : de 1 à 8 PSS, soit de 4 005 € à 32 040 € brut mensuels.
Les taux de cotisations salariales 2026 Agirc‑Arrco cadres s’établissent à :
| Élément | Tranche 1 | Tranche 2 | Spécificité |
|---|---|---|---|
| Agirc‑Arrco (part salariale) | 3,15 % | 8,64 % | Génère les points de retraite complémentaire |
| Contribution d’équilibre général (CEG) | 0,86 % | 1,08 % | Financement de l’équilibre global du régime |
| Contribution d’équilibre technique (CET) | 0,14 % au‑dessus du PSS | Applicable dès que le salaire dépasse 1 PSS | |
Ces contributions pèsent davantage en tranche 2, d’où un effort contributif plus élevé pour les hauts salaires. En contrepartie, les cadres acquièrent davantage de points de retraite complémentaire, qui génèrent une pension plus fournie à la liquidation.
Prévoyance obligatoire cadres et APEC
Le statut cadre impose une prévoyance obligatoire, issue notamment de l’Accord national interprofessionnel de 1947. En 2026, le taux est fixé à :
- 1,50 % sur la tranche 1 pour la prévoyance obligatoire cadres (part salariale + employeur, avec répartition selon les accords de branche ou d’entreprise).
Cette prévoyance finance :
- une garantie décès supérieure à celle des non‑cadres ;
- une couverture invalidité renforcée ;
- des indemnités complémentaires en cas d’arrêt maladie prolongé ;
- éventuellement des compléments de rente d’éducation et de rente de conjoint.
Autre spécificité pour les cadres : la cotisation APEC, qui alimente l’Association pour l’emploi des cadres :
- Part salariale APEC : 0,024 %
- Part employeur APEC : 0,036 %
Cette cotisation ouvre des services d’accompagnement carrière, d’observation du marché de l’emploi et de conseils sur les évolutions professionnelles.
CSG et CRDS : une part significative dans le net à payer
La CSG‑CRDS constitue une part non négligeable des prélèvements sur le brut. En 2026, les taux applicables au cadre sont :
- CSG déductible : 6,80 %
- CSG / CRDS non déductible : 2,90 %
La base de calcul n’est pas exactement le salaire brut : elle intègre le salaire brut plus une partie des cotisations patronales, puis applique un abattement. Sur la fiche de paie, le libellé « CSG/CRDS » apparaît généralement en plusieurs lignes.
« Entre la CSG déductible et la CSG non déductible, la différence se joue au niveau fiscal. La première réduit le revenu imposable, la seconde non. Sur la fiche de paie, les deux apparaissent comme des retenues, mais leur traitement à l’impôt sur le revenu diverge. »
En additionnant retraite de base, retraite complémentaire, prévoyance, CSG‑CRDS et APEC, on atteint rapidement environ 20 % du salaire brut en cotisations salariales pour un cadre en 2026.
Cotisations patronales cadre 2026 : ce que l’employeur finance réellement
Les cotisations patronales représentent la face « cachée » du coût du travail. En 2026, pour un cadre, elles se situent entre 25 % et 42 % du salaire brut selon le niveau de rémunération, le secteur et les dispositifs d’allègement mobilisés (réduction générale, exonérations ciblées, etc.).
Socle Sécurité sociale : maladie, maternité, invalidité, décès, vieillesse
Pour un cadre, les principaux taux patronaux 2026 sont les suivants :
| Risque / contribution | Taux employeur 2026 | Assiette |
|---|---|---|
| Maladie, maternité, invalidité, décès | 13 % | Totalité du salaire |
| Vieillesse plafonnée (tranche 1) | 8,55 % | Jusqu’au PSS mensuel (4 005 €) |
| Vieillesse déplafonnée | 2,11 % | Totalité du salaire |
Ces cotisations structurent le financement de la retraite de base, de l’assurance maladie obligatoire et des prestations en cas d’invalidité ou de décès. Elles expliquent une partie de l’écart entre salaire brut et coût total employeur.
Agirc‑Arrco employeur et contributions d’équilibre
La part employeur Agirc‑Arrco se place à un niveau supérieur à la part salariale. En 2026, les principaux taux employeur sont :
| Élément | Tranche 1 | Tranche 2 |
|---|---|---|
| Agirc‑Arrco (part employeur) | 4,72 % | 12,95 % |
| Contribution d’équilibre général (CEG) | 1,29 % | 1,62 % |
| Contribution d’équilibre technique (CET) | 0,21 % au‑dessus du PSS | |
Ces contributions pèsent plus lourdement sur les salaires élevés (tranche 2), ce qui renforce la solidarité du régime et la capacité à financer les retraites complémentaires futures des cadres.
Autres cotisations patronales : famille, chômage, formation, taxes
Au‑delà de la retraite et de la santé, l’employeur supporte de nombreuses contributions connexes :
- Allocations familiales : 5,25 %
- Assurance chômage : 4 %
- AGS (garantie des salaires) : 0,25 %
- Contribution solidarité autonomie : 0,40 %
- FNAL : entre 0,10 % et 0,50 % selon l’effectif et la masse salariale ;
- Taxe d’apprentissage : 0,68 % ;
- Formation professionnelle : 1 % ;
- Effort construction : 0,45 % pour certaines entreprises ;
- Forfait social : 20 % sur certaines rémunérations de l’épargne salariale (intéressement, participation, abondement PEE, etc.) ;
- Contribution au dialogue social : 0,016 %.
À cela s’ajoutent, le cas échéant, des contributions spécifiques de branche ou de secteur, comme par exemple la cotisation APECITA en secteur agricole (entre 0,02 % et 0,65 % selon l’IDCC).
Plafond de Sécurité sociale 2026 et tranches de salaire : impact direct sur les cotisations cadre
Les plafonds de Sécurité sociale (PSS) structurent une grande partie du calcul des cotisations cadres. En 2026, les montants officiels sont :
| Plafond | Montant 2026 |
|---|---|
| PSS mensuel | 4 005 € |
| PSS annuel | 192 240 € |
| Tranche 1 | Jusqu’à 4 005 € / mois |
| Tranche 2 | De 4 005 € à 32 040 € / mois |
Ces plafonds servent de référence à :
- la cotisation vieillesse plafonnée ;
- la répartition Agirc‑Arrco en tranches 1 et 2 ;
- la CET, déclenchée au‑dessus du PSS ;
- certains dispositifs de prévoyance et de retraite supplémentaire.
Un cadre qui franchit le seuil du PSS change de régime de cotisation pour plusieurs lignes. Les retenues ne progressent donc pas de manière linéaire : des seuils et paliers créent des effets de marche.
Spécificités cadres vs non‑cadres : où se situent les vraies différences de cotisations ?
Le statut cadre se traduit par plusieurs contributions supplémentaires et un niveau de protection différent. Les principaux écarts par rapport aux non‑cadres reposent sur quelques piliers.
Prévoyance obligatoire et APEC
Deux contributions marquent particulièrement la différence :
- Prévoyance obligatoire cadres : 1,50 % sur la tranche 1 (avec des garanties invalidité‑décès plus élevées) ;
- Cotisation APEC : 0,024 % salarié et 0,036 % employeur.
Ces contributions financent un niveau de couverture supérieur et des services dédiés à l’emploi cadre.
Retraite complémentaire renforcée sur les tranches élevées
Les cadres, en raison de salaires souvent supérieurs au PSS, se situent plus fréquemment en tranche 2 Agirc‑Arrco. Cette tranche supporte des taux de cotisations plus élevés (salariale et patronale), ce qui génère davantage de points de retraite complémentaire.
En contrepartie, la cotisation en tranche 2 renforce la couverture en cas de décès ou d’invalidité, grâce aux mécanismes de solidarité intégrés au régime Agirc‑Arrco.
« Pour un même salaire brut, un non‑cadre et un cadre ne supportent pas exactement les mêmes prélèvements. Le cadre finance une prévoyance plus fournie et une retraite complémentaire plus structurée, ce qui se traduit par un effort contributif différent sur certaines lignes. »
Quels avantages concrets pour le cadre ?
Les avantages cadres en termes de protection sociale se situent notamment sur :
- une garantie décès supérieure (capital plus élevé versé aux ayants droit) ;
- une couverture invalidité renforcée (rentes plus importantes) ;
- une prise en charge des arrêts maladie améliorée via la prévoyance collective ;
- des points de retraite supplémentaires grâce aux cotisations sur tranches élevées ;
- un accès aux services APEC (bilan de carrière, accompagnement mobilité, études marché).
Ces éléments expliquent pourquoi le coût global d’un cadre au forfait jour diffère sensiblement de celui d’un salarié non cadre, même pour une base brute proche.
Réductions, exonérations et mesures spécifiques 2026 : quel impact sur le coût réel des cotisations cadres ?
Le montant affiché sur le bulletin ne reflète pas toujours l’effort final supporté par l’employeur. En 2026, plusieurs réductions et mesures dégressives modulent le niveau des charges patronales sur les bas et moyens salaires, y compris pour les cadres.
Réduction générale dégressive unique 2026
Depuis janvier 2026, une réduction générale dégressive unique s’applique sur une partie des cotisations patronales. Elle cible principalement :
- les cotisations d’assurances sociales (maladie, vieillesse) ;
- les allocations familiales ;
- une partie des contributions chômage et retraite complémentaire, selon les paramètres réglementaires.
Pour les cadres proches du SMIC, voire légèrement au‑dessus, cette réduction allège significativement le coût employeur, sans modifier les droits sociaux du salarié.
Déduction forfaitaire heures supplémentaires 2026
En 2026, les heures supplémentaires bénéficient d’une déduction forfaitaire de cotisations patronales :
- 1,50 € par heure pour les entreprises de moins de 20 salariés ;
- 0,50 € par heure pour les entreprises de 20 salariés et plus.
Pour un cadre soumis à un régime d’heures supplémentaires plutôt qu’à un forfait jour, cette mesure réduit le surcoût lié aux temps de travail additionnels, tout en conservant les majorations de salaire prévues par la convention collective ou par le Code du travail.
Autres contributions spécifiques en 2026
Deux contributions complémentaires méritent une attention particulière en 2026 :
- Cotisation 0,907 % maladie complémentaire : supportée pour renforcer le financement de la couverture maladie ;
- Cotisation 1,02 % allocation familiale complémentaire : 1,8 % mentionnée comme taux additionnel dans certaines situations.
Ces contributions viennent s’ajouter au socle classique et varient selon les accords de branche, les effectifs et la structure salariale.
Cotisations sociales cadre et secteurs spécifiques : exemple du secteur public et agricole
Certaines catégories de cadres relèvent de régimes particuliers ou de contributions additionnelles. Les taux ne sont alors plus strictement alignés sur le régime général.
Régimes spéciaux et secteur public : exemple de la CNRACL
Dans le secteur public territorial et hospitalier, les agents affiliés à la CNRACL (Caisse nationale de retraite des agents des collectivités locales) bénéficient d’un régime de retraite spécifique. En 2026, le taux employeur CNRACL atteint 37,65 % au 1er janvier.
Ce niveau reflète la spécificité des engagements de retraite du secteur public, avec des règles de calcul différentes de celles du régime général et de l’Agirc‑Arrco. Les cadres contractuels restent cependant souvent rattachés au régime général.
Cadres du secteur agricole : la cotisation APECITA
Dans le secteur agricole, les cadres peuvent être soumis à une cotisation spécifique : la cotisation APECITA. En 2026, son taux varie de 0,02 % à 0,65 % selon l’IDCC (identifiant de la convention collective).
Cette cotisation finance des actions dédiées à l’emploi et à la mobilité dans le secteur agricole et agroalimentaire, dans une logique proche de l’APEC pour les autres cadres.
Ce que le cadre paye vraiment : du brut au net, puis au coût total employeur
Pour comprendre ce que le cadre « paye vraiment », il faut distinguer trois niveaux :
- le salaire brut ;
- le salaire net avant impôt sur le revenu (après cotisations salariales) ;
- le coût total employeur (brut + cotisations patronales).
Le rapport entre ces trois montants dépend fortement du niveau de salaire, des tranches utilisées et des éventuelles mesures de réduction de charges. Les écarts entre brut et net sont d’autant plus marqués que la part de retraite complémentaire et de CSG est élevée.
Pour analyser avec précision un bulletin, un outil de conversion détaillé reste utile. Le simulateur de calcul salaire brut / net permet notamment de visualiser l’impact des cotisations cadres, des tranches Agirc‑Arrco et de la CSG‑CRDS sur chaque niveau de rémunération.









