Entre taux d’usure relevés, nouvelles règles de solvabilité et offres promotionnelles agressives, le taux de crédit personnel en 2026 ne ressemble plus vraiment à celui d’il y a quelques années. Les banques affinent leurs grilles, les organismes spécialisés misent sur des taux d’appel très bas… tandis que le risque de surendettement progresse.
Les écarts de TAEG d’une banque à l’autre atteignent plusieurs points, avec des conditions parfois très différentes selon le profil de l’emprunteur. Les meilleurs dossiers voient des offres en dessous de 4 %, alors que certains crédits grimpent au‑delà de 20 %.
| Banque | Taux moyen 2026 estimé | Frais de dossier | Points forts | Idéal pour |
|---|---|---|---|---|
| Banque Avenir | 3,9% à 6,1% | 0 € | Rapidité d’acceptation, 100% en ligne | Emprunteurs pressés |
| CréditPlus | 4,2% à 6,8% | De 30 à 60 € | Excellent service client | Débutants dans le crédit |
| FinanciaDirect | 3,5% à 5,9% | 0 à 20 € | Taux agressifs, options modulables | Projets flexibles |
| ÉcoBanque | 4,0% à 6,4% | 45 € | Engagement éco-responsable, bonus verts | Clients sensibles à l’écologie |
Montant de reference : 10 000 euros sur 48 mois. Taux indicatifs selon profil emprunteur et montant.
Sources : sites officiels des banques, simulateurs en ligne — taux indicatifs susceptibles de variation.
Taux crédit personnel 2026 : panorama général et fourchettes pratiquées
En 2026, le crédit personnel à taux fixe reste l’un des produits les plus utilisés pour financer des projets : travaux, voiture, trésorerie, études, mariage, regroupement d’achats coûteux… La grande majorité des établissements appliquent un TAEG fixe, avec des mensualités constantes sur toute la durée du prêt. Les fonds restent libres d’utilisation, sans justificatif détaillé, ce qui renforce l’attrait de ce type de financement.
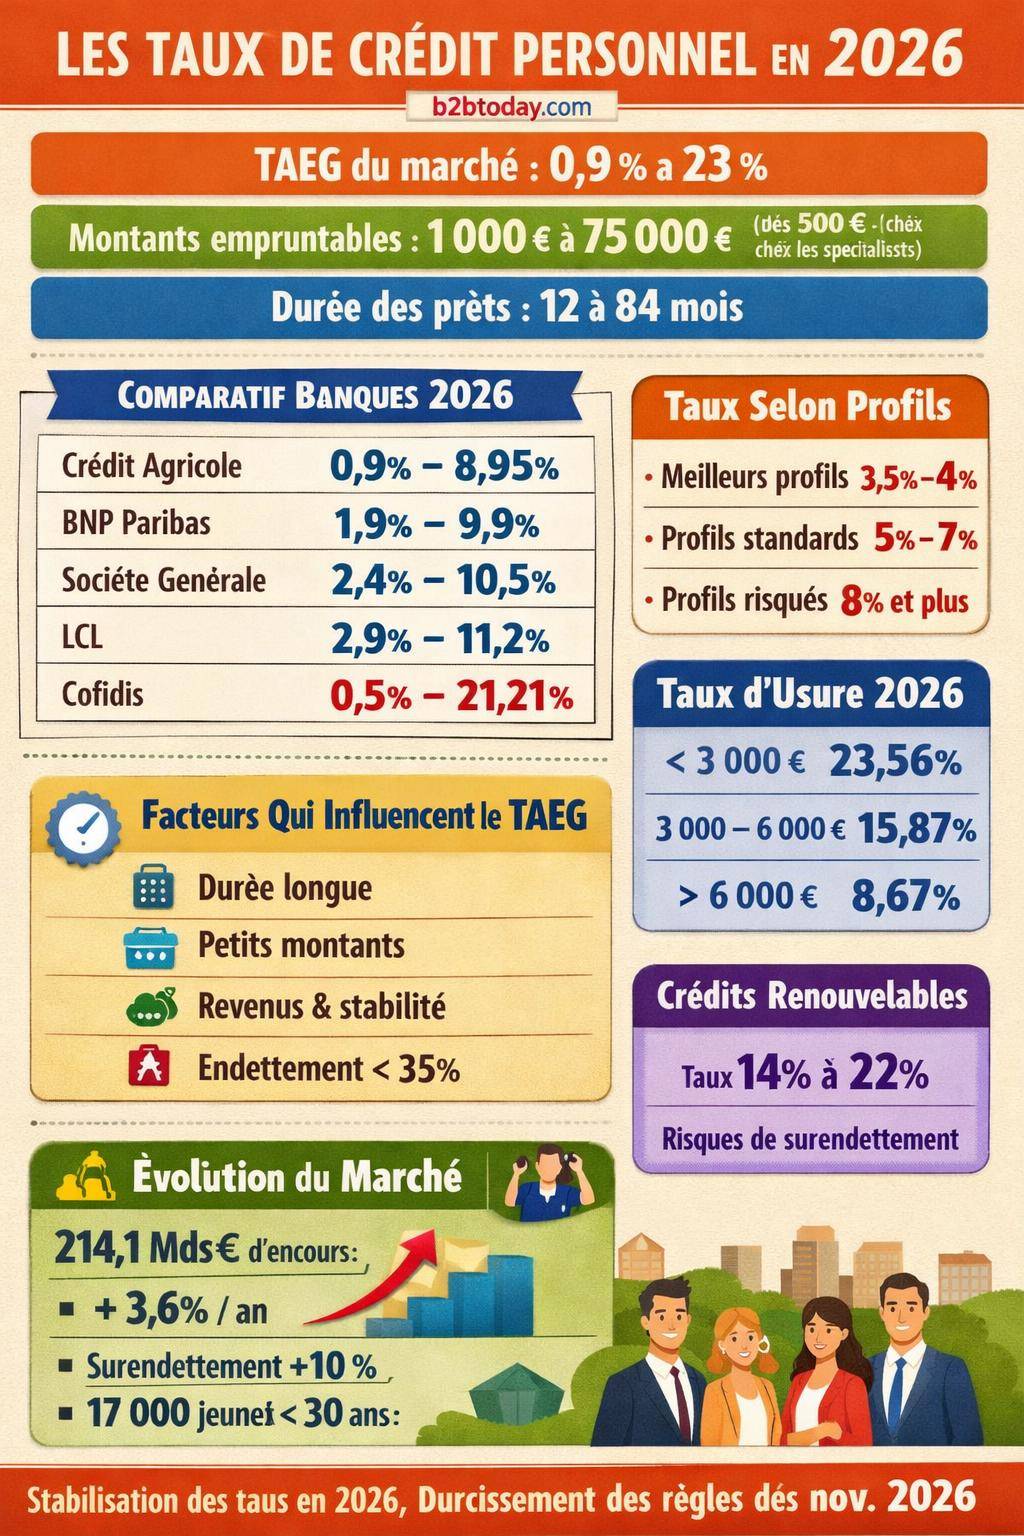
La gamme générale des taux 2026 s’inscrit dans une fourchette large, avec un TAEG minimal autour de 0,9 % pour certaines offres ciblées, et un plafond proche de 23 % pour les profils à risque ou les crédits très flexibles. Cette amplitude vient autant du contexte économique que des stratégies commerciales des banques et des organismes spécialisés.
Les conditions d’accès au crédit personnel en 2026 se structurent autour de quelques constantes :
- Montants empruntables : de 1 000 € à 75 000 € selon les enseignes
- Durée de remboursement : de 12 à 84 mois dans la plupart des grilles
- Taux : majoritairement fixes, annoncés en TAEG pour permettre la comparaison
- Mensualités : lissées et stables, sauf options spécifiques (report, modulation)
- Usage des fonds : libre, hors rachat de crédits immobiliers ou financement professionnel
Comparatif 2026 des taux de crédit personnel par banque
Les écarts de taux entre banques restent sensibles en 2026. Les TAEG minimum affichés visent surtout les profils stables aux revenus confortables, alors que les TAEG maximum reflètent des dossiers plus tendus ou des durées de remboursement longues.
Tableau comparatif des TAEG 2026 : grandes banques et organismes spécialisés
Le tableau suivant synthétise les fourchettes de TAEG 2026 communiquées pour les principaux acteurs du marché, ainsi que leurs plages de montants :
| Banque / Organisme | TAEG min. 2026 | TAEG max. 2026 | Montant min. | Montant max. | Positionnement général |
|---|---|---|---|---|---|
| Crédit Agricole | 0,9 % | 8,95 % | 3 000 € | 75 000 € | Grille large, offres projets importants, clientèle fidèle |
| BNP Paribas | 1,9 % | 9,9 % | 3 000 € | 75 000 € | Positionnement équilibré, focus profils moyens à confortables |
| Société Générale | 2,4 % | 10,5 % | 3 000 € | 60 000 € | Offres classiques, adaptation aux projets courants |
| LCL | 2,9 % | 11,2 % | 1 500 € | 75 000 € | Souplesse sur les petits montants, large plafond |
| Cofidis | 0,5 % | 21,21 % | 500 € | 35 000 € | Spécialiste du crédit conso, très forte amplitude de taux |
Les grandes banques généralistes (Crédit Agricole, BNP Paribas, Société Générale, LCL) concentrent leurs offres sur des projets structurés et des montants moyens à élevés. Les organismes spécialisés comme Cofidis élargissent la cible, avec des prêts dès 500 €, mais une variabilité de taux plus marquée, liée au risque pris sur les dossiers.
Quels profils profitent réellement des meilleurs taux 2026 ?
Les conditions de taux ne dépendent pas uniquement de la banque, mais aussi de votre profil d’emprunteur. Les données 2026 permettent de distinguer trois grandes catégories :
- Meilleurs profils : TAEG entre 3,5 % et 4 %
- Majorité des emprunteurs : TAEG généralement entre 5 % et 7 %
- Dossiers plus risqués : TAEG à partir de 8 %, et parfois bien plus haut selon le produit
Les meilleurs profils cumulent plusieurs caractéristiques : revenus nets supérieurs à 3 000 € par mois au sein du foyer, ancienneté professionnelle solide, stabilité de logement, absence d’incident bancaire, taux d’endettement maîtrisé. Ce type de dossier intéresse fortement les banques, qui ajustent leurs grilles pour attirer et fidéliser ces clients.
Conditions d’accès au crédit personnel en 2026 : qui peut emprunter ?
Les conditions d’octroi se standardisent à travers le marché, sous l’effet des recommandations du HCSF et des règles prudentielles. Pour un prêt personnel classique, la plupart des établissements appliquent les critères suivants :
- Majorité et résidence en France : emprunteur de plus de 18 ans, domicilié fiscalement en France
- Revenus stables : contrat CDI, fonction publique, retraite, ou activité indépendante avec plusieurs années d’historique
- Absence d’inscription FICP : inscription au Fichier des incidents de remboursement des crédits exclus
- Taux d’endettement maximal : en règle générale, plafond autour de 35 % des revenus
Pour accéder aux meilleurs taux, de nombreux établissements positionnent un seuil de revenus mensuels autour de 3 000 € par foyer. Au‑delà, les banques jugent la capacité de remboursement plus confortable, ce qui réduit le risque perçu et permet d’afficher un TAEG plus compétitif.
Facteurs qui influencent le taux de crédit personnel en 2026
Le taux proposé en rendez-vous ou après une demande en ligne repose sur plusieurs paramètres. Les banques ne se contentent pas de la grille commerciale : elles ajustent le TAEG en fonction de l’analyse du risque individuel.
Durée de remboursement et impact sur le TAEG
La durée du crédit influence directement le taux. Sur de courtes durées (12 à 24 mois), les banques acceptent parfois des TAEG plus bas, car l’exposition au risque est brève. À l’inverse, une durée de 72 ou 84 mois augmente la probabilité d’événements de vie (perte d’emploi, séparation, maladie), ce qui se reflète dans le taux.
Un crédit sur six ou sept ans peut offrir une mensualité plus facile à supporter, mais le coût total des intérêts progresse. L’arbitrage entre mensualité confortable et maîtrise du coût global du crédit devient central.
Montant emprunté et structure des frais
Le montant du prêt joue aussi sur le TAEG. Les petits crédits (proche de 1 000 €) supportent souvent des frais fixes proportionnellement plus élevés, ce qui tire le taux global vers le haut. À l’inverse, un projet plus conséquent de 20 000 € ou 30 000 € bénéficie parfois d’une grille plus serrée, surtout pour les bons profils.
Les banques ajustent en outre leurs offres en fonction de la rentabilité globale du client : épargne détenue, domiciliation de revenus, assurance et services associés.
Revenus, stabilité professionnelle et endettement
Le niveau de revenus, la stabilité professionnelle et le taux d’endettement constituent le cœur de l’analyse de risque. Un emprunteur en CDI, ancienneté de plusieurs années dans la même entreprise, endettement en dessous de 30 % et reste à vivre confortable obtient le plus souvent un taux dans la partie basse de la fourchette.
Un cumul de prêts à la consommation, des découverts fréquents, ou des revenus très variables conduisent à un positionnement dans la partie haute des grilles, voire à un refus. Les organismes spécialisés acceptent parfois ces dossiers, mais avec des TAEG nettement plus élevés, surtout sur les crédits renouvelables.
Politique commerciale et contexte 2026
Les banques utilisent le crédit personnel comme un levier de conquête. Sur certaines périodes (rentrée, soldes, campagnes auto, travaux), elles proposent des offres promotionnelles ciblées sur un type de projet ou une durée précise. Ces opérations descendent ponctuellement les taux, mais sur un périmètre limité.
En 2026, la tendance globale se caractérise par une légère hausse des taux par rapport à 2025, suivie d’une phase de stabilisation. Le coût du refinancement interbancaire, les décisions de la Banque centrale et la réglementation prudentielle façonnent ces évolutions.
Taux d’usure 2026 : plafonds légaux pour les crédits personnels
Le taux d’usure correspond au taux maximal légal que les banques et organismes de crédit ont le droit d’appliquer. En 2026, ces seuils varient selon le montant emprunté, avec une granularité plus fine qu’auparavant.
Les plafonds communiqués pour les crédits à la consommation sont les suivants :
| Montant du crédit | Taux d’usure 2026 | Produits concernés |
|---|---|---|
| < 3 000 € | 23,56 % | Petits prêts perso, renouvelables, certaines solutions de paiement fractionné |
| 3 000 € à 6 000 € | 15,87 % | Crédits projets moyens, auto d’occasion, trésorerie |
| > 6 000 € | 8,67 % | Crédits auto récents, travaux structurés, gros projets |
Plus le montant emprunté augmente, plus le taux d’usure diminue. Les gros projets profitent ainsi d’un encadrement plus strict, alors que les petits prêts et les crédits renouvelables autorisent encore des taux élevés, parfois supérieurs à 20 %.
« Le taux effectif global (TEG) d’un prêt ne doit pas dépasser, au moment de son octroi, le taux de l’usure applicable à la catégorie de prêt considérée. »
Pour l’emprunteur, le taux d’usure sert de garde-fou. Un établissement ne peut légalement vous proposer un crédit dont le TAEG dépasse ce plafond, assurance facultative incluse si elle est souscrite auprès du prêteur.
Nouvelles règles 2026 : contrôle renforcé et solvabilité systématique
Le cadre réglementaire des années 2025–2026 renforce la protection des emprunteurs, notamment sur les crédits de petits montants et les paiements fractionnés. La publication du 20 février 2026 introduit des règles plus strictes pour plusieurs types de crédits :
- Crédits sans frais affichés (paiement en plusieurs fois “gratuit”)
- Crédits de moins de 200 €
- Paiements différés ou fractionnés (notamment en ligne)
- Crédits entre 75 000 € et 100 000 €
- LOA (location avec option d’achat) pour véhicules ou biens durables
Les obligations pour les prêteurs évoluent dans plusieurs directions :
- Information renforcée : fiche d’information plus claire, coûts détaillés, mise en avant du TAEG
- Consultation systématique du FICP pour tous les crédits concernés
À partir du 20 novembre 2026, une étape supplémentaire intervient : tout prêteur doit réaliser un contrôle de solvabilité systématique, y compris pour des montants inférieurs à 100 €. La fourniture de preuves de revenus devient obligatoire, même pour les petits paiements en plusieurs fois.
Marché du crédit personnel et surendettement en 2026
Le crédit à la consommation s’inscrit dans un contexte social et économique plus tendu. L’encours total de crédits conso en 2025 atteignait 214,1 milliards d’euros, contre 121,9 milliards vingt ans plus tôt. La croissance annuelle avoisine 3,6 %, portée par l’augmentation des besoins de financement des ménages.
Parallèlement, les chiffres du surendettement progressent. En 2025, 148 013 dossiers ont été déposés auprès de la Banque de France, soit une hausse d’environ 10 %. Le phénomène touche de plus en plus les jeunes générations :
- Environ 17 000 personnes de moins de 30 ans surendettées en 2025, contre 12 500 en 2024 (+36 %)
- Près de 5 000 dossiers concernés chez les 18–25 ans, avec une variation de +65 %
L’endettement global des ménages surendettés atteignait déjà 4,5 milliards d’euros en 2024, en hausse de 6,2 % sur un an. Les causes identifiées reviennent régulièrement :
- Conjoncture économique difficile
- Perte d’emploi ou baisse durable de revenus
- Problèmes de santé, accidents de la vie
- Précarité des jeunes, recours aux prêts étudiants et crédits à la consommation
« Les crédits renouvelables, avec des taux compris couramment entre 14 % et 22 %, sont régulièrement présents dans les dossiers de surendettement, en particulier chez les jeunes adultes. »
En parallèle, la consommation des ménages ralentit : +0,4 % en 2025, +0,8 % en 2026. Près de 43 % des Français indiquent vouloir réduire leurs dépenses en 2026, ce qui modifie la relation au crédit. L’emprunt reste utilisé, mais avec une attention accrue au coût et au risque d’excès.
Comment comparer les offres de crédit personnel en 2026 ?
Pour choisir une offre, la comparaison ne se limite pas au taux affiché en gros sur l’affiche. Le TAEG constitue l’indicateur prioritaire à analyser, car il intègre l’ensemble des coûts obligatoires : intérêts, frais de dossier, éventuels coûts annexes liés au prêteur.
Indicateurs clés à examiner
Une analyse pertinente repose sur plusieurs éléments :
- TAEG : base de comparaison entre offres, à montant et durée équivalents
- Coût total du crédit : montant des intérêts versés sur toute la durée
- Mensualité : ajustée à votre budget, en cohérence avec vos autres charges fixes
- Durée : arbitrage entre effort mensuel et coût global
- Frais annexes : éventuels frais de dossier, pénalités de remboursement anticipé
- Assurance emprunteur : facultative sur un prêt conso, mais parfois recommandée selon la situation
Les simulateurs en ligne, associés à des parcours de demande dématérialisée, contribuent à mettre les offres en concurrence. Le client peut obtenir rapidement plusieurs propositions et confronter les TAEG, sans multiplier les rendez-vous physiques.
Taux attractif vs conditions contractuelles
Un TAEG légèrement meilleur ne représente pas toujours la solution la plus pertinente si les conditions contractuelles s’avèrent trop rigides. Certains contrats prévoient :
- Des frais en cas de remboursement anticipé
- Une absence d’options de report d’échéance
- Peu de souplesse pour la modulation des mensualités
La qualité de la relation bancaire, le service client, la réactivité en cas de difficulté de remboursement entrent aussi en jeu. Un crédit personnel s’inscrit dans la durée, avec parfois la nécessité de renégocier ou d’adapter le contrat.
Stratégies pour obtenir un bon taux de crédit personnel en 2026
La marge de négociation existe, mais elle se construit en amont, dès la préparation du dossier. Quelques axes d’action offrent des résultats concrets sur le taux final proposé.
Travailler son profil emprunteur
Un profil solide repose sur plusieurs piliers :
- Réduire son endettement avant la demande : solder un petit crédit, résorber un découvert
- Stabiliser sa situation professionnelle : éviter une demande au moment d’un changement d’emploi ou d’une période d’essai
- Present un budget clair : charges fixes, revenus réguliers, reste à vivre cohérent
- Soigner son historique bancaire : limiter les incidents de paiement et rejets de prélèvement
Les conseillers disposent de marges internes pour ajuster certains paramètres du crédit. Un dossier perçu comme maîtrisé, avec un rapport détaillé entre projet et situation financière, facilite ces arbitrages favorables.
Ajuster montant et durée de manière intelligente
Renoncer à quelques centaines d’euros sur le montant demandé ou réduire légèrement la durée influence parfois le taux proposé. Une mensualité acceptable mais pas trop allongée limite la prise de risque pour le prêteur.
Un emprunteur qui anticipe un remboursement anticipé partiel peut aussi l’indiquer dès le départ, pour négocier l’absence ou la réduction de pénalités. Certains contrats de prêt personnel prévoient une souplesse intégrée sur ces aspects.
Mettre en concurrence plusieurs établissements
La comparaison de plusieurs offres écrites reste un levier efficace. Après une première proposition obtenue auprès de sa banque principale, l’emprunteur peut :
- Interroger un ou deux organismes spécialisés
- Comparer avec une offre en ligne
- Revenir voir sa banque avec des TAEG concurrents pour renégociation
Ce jeu de concurrence reste plus fluide lorsqu’il s’appuie sur des simulations claires, réalisées sur des montants et durées identiques. Un outil de simulation de crédit personnel simplifie cette mise à plat.
Crédits renouvelables vs prêts personnels classiques : impact sur les taux
Dans la famille des crédits à la consommation, le prêt personnel amortissable cohabite avec le crédit renouvelable. Les taux et le fonctionnement diffèrent nettement, ce qui se répercute sur le coût réel du financement.
Crédit personnel amortissable
Le prêt personnel classique se caractérise par :
- Un montant défini dès l’origine
- Une durée fixe de remboursement
- Des mensualités stables
- Un taux TAEG connu à la signature
Le capital se rembourse progressivement, avec une part d’intérêts qui diminue au fil du temps. Ce type de structure offre une visibilité claire sur le coût total et la date de fin du crédit.
Crédit renouvelable
À l’inverse, le crédit renouvelable fonctionne comme une réserve d’argent réutilisable. Les caractéristiques principales :
- Plafond de crédit réutilisable au fur et à mesure des remboursements
- Mensualités calculées sur le capital utilisé
- Taux généralement élevé, souvent entre 14 % et 22 %
- Absence de date de fin précise en cas de réutilisations successives
Ce produit peut rendre service pour un besoin ponctuel, mais génère rapidement une charge d’intérêts conséquente si l’utilisation se prolonge. Les dossiers de surendettement y font régulièrement référence.
Perspectives 2026 pour les taux de crédit personnel
Les données de marché indiquent une tendance à la stabilisation des taux après la hausse observée depuis 2022–2023. Les établissements ajustent progressivement leurs barèmes, en fonction des décisions de politique monétaire et de la pression concurrentielle sur le segment du crédit à la consommation.
Les banques généralistes cherchent à préserver l’équilibre entre rentabilité et attractivité, tandis que les organismes spécialisés continuent de proposer des opérations promotionnelles ciblées. Dans ce contexte, l’emprunteur informé et capable de mettre les offres en concurrence conserve une marge de manœuvre pour obtenir un taux cohérent avec son profil et son projet.