
Le rachat de crédit immobilier offre une marge de manœuvre intéressante pour alléger une mensualité devenue lourde, récupérer du pouvoir d’achat et ajuster la durée de remboursement. Entre baisse de taux, réduction du coût total du prêt et optimisation de votre budget, plusieurs leviers s’ouvrent à vous.
Mais chaque dossier obéit à des règles précises : conditions des banques, frais annexes, profil emprunteur, timing idéal… En maîtrisant ces paramètres, la renégociation prend une toute autre dimension, bien au‑delà d’un simple changement de taux.
| Étape clé | Objectif | Ce que cela change pour vous | Astuce pratique |
|---|---|---|---|
| Comparer les taux actuels | Vérifier si une baisse significative est possible | Détermine si un rachat est réellement rentable | Un écart d’au moins 0,7 à 1 point rend l’opération souvent intéressante |
| Analyser les frais annexes | Identifier les coûts cachés du rachat | Permet d’éviter une opération soi‑disant rentable mais réellement coûteuse | Inclure IRA, frais de dossier, garantie et courtage dans le calcul |
| Optimiser la durée du prêt | Trouver le bon compromis entre mensualité et intérêt total | Peut réduire fortement le coût total ou alléger votre budget | Une durée plus courte augmente la mensualité mais réduit le coût global |
| Mettre les banques en concurrence | Obtenir une offre plus avantageuse | Renforce votre pouvoir de négociation | Présenter plusieurs propositions pour faire jouer la concurrence |
| Finaliser et vérifier l’offre | S’assurer que tout est conforme à vos attentes | Évite les mauvaises surprises après signature | Relire particulièrement le TAEG et les conditions de remboursement |
Simulateur de Rachat de Credit Immobilier
Estimez vos economies en quelques clics
Comparaison des mensualites
Comparaison des couts totaux
Indicateurs cles
Notre analyse
Rachat de crédit immobilier : définition, enjeux et fonctionnement global
Le rachat de crédit immobilier consiste à faire reprendre votre ou vos emprunts existants par une nouvelle banque (ou parfois par votre banque actuelle) à des conditions différentes. L’objectif reste constant : payer moins cher votre crédit, soit par la baisse du taux, soit par l’ajustement de la durée, soit par un mix des deux.
Concrètement, la nouvelle banque rembourse à votre place le capital restant dû. En échange, vous signez un nouveau contrat de prêt immobilier avec un taux renégocié, de nouvelles mensualités et une nouvelle durée de remboursement. Cette opération entraîne généralement des frais qu’il faut intégrer dans le calcul de rentabilité.
La démarche se distingue de la simple renégociation interne : dans un rachat, vous changez d’établissement financier. La renégociation, elle, se déroule avec votre banque actuelle, qui modifie les conditions du prêt en cours par avenant.
Différence entre renégociation et rachat externe
La confusion entre renégociation de crédit et rachat de crédit immobilier est fréquente. Les deux approches poursuivent le même but, mais avec des implications et une complexité différentes.
La renégociation interne intervient lorsque vous restez dans la même banque. Celle‑ci modifie le taux et le tableau d’amortissement de votre emprunt par un avenant au contrat initial. Les frais restent en principe limités, mais la marge de négociation avec votre conseiller peut rester réduite.
Le rachat de crédit immobilier externe suppose le transfert du prêt vers une autre banque. Vous signez un nouveau contrat, ce qui déclenche des indemnités de remboursement anticipé (IRA) auprès de l’ancienne banque, des frais de dossier et parfois des frais de garantie (nouvelle hypothèque ou caution). En contrepartie, vous ouvrez la concurrence entre établissements.
| Opération | Banque | Frais principaux | Souplesse de négociation |
|---|---|---|---|
| Renégociation de crédit | Banque actuelle | Avenant, frais limités | Moyenne, dépend de la politique interne |
| Rachat de crédit immobilier | Nouvelle banque | IRA, nouveau dossier, nouvelle garantie | Plus large, mise en concurrence possible |
Dans quels cas le rachat de crédit immobilier devient réellement intéressant ?
Tous les dossiers ne tirent pas le même bénéfice d’un rachat. Certaines situations offrent un potentiel d’économie élevé, d’autres beaucoup moins. L’analyse repose sur plusieurs critères combinés : niveau de taux actuel, ancienneté du prêt, capital restant dû, durée restante et horizon de revente éventuelle du bien.
Une approche lucide consiste à comparer le gain théorique lié à la baisse de taux et l’ensemble des coûts induits par l’opération. Lorsque les économies globales deviennent significatives, le rachat prend tout son sens. Dans le cas contraire, mieux vaut s’abstenir et conserver le prêt existant.
Écart de taux : le seuil souvent retenu par les spécialistes
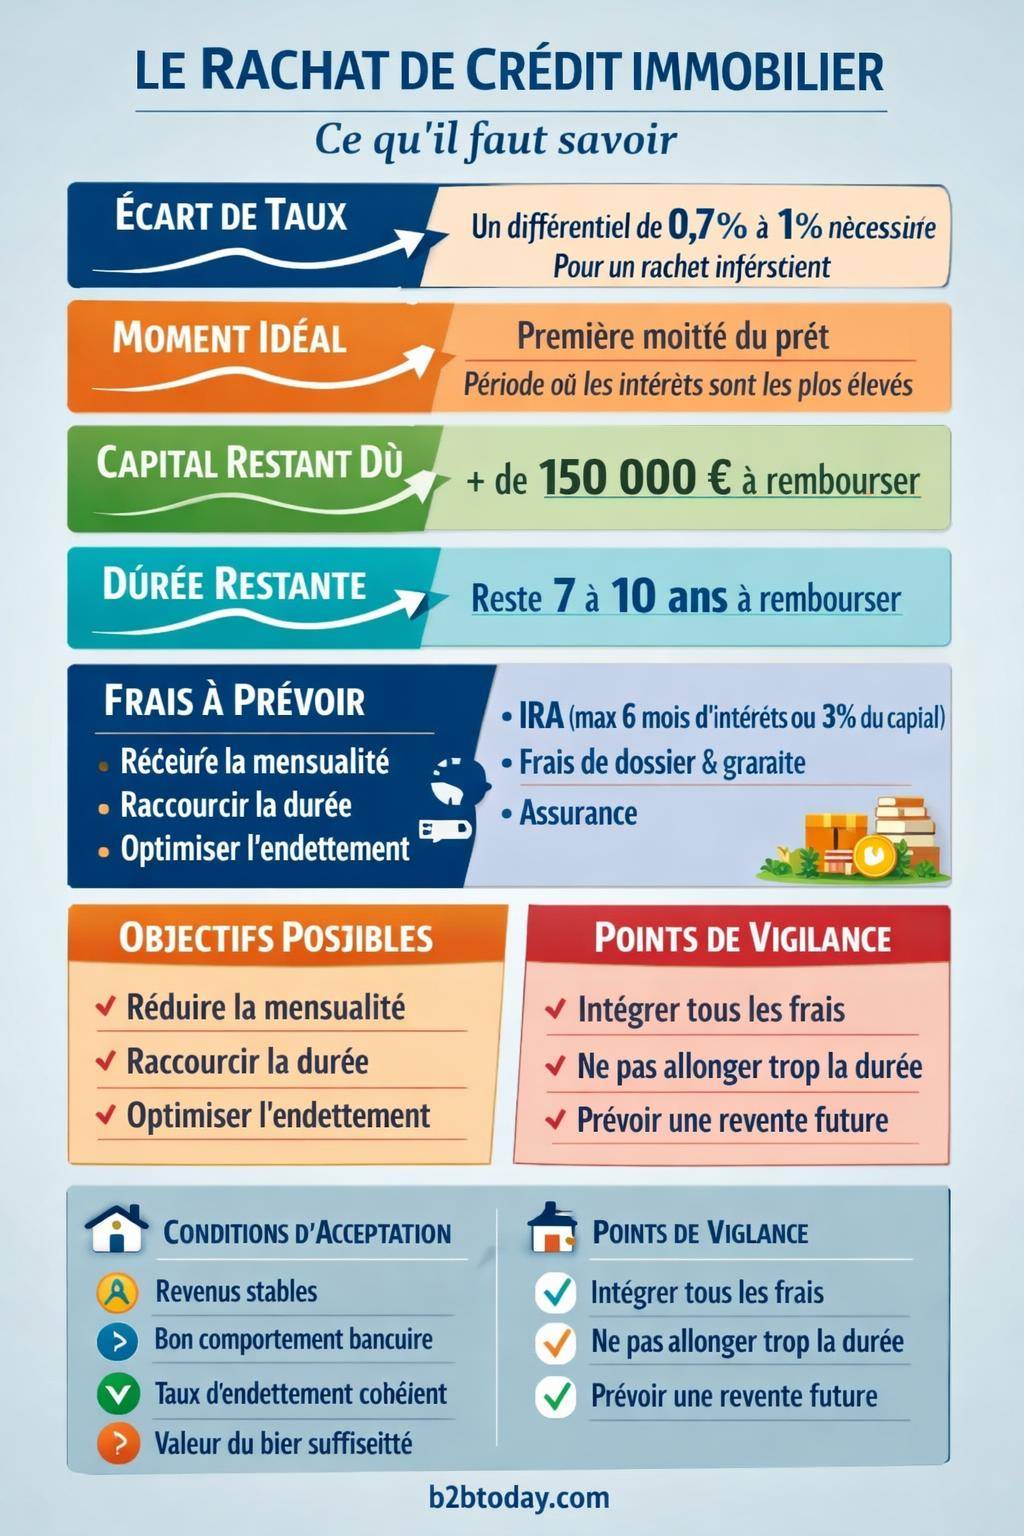
Le critère le plus commenté reste l’écart entre le taux actuel de votre prêt et le nouveau taux proposé. Les professionnels considèrent souvent qu’un différentiel d’au moins 0,7 à 1 point produit déjà un impact tangible sur le coût total du crédit, surtout en début de remboursement.
Par exemple, un emprunt à 2,80 % renégocié à 1,70 % ne suit pas la même trajectoire qu’un simple ajustement de 0,20 point. Le gain d’intérêts cumulés se mesure sur toute la durée restante. Cet écart de taux doit toutefois être évalué en parallèle du capital restant dû et du nombre d’années qui restent à courir.
Plus la durée restante est longue, plus l’impact d’une baisse de taux se révèle marqué. Sur les dernières années de remboursement, le capital restant dû se réduit, la part d’intérêts aussi ; l’effet d’un rachat s’amenuise alors nettement.
Moment du rachat : l’impact du stade d’amortissement
Un crédit immobilier suit un tableau d’amortissement où la part d’intérêts est élevée au début, puis diminue progressivement au fil des années. Les premières années concentrent donc le coût du financement.
Renégocier durant la première moitié de la durée du prêt offre une marge d’économie plus large. À ce stade, la proportion d’intérêts payés sur chaque mensualité reste significative, et une baisse de taux exerce un effet direct sur le montant total versé à la banque.
Inversement, lorsque vous vous situez dans la seconde moitié du prêt, l’intérêt d’un rachat s’atténue. La quasi‑totalité des intérêts a déjà été versée, ce qui limite mécaniquement le gain lié à une baisse de taux. D’où l’intérêt d’étudier précisément la date de signature initiale et la durée de l’emprunt.
Capital restant dû et durée restante : un duo décisif
Le capital restant dû influe directement sur le montant de l’économie générée par un rachat. Un crédit sur lequel il reste encore 200 000 € à rembourser réagit beaucoup plus fortement à une baisse de taux qu’un capital résiduel de 40 000 €.
Dans le même esprit, la durée restante oriente la pertinence de l’opération. Une durée résiduelle d’au moins 7 à 10 ans offre un terrain favorable à une renégociation, à condition que les autres paramètres suivent (taux, frais, stabilité de votre situation).
Quelques cas de figure se dégagent :
- Capital restant dû élevé + durée longue + écart de taux marqué : contexte propice à un rachat.
- Capital modeste + durée courte + écart de taux faible : avantage limité, opération souvent non rentable.
- Projet de revente du bien à court terme : intérêt réduit, le temps d’amortir les frais manque.
Étapes clés pour renégocier son crédit immobilier efficacement
Renégocier un crédit immobilier suppose une méthode structurée. La banque analyse des données chiffrées, un profil d’emprunteur, des garanties et un contexte de marché. Plus votre dossier se présente de manière claire et argumentée, plus la discussion avec le conseiller gagne en efficacité.
La démarche se déroule en plusieurs temps : préparation de votre diagnostic, prise de contact, négociation des conditions, réception des offres, puis signature et mise en place de la nouvelle mensualité.
1. Faire un diagnostic précis de votre prêt actuel
Avant d’entrer en discussion avec une banque, vous avez intérêt à dresser un bilan complet de votre emprunt actuel. Cette étape vous donne une vision chiffrée de votre situation et fournit des éléments concrets pour négocier.
Les documents à rassembler :
- Offre de prêt initiale (taux nominal, TAEG, durée, type de taux).
- Tableau d’amortissement à jour (capital restant dû, part intérêts / capital).
- Condition de remboursement anticipé (montant et mode de calcul des IRA).
- Type de garantie (hypothèque, IPPD, cautionnement) et frais liés.
- Informations sur l’assurance emprunteur (taux, quotité, garanties).
Ce diagnostic met également en lumière votre taux global (TAEG) et non seulement le taux nominal. La comparaison future avec d’autres offres devra se faire à TAEG équivalent pour rester pertinente.
2. Préparer un argumentaire orienté sur votre profil
La banque étudie la renégociation à travers le prisme de votre profil emprunteur. Une situation professionnelle stable, un endettement maîtrisé et des comptes bien gérés renforcent votre crédibilité et élargissent le champ de négociation.
Pour structurer votre argumentaire, vous pouvez mettre en avant :
- Une évolution favorable de vos revenus (augmentation, promotion, nouvelle activité).
- Une baisse de votre taux d’endettement depuis la signature initiale.
- Un historique bancaire sain (pas d’incident de paiement, épargne régulière).
- Une valeur du bien immobilier stable ou en hausse, gage de garantie solide.
La banque apprécie les dossiers maîtrisés, accompagnés de justificatifs à jour : fiches de paie, avis d’imposition, relevés bancaires, bilan pour les indépendants, etc. Ce socle renforce la qualité de votre demande.
3. Mettre en concurrence plusieurs établissements
La mise en concurrence occupe une place centrale dans une stratégie de rachat de crédit immobilier optimisée. En consultant plusieurs banques ou un courtier, vous obtenez un panorama des taux et des conditions réellement accessibles pour votre profil.
Les éléments à comparer :
- Le taux nominal proposé.
- Le TAEG global intégrant tous les frais.
- Les frais de dossier et de garantie.
- Les conditions de modulation des mensualités.
- Les conditions de remboursement anticipé sur le nouveau prêt.
Le recours à un intermédiaire spécialisé simplifie parfois la collecte d’offres et la lecture des propositions. Mais vous pouvez également interroger directement plusieurs établissements et confronter par vous‑même les scénarios.
« Lors d’une mise en concurrence, l’emprunteur doit se concentrer sur le coût global du financement, et non sur le seul taux d’appel mis en avant dans les supports commerciaux. »
4. Optimiser le choix de la durée et de la mensualité
La renégociation se résume rarement à une simple modification de taux. L’ajustement de la durée du prêt joue un rôle considérable sur la mensualité et sur le coût total du crédit.
Deux approches se dégagent fréquemment :
- Conserver une mensualité proche de l’actuelle et réduire la durée. Vous remboursez plus vite, le coût total diminue.
- Alléger la mensualité en allongeant la durée. Votre budget mensuel respire davantage, mais le coût final du crédit augmente.
Le bon compromis dépend de vos priorités : réduction maximale du coût du crédit, sécurisation de votre budget, ou équilibre entre les deux. Une simulation chiffrée permet de mesurer l’impact de chaque scenario sur plusieurs années.
Frais et coûts cachés d’un rachat de crédit immobilier
Un rachat de crédit immobilier n’est jamais gratuit. Plusieurs postes de frais interviennent : indemnités de remboursement anticipé, frais de dossier, frais de garantie, frais de notaire, coût de l’assurance. L’enjeu consiste à intégrer ces montants dans le calcul global pour juger de la pertinence de l’opération.
Une vision tronquée, qui ne prendrait en compte que le taux facial, donne une impression faussement avantageuse. Le bon réflexe consiste à raisonner systématiquement en coût total du crédit avant et après rachat.
Indemnités de remboursement anticipé (IRA)
Les indemnités de remboursement anticipé compensent la perte d’intérêts pour la banque lorsque vous soldez votre emprunt avant son terme. Elles sont généralement prévues dans votre contrat de prêt initial et obéissent à un plafond fixé par la réglementation.
Dans la pratique, les IRA se limitent souvent :
- à 6 mois d’intérêts sur le capital remboursé par anticipation,
- sans dépasser 3 % du capital restant dû.
Le montant réel figure dans votre offre de prêt et dans le tableau d’amortissement. Certaines banques acceptent parfois d’alléger ce coût dans le cadre d’une renégociation interne, mais ce geste reste à apprécier au cas par cas.
Frais de dossier et de garantie
La nouvelle banque facture des frais de dossier pour l’étude et la mise en place du rachat. Leur montant varie selon les établissements et peut être négocié. Il convient de les intégrer dans le calcul de rentabilité global.
En parallèle, la mise en place d’une nouvelle garantie s’impose souvent :
- Hypothèque ou privilège de prêteur de deniers (PPD).
- Cautionnement par un organisme de garantie.
Ces frais de garantie, parfois qualifiés de « frais de notaire » lorsqu’une hypothèque est prise, impactent le coût global du rachat. Certains organismes de caution proposent une restitution partielle de la contribution en fin de prêt, ce qui améliore légèrement le bilan final.
Coût de l’assurance emprunteur après rachat
Le rachat de crédit conduit souvent à reconsidérer l’assurance emprunteur. Vous pouvez soit conserver le contrat groupe de la nouvelle banque, soit opter pour une délégation auprès d’un assureur externe. Le choix influence fortement le TAEG.
Les critères à examiner :
- Taux d’assurance (exprimé en pourcentage du capital emprunté ou du capital restant dû).
- Garanties proposées (décès, invalidité, incapacité, perte d’emploi selon les contrats).
- Exclusions de garanties et délais de carence.
- Modalités de résiliation éventuelle du contrat.
Une assurance individuelle bien adaptée à votre profil peut réduire la facture globale. A contrario, une assurance chère, imposée sans comparaison, risque d’annuler une partie du gain obtenu sur le taux nominal du prêt.
Impact concret du rachat sur votre budget et votre patrimoine
Au‑delà des chiffres, un rachat de crédit immobilier modifie la structure de votre budget et la dynamique de votre patrimoine. La nouvelle mensualité, la durée réaménagée et le coût global pèsent sur vos projets à moyen et long terme.
Comprendre ces effets vous aide à définir une stratégie cohérente : alléger vos charges, accélérer le remboursement, financer d’autres projets, ou préparer une revente future.
Allègement des mensualités et gain de trésorerie
Une partie des emprunteurs vise en priorité la réduction de la mensualité. Ce choix offre un gain immédiat de trésorerie. Ce supplément de marge mensuelle peut servir à renforcer une épargne de sécurité, à financer des travaux, à soutenir de nouveaux projets.
Cette approche s’avère pertinente pour sécuriser un budget familial, absorber une baisse de revenus, ou faire face à de nouvelles charges récurrentes (études des enfants, loyers, autres engagements). Elle mérite néanmoins un arbitrage avec le coût global, car une mensualité plus faible allongée sur une durée supérieure augmente souvent le montant total remboursé.
Réduction de la durée de remboursement
D’autres emprunteurs utilisent la renégociation pour réduire la durée de leur crédit sans nécessairement diminuer la mensualité, voire en l’augmentant légèrement. L’objectif : sortir plus vite de l’endettement immobilier et réduire les intérêts payés.
Ce scénario convient à ceux qui se trouvent dans une phase de revenus confortables ou en progression, capables de supporter un effort mensuel un peu plus conséquent pour concentrer le remboursement sur une période plus courte.
La réduction de durée libère plus rapidement vos capacités d’emprunt. Ce point pèse dans la balance si vous envisagez d’autres opérations de financement à moyen terme.
Effets sur votre capacité d’endettement et vos autres projets
Le rachat influe également sur votre taux d’endettement. Une mensualité inférieure allège votre taux d’effort, ce qui améliore la perception de votre dossier pour un futur nouveau prêt immobilier ou pour un crédit complémentaire.
Par exemple, après rachat, votre taux d’endettement peut reculer de quelques points, ce qui ouvre un peu plus de place pour un projet locatif, l’achat d’une résidence secondaire ou d’un bien plus grand. Cette dimension stratégique dépasse la simple recherche de mensualité plus faible.
En parallèle, l’économie réalisée sur la durée du prêt peut être redirigée vers d’autres supports : épargne de précaution, placements financiers, travaux d’amélioration énergétique, constitution d’un apport pour un futur projet.
Rachat de crédit immobilier ou rachat de crédits global : bien faire la différence
Le terme « rachat de crédit » recouvre plusieurs réalités. Outre le rachat ciblé sur un prêt immobilier, il existe le rachat de crédits global, qui regroupe divers emprunts en un seul : crédits à la consommation, crédit auto, renouvelables, parfois prêt immobilier.
Confondre ces deux mécanismes conduit à des choix inadaptés. Un rachat de crédits global répond davantage à une logique de restructuration budgétaire, tandis que le rachat de crédit immobilier s’oriente vers la réduction du coût du prêt habitat.
Rachat de crédit immobilier ciblé
Dans ce scénario, seule ou principalement la dette immobilière est concernée. Les crédits à la consommation restent en dehors de l’opération. Le taux appliqué suit les conditions du crédit immobilier, avec une durée et une structure d’amortissement adaptées à ce type de financement.
Les objectifs principaux :
- Alléger le coût total du crédit immobilier.
- Ajuster la durée de remboursement sans impacter le reste de vos crédits.
- Optimiser l’assurance emprunteur et les garanties associées au bien.
Rachat de crédits global (immobilier + consommation)
Le rachat de crédits global regroupe plusieurs dettes (immobilier, consommation, trésorerie) en un seul prêt. L’objectif central consiste à réduire la mensualité globale, en échange d’un allongement de la durée. Le taux appliqué peut se situer entre celui du crédit conso et celui du crédit immobilier, selon la part de chaque composante.
Ce type d’opération relève davantage de la restructuration de dettes. Les motivations principales :
- Sortir d’une situation de tension budgétaire ou de surendettement naissant.
- Retrouver une unique mensualité plus lisible.
- Alléger rapidement la charge mensuelle totale.
Cette solution entraîne souvent une augmentation du coût global des crédits, à cause de la durée plus longue et de l’intégration de crédits conso à un nouveau plan d’amortissement.
Conditions d’éligibilité et critères d’analyse des banques
Les banques examinent un projet de rachat de crédit immobilier selon plusieurs critères : profil emprunteur, stabilité des revenus, taux d’endettement, comportement bancaire, valeur du bien. La décision ne se limite pas à la lecture d’un taux.
Comprendre ces paramètres vous aide à préparer un dossier adapté, à anticiper les questions du conseiller et à améliorer les chances d’acceptation de votre demande.
Revenus, stabilité professionnelle et reste à vivre
La banque accorde une attention particulière à la stabilité de vos ressources. Contrat à durée indéterminée, fonction publique, profession libérale installée ou entreprise pérenne constituent des signaux rassurants. Les périodes d’essai en cours, les activités très récentes ou les revenus très fluctuants rendent l’analyse plus prudente.
Le reste à vivre après mensualités occupe également une place centrale. Au‑delà du taux d’endettement, les établissements regardent le montant qui reste pour couvrir les dépenses courantes (logement, alimentation, éducation, transports, loisirs). Une mensualité trop lourde en proportion de vos revenus laisse peu de marge pour les aléas.
Taux d’endettement et comportement bancaire
Le taux d’endettement global, incluant l’ensemble de vos crédits (immobilier, consommation, auto, renouvelable), sert de repère, même si les banques raisonnent également en reste à vivre. Une réduction de mensualité grâce au rachat peut d’ailleurs améliorer ce ratio.
Le comportement bancaire sur les derniers mois ou dernières années pèse aussi dans la balance :
- Absence de découverts non autorisés récurrents.
- Absence de rejets de prélèvements et de chèques impayés.
- Gestion régulière de l’épargne et absence de mouvements erratiques.
Ces éléments construisent un profil de risque plus ou moins rassurant pour le prêteur. Un historique propre facilite une négociation plus favorable.
Valeur du bien et niveau de garantie
La valeur du bien immobilier mis en garantie influe directement sur la décision de la banque. Elle vérifie que le capital restant dû, éventuellement augmenté des autres crédits à reprendre, reste cohérent par rapport à la valeur estimée du bien.
En cas de doute ou de contexte spécifique, l’établissement peut solliciter une estimation, voire une expertise. Un marché immobilier dynamique, une localisation recherchée et un bien en bon état rassurent le prêteur sur la qualité du gage.
Si la valeur du bien s’avère inférieure au montant du capital à reprendre, la banque peut refuser l’opération ou demander des garanties complémentaires (apport, nantissement, co‑emprunteur, caution solidaire).
Stratégies de négociation pour payer réellement moins
Une renégociation réussie ne se limite pas à obtenir un taux légèrement inférieur. Plusieurs axes de discussion permettent d’affiner les conditions et d’optimiser le coût final : structure du prêt, frais annexes, flexibilité, assurance. Une stratégie globale offre un résultat plus convaincant sur la durée.
Négocier le taux nominal et la structure du prêt
Le taux nominal reste la première variable de négociation. Vous pouvez vous appuyer sur les meilleures offres concurrentes obtenues, tout en restant réaliste par rapport à votre profil.
Outre le taux, la structure du prêt mérite un examen :
- Choix entre taux fixe et taux variable capé selon votre appétence au risque.
- Possibilité de modulation des échéances à la hausse ou à la baisse.
- Options de report partiel ou total des mensualités en cas de coup dur.
Un taux légèrement supérieur assorti de conditions flexibles peut s’avérer préférable à un taux minimal avec un contrat rigide. Tout dépend de votre situation et de la visibilité sur vos revenus futurs.
Discuter des frais annexes et de l’assurance
Les frais de dossier et les conditions de garantie peuvent souvent faire l’objet d’un ajustement. Une réduction de ces postes améliore immédiatement le bilan global du rachat.
Concernant l’assurance, la comparaison entre le contrat groupe et une assurance externe s’avère instructive. En fonction de votre âge, de votre situation médicale, de votre profession, une délégation permet parfois de réduire significativement la facture d’assurance tout en conservant des garanties adaptées.
En cas de renégociation interne, vous pouvez également explorer les dispositifs de changement d’assurance encadrés par la réglementation, sous réserve de présenter un contrat aux garanties équivalentes à celles exigées par la banque.
« La négociation ne se résume pas à quelques dixièmes de point sur le taux nominal. L’emprunteur averti regarde l’ensemble des clauses, des options de flexibilité et du coût de l’assurance avant de signer. »
Erreurs fréquentes à éviter lors d’un rachat de crédit immobilier
Certains écueils réduisent l’intérêt d’un rachat, voire le transforment en opération désavantageuse. Identifier ces erreurs en amont aide à sécuriser votre démarche et à préserver votre budget à long terme.
Se focaliser uniquement sur le taux d’appel
Un taux affiché très bas peut masquer des frais élevés ou une assurance coûteuse. Se limiter à ce chiffre conduit parfois à une mauvaise décision. La comparaison doit se faire sur le TAEG et le coût total du crédit sur la durée restante.
Autre piège : ne pas intégrer les frais de remboursement anticipé, de garantie et de dossier dans la simulation. Ces montants peuvent suffire à effacer une partie ou la totalité du gain annoncé.
Allonger la durée sans mesurer le surcoût
Allonger la durée réduit la mensualité, mais augmente le montant global des intérêts. Une approche équilibrée consiste à vérifier par des simulations l’écart de coût entre plusieurs durées possibles, puis à trancher en fonction de vos priorités.
Une durée nettement rallongée pour gagner une somme limitée chaque mois risque de peser lourd au final. Ce calcul mérite une réflexion chiffrée, surtout si vous n’êtes pas certain de conserver le bien jusqu’au terme du prêt.
Négliger le calendrier de revente ou de projet futur
Si vous envisagez de revendre le bien dans quelques années, le temps pour amortir les frais du rachat se réduit. Dans certains cas, le gain cumulé jusqu’à la revente se révèle trop faible pour justifier l’opération.
De même, si vous prévoyez un autre projet immobilier à court ou moyen terme, la structure de votre nouveau prêt doit s’accorder avec cette perspective. Une réflexion globale sur votre stratégie patrimoniale prend alors tout son sens.









