L’ARCE France Travail transforme une partie de vos allocations chômage en capital de départ pour financer votre projet. Ce mécanisme intéresse tout créateur d’entreprise qui souhaite disposer de trésorerie dès le lancement, sans attendre chaque mois le versement de l’ARE.
Le dispositif obéit pourtant à des règles précises : conditions d’accès, calcul du montant, articulation avec l’ACRE, calendrier des versements, conséquences sur vos droits. Une bonne compréhension de ces paramètres change totalement la préparation de votre création ou reprise d’activité.
| Élément clé | Description | À retenir |
|---|---|---|
| Objectif de l’ARCE | Soutenir financièrement le créateur d’entreprise en lui avançant une partie de ses allocations chômage. | Aide sous forme de capital. |
| Montant versé | Correspond à 60% des droits restants à l’ARE au moment de la demande. | Versement en deux fois. |
| Conditions principales | Bénéficier de l’ARE + obtenir l’ACRE + créer ou reprendre une entreprise. | ACRE obligatoire. |
| Délais de versement | 1ère moitié à l’acceptation, 2e moitié 6 mois après validation du projet. | Deux étapes de paiement. |
| Compatibilité | Incompatible avec le maintien mensuel de l’ARE. | Choix irréversible. |
| Idéal pour | Entrepreneurs ayant besoin de trésorerie immédiate. | Utile lors des premiers investissements. |
Simulateur ARCE : estimez votre capital chomage creation d entreprise
| ARCE | ARE classique | |
|---|---|---|
| Montant total percu | ||
| Duree de versement | 6 mois (2 echeances) | |
| Montant mensuel moyen | ||
| Droits restants apres | 40 % du reliquat conserves* | 0 (droits epuises) |
ARCE France Travail : définition, enjeux et fonctionnement global
L’ARCE, Aide à la Reprise ou à la Création d’Entreprise, permet à un demandeur d’emploi indemnisé de transformer une partie de ses droits ARE restants en capital. France Travail (ex-Pôle emploi) verse cette aide en deux temps, à condition de créer ou reprendre une entreprise et d’obtenir l’ACRE.
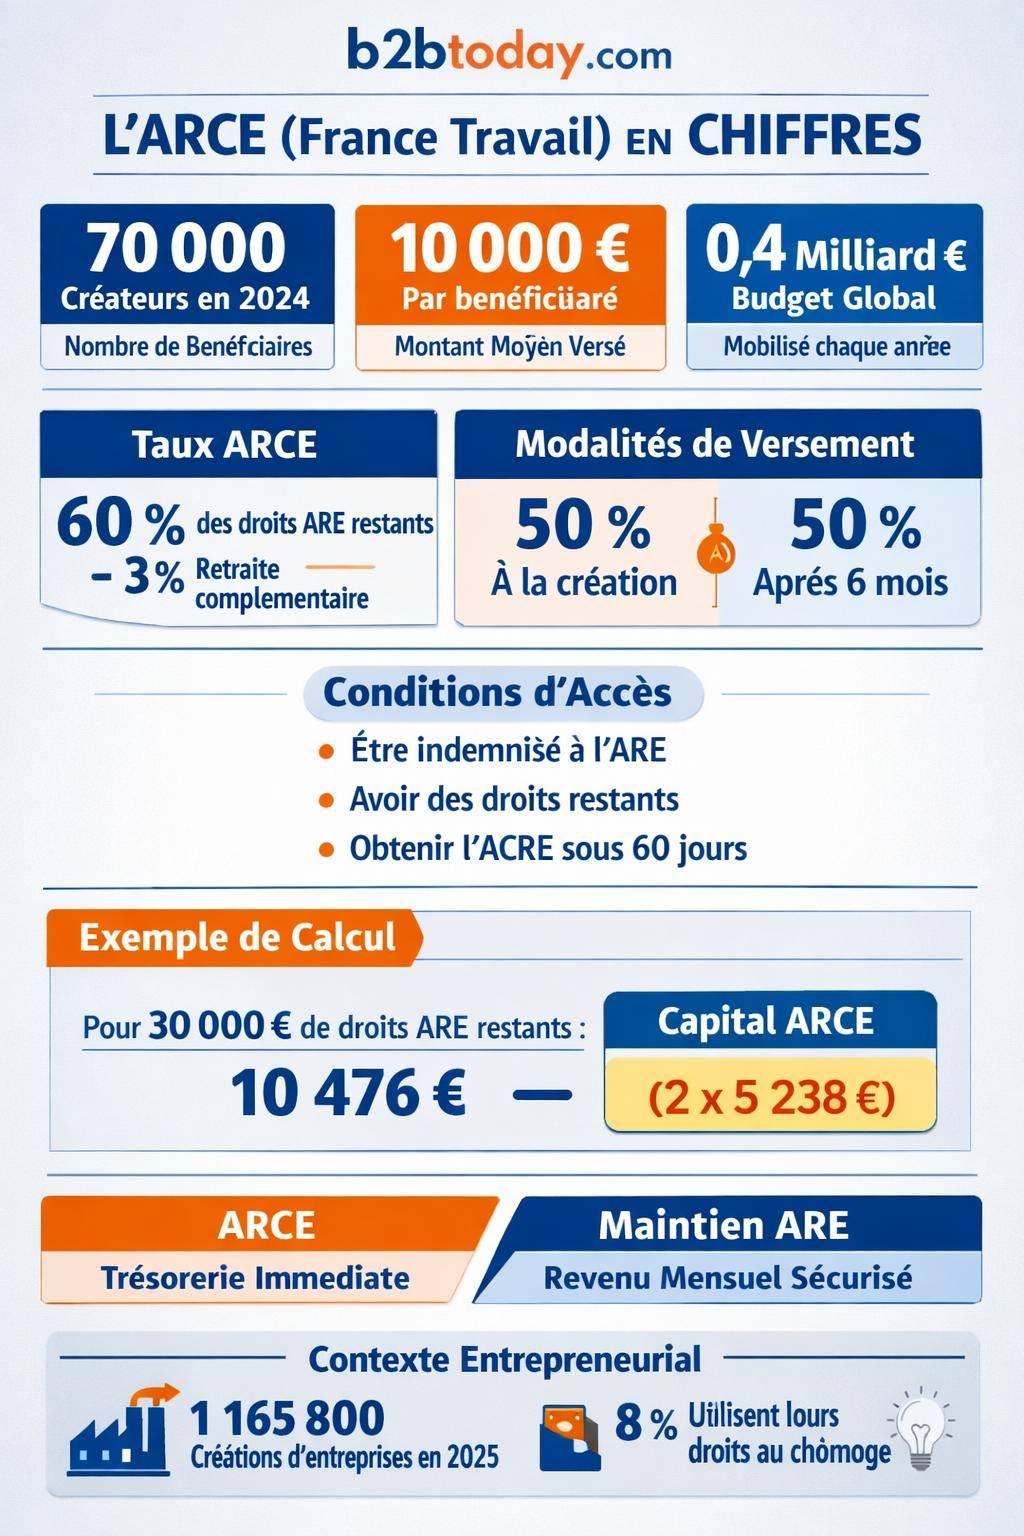
Dans un contexte de forte dynamique entrepreneuriale, le dispositif occupe une place solide dans les politiques de retour à l’emploi. En 2024, environ 70 000 créateurs ont perçu l’ARCE, pour un montant moyen d’environ 10 000 €. L’Unédic y consacre près de 0,4 milliard d’euros par an, ce qui traduit un véritable levier pour la création d’activité indépendante.
Pour un futur entrepreneur, l’ARCE répond à un besoin très concret : financer les premiers mois d’activité, les investissements matériels, la communication ou encore le besoin en fonds de roulement, sans dépendre uniquement d’un crédit bancaire ou d’apports personnels.
Conditions d’éligibilité à l’ARCE France Travail : les critères à respecter
L’accès à l’ARCE repose sur des critères cumulatifs. Sans l’un d’eux, France Travail refuse le dossier. Une vérification précise en amont évite les mauvaises surprises.
Statut du demandeur d’emploi et indemnisation ARE
L’ARCE s’adresse exclusivement aux demandeurs d’emploi indemnisés. Le créateur doit donc :
- être inscrit comme demandeur d’emploi auprès de France Travail ;
- percevoir actuellement l’Allocation de Retour à l’Emploi (ARE), ou disposer de droits ARE ouverts mais non encore versés ;
- ne pas avoir épuisé ses droits au moment de la demande.
Sans indemnisation ARE (ou droits ouverts), l’ARCE n’est pas mobilisable. Dans ce cas, il reste possible d’examiner d’autres leviers comme les aides régionales, les dispositifs Bpifrance ou les dispositifs spécifiques de soutien à la création d’entreprise.
Obligation d’obtention de l’ACRE
L’ACRE (Aide à la Création ou à la Reprise d’Entreprise) constitue une condition incontournable. Elle ouvre droit à une exonération partielle de cotisations sociales en début d’activité et conditionne directement l’accès à l’ARCE.
Depuis la réforme, l’ACRE bénéficie d’un cadre plus encadré :
- la demande se fait dans un délai strict de 60 jours à compter de la création ou reprise ;
- l’exonération de cotisations se limite à une fraction du revenu, avec un plafond d’exonération d’environ 0,25 du plafond retenu pour la sécurité sociale ;
- l’accord ACRE doit être explicitement notifié, puis transmis à France Travail.
France Travail ne déclenche l’ARCE que sur justification de l’ACRE. Sans cette exonération, même un créateur parfaitement indemnisé à l’ARE reste exclu du dispositif ARCE.
Création ou reprise d’entreprise : formes juridiques concernées
L’ARCE s’applique à la plupart des démarches entrepreneuriales :
- création d’entreprise individuelle classique (EI) ou micro-entreprise ;
- création de société (EURL, SARL, SASU, SAS, etc.) ;
- reprise d’une activité existante (fonds de commerce, parts sociales) ;
- activité exercée en parallèle, y compris sous forme de société unipersonnelle.
France Travail demande un justificatif de création ou de reprise : extrait K ou Kbis, avis de situation INSEE, statuts enregistrés, ou tout document officiel émanant du guichet unique des entreprises.
Déclaration du projet auprès de France Travail
Le projet doit être déclaré à France Travail, en amont ou au moment de la création. Cette étape comprend :
- un échange avec le conseiller référent pour présenter l’activité, le calendrier, le statut retenu ;
- le choix entre maintien partiel de l’ARE et ARCE ;
- la remise des justificatifs (ACRE, immatriculation, identité bancaire).
Une mauvaise coordination entre la date de création et la demande ARCE génère des décalages de versement. La planification avec le conseiller permet un ajustement plus fluide.
« L’ARCE m’a permis de régler le dépôt de garantie du local, le stock de départ et la création du site. Sans ce capital, j’aurais repoussé mon ouverture de plusieurs mois, en gardant uniquement l’ARE mensuelle. » – Témoignage d’un créateur de commerce de proximité
Calcul du montant de l’ARCE : méthode, taux et exemple chiffré
Le calcul du montant ARCE repose sur les droits ARE restants à la date du début d’activité. Depuis le 1er juillet 2023, la formule a évolué pour augmenter la part de capital versée aux créateurs.
Rappel de la base de calcul officielle
France Travail applique la règle suivante :
- Base de calcul : 60 % des droits ARE restants après déduction d’un forfait de 3 % correspondant aux cotisations retraite complémentaire ;
- Taux ARCE après le 01/07/2023 : 60 % ;
- Taux ARCE avant le 01/07/2023 : 45 % (ancienne réglementation, utile pour comparer les logiques de financement).
Dans la pratique, France Travail commence par déterminer le reliquat de droits ARE, en nombre de jours multiplié par le montant journalier, puis applique la déduction de 3 %, puis le taux ARCE.
| Étape | Élément pris en compte | Impact sur le montant ARCE |
|---|---|---|
| 1. Droits restants | Montant ARE journalier x nombre de jours restants | Définit le capital théorique mobilisable |
| 2. Déduction 3 % | Prélèvement pour la retraite complémentaire | Réduit légèrement la base de calcul |
| 3. Application du taux ARCE | 60 % de la base de calcul depuis 2023 | Détermine le capital brut versé en deux fois |
Exemple de calcul complet de l’ARCE
Illustrons la méthode avec un exemple concret proche des données courantes :
- Droits ARE journaliers : 50 € ;
- Nombre de jours de droits restants : 600 jours ;
- Droits théoriques restants : 50 € x 600 = 30 000 € ;
- Montant avant déduction retraite (base simulée) : 18 000 € ;
- Montant après déduction 3 % : 18 000 € – 3 % = 17 460 € ;
- Application taux ARCE (60 %) : 60 % x 17 460 € ≈ 10 476 € ;
- Versement n°1 : 50 % de 10 476 € ≈ 5 238 € ;
- Versement n°2 (six mois plus tard) : 5 238 €.
Le créateur reçoit donc un capital global de l’ordre de 10 476 €, qui remplace l’ARE mensuelle. Les droits non versés sous forme ARCE restent en principe gelés et peuvent être réactivés en cas de cessation d’activité, sous conditions.
Modalités de versement de l’ARCE : calendrier et démarches pratiques
Au-delà du montant, le rythme de versement oriente la trésorerie de l’entreprise. L’ARCE n’est pas un flux mensuel, mais une aide versée en deux échéances distinctes.
Versement en deux temps : 50 % + 50 %
France Travail applique un schéma stable :
- Premier versement : 50 % du montant ARCE à la date de création de l’entreprise (ou de reprise) et après cessation de l’inscription comme demandeur d’emploi ;
- Deuxième versement : 50 % restants, versés six mois plus tard, sous réserve que l’entreprise soit toujours en activité.
Le créateur fournit alors un justificatif de poursuite d’activité (attestation sur l’honneur, extrait Kbis actualisé, attestation de chiffre d’affaires en micro-entreprise, etc.). En l’absence de preuve de continuité, France Travail suspend le second versement.
Radiation et inscription France Travail : impact sur le suivi
Pour obtenir l’ARCE, le demandeur met fin à son inscription comme demandeur d’emploi au moment du premier versement. Il ne transmet plus de déclaration mensuelle, puisque l’ARE est remplacée par l’aide en capital.
En revanche, une réinscription ultérieure reste possible :
- en cas de cessation d’activité de l’entreprise ;
- en cas de perte d’un emploi salarié repris ensuite ;
- en cas de nouveaux droits ouverts à l’ARE.
Dans certains scénarios, une partie des droits ARE restants non consommés par l’ARCE peut être réactivée, sous réserve des règles d’articulation entre droits anciens et nouveaux.
« France Travail m’a versé la première moitié de l’ARCE après réception de mon extrait Kbis et de la notification ACRE. Six mois plus tard, j’ai envoyé une simple attestation de poursuite d’activité pour toucher le second versement. » – Créateur d’une SASU de conseil
ARCE ou maintien de l’ARE : comparaison détaillée pour choisir la bonne option
Le choix entre ARCE et maintien partiel de l’ARE modifie profondément la structure de revenus du créateur. Une analyse chiffrée aide à se positionner de manière rationnelle.
Principe du maintien de l’ARE pendant la création d’entreprise
Le maintien partiel de l’ARE permet de conserver une partie des indemnités chaque mois, en fonction du chiffre d’affaires ou des rémunérations tirées de l’activité nouvellement créée. Ce mécanisme offre :
- un revenu régulier mensuel, rassurant pour les charges personnelles (loyer, crédit, dépenses courantes) ;
- une sécurisation en cas de démarrage lent de l’activité ;
- la possibilité d’allonger la durée d’indemnisation si le chiffre d’affaires reste modéré.
En contrepartie, l’entrepreneur dispose de moins de trésorerie au lancement, ce qui complique parfois un investissement initial un peu lourd.
Tableau comparatif ARCE / maintien ARE
| Critère | ARCE (capital chômage) | Maintien partiel de l’ARE |
|---|---|---|
| Forme des aides | Deux versements de capital (50 % + 50 %) | Allocations mensuelles ajustées au revenu |
| Trésorerie immédiate | Plus de liquidités au démarrage | Flux plus étalé dans le temps |
| Sécurisation du revenu perso | Dépend surtout du chiffre d’affaires de l’entreprise | Complément ARE mensuel rassurant |
| Gestion administrative | Moins de déclarations mensuelles après versement | Actualisation mensuelle auprès de France Travail |
| Réactivation de droits | Possible sur la partie non mobilisée selon les règles en vigueur | Utilisation plus progressive des droits |
Procédure pour demander l’ARCE auprès de France Travail
La démarche suit une chronologie précise qui implique plusieurs interlocuteurs : France Travail, le guichet unique des entreprises, l’Urssaf, et parfois un expert-comptable ou un organisme d’accompagnement.
Étapes chronologiques de la demande ARCE
Le processus standard se déroule en plusieurs temps :
- Échange avec le conseiller France Travail pour valider l’option ARCE et l’adéquation du projet ;
- Dépôt de la demande ACRE dans les délais et suivi de la notification ;
- Immatriculation de l’entreprise via le guichet unique compétent ;
- Transmission à France Travail :
- du justificatif de création ou reprise (Kbis, INSEE, etc.) ;
- de la notification ACRE ;
- du RIB professionnel ou personnel selon les choix bancaires ;
- Signature des documents spécifiques d’option pour l’ARCE ;
- Versement du premier capital, puis du second après six mois.
Une bonne coordination entre ces étapes réduit les délais de traitement. Une erreur fréquente consiste à créer l’entreprise sans avoir anticipé l’ACRE, ce qui repousse ensuite la possibilité de verser l’ARCE.
Documents généralement demandés par France Travail
Les pièces varient légèrement selon les agences, mais on retrouve régulièrement :
- pièce d’identité en cours de validité ;
- attestation d’ouverture de droits ARE ;
- justificatif de création ou reprise (extrait Kbis, avis INSEE, etc.) ;
- notification d’accord ACRE ;
- RIB ;
- formulaire de demande ARCE dûment complété et signé.
Conserver une copie numérique de tous ces éléments facilite les échanges par messagerie sécurisée depuis l’espace personnel France Travail.
« J’ai transmis mon dossier complet (Kbis, attestation ACRE, RIB) via l’espace en ligne. Le versement ARCE est intervenu quelques jours après la validation, sans déplacement physique en agence. » – Entrepreneur en micro-entreprise de services à la personne
ARCE, ACRE et évolutions prévues à l’horizon 2026
Le dispositif ARCE ne fonctionne pas isolément. Il s’inscrit dans un écosystème d’aides à la création où l’ACRE joue un rôle central, avec des ajustements prévus dans les années à venir.
Articulation entre ARCE et ACRE
L’ACRE offre une exonération partielle des cotisations sociales au démarrage de l’activité. Cette réduction de charges se cumule avec le capital ARCE, ce qui améliore immédiatement la rentabilité du projet :
- moins de cotisations sociales pendant la phase de lancement ;
- capital initial pour financer les dépenses de lancement ;
- possibilité d’investir dans la communication, un site internet, ou une étude de marché approfondie.
En 2026, le taux ARCE devrait rester inchangé, mais le cadre de l’ACRE poursuit sa convergence vers un dispositif ciblé sur les créateurs les plus fragiles, avec un plafond d’exonération autour de 0,25 du revenu de référence et une exigence renforcée sur le respect du délai de 60 jours.
Impact des évolutions sur les porteurs de projet
Pour un futur entrepreneur, cette stabilité de l’ARCE s’avère plutôt confortable. Le créateur sait que :
- le taux ARCE reste positionné à 60 % des droits restants après déduction de 3 % ;
- la demande ACRE dans les délais conditionne toujours l’accès à l’ARCE ;
- les montants moyens versés tournent autour de 10 000 €, variable selon le reliquat de droits.
Cette prévisibilité facilite les simulations financières et la rédaction d’un business plan, y compris pour les dossiers bancaires ou les demandes d’aides complémentaires.
Conséquences de l’ARCE sur les droits au chômage et la protection sociale
Le recours à l’ARCE modifie la manière dont les droits au chômage sont consommés et influence la couverture sociale du créateur. Une vision claire de ces effets évite les mauvaises surprises, notamment en cas d’échec du projet.
Consommation des droits ARE et réouverture potentielle
Lorsqu’un demandeur d’emploi opte pour l’ARCE, France Travail convertit une partie des droits restants en capital. La portion utilisée pour le calcul de l’ARCE est considérée comme consommée. La partie non mobilisée reste théoriquement disponible, sous condition de réinscription et dans le respect des règles d’articulation des droits.
En cas de cessation d’activité, le créateur peut :
- se réinscrire comme demandeur d’emploi ;
- solliciter la reprise de versement de ses droits restants, diminués de la part déjà transformée en capital ;
- cumuler éventuellement ces droits avec de nouveaux droits ouverts, si un emploi salarié a été exercé entre-temps.
Le choix ARCE n’entraîne donc pas une disparition totale des droits, mais un usage accéléré d’une fraction de ceux-ci, qu’il convient de mesurer avec soin.
Protection sociale du créateur après passage à l’ARCE
Une fois l’ARCE perçue, la protection sociale dépend essentiellement du statut choisi :
- en micro-entreprise ou EI, les cotisations sociales dépendent du chiffre d’affaires déclaré ;
- en société, les cotisations se calculent sur la rémunération (gérant majoritaire, président assimilé salarié, etc.) ;
- l’ACRE allège une partie de ces cotisations sur une période donnée.
Le créateur ne bénéficie plus du régime de protection lié à l’ARE, mais rejoint les régimes des travailleurs indépendants ou assimilés salariés, avec leurs propres règles en matière de retraite, de prévoyance et de couverture maladie.
« J’ai choisi l’ARCE en connaissance de cause, en ajustant ma protection sociale avec un contrat de prévoyance indépendant. L’accompagnement de mon expert-comptable m’a aidé à arbitrer entre rémunération, dividendes et cotisations. » – Dirigeant de SASU en activité de consulting
ARCE et maintien ARE : liens avec l’ARE et stratégie de cumul
De nombreux créateurs hésitent entre capitalisation ARCE et maintien partiel de l’ARE. L’analyse s’étend aussi à la compréhension de l’ARE elle-même, de son calcul et de son rôle en matière de sécurisation du revenu.
Rôle de l’ARE dans le projet entrepreneurial
L’ARE reste une base de revenu indispensable pour certaines situations, notamment lorsque :
- les charges familiales sont élevées ;
- le projet comporte une phase commerciale longue avant les premières facturations ;
- le marché visé présente une incertitude marquée.
Dans ces cas, le maintien d’une partie de l’ARE, plutôt que la capitalisation via l’ARCE, garantit un filet de sécurité plus adapté. Il reste pertinent de se renseigner auprès de France Travail sur le mécanisme précis de maintien de l’allocation ARE pendant la phase de lancement.
Stratégie globale : articuler aides, trésorerie et développement
Pour élaborer une stratégie cohérente, le créateur étudie en parallèle :
- ses droits ARE, leur durée restante, et le montant journalier ;
- les besoins de trésorerie initiaux de l’entreprise ;
- les autres aides mobilisables : subventions, prêts d’honneur, garanties bancaires, aides fiscales ;
- le calendrier réaliste des premières ventes.
L’ARCE vient alors s’intégrer dans une vision plus large du financement. Bien utilisée, l’aide permet d’avancer certaines dépenses structurantes (étude de marché, site web professionnel, outils de production) et d’accélérer la montée en puissance commerciale.
ARCE, profil des bénéficiaires et place dans la dynamique de création d’entreprise
L’ARCE s’inscrit dans un environnement entrepreneurial en mouvement. En 2025, le nombre de créations d’entreprises atteint environ 1 165 800. Une part significative de ces projets repose sur la conversion des droits au chômage en capital de départ.
En 2014, environ 8 % des créateurs utilisaient déjà les allocations chômage comme support de financement, que ce soit par l’ARCE ou par le maintien ARE. La hausse du taux ARCE à 60 % a renforcé cette logique, tout en conservant un équilibre entre soutien aux projets sérieux et maîtrise des dépenses pour l’Unédic.
Les bénéficiaires de l’ARCE se répartissent entre micro-entrepreneurs, dirigeants de sociétés unipersonnelles, repreneurs de fonds de commerce ou de sociétés existantes. Le dispositif attire aussi bien les créateurs dans le conseil que dans le commerce, l’artisanat ou les services aux particuliers.