En 2026, la fiscalité française change de rythme. Barème de l’impôt sur le revenu, nouveaux dispositifs pour les holdings patrimoniales, évolution de la CVAE, ajustements des réductions d’impôt : chaque mesure modifie concrètement le montant que vous versez au fisc… ou les stratégies que vous mettez en place pour le limiter.
Ce guide propose une vision claire et structurée des impôts et contributions à connaître pour 2026, du particulier au chef d’entreprise, en passant par l’investisseur et le dirigeant de groupe. Les grandes lignes sont simples, mais les détails transforment complètement le résultat final…
| Thème fiscal 2026 | Ce qu’il faut retenir | Impact pour le contribuable |
|---|---|---|
| Tranches de l’impôt sur le revenu | Léger ajustement des seuils pour suivre l’inflation. | Possibilité d’un impôt légèrement réduit pour certaines tranches. |
| Crédits d’impôt transition énergétique | Extension des aides pour rénovation et installation d’équipements écologiques. | Économies potentielles + amélioration du confort du logement. |
| Taxe foncière | Revalorisation des bases cadastrales plus élevée que prévue. | Hausse possible pour les propriétaires (variable selon les communes). |
| TVA et consommation | Pas de changement majeur mais reconduction de taux réduits ciblés. | Stabilité des prix sur les produits essentiels. |
| Déclaration automatique | Plus de contribuables éligibles en 2026. | Démarches simplifiées pour la majorité des foyers. |
Simulateur d Impot sur le Revenu 2026
Bareme progressif applicable aux revenus 2025
Repartition par tranche
| Tranche | Base taxable (par part) | Taux | Impot (par part) |
|---|
Impôt sur le revenu 2026 : barème, seuils, calcul et stratégies
L’année 2026 marque une évolution mesurée de l’impôt sur le revenu avec une revalorisation du barème et des seuils d’imposition. Le mécanisme reste progressif, fondé sur le système bien connu du quotient familial, mais plusieurs paramètres financiers influencent directement la note finale : niveau de revenu, composition du foyer, décote, abattements et réductions.
Comprendre ces mécanismes donne un avantage réel pour anticiper votre charge fiscale, calibrer vos revenus imposables, ajuster vos investissements et structurer vos choix de vie (mariage, PACS, enfants, organisation patrimoniale, etc.).
Barème de l’impôt sur le revenu 2026 : les nouvelles tranches
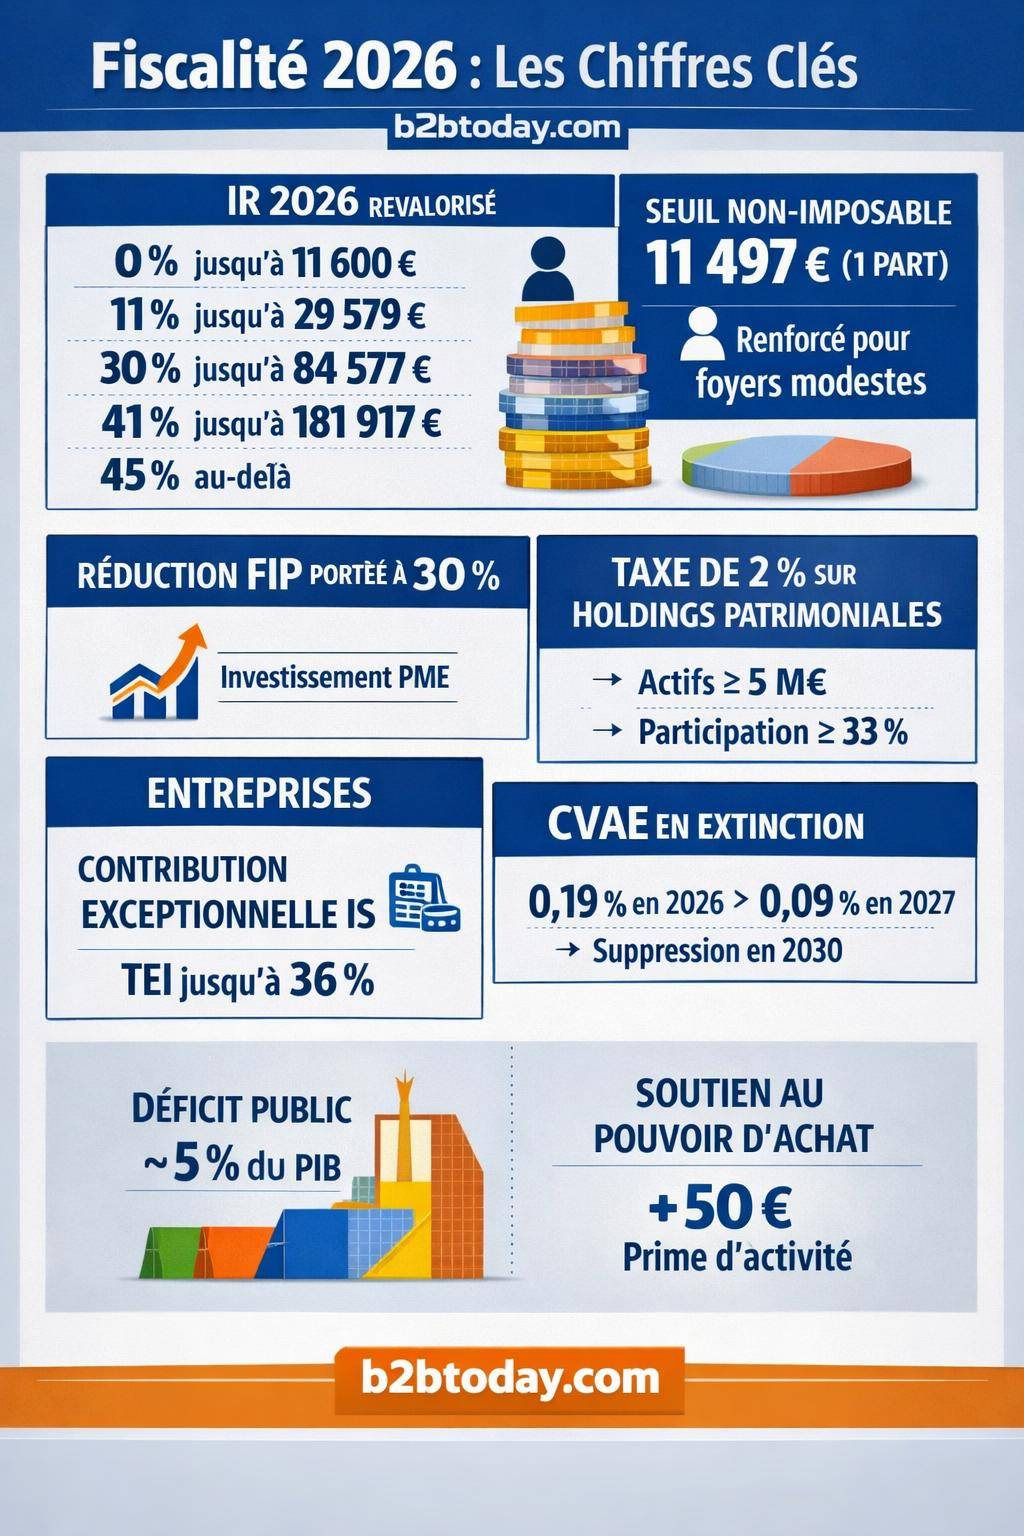
Le barème 2026 est revalorisé de 0,9 %. Les tranches progressives restent identiques dans leur structure, mais les seuils monétaires changent. Voici le barème applicable aux revenus 2025 imposés en 2026 :
| Tranche de revenu imposable (par part) | Taux d’imposition 2026 |
|---|---|
| 0 à 11 600 € | 0 % |
| 11 601 à 29 579 € | 11 % |
| 29 580 à 84 577 € | 30 % |
| 84 578 à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
Seule la fraction de revenu comprise dans chaque tranche est taxée au taux correspondant. Le taux marginal ne représente pas le taux moyen, qui reste plus faible car une partie du revenu bénéficie des tranches basses.
« Le barème 2026 est indexé de 0,9 % afin de tenir compte de l’évolution des prix. Cette revalorisation limite les effets de l’inflation sur la charge fiscale des ménages. »
Seuils d’imposition selon la composition du foyer
Au-delà du barème, les seuils d’entrée dans l’impôt varient selon le nombre de parts de quotient familial. Ils conditionnent le fait d’être imposable ou non après prise en compte des mécanismes de calcul.
| Composition du foyer | Parts de quotient familial | Revenu net imposable maximal sans impôt (environ) |
|---|---|---|
| Personne seule | 1 part | 11 497 € |
| Couple sans enfant | 2 parts | 22 994 € |
| Couple avec 1 enfant | 2,5 parts | 28 742,5 € |
| Couple avec 2 enfants | 3 parts | 34 491 € |
| Couple avec 3 enfants | 3,5 parts | 40 239,5 € |
| Couple avec 4 enfants | 4 parts | 45 988 € |
Ces montants donnent un ordre d’idée du revenu à partir duquel l’impôt net devient positif après application du barème, du quotient familial et de la décote éventuelle. Ils servent de repère pour les ménages proches de la zone de non-imposition.
Salariés : niveau de salaire non imposable et abattement
Pour les revenus salariaux, l’administration applique un abattement forfaitaire de 10 % pour frais professionnels, sauf option pour la déduction des frais réels. En 2026, un salarié à temps plein reste en principe non imposable jusqu’à un salaire brut annuel d’environ 19 548 €, sous réserve de sa situation familiale et d’éventuels autres revenus.
L’abattement de 10 % est plafonné et ne doit pas être confondu avec les exonérations spécifiques (heures supplémentaires exonérées dans certaines limites, indemnités, etc.). Le cumul des régimes particuliers influence sensiblement la base imposable.
Décote, seuil minimal et gel du barème : impact concret
La décote atténue l’impôt brut des foyers modestes. Elle se calcule différemment selon la situation familiale :
- Pour un célibataire : décote = 873 € – 45,25 % de l’impôt brut, avec un plafonnement global à 1 873 €.
- Pour un couple imposé conjointement : décote = 1 444 € – 45,25 % de l’impôt brut, plafonnée à 3 098 €.
En dessous d’un impôt brut de 61 €, aucun impôt n’est mis en recouvrement. Ce seuil minimal évite les très petites créances fiscales peu rentables à gérer pour l’administration.
Le barème 2026 est par ailleurs mentionné comme gelé dans la synthèse fournie, ce qui renvoie à un débat récurrent entre ajustement à l’inflation et stabilité des tranches. Cette notion de gel signifie que l’évolution du barème ne suit pas mécaniquement les prix à la consommation sur toute la période, ce qui modifie au fil des ans la « vraie » charge fiscale en termes réels.
Crédits et réductions d’impôt en 2026 : optimiser légalement sa fiscalité
Les crédits et réductions d’impôt restent au cœur de la stratégie fiscale des ménages. Ils interviennent en fin de calcul, après détermination de l’impôt brut, et réduisent directement le montant à payer. Certains dispositifs prennent une importance renforcée en 2026, notamment en matière de dons et d’investissements dans les PME.
Crédits d’impôt : dépenses qui génèrent un remboursement
Un crédit d’impôt se distingue d’une réduction par son mode de traitement : s’il dépasse l’impôt dû, il donne lieu à remboursement. Les principaux crédits d’impôt demeurent liés :
- aux services à la personne (emploi d’un salarié à domicile),
- aux frais de garde des jeunes enfants,
- aux dépenses de transition énergétique, lorsque le dispositif applicable existe encore ou sous forme de prime.
Un suivi précis des plafonds, des taux, des conditions de facturation et du mode de paiement (traçabilité bancaire) conditionne l’octroi de ces avantages fiscaux.
Pour une vision globale des dispositifs de crédit d’impôt, un renvoi vers un guide détaillé facilite la mise en place d’une vraie stratégie : guide complet des crédits d’impôt.
Réduction d’impôt pour investissement FIP : taux porté à 30 %
En 2026, la réduction d’impôt FIP (fonds d’investissement de proximité) évolue. Le taux de la réduction passe de 25 % à 30 % des sommes investies, dans la limite des plafonds légaux. Ce renforcement renforce l’attractivité de ces véhicules destinés au financement des PME régionales.
Quelques points structurants :
- Délai d’investissement prolongé à 48 mois pour l’affectation des fonds aux entreprises ciblées.
- Exclusion des FCPI (fonds commun de placement dans l’innovation), sauf pour les cas intégrant des JEI (jeunes entreprises innovantes) ou JEI élargies.
- Engagement de conservation des parts pendant une durée minimale (généralement 5 ans) pour sécuriser l’avantage fiscal.
Réduction Coluche et dons : incitation renforcée à la solidarité
La réduction d’impôt pour dons aux organismes d’aide aux personnes en difficulté, dite « réduction Coluche », continue d’exister en 2026. Le plafond des versements ouvrant droit à la réduction renforcée est rehaussé, ce qui permet de soutenir davantage les associations tout en réduisant son impôt.
Le régime reste structuré en deux niveaux :
- Un taux de réduction élevé pour les dons aux organismes d’aide aux personnes en difficulté, dans la limite d’un plafond annuel spécial.
- Un second taux de réduction pour les dons à d’autres organismes d’intérêt général ou reconnus d’utilité publique, soumis à un plafond global basé sur le revenu imposable.
« La revalorisation du plafond de la réduction Coluche renforce le rôle fiscal des dons, qui deviennent un levier central de la politique de solidarité. »
Fiscalité des entreprises en 2026 : IS, contribution exceptionnelle et CVAE
Le paysage fiscal des entreprises en 2026 combine plusieurs tendances : stabilité de l’impôt sur les sociétés (IS), montée en puissance des contributions ciblant les grandes entreprises, et réduction graduelle des impôts dits de production comme la CVAE. Les choix d’implantation, de structuration de groupe et de financement en sont directement affectés.
Contribution exceptionnelle sur l’IS des grandes entreprises
Une contribution exceptionnelle sur l’IS des grandes entreprises est prorogée pour 2026. Elle vise les entités dont le chiffre d’affaires atteint ou dépasse 1,5 milliard d’euros et doit générer environ 4 milliards d’euros de recettes supplémentaires.
Les taux affichés intègrent l’effet combiné des contributions additionnelles, entraînant un taux effectif d’imposition (TEI) plus élevé :
- Pour les entreprises dont le CA est ≤ 3 milliards d’euros : taux de contribution de 20,6 % conduisant à un TEI d’environ 30,9 %.
- Pour les entreprises dont le CA dépasse 3 milliards d’euros : taux de contribution de 41,2 %, soit un TEI proche de 36,125 %.
Cette contribution corrige la pression fiscale sur les groupes les plus importants, dans un contexte de recherche de stabilité budgétaire et de maîtrise du déficit public.
CVAE : trajectoire de baisse jusqu’à la suppression en 2030
La cotisation sur la valeur ajoutée des entreprises (CVAE) suit une trajectoire de réduction progressive :
- Taux 2026 : 0,19 %.
- Taux 2027 : 0,09 %.
- Suppression totale programmée : 2030.
Les entreprises dont le chiffre d’affaires est inférieur à 500 000 € restent exonérées. La contribution exceptionnelle liée à la CVAE prend fin en 2025, ce qui clarifie la trajectoire de baisse pour les années suivantes.
Neutralité fiscale des entreprises individuelles et EIRL
Les mesures de neutralité fiscale pour les entreprises individuelles (EI) et anciennes EIRL se prolongent. Deux axes principaux :
- Option à l’IS : la transformation de l’imposition au nom de l’entrepreneur vers une imposition à l’IS bénéficie d’un régime de neutralité sur les plus-values, sous conditions.
- Apport en société : l’apport de l’entreprise individuelle à une société (SARL, SAS, etc.) peut s’effectuer sous un régime de neutralité proche des opérations de restructuration (fusion, apport partiel d’actif).
Cette neutralité permet de structurer ou de transmettre l’activité sans générer immédiatement une imposition sur les plus-values latentes, en particulier dans les contextes de croissance ou de rapprochement d’entreprises.
Fiscalité patrimoniale et holdings en 2026 : structuration, IFI et taxe holdings
Les contribuables disposant d’un patrimoine financier significatif doivent intégrer de nouvelles règles en 2026. La fiscalité cible davantage certaines holdings patrimoniales, tout en ajustant les dispositifs de transmission comme le pacte Dutreil. L’IFI reste la clé de voûte de la taxation du patrimoine immobilier, mais s’articule désormais avec une taxe spécifique.
Nouvelle taxe de 2 % sur les holdings patrimoniales
Une taxe de 2 % sur certaines holdings patrimoniales entre en scène à partir des exercices clos :
- à compter du 31/12/2025 pour les holdings dont le siège est en France ;
- à compter du 31/12/2026 pour celles dont le siège est à l’étranger.
Elle concerne les holdings répondant à plusieurs critères cumulatifs :
- Actifs ≥ 5 millions d’euros ;
- Participation minimale de 33,33 % dans les filiales ou entités détenues ;
- Revenus passifs > 50 % des produits (dividendes, intérêts, revenus de créances, etc.).
Les patrimoines déjà assujettis à l’IFI au 1er janvier 2026 sont exonérés de cette nouvelle taxe pour l’année 2026, ce qui évite une double imposition trop lourde sur certains profils.
« La taxe de 2 % sur les holdings patrimoniales vise principalement les structures de détention passives, sans contribution directe à l’économie réelle. »
Pacte Dutreil : recentrage sur l’économie réelle et exclusion de certains actifs
Le pacte Dutreil, qui offre un régime de faveur pour la transmission d’entreprises (donation ou succession), subit une réforme orientée vers un recentrage sur l’activité opérationnelle. Plusieurs ajustements structurent ce dispositif en 2026 :
- Allongement des délais de conservation des titres, tant pour l’engagement collectif que pour l’engagement individuel, afin de renforcer la stabilité du capital.
- Exclusion express d’actifs non professionnels du bénéfice du régime, notamment :
- biens somptuaires ;
- immobilier de loisir ;
- œuvres d’art ;
- objets de collection.
- Recentrage sur les holdings animatrices réellement impliquées dans la gestion active du groupe, par opposition aux holdings purement passives.
Ce resserrement aligne le pacte Dutreil sur un objectif de soutien à l’économie productive et limite les stratégies d’optimisation purement patrimoniale.
TVA, facturation électronique et groupes TVA : ce qui change en 2026
La fiscalité indirecte progresse vers plus de numérisation et de contrôle ciblé. La TVA reste un pilier majeur des recettes publiques, et les évolutions 2026 s’orientent vers la suppression de certains régimes dérogatoires et la modernisation des outils de contrôle, sans bouleverser les taux eux-mêmes.
TVA : suppression d’une mesure sur la franchise en base
Une mesure relative à la franchise en base de TVA est supprimée. La franchise permet aux petites entreprises de ne pas facturer la TVA à leurs clients tant qu’elles restent sous un certain seuil de chiffre d’affaires. La suppression évoquée ne concerne pas le régime en lui-même, mais une mesure spécifique d’ajustement.
Les entreprises proches des seuils doivent rester attentives à leurs prévisions de chiffre d’affaires annuel pour éviter un franchissement non anticipé et des régularisations délicates.
Facturation électronique : obligations de transmission ajustées
La généralisation de la facturation électronique poursuit sa montée en charge. Les obligations de transmission des données de facturation à l’administration fiscale sont ajustées pour tenir compte :
- du calendrier progressif d’entrée en vigueur selon la taille de l’entreprise,
- des capacités techniques des opérateurs de dématérialisation,
- des besoins de lutte contre la fraude à la TVA.
Les entreprises doivent s’assurer que leurs systèmes de facturation et ERP sont compatibles avec les nouvelles exigences, tant pour l’émission (e-invoicing) que pour la transmission des données (e-reporting).
Groupes TVA : modernisation du contrôle
Le régime des groupes TVA, qui permet de considérer plusieurs entités comme un seul assujetti pour la TVA, fait l’objet d’une modernisation des procédures de contrôle. L’enjeu porte sur :
- la fiabilité des déclarations consolidées ;
- la cohérence entre les flux intragroupe et la TVA collectée ;
- la capacité à tracer les opérations dans les systèmes d’information.
Les groupes structurés doivent adapter leurs procédures internes de contrôle fiscal et de documentation afin de justifier la répartition de la TVA en cas de contrôle approfondi.
Jeunes entreprises innovantes (JEI / JEII) : un statut adapté à la R&D
Le statut de jeune entreprise innovante (JEI) demeure un outil majeur d’attractivité pour les projets de recherche et développement. En 2026, la création d’un statut de JEI élargie (JEII) vient affiner le dispositif.
Les entreprises qui répondent aux critères bénéficient :
- d’exonérations partielles d’impôt sur les bénéfices sur une période limitée ;
- d’allègements de cotisations sociales patronales sur les personnels affectés à la R&D ;
- d’une image renforcée auprès des investisseurs, en lien avec l’écosystème de l’innovation.
Le statut JEII ouvre la porte à des entreprises dont l’intensité de R&D ou les profils de projets n’entraient pas exactement dans le cadre JEI traditionnel, tout en conservant une logique de soutien ciblé aux investissements technologiques et scientifiques.
Contexte macroéconomique et cadre budgétaire 2026
Les ajustements fiscaux de 2026 ne se comprennent réellement qu’en les replaçant dans le contexte budgétaire et économique. Le déficit public annoncé se situe autour de 5 % du PIB, avec un déficit budgétaire proche de 4,7 %. Ce niveau conduit l’État à arbitrer entre soutien aux ménages, compétitivité des entreprises et maîtrise des comptes publics.
CDHR et trajectoire de déficit
Le CDHR (mécanisme de correction budgétaire) est prorogé en 2026. Sa suspension reste conditionnée à un déficit inférieur à 3 %. Tant que ce seuil n’est pas atteint, les marges de manœuvre budgétaire restent limitées.
Ce cadre influence la structure de l’impôt et la multiplication de mesures ciblées plutôt que de réformes globales massives. La priorité se concentre sur la lutte contre l’optimisation patrimoniale jugée trop éloignée de l’économie réelle, et sur le recentrage des dispositifs sur l’investissement productif.
Prime d’activité et soutien aux ménages modestes
La prime d’activité augmente en moyenne de 50 €, ce qui joue comme un complément de revenu pour les travailleurs modestes. Plutôt que de réduire massivement l’impôt sur le revenu, le gouvernement privilégie un soutien direct ciblé sur le pouvoir d’achat des bas salaires.
Cette approche articule les aides sociales, la fiscalité et les mécanismes de redistribution afin de contenir le risque de trappes à pauvreté et d’encourager la reprise ou le maintien dans l’emploi.
Stratégies pratiques pour aborder la fiscalité 2026
Face à ce paysage dense, particuliers et entreprises ont intérêt à structurer une démarche méthodique. La fiscalité 2026 reste lisible pour qui distingue clairement revenus, patrimoine, structure juridique et horizon de projet.
Pour les particuliers
- Analyser la structure de ses revenus : salaires, revenus fonciers, plus-values, dividendes, indépendants.
- Optimiser le quotient familial : choix de rattachement des enfants majeurs, arbitrage entre pension alimentaire et avantage en parts.
- Mobiliser les bons outils de défiscalisation : dons (réduction Coluche), FIP, investissements immobiliers encadrés, crédits d’impôt.
- Anticiper la transmission : donations étalées, pacte Dutreil, combinaison avec les règles civiles et les stratégies abordées dans les dossiers sur la fiscalité des successions et donations.
Pour les entrepreneurs et dirigeants
- Choisir un mode d’exercice adapté : entreprise individuelle, société à l’IS, holding animatrice.
- Profiter des régimes de neutralité lors des apports en société ou du passage à l’IS.
- Suivre de près la contribution exceptionnelle IS et la trajectoire de la CVAE.
- Intégrer la dimension TVA et facturation électronique dans les systèmes d’information.