
L’URSSAF occupe une place centrale dans la vie d’un auto-entrepreneur. Entre taux de cotisations, déclarations de chiffre d’affaires, options fiscales et nouvelles obligations numériques, le fonctionnement concret reste souvent flou alors que les échéances, elles, ne laissent aucun répit.
En 2026, plusieurs évolutions modifient le calendrier, le montant des charges et les formalités en ligne. En maîtrisant ces règles, un micro-entrepreneur reprend la main sur sa trésorerie, anticipe les régularisations et limite nettement le risque de pénalités.
| Thème | Ce qu’il faut retenir | Astuce pratique |
|---|---|---|
| Cotisations sociales | Calculées en pourcentage du chiffre d’affaires, selon votre activité (vente, service, libéral). | Simulez vos cotisations avant chaque déclaration pour éviter les écarts de trésorerie. |
| Déclarations URSSAF | À effectuer chaque mois ou trimestre, même si le chiffre d’affaires est à zéro. | Activez les rappels automatiques dans l’espace en ligne pour ne jamais manquer une échéance. |
| Calendrier annuel | Les dates changent selon votre choix de périodicité (mensuelle ou trimestrielle). | Notez les dates fixes dès le début de l’année pour planifier vos paiements. |
| Aides & exonérations | Certaines situations permettent de réduire temporairement les cotisations (ACRE, zones prioritaires). | Vérifiez votre éligibilité chaque année, certaines aides ne sont pas reconduites automatiquement. |
Simulateur URSSAF Auto-Entrepreneur 2024
| Poste | Taux | Montant |
|---|
| Periode concernee | Date limite | Montant estime |
|---|
URSSAF et auto-entrepreneur : rôle, missions et cadre en 2026
L’URSSAF est l’interlocuteur social de référence pour un auto-entrepreneur. Cet organisme encaisse les cotisations sociales, contrôle les déclarations, applique les majorations et transmet les informations aux différents régimes de protection sociale. La relation avec l’URSSAF structure le quotidien administratif d’une micro-entreprise.
Le statut d’auto-entrepreneur, juridiquement une micro-entreprise, repose sur un régime micro-social simplifié. L’URSSAF applique un pourcentage fixe sur le chiffre d’affaires encaissé. Aucun bilan, pas de calcul complexe de charges déductibles : tout repose sur le montant déclaré et sur la nature de l’activité exercée.
En 2026, ce lien se renforce avec la généralisation des téléservices, la facturation électronique obligatoire et un suivi plus fin des seuils de chiffre d’affaires. Un micro-entrepreneur doit adopter des réflexes réguliers : déclarer dans les délais, conserver les pièces justificatives, suivre ses taux de charges et anticiper les changements réglementaires.
Taux URSSAF auto-entrepreneur 2026 : cotisations sociales par activité
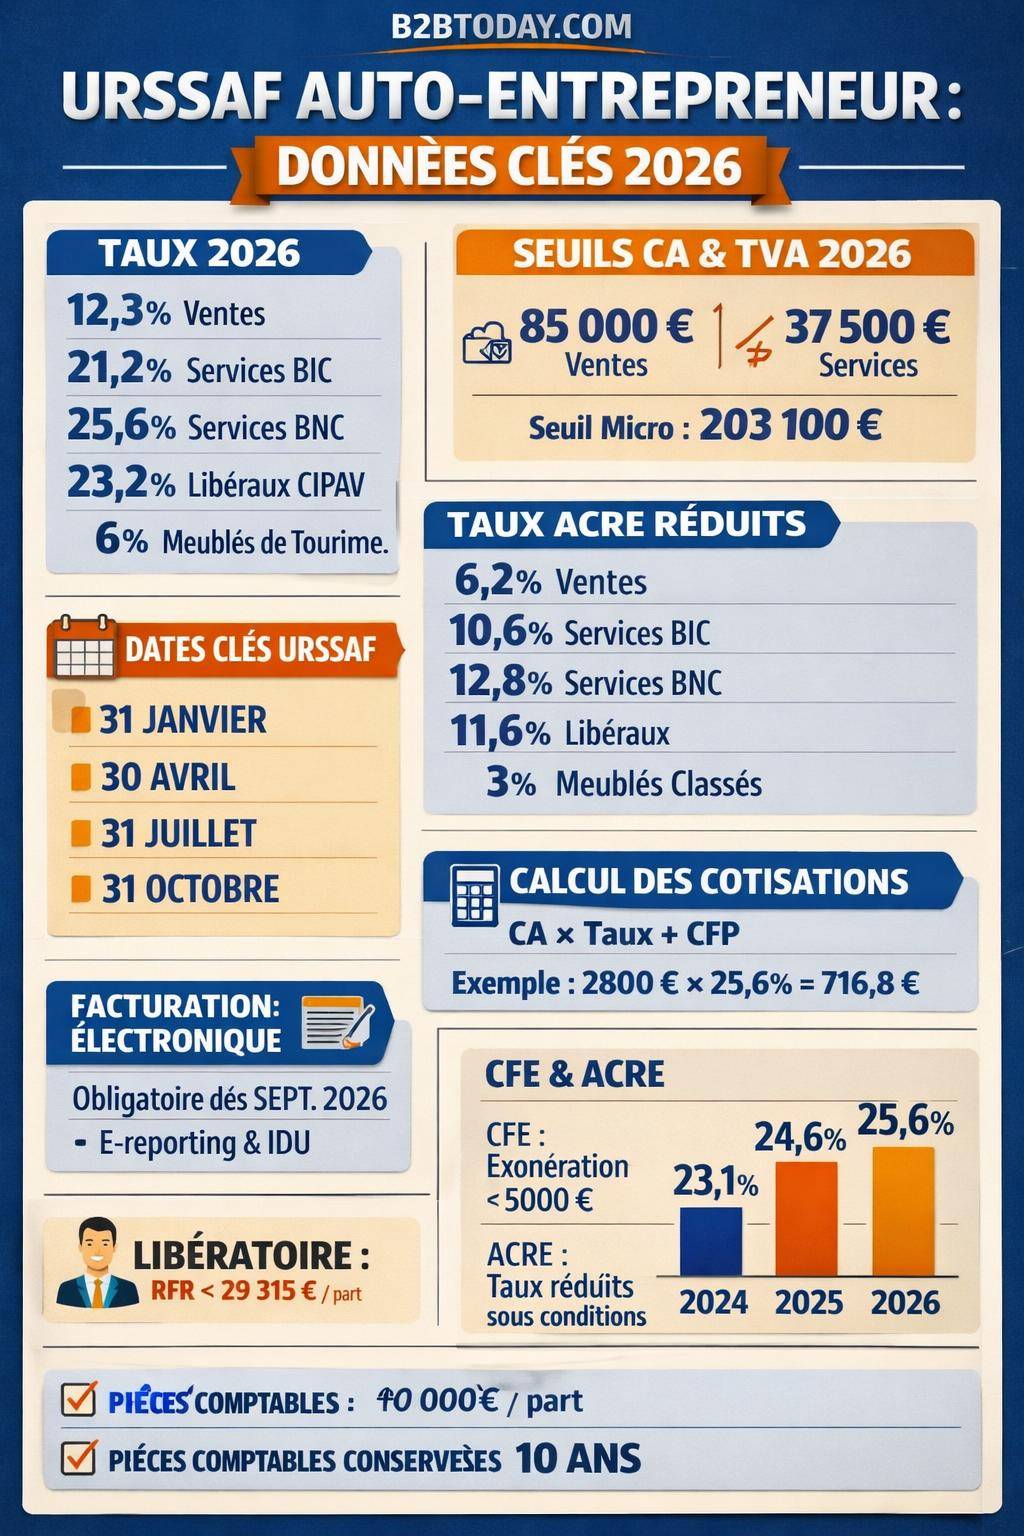
Les taux de cotisations sociales URSSAF en 2026 varient selon la catégorie d’activité. Ces pourcentages intègrent la maladie-maternité, la retraite de base, la retraite complémentaire, les allocations familiales et la CSG-CRDS. Ils se calculent sur le chiffre d’affaires encaissé, sans déduction de charges réelles.
Voici les principaux taux de cotisations sociales micro-sociales pour 2026 :
| Type d’activité | Taux de cotisations URSSAF 2026 | Exemples d’activités |
|---|---|---|
| Achat / revente (BIC) | 12,3 % | Commerce, e-commerce, vente de biens, revente de marchandises |
| Prestations de services commerciales et artisanales (BIC) | 21,2 % | Artisans, services à domicile, maintenance, petits travaux |
| Autres prestations de services (BNC) | 25,6 % | Consultants, formateurs, graphistes, développeurs indépendants |
| Professions libérales affiliées CIPAV | 23,2 % | Architectes, géomètres-experts, professions réglementées à la CIPAV |
| Location de meublés de tourisme classés | 6 % | Location saisonnière classée en meublé de tourisme |
À ces taux principaux s’ajoutent la contribution à la formation professionnelle (CFP), comprise entre 0,1 % et 0,3 % selon l’activité, et la taxe pour frais de chambre consulaire (TFCC), de 0,015 % à 0,48 % lorsque le chiffre d’affaires dépasse 5 000 €. L’URSSAF encaisse également ces contributions annexes, ce qui augmente légèrement le pourcentage global prélevé.
Taux réduits ACRE 2026 : démarrage d’activité et exonération partielle
L’ACRE (aide à la création ou à la reprise d’entreprise) offre une réduction de cotisations sociales pendant les débuts d’activité, lorsque les conditions sont réunies. Cette exonération partielle s’applique sur les mêmes assiettes que les cotisations classiques, mais avec des taux minorés.
En 2026, les taux URSSAF avec ACRE sont les suivants :
| Type d’activité | Taux URSSAF avec ACRE 2026 |
|---|---|
| Achat / revente | 6,2 % |
| Services commerciaux et artisanaux | 10,6 % |
| Autres prestations de services | 12,8 % |
| Professions libérales CIPAV | 11,6 % |
| Location de meublés de tourisme classés | 3 % |
L’ACRE modifie fortement le coût des cotisations URSSAF durant la phase de lancement. Ce point influe directement sur la trésorerie prévisionnelle de la micro-entreprise et sur le choix d’un démarrage à temps plein ou d’une activité complémentaire.
Augmentation des cotisations URSSAF BNC en 2026 : impact concret
Pour les prestataires de services relevant des BNC, le taux de cotisations URSSAF progresse en 2026. Ce mouvement s’inscrit dans un ajustement progressif par rapport au régime général.
La trajectoire des taux BNC récents se présente ainsi :
| Année / période | Taux BNC URSSAF |
|---|---|
| 2024 (2e semestre) | 23,1 % |
| 2025 | 24,6 % |
| 2026 | 25,6 % |
En parallèle, le taux global du régime général se situe à 26,1 % en 2026. Les cotisations URSSAF des micro-entrepreneurs prestataires de services BNC convergent donc progressivement vers ce niveau, ce qui réduit l’écart avec un indépendant au régime réel.
Cette évolution impose une mise à jour des simulations de revenus nets, en particulier pour les activités de conseil, de formation, de création digitale ou de prestations intellectuelles. Une grille de tarification doit intégrer ce nouveau coût social afin de préserver une marge cohérente.
Calcul des cotisations URSSAF auto-entrepreneur : méthode et exemple chiffré
Le calcul des cotisations URSSAF pour un auto-entrepreneur suit une formule simple : chiffre d’affaires encaissé multiplié par le taux correspondant à l’activité, auquel on ajoute la contribution à la formation professionnelle et, si applicable, la taxe pour frais de chambre consulaire.
La base de calcul reste toujours le chiffre d’affaires, jamais le bénéfice réel. Les achats, frais de déplacement, loyer, assurance ou abonnements ne réduisent pas l’assiette URSSAF dans le régime micro.
Exemple concret de calcul des cotisations 2026
Un prestataire de services BNC encaisse 2 800 € sur une période de déclaration. Il relève du taux de 25,6 % pour les cotisations sociales et d’un taux de 0,2 % pour la CFP.
Le calcul transmis dans les éléments de référence donne :
- Chiffre d’affaires déclaré : 2 800 €
- Taux URSSAF BNC : 25,6 %
- Cotisations sociales dues : 722,4 €
Dans cet exemple, l’accent est mis sur la part URSSAF principale. En pratique, la CFP et, éventuellement, la TFCC, s’additionnent pour obtenir le total global. Sur les téléservices URSSAF, le détail se présente ligne par ligne pour plus de clarté.
« Je pensais payer mes cotisations une fois par an seulement. En comprenant le fonctionnement de l’URSSAF, j’ai vu que le rythme trimestriel influençait directement ma trésorerie. Depuis que je déclare au fil de l’eau, je n’ai plus de mauvaise surprise. »
Déclarations URSSAF auto-entrepreneur : obligations et périodicité
La déclaration de chiffre d’affaires représente l’acte central de la relation avec l’URSSAF. Sans elle, aucune cotisation ne peut être calculée, et des pénalités se déclenchent rapidement. La règle reste claire : déclaration obligatoire même si le chiffre d’affaires est nul.
Pour un auto-entrepreneur, la périodicité standard des déclarations est trimestrielle. Les quatre grandes échéances de l’année civile sont les suivantes :
- Au plus tard le 31 janvier
- Au plus tard le 30 avril
- Au plus tard le 31 juillet
- Au plus tard le 31 octobre
Chaque échéance porte sur le chiffre d’affaires réalisé au cours du trimestre précédent. Un paramétrage mensuel existe également dans certains cas, mais le principe de base reste identique : déclaration en ligne, calcul automatique, paiement immédiat ou à échéance proche.
Première déclaration URSSAF pour un nouvel auto-entrepreneur
Pour une micro-entreprise nouvellement créée, la première déclaration n’intervient pas immédiatement. Un délai minimal de 90 jours s’applique avant la première échéance de déclaration. Ce laps de temps offre une marge pour encaisser les premiers paiements et se familiariser avec l’interface de déclaration.
La période de référence dépend de la date de début d’activité déclarée. L’URSSAF notifie la date de première déclaration dans le compte en ligne. Ce message mérite une lecture attentive, car il sert de point de repère pour tout le calendrier ultérieur.
Pour structurer son lancement, de nombreux créateurs comparent le régime micro-entreprise avec d’autres statuts. Un guide complet sur le choix de la forme juridique figure dans la ressource suivante : guide de création d’entreprise.
Calendrier URSSAF auto-entrepreneur 2026 : panorama complet des échéances
Le calendrier URSSAF d’un auto-entrepreneur ne se limite pas aux seules déclarations de chiffre d’affaires. Plusieurs dates jalonnent l’année et influencent la situation sociale et fiscale de la micro-entreprise.
Les grandes dates de déclaration et de paiement
Sur l’année 2026, un auto-entrepreneur suit, au minimum, le rythme suivant :
- Déclarations trimestrielles URSSAF aux dates limites du 31 janvier, 30 avril, 31 juillet et 31 octobre.
- Paiement des cotisations sociales et des contributions (CFP, TFCC) à l’issue de chaque déclaration.
- Éventuelles régularisations liées à des corrections ou à des changements de situation (option ou renonciation au versement libératoire, changement de périodicité, etc.).
Pour les auto-entrepreneurs soumis à la TVA, d’autres échéances s’ajoutent selon le régime (franchise en base, réel simplifié, réel normal). Les seuils de bascule TVA à surveiller en 2026 sont :
- 37 500 € pour les prestations de services
- 85 000 € pour les ventes de biens
Le passage au-delà de ces seuils modifie directement le fonctionnement de la facturation et la gestion des encaissements. L’URSSAF n’encaisse pas la TVA, mais les flux restent liés puisque le chiffre d’affaires HT devient la nouvelle référence.
Autres obligations liées au calendrier : CFE et démarches locales
Parallèlement aux échéances URSSAF, la cotisation foncière des entreprises (CFE) s’ajoute au paysage. L’auto-entrepreneur doit réaliser sa déclaration initiale de CFE au plus tard le 31 décembre de l’année de création. Cette formalité s’effectue généralement auprès du service des impôts des entreprises (SIE).
Une exonération de CFE intervient lorsque le chiffre d’affaires reste inférieur à 5 000 €. Au-delà, la cotisation s’applique, avec un montant déterminé par la commune ou l’établissement public de coopération intercommunale (EPCI) de rattachement.
Obligations comptables URSSAF et conservation des justificatifs
Le régime micro simplifie la comptabilité, mais ne supprime pas les obligations de suivi et d’archivage. L’URSSAF, l’administration fiscale ou d’autres organismes peuvent demander des justificatifs pour contrôler la cohérence des déclarations de chiffre d’affaires.
Un auto-entrepreneur doit conserver ses pièces comptables pendant 10 ans. Ce délai couvre les factures clients, les notes d’honoraires, les justificatifs de ventes en ligne, les relevés bancaires professionnels ainsi que les documents relatifs aux contrats d’assurance ou aux conventions de mission.
En pratique, une tenue rigoureuse passe par :
- Un livre des recettes chronologique, récapitulant chaque encaissement.
- Un suivi des achats, notamment pour les activités de commerce ou d’artisanat.
- Un archivage numérique structuré, avec sauvegardes régulières.
Ces documents ne servent pas uniquement au contrôle URSSAF. Ils facilitent aussi les démarches de financement, la location de locaux professionnels ou un futur passage vers un régime réel si le chiffre d’affaires progresse.
Facturation électronique et URSSAF : nouvelles obligations 2026
La réforme de la facture électronique restructure la circulation de l’information entre les entreprises et l’administration. Les micro-entrepreneurs entrent dans le champ de cette réforme, avec des obligations progressives.
En 2026, plusieurs points impactent directement la gestion quotidienne :
- Obligation de réception des factures électroniques à partir du 1er septembre 2026.
- Obligation d’émission et d’e-reporting des données de facturation pour les opérations concernées.
- Affichage obligatoire de l’IDU (identifiant unique) sur les factures électroniques.
- Conservation numérique obligatoire des factures selon un format et une durée conformes au cadre légal.
Ces obligations n’émanent pas directement de l’URSSAF, mais influencent la qualité des données utilisées pour les déclarations sociales et fiscales. Une facturation électronique bien organisée réduit les erreurs de chiffre d’affaires déclaré et facilite le contrôle en cas de demande de l’URSSAF.
Versement libératoire de l’impôt sur le revenu et URSSAF
En plus des cotisations sociales, l’URSSAF peut prélever l’impôt sur le revenu au moyen du versement libératoire. Cette option transforme l’impôt en un pourcentage du chiffre d’affaires payé en même temps que les cotisations.
L’accès au versement libératoire dépend du revenu fiscal de référence (RFR) du foyer. Pour 2026, le seuil de RFR par part s’élève à 29 315 €. Au-delà, l’option n’est pas accessible.
Le choix entre versement libératoire et imposition classique au barème progressif mérite une simulation précise. L’URSSAF ne se prononce pas sur l’intérêt fiscal de cette option, mais en gère le prélèvement pratique. Un accompagnement, éventuellement avec un conseiller spécialisé, aide à arbitrer en tenant compte de la situation familiale et des autres revenus du foyer.
Déclaration d’activité URSSAF 2026 : téléservice unique et démarches initiales
À partir du 20 mai 2026, un téléservice unique centralise la déclaration d’activité des micro-entrepreneurs. Cette plateforme remplace progressivement les différents guichets et simplifie l’enregistrement de la micro-entreprise auprès des organismes compétents, dont l’URSSAF.
Pour certaines activités, comme la location de meublés de tourisme, des justificatifs spécifiques restent requis. Une preuve de résidence pour les meublés de tourisme doit être fournie lors de la déclaration, afin de cadrer l’activité dans la bonne catégorie et d’appliquer les taux de cotisations adéquats.
Ce point de départ conditionne la suite : rattachement au bon centre URSSAF, détermination des taux, calendrier des déclarations et envoi des premières notifications. En cas d’erreur sur la nature de l’activité, la rectification doit intervenir le plus tôt possible pour éviter des régularisations tardives.
Pour préparer cette étape, une ressource détaillée sur la création de micro-entreprise approfondit les formalités, les choix de régime fiscal et les options sociales : création de micro-entreprise.
Seuils de chiffre d’affaires URSSAF 2026 et conséquences sur le régime
Les seuils de chiffre d’affaires conditionnent le maintien dans le régime micro-social simplifié et la franchise en base de TVA. Leur suivi fait partie intégrante de la relation avec l’URSSAF, qui reçoit les montants déclarés trimestre après trimestre.
En 2026, pour les ventes de biens, le seuil de chiffre d’affaires principal s’établit à 203 100 €. Les autres activités disposent de seuils distincts, notamment pour les prestations de services. Le dépassement prolongé peut entraîner une sortie du régime micro et une bascule vers un régime réel d’imposition, avec comptabilité plus complexe.
Parallèlement, les seuils de TVA mentionnés plus haut (37 500 € pour les services, 85 000 € pour les ventes) exercent une influence directe sur le fonctionnement de la facturation et sur la structure de prix. Un suivi régulier des cumuls annuels s’impose pour éviter un franchissement non maîtrisé.
Assurances, risques professionnels et URSSAF : un écosystème lié
Les cotisations URSSAF financent une partie de la protection sociale de l’auto-entrepreneur. En parallèle, certaines activités doivent souscrire des assurances obligatoires qui complètent ce socle. Même si l’URSSAF ne contrôle pas directement ces contrats, les organismes peuvent coopérer en cas de contrôle ou de contentieux.
Pour de nombreuses professions, la responsabilité civile professionnelle (RC Pro) devient indispensable. Dans le secteur de la construction, la décennale reste obligatoire pour les entreprises réalisant des travaux de bâtiment. Ces obligations évoluent avec le type d’activité et les conventions collectives applicables aux éventuels salariés.
Associer une couverture assurantielle solide à une bonne maîtrise de ses cotisations URSSAF limite l’exposition aux aléas : accident, litige client, arrêt de travail, invalidité, etc. L’ensemble participe à la stabilisation du revenu d’indépendant dans la durée.
URSSAF, charges de micro-entreprise et pilotage global des revenus
Les cotisations URSSAF constituent l’axe principal des charges sociales de la micro-entreprise. Pour disposer d’une vision globale, il reste utile d’intégrer dans le calcul : impôt sur le revenu, CFE, assurance professionnelle, éventuelle TVA, frais bancaires, outils numériques et déplacements.
Une ressource complémentaire détaille la structure des charges micro et permet de confronter son cas aux situations les plus fréquentes : charges de micro-entreprise. En combinant ces éléments avec les taux URSSAF 2026, un auto-entrepreneur affine son prix de journée, son taux horaire ou son panier moyen.
Cette approche élargie transforme la déclaration URSSAF en véritable outil de pilotage. Chaque trimestre devient une occasion de comparer prévisionnel et réalisé, de mesurer les marges et d’ajuster les efforts commerciaux en conséquence.









