
Un contrat de travail à 39h change sensiblement le calcul du salaire brut, du net, mais aussi des cotisations et de l’impôt. Entre majoration des heures supplémentaires, exonérations fiscales et règles de convention collective, le résultat en fin de mois s’éloigne souvent de ce que le salarié avait imaginé.
En comprenant précisément comment se calcule le salaire à 39h, semaine après semaine, tu gagnes en visibilité sur ton pouvoir d’achat, sur ton bulletin de paie et sur tes droits. Le sujet mêle droit du travail, paie, fiscalité et organisation du temps de travail… et chaque détail pèse dans la balance.
| Élément clé | Description rapide | Impact sur le salaire à 39h |
|---|---|---|
| Heures supplémentaires | Les 4h au‑delà de 35h sont considérées comme heures sup. | Augmentent le brut grâce aux majorations (+25% en général). |
| Majoration légale | Tranche 36h–39h = +25% sauf accord plus favorable. | Fait varier le montant exact gagné par heure supplémentaire. |
| Taux horaire | Base pour calculer normal et heures majorées. | Détermine la rémunération totale du mois. |
| Net perçu | Après déduction des cotisations salariales. | Dépend du brut augmenté par les heures sup. |
| Exonération heures sup | Réduction de charges et défiscalisation partielle. | Améliore le net sans augmenter le coût pour l’employeur. |
Simulateur de salaire a 39h – Brut / Net avec majoration
Salaire à 39h : comment se structure la rémunération mensuelle ?
Un horaire hebdomadaire de 39 heures repose toujours sur la même base légale : la durée légale du travail reste fixée à 35 heures. Les 4 heures effectuées au-delà constituent des heures supplémentaires, soumises à un régime spécifique de majoration, de repos compensateur éventuel et de traitement fiscal.
La rémunération se découpe alors en plusieurs blocs distincts :
- un salaire de base correspondant à 35h hebdomadaires ;
- des heures supplémentaires effectuées au-delà de la 35e heure ;
- une majoration appliquée à ces heures (25 % ou 50 % selon les seuils) ;
- éventuellement un repos compensateur en plus de la majoration financière, selon les textes applicables.
La base de calcul de toutes ces composantes reste la même : la rémunération brute versée pour le travail effectué. Cette base sert ensuite à calculer les cotisations sociales, le net à payer et, le cas échéant, la part exonérée d’impôt sur le revenu pour les heures supplémentaires.
Rappel des règles légales sur les heures supplémentaires à 39h
Les heures effectuées au-delà de 35h entrent dans le régime des heures supplémentaires. Pour un rythme stable à 39h, on atteint donc 4 heures supplémentaires par semaine. Ces heures sont encadrées par le Code du travail, sous réserve des dispositions plus favorables prévues par une convention collective ou un accord d’entreprise.
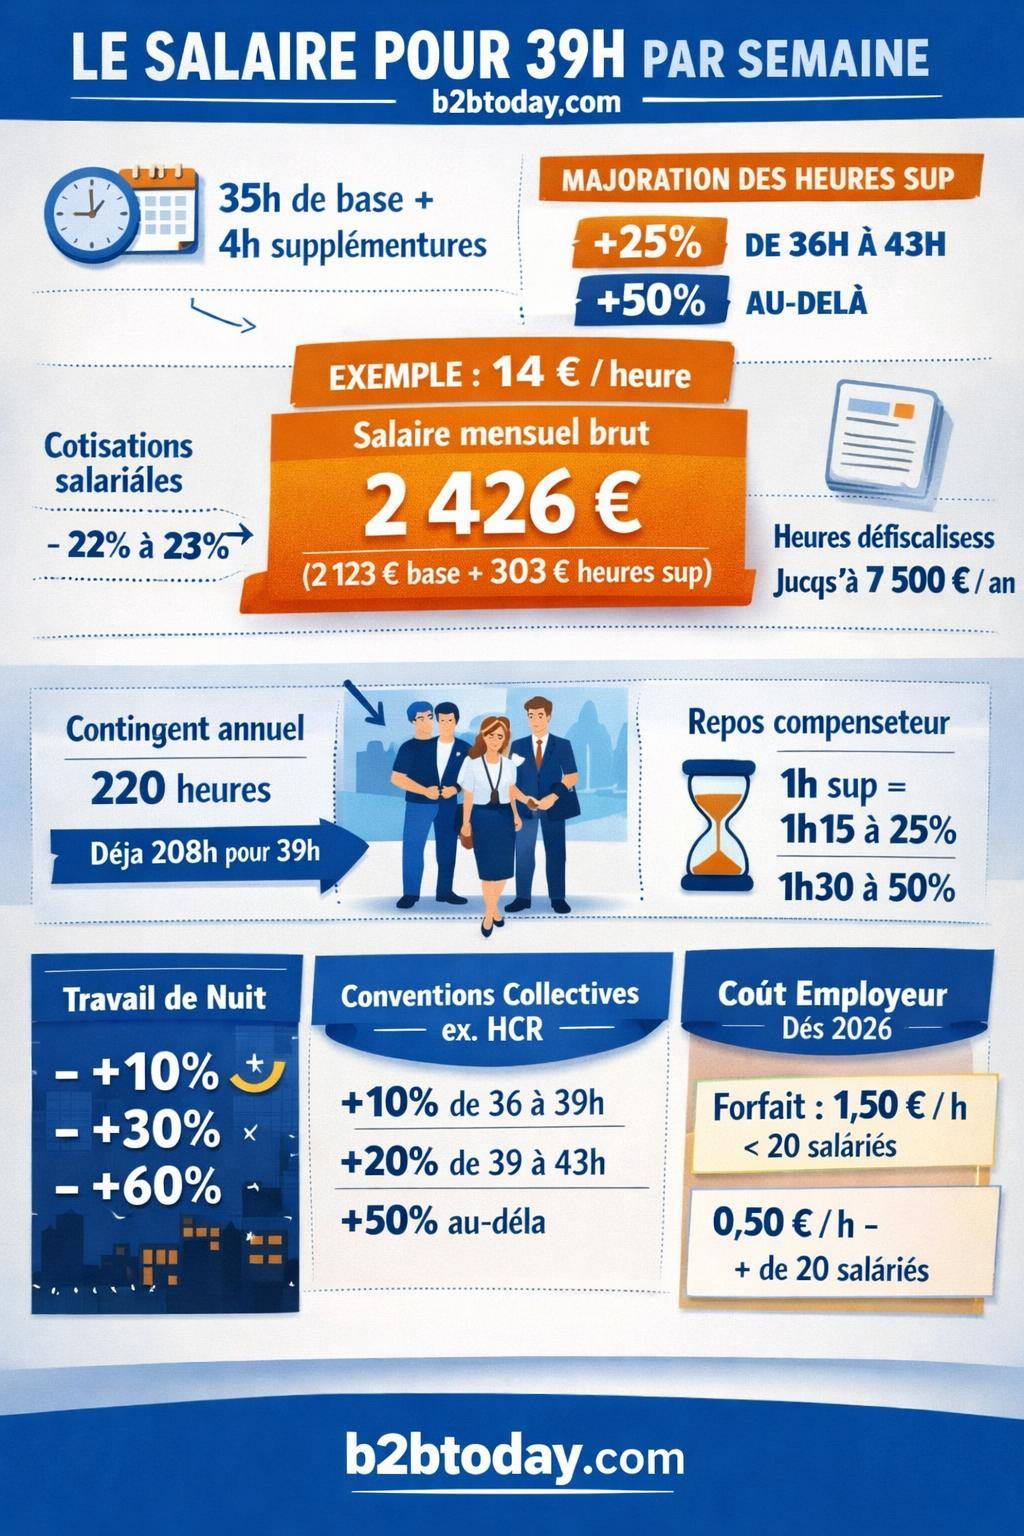
Les taux légaux de majoration : 25 % ou 50 %
En régime général, les taux légaux de majoration s’appliquent ainsi :
| Période hebdomadaire | Tranche d'heures | Taux de majoration |
|---|---|---|
| Régime général | De la 36e à la 43e heure | +25 % |
| Régime général | À partir de la 44e heure | +50 % |
| Cas d'un accord prévoyant des paliers 36–47h / 48h et + | De la 36e à la 47e heure | +25 % |
| Cas d'un accord prévoyant des paliers 36–47h / 48h et + | À partir de la 48e heure | +50 % |
Pour un contrat classique à 39h sans autre particularité, on se situe donc dans la tranche à 25 % de majoration. Les heures entre 36h et 39h sont payées au taux horaire de base, augmenté d’un quart.
Contingent annuel d'heures supplémentaires
Le Code du travail fixe aussi un contingent annuel d’heures supplémentaires. En l’absence d’accord spécifique, il est souvent fixé à 220 heures par an. Au-delà, l’employeur doit respecter des règles renforcées de contreparties en repos et de consultation des représentants du personnel.
Les données fournies indiquent :
- Contingent annuel : 220 heures ;
- Au-delà du contingent : attribution de repos obligatoire en plus de la majoration financière.
Un contrat à 39h sur l’année génère déjà un volume non négligeable d’heures supplémentaires. Sur 52 semaines théoriques, 4h par semaine représentent 208h. On approche donc du contingent, ce qui suppose une vigilance sur les heures supplémentaires ponctuelles en plus (remplacements, surcroît d’activité, inventaires).
Repos compensateur équivalent aux heures majorées
Au-delà de la seule majoration salariale, un régime de repos compensateur peut s’appliquer. Les équivalences usuelles sont les suivantes :
- Pour une heure supplémentaire à 25 % de majoration : 1h15 de repos équivalent ;
- Pour une heure supplémentaire à 50 % de majoration : 1h30 de repos équivalent.
Ce repos ne remplace pas le paiement, sauf dispositions particulières. Il complète la rémunération en offrant un retour sous forme de temps libre, une forme de compensation en temps du surcroît de travail réalisé.
« Une heure supplémentaire n’est pas seulement une heure payée plus cher. Elle ouvre aussi droit à un volume de repos complémentaire, selon les accords et les seuils légaux. »
Contrat à 39h et conventions collectives : exemple du secteur HCR
De nombreuses conventions collectives aménagent les taux de majoration pour les heures supplémentaires. Le secteur de l’hôtellerie-café-restauration (HCR) illustre bien cette diversité, avec des paliers plus fins que le droit commun.
Majoration des heures supplémentaires dans la convention HCR
Un exemple de grille de majoration HCR pour les heures hebdomadaires est le suivant :
| Tranche horaire hebdomadaire | Taux de majoration |
|---|---|
| De 36h à 39h | +10 % |
| De 39h à 43h | +20 % |
| Au-delà de 43h | +50 % |
Dans ce cadre, un salarié à 39h n’est plus exactement dans la même logique que le régime légal standard. Les quatre heures entre 35h et 39h connaissent une progression de majoration en fonction du découpage retenu par l’accord de branche ou d’entreprise.
Ce type de convention montre l’intérêt d’une lecture précise du contrat de travail et de la convention collective applicable. Les taux affichés sur le bulletin de paie doivent s’aligner sur ces textes, sans se contenter du minimum légal.
Calcul du salaire brut à 39h : méthode détaillée
Pour passer de l’horaire de 39h au salaire brut, il suffit de progresser par étapes claires. La méthode reste la même, quel que soit le taux horaire ou la convention collective, à condition d’utiliser les taux de majoration adéquats.
Étape 1 : déterminer le taux horaire brut
Le point de départ consiste à connaître le taux horaire brut de base. Il se déduit soit du salaire mensuel pour 35h, soit du montant horaire convenu contractuellement.
- Si un salarié touche 1 700 € bruts pour 35h, on calcule : 1 700 / (35 x 52 / 12) pour obtenir un taux horaire mensuel équivalent ;
- Si le contrat indique directement un taux horaire (par exemple 14 €/h), ce montant sert de référence pour toutes les heures, y compris les supplémentaires.
Étape 2 : calculer le salaire de base pour 35h
Le salaire de base correspond aux 35 premières heures hebdomadaires. Avec un taux horaire 14 €/h, la partie « 35h » d’une semaine représente :
- 35h x 14 € = 490 € bruts par semaine pour le socle légal.
Pour une approximation mensuelle, on retient en général 151,67h pour 35h hebdomadaires, soit :
- 151,67h x 14 € ≈ 2 123,38 € bruts par mois de base.
Étape 3 : ajouter les heures supplémentaires hebdomadaires à 39h
À 39h, on compte 4 heures supplémentaires par semaine au-dessus de 35h. En régime général, ces heures se trouvent dans la tranche 36e à 39e heure, donc à +25 % de majoration.
Un exemple fourni détaille la situation suivante : contrat 39h, taux horaire 14 €/h.
- Salaire de base pour les 4h supplémentaires sans majoration : 4h x 14 € = 56 € bruts ;
- Majoration à 25 % sur ces 56 € : 56 € x 25 % = 14 € ;
- Total brut d’heures supplémentaires par semaine : 56 € + 14 € = 70 €.
Sur un mois standard, on multiplie par le nombre moyen de semaines (4,33). Les heures supplémentaires représentent alors environ :
- 70 € x 4,33 ≈ 303,10 € bruts mensuels d’heures supplémentaires.
Le salaire brut mensuel total pour 39h, avec un taux à 14 €/h, atteint donc approximativement :
- 2 123,38 € (socle 35h) + 303,10 € (heures supplémentaires) ≈ 2 426,48 € bruts.
Du brut au net à 39h : impact des cotisations et des exonérations
Une fois le brut calculé, la question centrale concerne le salaire net. Les heures supplémentaires bénéficient d’un traitement particulier. Elles supportent les cotisations sociales classiques, mais une partie de ces cotisations et une part d’impôt sur le revenu se trouvent allégées dans certaines limites.
Cotisations salariales : ordre de grandeur
Les indications fournies évoquent un taux global de cotisations salariales situé entre 22 % et 23 % du salaire brut. Ce taux agrège les différentes contributions : assurance maladie, retraite, chômage, CSG/CRDS, etc.
Sur un salaire brut mensuel d’environ 2 426 € pour 39h, la retenue de cotisations oscille donc autour de :
- 2 426 € x 22,5 % ≈ 546 € de cotisations salariales.
Le net avant impôt se situe alors aux alentours de 1 880 € mensuels, avant prise en compte du prélèvement à la source et des effets spécifiques des heures supplémentaires sur l’impôt sur le revenu.
Exonération fiscale des heures supplémentaires à 39h
Les heures supplémentaires bénéficient d’un régime d’exonération d’impôt sur le revenu dans la limite d’un plafond annuel. Les données indiquent :
- Plafond brut annuel exonéré : 7 500 € ;
- Montant brut maximal pris en compte dans l’exemple : 8 037 € ;
- Gain net additionnel moyen lié à cette exonération : 11,31 % du brut.
Concrètement, tant que le cumul annuel des heures supplémentaires majorées reste inférieur à 7 500 € bruts, la partie rémunération correspondante n’est pas soumise à l’impôt sur le revenu. Le prélèvement à la source se trouve ainsi allégé, ce qui améliore le net après impôt.
« Les heures supplémentaires majorées s’intègrent au salaire brut, mais une partie de ces montants reste exonérée d’impôt sur le revenu dans la limite de 7 500 € bruts par an. »
Exemple complet : rémunération hebdomadaire avec 10 heures supplémentaires
Une simulation proposée utilise une base de taux horaire 11,88 € et un volume hebdomadaire plus élevé d’heures supplémentaires. Même si ce cas dépasse les 39h, il illustre la mécanique de calcul des majorations.
- Salaire de base 35h : 415,80 € bruts ;
- 8h supplémentaires à 25 % : majoration et base aboutissent à 118,80 € bruts ;
- 2h supplémentaires à 50 % : 35,64 € bruts ;
- Total brut hebdomadaire : 570,24 €.
Ce schéma se transpose facilement à un contrat à 39h. La logique reste identique : on isole les tranches d’heures par niveau de majoration, puis on additionne les blocs de rémunération obtenus pour reconstituer le salaire brut.
Tableau comparatif : salaire à 35h, 39h et au-delà
Pour bien visualiser l’effet des heures supplémentaires sur le salaire, une mise en parallèle des différents scénarios avec un même taux horaire offre un repère utile. Prenons à nouveau un taux horaire brut de 14 €/h.
| Scénario | Heures hebdo | Brut hebdo (hors exonération) | Majoration appliquée | Commentaires |
|---|---|---|---|---|
| Durée légale | 35h | 35 x 14 € = 490 € | 0 % | Salaire de base sans heures supplémentaires |
| Contrat à 39h (régime légal) | 39h | 490 € + 70 € = 560 € | 25 % de 36h à 39h | 4h supplémentaires majorées à 25 % |
| Contrat à 42h (exemple) | 42h | 490 € + (7h x 14 € x 1,25) = 613 € | 25 % de 36h à 42h | Heures supplémentaires plus nombreuses, même taux de majoration |
Ce tableau ne tient pas compte des cotisations ni de l’exonération d’impôt sur les heures supplémentaires, mais illustre clairement la hausse du brut hebdomadaire quand l’horaire dépasse 35h. On observe aussi la montée progressive du volume d’heures supplémentaires, qui se rapproche du seuil déclenchant la majoration à 50 % dans certains cas.
Heures de nuit et imprévues : effets sur un contrat à 39h
La rémunération ne dépend pas seulement du volume hebdomadaire. Le travail de nuit et les heures imprévues ajoutent un niveau de complexité. Les données disponibles mentionnent des taux spécifiques pour les périodes nocturnes, souvent cumulables avec les majorations d’heures supplémentaires.
Grille indicatives des majorations de nuit
Voici un exemple de répartition des majorations liées au travail de nuit :
- Entre 21h–22h et 5h–6h : majoration de 10 % ;
- Entre 22h et 5h : majoration de 30 % ;
- Heures imprévues (au-delà du planning établi) : majoration de 60 % ;
- Ces majorations restent cumulables avec celles des heures supplémentaires.
Un salarié à 39h qui effectue une partie de ses heures la nuit peut donc cumuler :
- la majoration « heures supplémentaires » de 25 % ou 50 % ;
- la majoration « travail de nuit » de 10 % ou 30 % ;
- la majoration « heures imprévues » de 60 %, si l’employeur lui demande de travailler en dehors des horaires habituels.
Le cumul se traduit par un taux horaire significativement plus élevé sur certaines plages, ce qui impacte fortement le brut mensuel, puis le net et le montant d’heures supplémentaires exonérées d’impôt.
Impact du nombre de salariés : déduction forfaitaire patronale
Côté employeur, la politique d’heures supplémentaires à 39h dépend aussi du nombre de salariés dans la structure. Une déduction forfaitaire patronale par heure supplémentaire s’applique à partir de 2026, avec des montants variables selon la taille de l’entreprise.
| Taille de l'entreprise | Déduction forfaitaire par heure supplémentaire (2026) |
|---|---|
| Moins de 20 salariés | 1,50 €/h |
| De 20 à 249 salariés | 0,50 €/h |
| 250 salariés et plus | 0,50 €/h |
Cette déduction réduit le coût total de l’heure supplémentaire pour l’employeur, sans modifier la rémunération brute versée au salarié. Une PME de 15 salariés tirera un avantage financier sensible d’un recours régulier aux heures supplémentaires dans le cadre d’un contrat à 39h.
Pour le salarié, cette mécanique n’a pas d’impact direct sur le brut ni sur le net, mais elle peut influer sur la politique interne : acceptation plus aisée des contrats à 39h, ouverture à des pics d’activité, ou, au contraire, préférence pour des embauches complémentaires selon la stratégie de l’entreprise.
Salaire à 39h, SMIC et calcul brut/net : comment s’y retrouver ?
Le raisonnement précédent se transpose aussi au SMIC horaire. Un salarié rémunéré au minimum légal en 35h bénéficie d’une base de calcul, à laquelle s’ajoutent les heures supplémentaires à partir de 39h. Les majorations s’appliquent alors sur le SMIC, avec le même formalisme juridique.
Pour suivre au plus près ces notions et vérifier un bulletin de paie, plusieurs ressources apportent un éclairage complémentaire :
- Pour simuler la transformation brut/net, étape par étape, en intégrant le volume d’heures supplémentaires : calcul du salaire brut en net ;
- Pour situer un contrat à 39h par rapport au minimum légal sur 35h : SMIC mensuel sur 35 heures ;
- Pour approfondir le mode de calcul détaillé des majorations d’heures supplémentaires : méthode de calcul des heures supplémentaires.
Ces repères facilitaient la comparaison entre différentes offres d’emploi et donnent une vision plus nette de l’impact réel d’un contrat à 39h sur le pouvoir d’achat, en tenant compte des règles de majoration, de repos compensateur et d’exonération fiscale.
Exemples chiffrés complémentaires : taux horaires différents
Deux exemples de taux horaires illustrent les ordres de grandeur : un cas à 14 €/h et un autre à 15 €/h. Les mécanismes restent identiques, seule la base change.
Contrat à 39h, taux horaire 14 €/h
Récapitulatif hebdomadaire :
- 35h normales : 35 x 14 € = 490 € bruts ;
- 4h supplémentaires (36e à 39e heure) : 4 x 14 € x 1,25 = 70 € bruts ;
- Brut hebdomadaire total : 490 € + 70 € = 560 € bruts.
Sur un mois, en moyenne, on obtient :
- Socle 35h : environ 2 123 € bruts ;
- Heures supplémentaires : environ 303 € bruts ;
- Brut total mensuel : environ 2 426 € bruts.
Contrat à 39h, taux horaire 15 €/h
Les données fournies mentionnent des taux horaires d’heures supplémentaires pour ce cas :
- Heures supplémentaires à 25 % : 18,75 €/h ;
- Heures supplémentaires à 50 % : 22,50 €/h.
Pour 4 heures supplémentaires hebdomadaires à 25 % :
- 4 x 18,75 € = 75 € bruts d’heures supplémentaires par semaine ;
- 35h à 15 €/h = 525 € bruts de base hebdomadaire ;
- Brut hebdomadaire total : 525 € + 75 € = 600 € bruts.
En projection mensuelle, le brut s’élève à environ :
- Base 35h : 151,67h x 15 € ≈ 2 275 € bruts ;
- Heures supplémentaires : 4h x 4,33 x 18,75 € ≈ 325 € bruts ;
- Brut total : autour de 2 600 € bruts.
Vérifier son bulletin de paie à 39h : checklist rapide
Pour un salarié à 39h, quelques points clés méritent un examen systématique sur chaque fiche de paie. Une vérification régulière prévient les écarts et permet d’échanger efficacement avec le service paie ou l’expert-comptable.
Éléments à contrôler chaque mois
- Nombre d’heures payées : 151,67h pour 35h + bloc distinct d’heures supplémentaires ;
- Taux horaire de base : cohérent avec le contrat et le niveau de qualification ;
- Taux de majoration : 25 % et/ou 50 %, ou taux spécifiques de la convention collective ;
- Libellé des heures de nuit : si travail nocturne, présence de lignes “nuit” avec majoration ;
- Cumul annuel d’heures supplémentaires : repérer la proximité du contingent de 220h ;
- Part exonérée d’impôt : prise en compte du plafond annuel de 7 500 € bruts.
« Une fiche de paie lisible sépare clairement les 35h légales, les heures supplémentaires par palier de majoration et, le cas échéant, les primes de nuit ou d’heures imprévues. »
En recourant aux simulateurs de conversion brut/net et aux ressources dédiées aux heures supplémentaires, chacun peut reconstituer pas à pas la mécanique de son salaire à 39h, sans dépendre uniquement des indications laconiques d’un bulletin de paie.









