

Le virement instantané bouscule les habitudes bancaires, mais les plafonds par banque restent encore flous pour beaucoup d’utilisateurs. Entre limites par opération, par jour, contraintes techniques et nouvelles règles européennes, le fonctionnement réel de ce moyen de paiement mérite un décryptage précis.
Les données ont changé depuis 2025, les plafonds réglementaires ont disparu, et les banques ajustent désormais leurs propres seuils. Les écarts entre établissements sont marqués et influencent directement vos achats importants, vos investissements ou vos transferts d’urgence…
| Banque | Particularité des virements instantanés | Délai réel observé | Frais potentiels |
|---|---|---|---|
| Banques traditionnelles | Activation parfois manuelle, options dans l’espace client | Moins de 10 secondes | 0 à 1€ selon établissement |
| Banques en ligne | Souvent inclus et activé par défaut | Quasi-instantané | Gratuit dans la majorité des cas |
| Néobanques | Optimisées pour l’instantané, limites plus flexibles | Moins de 5 secondes | Généralement gratuit |
| Banques pro | Contrôles renforcés pour limiter la fraude | Entre 5 et 30 secondes | Variable selon volume |
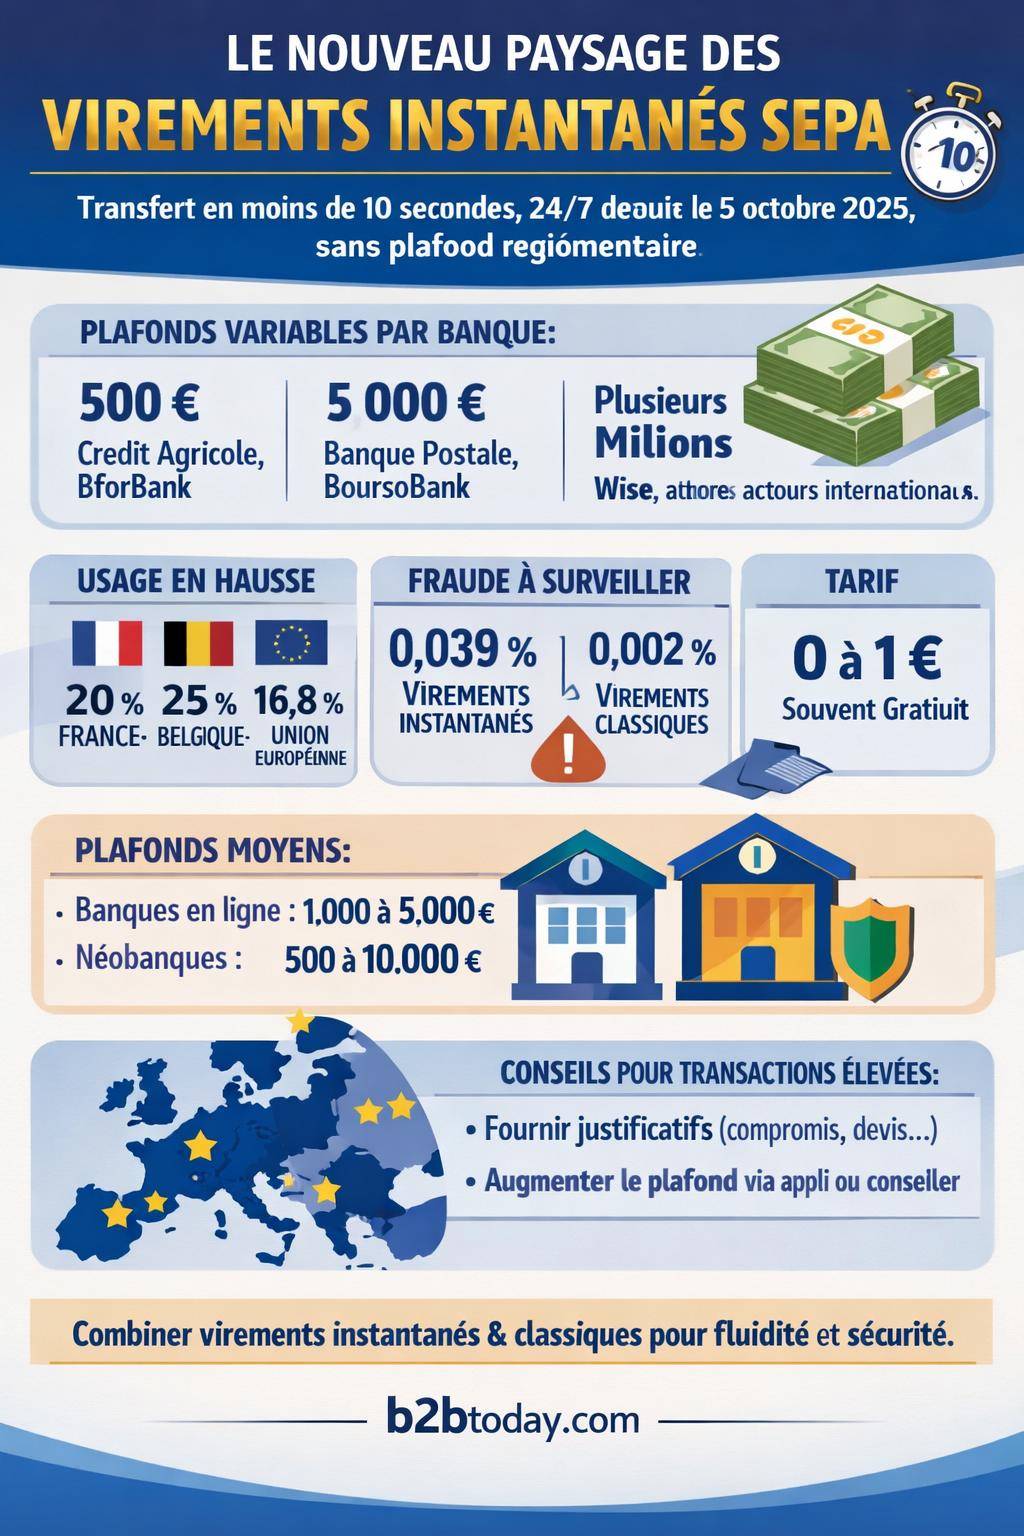
Plafond de virement instantané : comment cela fonctionne réellement ?
Le virement instantané SEPA repose sur une infrastructure de paiement harmonisée en Europe. L’argent quitte votre compte et arrive sur celui du bénéficiaire en moins de 10 secondes, 24 heures sur 24, 7 jours sur 7, y compris les week-ends et jours fériés. Ce fonctionnement continu explique en partie pourquoi les banques encadrent ces opérations avec des plafonds dédiés.
Depuis le 5 octobre 2025, le plafond réglementaire européen a été supprimé. Avant cette date, un virement instantané ne pouvait pas dépasser 100 000 € (et 15 000 € avant 2020). Désormais, la réglementation laisse les banques définir leurs propres limites, dans la limite technique globale du système, toujours autour de 100 000 € en maximum théorique.
Concrètement, chaque établissement fixe : un plafond par opération, un plafond par jour ou par période (semaine), parfois un plafond spécifique pour les nouveaux bénéficiaires ou les nouveaux RIB. L’objectif affiché : gérer le risque de fraude, la liquidité et la stabilité des systèmes d’information tout en suivant l’usage des clients.
Plafonds de virement instantané par banque : panorama détaillé
Les plafonds de virement instantané varient fortement selon les banques traditionnelles, les banques en ligne et les néobanques. Certains acteurs misent sur la souplesse, d’autres restent plus restrictifs, surtout pour les nouveaux bénéficiaires.
Le tableau suivant synthétise les principaux plafonds communiqués pour les virements instantanés domestiques. Les limites peuvent évoluer, mais les ordres de grandeur restent représentatifs des politiques actuelles observées sur le marché.
| Banque / type d’acteur | Plafond par opération | Plafond par jour / période | Particularités connues |
|---|---|---|---|
| Crédit Agricole | 500 € | 500 € / jour | Limites souvent modifiables sur demande ou via conseiller selon la caisse régionale |
| Banque Postale | 5 000 € | 5 000 € / jour | Plafonds cohérents avec les virements classiques pour la plupart des profils |
| BoursoBank | 5 000 € | 5 000 € / jour | Limite réduite à 500 € pour un nouveau RIB sur une période donnée |
| Société Générale | Plafond fixé par l’Espace Particuliers Clients (EPC) | Variable selon profil | Gestion fine des plafonds via canal digital ou conseiller |
| BforBank | 500 € | 10 000 € / jour | Orientation fréquente vers les virements classiques pour les montants supérieurs |
| Fortuneo | Non communiqué, intégré au plafond global | 6 000 € / jour, 15 000 € / semaine | Gestion par paliers, pratique pour les transferts réguliers modérés |
| Wise (virements internationaux) | Jusqu’à 6 000 000 € par transfert | Variable selon devise et pays | Positionnement sur les paiements transfrontaliers rapides plus que sur le SEPA instant classique |
| Banques en ligne (tendance générale) | Environ 1 000 à 5 000 € | Plafonds journaliers alignés sur les virements standards | Souvent paramétrables depuis l’espace client |
| Néobanques (N26, Revolut, etc.) | Environ 500 à 10 000 € selon le statut | Liés au type de compte et au niveau KYC | Plafonds évolutifs après validation d’identité et historique d’usage |
Les écarts de 500 € à plusieurs milliers d’euros par transaction illustrent une stratégie diverse : certaines banques misent sur la prudence, d’autres sur la fluidité des paiements. Pour un achat immobilier, un investissement boursier ou une opération d’investissement immobilier, ces plafonds orientent directement la manière d’organiser vos flux financiers.
Comment augmenter le plafond de virement instantané dans sa banque ?
Depuis 2025, les établissements disposent d’une marge de manœuvre plus large pour adapter les limites aux besoins réels des clients. Les mécanismes d’augmentation de plafond suivent généralement trois canaux principaux, combinés selon les banques.
1. Augmenter son plafond via l’application ou l’espace client
La plupart des banques en ligne et plusieurs banques traditionnelles permettent désormais de modifier le plafond de virement instantané directement depuis l’application mobile ou l’espace client web. Cette gestion autonome offre une grande réactivité pour les situations urgentes.
Les scénarios les plus courants :
- Modification ponctuelle du plafond pour une durée limitée (par exemple 48 h)
- Rehaussement permanent dans une fourchette prédéfinie pour les clients réguliers
- Activation spécifique du virement instantané pour certains bénéficiaires seulement
Depuis octobre 2025, les banques peuvent autoriser un montant libre par opération et par jour, tant que la capacité technique du système le permet. Dans les faits, les interfaces conservent souvent des paliers pour limiter les erreurs de saisie ou les comportements frauduleux.
2. Négociation de plafond via le conseiller bancaire
Les profils patrimoniaux, les chefs d’entreprise ou les investisseurs fréquents obtiennent souvent plus de flexibilité via un échange direct avec leur conseiller. La banque analyse alors :
- Les revenus et l’épargne disponible
- L’historique des opérations (absence d’incident, faible exposition à la fraude)
- Le projet concerné : achat de bien immobilier, apport pour un investissement locatif, financement de travaux, règlement de factures professionnelles, etc.
Dans certains cas, le conseiller demande des pièces justificatives pour valider un plafond exceptionnel pour une période courte : compromis de vente, devis, facture pro forma, attestation de notaire. La banque encadre alors précisément la durée et le montant maximal.
3. Documents et justificatifs nécessaires
Pour aller au-delà des plafonds standards, certaines banques exigent explicitement des documents. Cette pratique s’est renforcée avec la montée de la fraude en ligne, même si les virements instantanés doivent techniquement rester rapides.
Les justificatifs potentiels :
- Promesse ou compromis de vente pour un achat immobilier
- Devis de travaux, facture d’artisan ou de fournisseur
- Justificatif de transfert d’épargne ou d’investissement (PEA, compte-titres, SCPI, etc.)
- Pièce d’identité actualisée en cas de mise à jour KYC
Ces contrôles renforcés s’expliquent aussi par la progression très nette du virement instantané dans les usages : en France, la part de ces virements a doublé récemment, représentant désormais environ 20 % des virements, contre 10 % auparavant. Le volume a augmenté de 46,5 % en un an et la valeur totale de 30,6 %, ce qui pousse les banques à resserrer la surveillance.
Réglementation et plafonds : ce qui a changé depuis 2025
La dynamique européenne a profondément modifié l’architecture des paiements instantanés. Pendant plusieurs années, un plafond réglementaire s’imposait à l’ensemble des établissements, avec un seuil révisé progressivement.
Rappel chronologique :
- Avant 2020 : plafond global de 15 000 € par virement instantané
- De 2020 à 2025 : relèvement à 100 000 €
- Depuis le 05/10/2025 : suppression du plafond réglementaire, maintien d’un plafond technique théorique autour de 100 000 €
Avec cette évolution, les banques définissent désormais leurs propres limites, en fonction :
- Du profil de risque de leur clientèle
- De leur architecture informatique
- De leur stratégie commerciale (banque de détail, banque patrimoniale, offre low-cost, etc.)
Sur le plan tarifaire, le cadre a aussi évolué. Avant 2025, un virement instantané coûtait en moyenne 0,80 à 1 €, la réception restant gratuite. Depuis 2025, la règle d’alignement sur le virement classique s’est généralisée : en ligne, le tarif va de 0 à 1 €, avec une forte tendance vers la gratuité totale.
« Les virements instantanés en euros devenus standard doivent, en principe, être facturés au même tarif qu’un virement ordinaire, sans surcoût systématique lié à la rapidité d’exécution. »
Ce cadre favorise la diffusion du virement instantané dans les usages quotidiens, mais renvoie la responsabilité de la gestion des plafonds à chaque établissement bancaire. D’où l’intérêt de comparer ces politiques avant de choisir une banque principale, surtout si vous gérez des flux d’investissements conséquents ou des projets récurrents de grande ampleur.
Limites techniques du virement instantané : au-delà des plafonds bancaires
En parallèle des choix commerciaux des banques, le virement instantané repose sur des contraintes techniques propres au système de paiement.
Les principaux paramètres :
- Plafond maximum théorique : environ 100 000 € par opération
- Délai d’exécution : moins de 10 secondes, sauf incident exceptionnel
- Disponibilité : 24/7, sans interruption programmée en principe
- Validation en temps réel : contrôle de la solvabilité, des coordonnées bancaires, de la conformité aux règles anti-blanchiment
Les plafonds bancaires de 1 000 à 15 000 € par virement reflètent donc davantage une politique de prudence qu’une limite purement technique. Les systèmes sont dimensionnés pour des montants plus élevés, mais les acteurs préfèrent réserver ces volumes aux profils strictement encadrés ou à des canaux spécifiques.
Sécurité, fraude et impact sur les plafonds
La question des plafonds ne se limite pas à un arbitrage de confort pour l’utilisateur. Elle touche directement à la gestion de la fraude. Un virement instantané est irrévocable une fois exécuté, ce qui renforce la sévérité des banques dans le paramétrage de leurs limites.
Les chiffres de fraude illustrent ce contexte :
- Taux de fraude 2023 sur virement instantané : 0,039 %
- Taux de fraude 2023 sur virement classique : 0,002 %
Le risque reste globalement maîtrisé, mais il est sensiblement supérieur sur l’instantané. Les banques ont donc déployé plusieurs outils pour sécuriser le parcours et justifier les plafonds appliqués.
Contrôles renforcés sur le bénéficiaire
Avant de valider un virement instantané, le système vérifie désormais la concordance entre le RIB saisi et le nom du bénéficiaire. Une alerte de type « correspondance partielle » ou « incohérence » s’affiche dans plusieurs établissements.
Ce contrôle, parfois appelé « confirmation du bénéficiaire », limite les erreurs de saisie, mais aussi certaines arnaques d’« usurpation de RIB ». Dans ce contexte, un nouveau bénéficiaire bénéficie souvent d’un plafond réduit (cas typique : 500 € pour un nouveau RIB chez certaines banques en ligne) avant un relèvement progressif.
Profils, comportements et adaptation des plafonds
Les banques analysent l’historique des comptes pour ajuster les plafonds : ancienneté, régularité des revenus, fréquence des virements sortants, exposition internationale. Un utilisateur expérimenté, avec un historique propre, voit plus facilement ses plafonds rehaussés, notamment pour financer un projet d’investissement immobilier rentable ou diversifier ses placements.
À l’inverse, un compte récent ou peu utilisé garde souvent des plafonds plus bas, le temps que la banque calibre mieux le niveau de risque. Cette logique s’observe particulièrement dans les néobanques, où le plafond initial dépend directement du niveau de vérification d’identité et du statut du compte.
Usage des virements instantanés : tendances en France, en Belgique et dans l’UE
L’essor des virements instantanés ne se fait pas au même rythme dans tous les pays. Les chiffres récents donnent une vision d’ensemble de ce moyen de paiement dans l’écosystème européen.
Quelques repères :
- France : part actuelle autour de 20 % des virements, contre 10 % précédemment
- Belgique : environ 25 % des virements déjà réalisés en instantané
- Union européenne (T4) : taux de pénétration proche de 16,8 %
En France, les virements représentent déjà 89 % des montants transférés, soit plus de 31 108 milliards d’euros sur la période de référence. Les cartes bancaires dominent encore en nombre de transactions, avec 62 % du volume, mais les virements structurent clairement les flux les plus élevés, notamment pour les achats immobiliers et les placements.
Dans le même temps, les chèques reculent nettement (baisse de 12,1 % en volume et 16,1 % en valeur), tandis que les espèces gardent une place jugée importante pour environ 60 % de la population. L’instantané s’inscrit donc comme un outil complémentaire, pas un substitut unique, d’où l’intérêt de bien maîtriser ses plafonds mais aussi ses limites.
Virements instantanés transfrontaliers : quels plafonds à l’échelle européenne ?
Au-delà des virements domestiques, le virement instantané transfrontalier progresse dans l’Espace économique européen. Deux grands consortiums pilotent aujourd’hui le déploiement de solutions couvrant une partie de l’UE, la Suisse et certains pays non-euro.
Les chiffres clés :
- 2 consortiums majeurs impliqués dans les paiements transfrontaliers instantanés
- Couverture de 13 pays à ce stade
- Environ 130 millions d’utilisateurs potentiels
- Près de 6 millions de transferts en 2025
Le déploiement auprès des particuliers s’intensifie à partir de 2026, avec une extension progressive aux commerçants en 2027. Les plafonds y restent très variables selon :
- La banque émettrice et la banque réceptrice
- Le pays d’origine et le pays de destination
- Le réseau utilisé (SEPA instant, solutions propriétaires, acteurs comme Wise)
Sur ce segment, des acteurs spécialisés comme Wise bannissent souvent le plafond bas : un transfert peut atteindre plusieurs millions (jusqu’à 6 000 000 € par opération), mais la rapidité effective dépend des systèmes bancaires locaux. Le virement instantané « pur » reste davantage centré sur la zone SEPA en euros, avec des plafonds plus encadrés que ceux d’un transfert transfrontalier optimisé.
Plafonds de virement instantané et projets de vie : comment les intégrer dans sa stratégie financière ?
Les plafonds de virement instantané interviennent désormais dans des situations très variées : achat de véhicule, travaux, apports pour une acquisition immobilière, investissement locatif, participation à des projets entrepreneuriaux. Leur bonne compréhension évite les blocages de dernière minute.
Quelques exemples concrets d’usage :
- Achat immobilier : versement d’un acompte ou d’un solde chez le notaire, complément de financement en urgence
- Investissement locatif : règlement rapide d’un artisan, versement d’apport sur un compte dédié à un investissement locatif
- Placements financiers : transferts vers un courtier, achats de parts de SCPI ou arbitrages patrimoniaux
- Vie quotidienne : remboursement de proches, partage de frais, règlements à des professionnels
Dans chaque cas, l’enjeu consiste à articuler intelligemment :
- Le plafond par opération et par jour
- Les délais des virements classiques (souvent J+1 ou J+2)
- Les contraintes de preuve et de traçabilité exigées (notaire, comptable, administration fiscale)
Une organisation rigoureuse des flux permet de sécuriser la réalisation de projets à forte valeur, sans dépendre exclusivement de la capacité immédiate d’un virement instantané. L’outil rend les opérations plus souples, mais s’intègre dans une stratégie globale de trésorerie personnelle ou professionnelle.
« Les plafonds de virement instantané deviennent un paramètre à intégrer au même titre que les frais bancaires et les délais d’exécution, surtout lorsqu’un projet mobilise plusieurs dizaines de milliers d’euros sur une période courte. »
Cette vision élargie évite de considérer le virement instantané uniquement comme un outil de dépannage. Utilisé avec méthode, il soutient la mise en œuvre de projets structurés, en complément d’autres solutions de financement et de paiement déjà présentes dans l’arsenal bancaire moderne.









