
En 2026, le virement bancaire change de visage : délais plus courts, virements instantanés généralisés, nouvelles règles de sécurité, hausse des frais… Les habitudes de paiement se transforment, avec des impacts directs sur votre argent au quotidien comme sur la gestion de votre trésorerie.
Entre réglementation européenne, technologies biométriques, open banking et lutte contre la fraude, quelques réflexes suffisent pour sécuriser vos virements, limiter vos coûts et utiliser intelligemment les nouveaux outils mis à votre disposition.
| Type de virement | Délai moyen en 2026 | Coût estimé | Quand l’utiliser ? |
|---|---|---|---|
| Virement standard SEPA | 24 à 48 heures | Généralement gratuit | Paiements courants, virements programmés |
| Virement instantané SEPA | Moins de 10 secondes | 0€ à 1€ selon banque | Urgences, achats entre particuliers |
| Virement international | 2 à 5 jours ouvrés | Variable (frais SWIFT possibles) | Transactions hors zone SEPA |
| Virement programmé | Selon date choisie | Gratuit dans la majorité des banques | Abonnements, charges mensuelles |
Virement bancaire en 2026 : définition, enjeux et nouveaux usages
Le virement bancaire reste le pilier des paiements scripturaux en France et en Europe. En 2026, il s’appuie sur des infrastructures modernisées, des normes comme ISO 20022 et une généralisation des virements instantanés qui transforme la manière d’envoyer et de recevoir de l’argent.
Un virement correspond à un ordre de paiement donné à une banque pour transférer des fonds d’un compte à un autre, au sein d’un même établissement ou vers une autre banque, en France, dans la zone SEPA ou à l’international. Ce mouvement repose sur des systèmes interbancaires (TARGET2, systèmes de compensation, schémas SEPA) encadrés par une réglementation stricte.
En parallèle, les usages évoluent : paiements entre proches, règlement de factures, versement de salaires, règlements B2B, dons, opérations ponctuelles de forte valeur, tout transite de plus en plus par virement, notamment grâce aux options instantanées et aux interfaces mobiles.
Les différents types de virements bancaires en 2026
Pour bien utiliser le virement bancaire en 2026, il convient de distinguer les principales catégories, chacune avec ses règles, ses délais et ses coûts.
Virement SEPA classique et instantané : quelle différence concrète ?
Dans la zone SEPA, deux grands formats structurent les paiements par virement : le SEPA classique (SCT) et le SEPA instantané (SCT Inst). Ils reposent sur des mécanismes similaires, mais diffèrent par la vitesse de traitement, la disponibilité et la gestion de la liquidité des banques.
| Type de virement SEPA | Délai 2026 | Disponibilité | Coût moyen 2026 | Cas d’usage typiques |
|---|---|---|---|---|
| SEPA classique | 24 à 48 heures | Jours ouvrés bancaires | Souvent inclus dans les packages, parfois facturé à l’unité | Paiement de factures, loyers, salaires, virements récurrents |
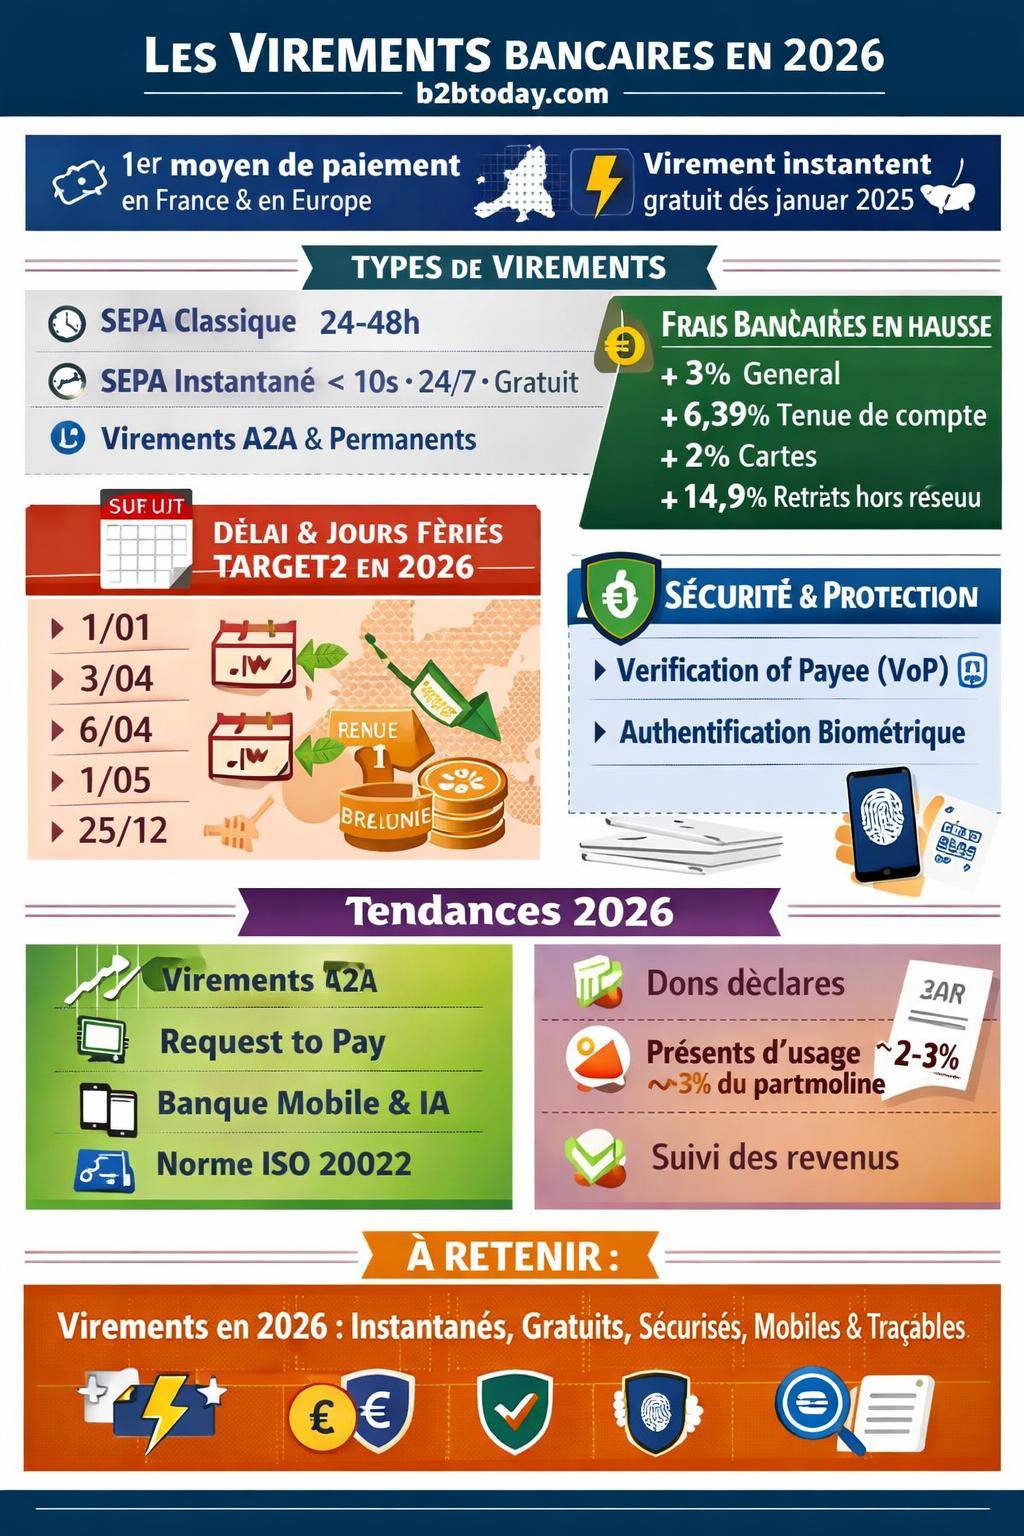
| SEPA instantané | Moins de 10 secondes | 24h/24, 7j/7, jours fériés inclus | Obligatoirement gratuit depuis janvier 2025 | Urgences de trésorerie, règlement entre proches, règlement B2B temps réel |
Depuis janvier 2025, les virements instantanés SEPA doivent être proposés sans frais pour les particuliers comme pour les professionnels. En 2026, ce mode de transfert tend à devenir le standard pour les paiements entre particuliers et pour la gestion de trésorerie des entreprises.
Virements ponctuels, permanents et virements A2A
Les banques distinguent classiquement trois grands formats d’ordres de virement :
- Virement ponctuel : ordre unique, exécuté une fois à la date souhaitée.
- Virement permanent : ordre programmé, à échéance régulière (mensuelle, trimestrielle, etc.).
- Virement A2A (account-to-account) : virement entre comptes, parfois orchestré par des solutions de paiement utilisant directement l’infrastructure bancaire, sans passer par les réseaux carte.
Le virement A2A se diffuse dans les parcours e-commerce, les paiements de factures et les abonnements. Il exploite le virement instantané pour proposer un règlement immédiat, souvent moins coûteux que le paiement par carte pour les commerçants.
Virements internes, externes, SEPA et hors SEPA
Un virement interne reste dans la même banque, généralement avec un crédit immédiat ou sous quelques heures. Un virement externe implique deux établissements, parfois deux pays, avec un passage par les systèmes interbancaires.
On distingue ainsi :
- Virements SEPA : en euros, vers 36 pays membres, avec normes harmonisées.
- Virements hors SEPA : en devises (USD, GBP, etc.) ou vers des pays non membres, souvent via SWIFT, avec délais plus longs et frais de change.
Les règles de sécurité, de traçabilité et de conformité (KYC, lutte contre le blanchiment, embargos) s’appliquent à tous ces flux, avec des contrôles renforcés en 2026 grâce aux outils d’analyse prédictive et à l’IA.
Délais de virement bancaire en 2026 : calendrier réel et jours d’indisponibilité
En 2026, les délais de traitement diffèrent selon le type de virement et le calendrier bancaire européen. Comprendre ces nuances évite les mauvaises surprises, notamment pour les règlements urgents ou les échéances fiscales.
Délais standards : SEPA classique vs virement instantané
Pour un virement SEPA classique, le délai d’exécution observé en 2026 se situe entre 24 et 48 heures, hors cas de contrôle renforcé ou d’anomalie. Ce délai dépend du moment où l’ordre est passé (avant ou après l’heure de cut-off) et du fait que la journée soit ouvrée ou non.
Le virement instantané, lui, crédite le compte bénéficiaire en moins de 10 secondes, de jour comme de nuit, week-ends et jours fériés compris. La généralisation du règlement temps réel offre une visibilité immédiate sur la trésorerie, utile aussi bien pour les particuliers que pour les entreprises.
Jours de fermeture TARGET2 en 2026
Les virements SEPA classiques reposent sur l’infrastructure TARGET2 (ou T2), qui ferme certains jours de l’année. En 2026, les jours de fermeture prévus sont :
- 1 janvier
- 3 avril
- 6 avril
- 1 mai
- 25 décembre
Lors de ces dates, les virements instantanés continuent de fonctionner, mais les virements classiques subissent un décalage de traitement. Un ordre donné la veille d’un jour TARGET2 fermé peut ainsi être crédité avec un jour de retard.
Blocages, contrôles et cas particuliers de retard
En 2026, les contrôles de conformité (fraude, blanchiment, sanctions internationales) gagnent en finesse. L’IA et les algorithmes prédictifs analysent les flux pour détecter les opérations suspectes, notamment sur les montants élevés ou les destinations sensibles.
Un virement peut alors être :
- Retardé : mise en revue manuelle par le service conformité.
- Refusé : motif fourni (coordonnées erronées, suspicion de fraude, blocage réglementaire).
- Remboursé : retour des fonds au payeur si le virement ne peut être crédité.
Dans ce contexte, la précision des coordonnées du bénéficiaire et la vérification systématique de l’IBAN deviennent des réflexes incontournables pour limiter les incidents.
Frais de virement bancaire en 2026 : ce qui augmente, ce qui devient gratuit
L’année 2026 se caractérise par une hausse globale des frais bancaires, alors même que les virements instantanés deviennent gratuits. Les grilles tarifaires évoluent, avec des écarts selon les banques, les canaux (agence, en ligne, appli) et les segments de clientèle.
Évolution globale des frais bancaires
Les données 2026 indiquent une hausse globale des frais bancaires d’environ 3 %. Certaines lignes augmentent plus nettement :
- Tenue de compte : +6,39 % en moyenne.
- Cartes bancaires : entre +2,07 % et +2,29 %.
- Retraits hors réseau : +14,9 %.
- Virements instantanés : désormais gratuits depuis janvier 2025.
Les banques compensent en partie la gratuité des virements instantanés par la tarification d’autres services ou par la hausse de la tenue de compte. D’où l’intérêt de surveiller régulièrement son relevé de frais et de comparer les offres.
Gratuité des virements instantanés : quelles conséquences pour vous ?
La gratuité obligatoire des virements instantanés modifie l’équilibre des moyens de paiement. Pour les particuliers, elle simplifie les transferts entre proches, le règlement ponctuel de services ou le paiement de loyers d’une banque à l’autre.
Pour les commerçants et les entreprises, les solutions de paiement par virement A2A instantané réduisent certains coûts liés aux cartes bancaires (commissions d’interchange, frais d’acceptation), tout en améliorant la trésorerie grâce à un encaissement immédiat.
Optimiser ses frais bancaires et ses flux de trésorerie
Pour limiter la facture, une approche globale de vos flux financiers reste pertinente. L’usage combiné des virements, des prélèvements et des paiements par carte influence votre budget comme votre fiscalité. Une bonne structuration des flux aide aussi à mieux maîtriser vos charges et vos revenus imposables.
Pour aller plus loin sur l’optimisation du budget et l’impact des flux financiers sur la fiscalité, un passage par une stratégie globale de revenus et de charges s’inscrit dans une logique proche de l’optimisation fiscale. Une ressource utile dans cette optique : optimiser ses impôts, afin d’aligner vos choix bancaires, vos modes de paiement et vos décisions patrimoniales.
Sécurité des virements en 2026 : fraude, authentification et nouvelles protections
En 2026, le virement bancaire reste un moyen de paiement relativement sécurisé, même si les montants en jeu lors des fraudes restent élevés. Les banques renforcent la prévention, les contrôles et l’authentification, tandis que les régulateurs imposent de nouveaux dispositifs comme la Verification of Payee.
Chiffres clés de la fraude aux virements
Les paiements scripturaux (cartes, virements, prélèvements, chèques) continuent de progresser en volume : +6 % en nombre de paiements et +5 % en montant en 2026. Dans ce contexte, la fraude globale atteint environ 618,4 millions d’euros pour 3,7 millions de transactions frauduleuses.
Concernant les virements :
- Montant moyen de fraude sur les virements : 2 104 euros.
- Taux de fraude des virements : le plus bas parmi les principaux moyens de paiement.
Les escroqueries se concentrent sur l’ingénierie sociale (faux conseillers, faux supports informatiques, escroquerie au président pour les entreprises, arnaques aux investissements, etc.) plutôt que sur des failles techniques isolées.
« Le virement reste un instrument de paiement robuste, mais l’ingénierie sociale transforme parfois l’utilisateur en porte d’entrée principale de la fraude. »
Verification of Payee (VoP) : la révolution de la vérification d’IBAN
Pour renforcer la sécurité, une nouvelle réglementation impose progressivement la Verification of Payee (VoP) à l’ensemble des banques de la zone euro. Cette vérification automatique lie l’IBAN et le nom du bénéficiaire, directement au moment de la saisie de l’ordre de virement.
Calendrier et caractéristiques :
- Entrée en vigueur : 9 octobre 2025.
- Périmètre : toutes les banques de la zone euro, extension aux zones SEPA non euro au plus tard le 9 juillet 2027.
- Fonctionnement : vérification en temps réel du nom saisi par rapport au titulaire de l’IBAN.
- Résultats possibles : concordance exacte, non-concordance, concordance partielle.
- Objectif : limiter les erreurs d’IBAN et les usurpations d’identité.
Lorsqu’une non-concordance apparaît, la banque affiche un avertissement explicite avant validation de l’ordre. L’utilisateur garde la main, mais l’information réduit fortement le risque d’envoyer des fonds à un escroc.
Authentification forte et biométrie
L’authentification des virements repose sur les exigences de la DSP2 puis de ses évolutions : combinaison de plusieurs facteurs (connaissance, possession, inhérence). En 2026, la biométrie s’ancre dans le quotidien.
Techniques courantes :
- Reconnaissance faciale : validation des virements via le visage sur mobile.
- Biométrie palmaire : empreinte de la paume, en développement dans certaines banques.
- Reconnaissance vocale : surtout pour les services téléphoniques et assistants vocaux bancaires.
Les portefeuilles numériques intègrent désormais identité, données de fidélité, instruments de crédit et biométrie. Cette intégration resserre le lien entre authentification et expérience utilisateur, tout en renforçant la traçabilité des opérations.
Technologies et tendances : comment le virement évolue en 2026
Le virement bancaire s’inscrit dans une logique de paiement temps réel, de banque mobile et de partage de données via l’open banking. Plusieurs technologies accélèrent sa mutation, depuis la 5G jusqu’aux API bancaires.
Virements instantanés A2A et Request to Pay
Les solutions A2A (account-to-account) s’appuient sur les virements instantanés pour offrir des parcours de paiement fluides. Un marchand ou un créancier émet une Request to Pay (demande de paiement) directement auprès de la banque du client, qui valide ensuite le virement en temps réel.
Bénéfices pour les acteurs :
- Consommateurs : paiement simple via l’appli bancaire, confirmation immédiate.
- Commerçants : encaissement instantané, baisse des coûts de traitement par rapport à certaines cartes.
- Entreprises : automatisation des rapprochements, meilleure visibilité sur la trésorerie.
Cette logique de règlement temps réel réduit les coûts de liquidité et améliore le pilotage des flux financiers, notamment pour les PME.
Banque mobile, IA et portefeuilles digitaux
En 2026, la banque mobile devient un canal central pour la gestion des virements : l’accès 24/7 permet de suivre les flux en continu, d’émettre des virements instantanés, de payer des factures et de paramétrer des alertes.
L’IA apporte une couche de services supplémentaires :
- Conseils financiers personnalisés : suggestions de réorganisation de vos virements récurrents, alertes sur des doublons ou des prélèvements anormaux.
- Prévision de trésorerie : pour les indépendants et entreprises, projection des encaissements et décaissements.
- Détection avancée de fraude : identification de comportements inhabituels et blocage préventif.
Les portefeuilles mobiles (Apple Pay, Google Pay) évoluent aussi : la valeur des transactions mondiales progresse, avec une estimation autour de 9 milliards USD en 2023 et une projection vers 16 milliards USD en 2028. Ces portefeuilles intègrent de plus en plus les virements bancaires et les fonctions de P2P (personne à personne), au-delà du simple paiement par carte dématérialisée.
ISO 20022, open banking, 5G, IoT et réalité augmentée
La norme ISO 20022 structure les messages de paiement : davantage de données, mieux organisées. Pour les virements, cette norme facilite le rapprochement comptable, le suivi des factures, la gestion des références uniques et l’automatisation des traitements côté entreprises.
L’open banking permet un partage sécurisé des données de comptes via des API. Des prestataires tiers agréés peuvent ainsi :
- agréger plusieurs comptes d’une même personne ou d’une entreprise ;
- initier des virements depuis différents établissements ;
- proposer des outils d’optimisation de trésorerie ou de budget.
La 5G et l’IoT facilitent la connectivité permanente : certains objets connectés pourront initier ou recevoir des demandes de paiement (Request to Pay), par exemple pour la recharge de véhicules, les abonnements modulables ou les services urbains.
La réalité augmentée, encore émergente, se teste sur des cas d’usage pédagogiques (visualisation des flux de trésorerie, tutoriels interactifs de gestion bancaire) et sur des interfaces plus immersives dans les applications.
Virements, fiscalité et obligations déclaratives en 2026
Les virements bancaires entrent dans le champ de la fiscalité et des obligations déclaratives, en particulier lorsqu’ils correspondent à des dons manuels ou à des opérations patrimoniales. Les autorités fiscales s’appuient sur la traçabilité accrue des paiements et sur les outils de data mining pour suivre certains flux.
Déclaration des dons manuels : virements, chèques et objets
En 2026, la réglementation prévoit une obligation de déclaration en ligne pour les dons manuels. Sont concernés :
- Les virements d’aide ponctuelle (somme d’argent donnée sans contrepartie).
- Les chèques de soutien familial ou amical.
- Les dons d’objets (œuvres, bijoux, etc.) valorisables.
La frontière avec les « présents d’usage » reste liée à la proportion avec le patrimoine et le niveau de vie. Les montants généralement tolérés se situent autour de 2 à 3 % du patrimoine, sans générer les mêmes obligations déclaratives. Au-delà, l’administration fiscale peut considérer qu’il s’agit d’un don taxable.
« Un présent d’usage reste modéré au regard de la fortune du donateur. Un virement d’un montant significatif par rapport à son patrimoine relève du don manuel soumis à déclaration. »
Les virements importants vers des proches, réguliers ou assortis de conventions verbales (prêt, donation, avance) méritent un minimum de formalisme (écrit, mail, reconnaissance de dette) pour éviter les requalifications.
Virements, revenus et impôt sur le revenu
Certains virements correspondent à des revenus imposables : salaires, honoraires, dividendes, revenus locatifs, etc. Ces flux sont déjà en grande partie déclarés via le prélèvement à la source et les déclarations automatisées des employeurs, banques et organismes sociaux.
En revanche, lorsqu’un particulier perçoit des revenus moins tracés (locations saisonnières entre particuliers, prestations de service ponctuelles, ventes régulières), les virements reçus deviennent un indicateur clé pour l’administration fiscale. Une tenue de registre des encaissements aide à éviter les oublis de déclaration.
Pour structurer cette démarche et mieux comprendre comment vos flux de virements influencent votre base imposable, un outil de méthode s’avère utile : calcul impôt sur le revenu : méthode. Il permet de replacer chaque type de rentrée d’argent dans la bonne catégorie fiscale.
Virements, tranches d’imposition et stratégie patrimoniale
La hausse des revenus perçus par virement (prime exceptionnelle, plus-value, prestations indépendantes) peut entraîner un changement de tranche d’imposition. Comprendre le mécanisme des tranches marginales aide à anticiper ce type de situation.
Un afflux ponctuel de virements imposables peut :
- augmenter le taux marginal d’imposition ;
- influencer le taux de prélèvement à la source les années suivantes ;
- modifier l’intérêt de certains arbitrages (versement sur produits défiscalisants, choix entre dividendes et rémunération, etc.).
Un éclairage détaillé sur la mécanique des tranches se trouve dans la ressource suivante : tranches d’imposition expliquées. Ce type de contenu aide à mesurer l’impact de nouveaux flux financiers récurrents ou exceptionnels sur votre fiscalité globale.
Bonnes pratiques pour gérer ses virements bancaires en 2026
La généralisation du temps réel, la hausse de certains frais et le renforcement des contrôles invitent à adopter quelques habitudes afin de sécuriser ses virements et de garder la main sur ses finances.
Avant d’envoyer un virement : check-list rapide
Chaque virement, instantané ou non, devrait suivre quelques étapes de vérification :
- Coordonnées bancaires : IBAN complet, BIC si nécessaire, orthographe du nom.
- Montant : cohérence avec le devis, le contrat ou l’échange préalable.
- Référence : numéro de facture, motif explicite, nom du projet.
- Canal de confirmation : en cas de changement d’IBAN, vérification via un canal indépendant (numéro officiel, espace client, courrier sécurisé).
Un simple appel ou message au bon interlocuteur évite une grande partie des fraudes par usurpation d’IBAN.
Suivi des virements et simulation d’impact budgétaire
Le suivi des virements dans le temps permet de mieux piloter son budget. En 2026, la plupart des banques proposent :
- des listes d’ordres permanents accessibles en ligne ;
- des notifications en temps réel à l’émission et à la réception de virements ;
- des catégorisations automatiques de dépenses et de revenus.
Pour anticiper l’impact de vos revenus réguliers et occasionnels (souvent perçus par virement) sur votre impôt sur le revenu, un simulateur reste utile. Il permet de tester différents scénarios de revenus, primes, dividendes ou pensions. Une ressource accessible en ligne : simulateur impôt sur le revenu, pour évaluer en quelques minutes l’impact global de vos flux.
Limites d’usage du virement bancaire
Malgré ses atouts, le virement n’est pas adapté à toutes les situations :
- Transactions anonymes : le virement laisse toujours une trace, ce qui en fait un mauvais candidat pour les transactions où l’une des parties recherche l’anonymat.
- Litiges commerciaux complexes : un virement ne bénéficie pas des mêmes mécanismes de contestation qu’un paiement par carte, notamment en cas de non-livraison.
- Micro-paiements fréquents : les solutions de paiement par carte ou wallets restent souvent plus pratiques pour les petites sommes répétées.
Les autres moyens de paiement (prélèvement, carte, espèces, chèques, solutions de paiement spécialisées) conservent leur utilité, dans une logique de complémentarité avec le virement.









