
Envoyer de l’argent à l’étranger avec des frais maîtrisés et un taux de change transparent reste un vrai sujet pour les expatriés, les étudiants, les freelances ou les proches restés en France. Wise s’est imposé comme un acteur majeur sur ce marché, avec une promesse simple : réduire les coûts cachés sans sacrifier la rapidité ni la sécurité.
Entre structure tarifaire détaillée, taux de change au taux moyen du marché et services annexes comme la carte multi-devises, le fonctionnement réel de Wise mérite d’être décortiqué. Certaines opérations sont quasi gratuites, d’autres entraînent des frais moins visibles. Les écarts avec les banques et les autres spécialistes du transfert international peuvent devenir très marqués selon le montant, la devise et le mode de financement choisi.
| Aspect clé | Ce qu’il faut retenir | Pourquoi c’est important |
|---|---|---|
| Taux de conversion | Wise utilise le taux réel du marché sans marge cachée. | Garantit un coût transparent et souvent plus avantageux que les banques classiques. |
| Frais d’envoi | Frais variables selon la devise, mais toujours affichés clairement avant validation. | Permet au lecteur d’anticiper et de comparer facilement les coûts. |
| Vitesse des transferts | De quelques secondes à 48h selon les pays et méthodes de paiement. | Idéal pour les utilisateurs ayant besoin de rapidité ou envoyant régulièrement. |
| Sécurité | Wise est régulé dans de nombreux pays et utilise des protocoles bancaires avancés. | Rassure les utilisateurs sur la protection de leurs fonds et données. |
| Comptes multidevises | Possibilité de stocker, convertir et utiliser plus de 40 devises. | Pratique pour les voyageurs, freelances ou expatriés. |
Cout reel d un transfert de 1 000 EUR vers les USA
Frais fixes + marge sur le taux de change
Donnees indicatives – mai 2025
Wise : fonctionnement général et positionnement sur les transferts internationaux
Wise, anciennement TransferWise, propose un service de virement international fondé sur un principe simple : utiliser le taux de change moyen du marché (mid-market rate) et facturer des frais clairement identifiés. L’objectif affiché consiste à réduire les coûts de virement hors zone euro souvent gonflés par les marges intégrées au taux de change bancaire traditionnel.
Le service repose sur un modèle de comptes locaux : au lieu d’envoyer physiquement l’argent à l’étranger, Wise rééquilibre les flux entre ses comptes dans plus de 160 pays. Ce mécanisme limite largement les circuits SWIFT classiques, ce qui réduit les frais de virement vers l’étranger et améliore les délais de livraison.
Un acteur désormais installé dans le paysage des virements internationaux
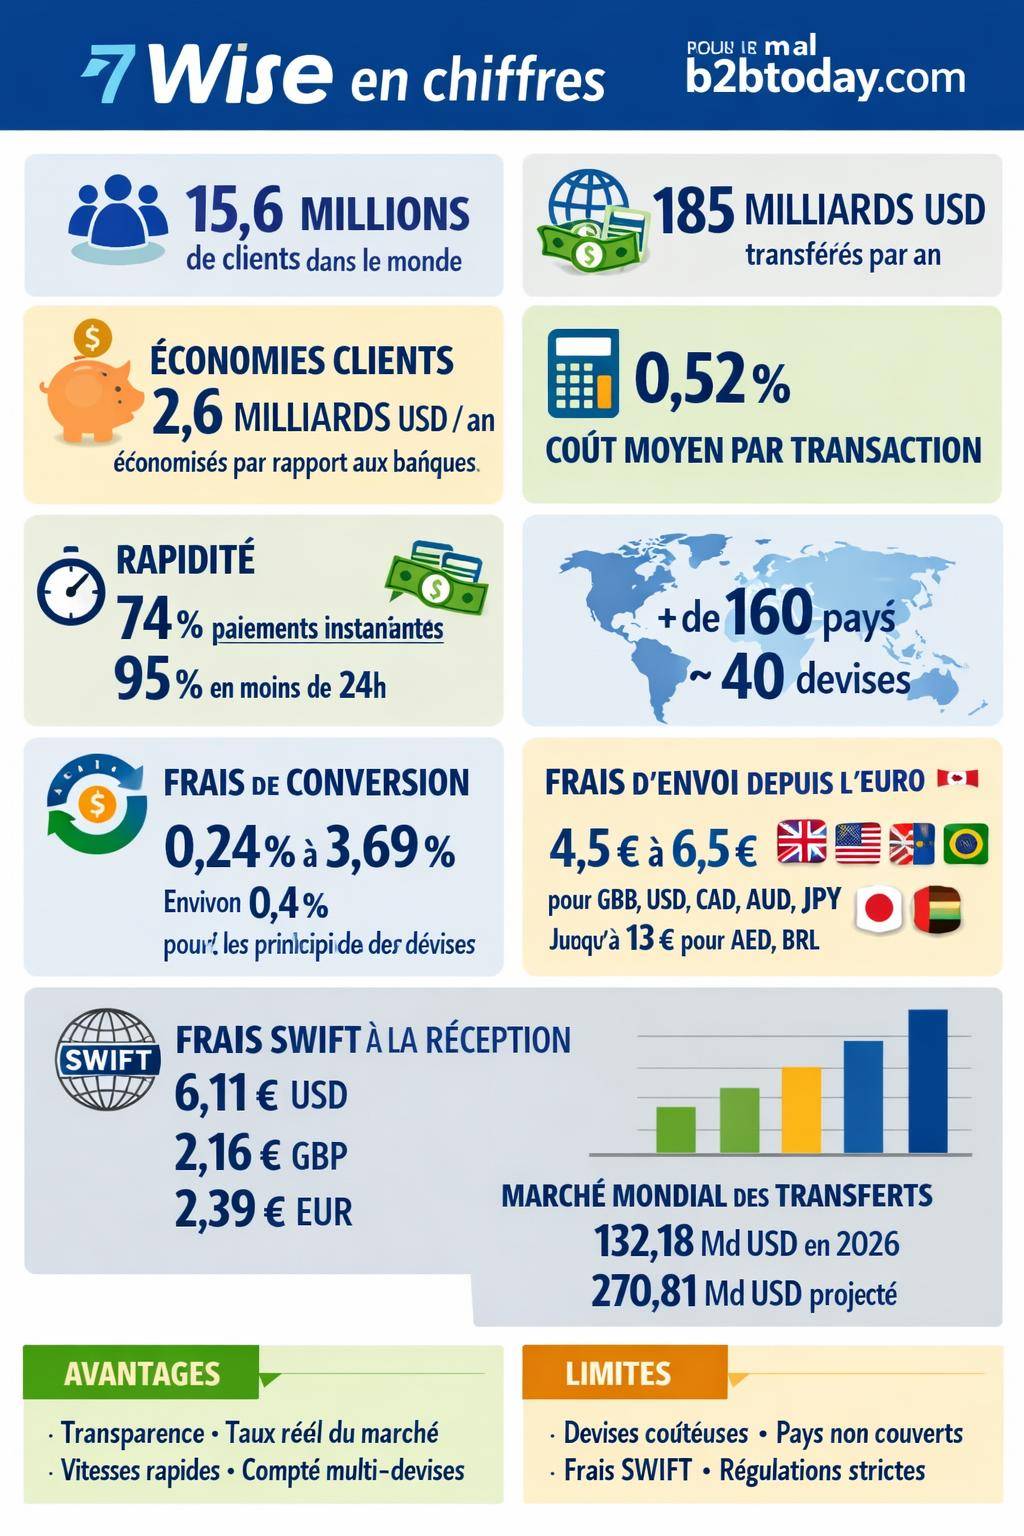
Wise ne se positionne plus comme une simple « alternative » aux banques, mais comme un outil central pour ceux qui doivent envoyer de l’argent à l’étranger régulièrement. Avec environ 15,6 millions de clients et un volume annuel d’environ 185 milliards de dollars de transferts, la plateforme traite déjà des flux comparables à ceux de plusieurs réseaux bancaires internationaux de taille significative.
Selon ses chiffres, les clients Wise économisent collectivement environ 2,6 milliards de dollars par an en frais évités par rapport aux solutions traditionnelles. Le coût moyen par transaction tourne autour de 0,52 %, ce qui reste nettement inférieur aux frais moyens pratiqués par la plupart des banques pour un virement international avec frais bancaires classiques.
Vitesse des transferts et couverture géographique
La rapidité constitue un des points forts de Wise. Environ 74 % des paiements sont instantanés et 95 % sont livrés dans la journée, selon les modes de paiement et les pays. Ces délais dépendent évidemment des banques réceptrices, des contrôles de conformité et du fuseau horaire, mais pour un grand nombre de couloirs de change, la livraison se fait en quelques minutes.
Wise couvre plus de 160 pays et près de 40 devises. La plateforme gère aussi bien les transferts courants (EUR, USD, GBP, CAD, AUD, JPY, CHF) que des devises plus spécifiques comme l’INR (roupie indienne), le BRL (réal brésilien) ou l’AED (dirham des Émirats). Cette couverture répond aux besoins des expatriés, des retraités à l’étranger, mais aussi des entreprises qui paient des fournisseurs ou des freelances dans plusieurs régions du monde.
« Avec Wise, j’ai réduit de plus de moitié les frais pour payer mes prestataires en Inde et au Brésil. Le suivi des virements est beaucoup plus clair que celui de ma banque traditionnelle. » – Témoignage d’un entrepreneur basé en France
Les délais annoncés par Wise s’appuient sur des statistiques globales. Avant de valider un virement, la plateforme indique une estimation précise pour le couloir de change concerné (par exemple EUR → GBP ou EUR → INR) en tenant compte du jour, de l’heure et du mode de paiement choisi.
Frais Wise : structure tarifaire, taux de change et comparaison
Pour comprendre si Wise reste adapté à votre usage, il faut analyser en détail les différents types de frais : conversion de devises, frais d’envoi, frais de réception et coûts spécifiques liés à la carte ou à certains transferts SWIFT. L’intérêt principal réside dans la transparence : chaque composant du prix apparaît clairement avant validation du virement.
Taux de change Wise : pas de marge cachée
Wise applique le taux moyen du marché, identique au cours interbancaire visible sur les grands sites de change. Selon les données fournies, le taux EUR/GBP récent se situe par exemple autour de 0,8383, tandis que le USD/EUR moyen sur 30 jours s’affiche à 0,859 et sur 90 jours à 0,8622. Ce taux ne contient pas de marge bancaire intégrée, contrairement à de nombreuses banques qui prélèvent une commission implicite sur le change.
La rémunération de Wise provient exclusivement de frais explicites : une commission de conversion et, le cas échéant, des frais d’envoi ou de réception. Cette structure facilite la comparaison avec d’autres acteurs du marché des transferts internationaux comme Western Union, MoneyGram ou PayPal.
Frais de conversion Wise : de 0,24 % à 3,69 % selon la devise
La commission de conversion Wise démarre à partir de 0,43 %, avec une fourchette globale comprise entre 0,24 % et 3,69 % selon les devises et le type d’opération. Sur les grandes devises (EUR, USD, GBP, CAD, AUD), les taux s’alignent plutôt vers le bas de cette plage. Sur certaines devises moins liquides ou plus réglementées, le pourcentage de conversion grimpe davantage.
Cette plage reste néanmoins visible avant chaque opération. Wise affiche en temps réel : le montant envoyé, le taux de change exact, la commission de conversion, les frais d’envoi et le montant qui sera crédité sur le compte du bénéficiaire. Le client voit immédiatement la différence par rapport à un transfert bancaire traditionnel ou à un autre service de paiement.
Frais d’envoi en partant de l’euro : exemples concrets par devise
Pour un virement depuis un compte en euros vers un compte dans une autre devise, Wise applique un frais fixe + un pourcentage sur le montant transféré. Les valeurs ci-dessous illustrent des ordres de grandeur indicatifs pour plusieurs devises courantes, avec un total combinant fixe et variable.
| Devise de destination | Frais fixes (EUR) | Pourcentage sur le montant | Frais totaux indicatifs (EUR) |
|---|---|---|---|
| GBP (livre sterling) | 0,50 | 0,41 % | 4,58 |
| USD (dollar américain) | 0,58 | 0,41 % | 4,66 |
| CAD (dollar canadien) | 0,54 | 0,42 % | 4,72 |
| AUD (dollar australien) | 0,49 | 0,41 % | 4,57 |
| JPY (yen japonais) | 1,68 | 0,49 % | 6,55 |
| CHF (franc suisse) | 0,57 | 0,45 % | 5,05 |
| AED (dirham émirati) | 3,46 | 1 % | 13,33 |
| INR (roupie indienne) | 0,51 | 0,51 % | 5,58 |
| BRL (réal brésilien) | 1,40 | 1,24 % | 13,41 |
Ces montants n’incluent pas d’éventuels frais supplémentaires imposés par les banques intermédiaires ou locales, notamment pour certains corridors bancaires reposant encore sur le réseau SWIFT. Wise signale en général ces coûts potentiels, mais une lecture attentive du récapitulatif de frais reste utile pour tout virement vers l’étranger avec structure de frais complexe.
Pour les montants élevés, fractionner un transfert en plusieurs virements ne réduit pas forcément la facture totale, car le frais fixe sera payé à chaque envoi. Pour les gros montants, un virement unique reste en général plus avantageux qu’une série de petits transferts.
Frais supplémentaires : carte Wise, réceptions en USD, GBP et EUR
Au-delà des coûts liés aux virements, certains services induisent des frais spécifiques. La carte Wise par exemple entraîne un coût de commande d’environ 7 €. Ensuite, aucun frais récurrent de tenue de compte n’est appliqué, mais des commissions existent sur certains retraits ou conversions de devises.
Sur la réception de fonds, notamment en devises non locales, des frais apparaissent :
- Réception en USD : environ 6,11 € pour certains transferts SWIFT vers les coordonnées bancaires Wise.
- Réception en GBP via SWIFT : environ 2,16 €.
- Réception en EUR via SWIFT : environ 2,39 €.
Ces montants ne concernent pas tous les cas de figure. Pour de nombreux pays, Wise fournit des coordonnées bancaires locales (IBAN local, numéro de compte américain, etc.), ce qui évite les frais SWIFT et simplifie considérablement les flux de paiements internationaux, notamment pour les freelances et les indépendants.
Remises de volume : transferts importants en GBP
Pour les utilisateurs qui gèrent de grands volumes de transferts, Wise propose une grille de remises progressive, particulièrement visible sur les transferts en GBP. Plus le volume annuel traité augmente, plus le pourcentage de remise sur les frais diminue.
| Volume annuel en GBP | Remise appliquée |
|---|---|
| 0 à 100 000 GBP | 0 % |
| 100 000 à 300 000 GBP | 0,10 % |
| 300 000 à 500 000 GBP | 0,15 % |
| 500 000 à 1 million GBP | 0,16 % |
| Au-delà de 1 million GBP | 0,17 % |
Le seuil d’activation de la remise en équivalent euros se situe autour de 22 000 €. Les entreprises et les professionnels qui dépassent régulièrement ce volume bénéficient ainsi d’un tarif dégressif et plus compétitif sur leurs virements récurrents.
Services gratuits Wise : transferts internes et retraits limités
Certaines fonctionnalités restent sans frais. Les transferts dans la même devise au sein de Wise ne sont pas facturés. Envoyer des euros entre deux comptes Wise en euros ne déclenche donc aucun frais de change ni de virement. Ce principe s’applique aussi à d’autres devises, dès lors que la devise d’envoi et de réception reste identique.
La plateforme propose aussi un quota de retraits gratuits avec la carte Wise : jusqu’à 200 € par mois, dans la limite de deux retraits, sans frais de retrait, hors éventuels frais du distributeur local. Au-delà de ce seuil, des frais proportionnels et/ou fixes s’appliquent, indiqués avec précision dans l’interface utilisateur.
Enfin, aucun frais de tenue de compte n’est facturé pour le simple fait d’ouvrir et de conserver un compte Wise. Les coûts interviennent uniquement lors des opérations (virements, conversions, retraits). Ce modèle tranche avec les banques traditionnelles qui appliquent souvent une combinaison de frais de tenue de compte, commissions de change et frais SWIFT sur chaque virement hors zone euro.
Wise face aux banques et concurrents : positionnement et comparatif
Pour évaluer l’intérêt réel de Wise, il faut le comparer aux banques classiques et aux autres spécialistes du transfert d’argent comme Western Union, MoneyGram ou PayPal. Chaque acteur adopte une structure de coûts et une stratégie différente sur les virements internationaux.
Comparaison générale : banques, Wise, Western Union, MoneyGram, PayPal
Les banques traditionnelles cumulent en général : frais de virement fixe, marge sur le taux de change et parfois commissions prélevées par les banques intermédiaires sur le réseau SWIFT. Western Union et MoneyGram s’orientent davantage vers les transferts cash-to-cash, avec un réseau d’agents physiques, ce qui implique des coûts d’infrastructure. PayPal facture souvent des commissions importantes sur la conversion de devises et sur les paiements internationaux.
| Critère | Wise | Banques traditionnelles | Western Union / MoneyGram | PayPal |
|---|---|---|---|---|
| Taux de change | Taux moyen du marché, sans marge cachée | Marge intégrée au taux, peu transparente | Marge de change + frais fixes | Marge de change significative |
| Frais de virement | Fixes + pourcentage clair | Fixes + frais SWIFT possibles | Frais variables selon pays et mode de retrait | Frais sur paiement + conversion |
| Délais moyens | Souvent instantané ou < 24 h | 1 à 5 jours ouvrés | Retrait cash rapide, mais plus coûteux | Rapide, mais coûteux pour le change |
| Réseau physique | 100 % en ligne | Agences bancaires | Réseau d’agents dans le monde | Service en ligne uniquement |
| Public cible | Expatriés, freelances, PME, particuliers | Clients bancaires généralistes | Envoi de cash à des proches | Commerçants en ligne, freelances |
Wise se distingue notamment par la combinaison taux de change neutre + frais explicites, qui donne une base claire de comparaison. Pour un virement vers l’étranger de montant moyen (par exemple 1 000 € vers l’USD), la facture globale sort généralement en dessous de celle d’une banque ou d’un service de paiement classique, surtout lorsque la marge de change intégrée par ces derniers dépasse largement 2 %.
Particularités du marché mondial des transferts d’argent
Le marché mondial des transferts d’argent internationaux devrait atteindre environ 132,18 milliards de dollars en 2026, avec une projection autour de 270,81 milliards de dollars dans les années suivantes. Deux facteurs tirent cette croissance :
- L’adoption massive des services numériques, notamment les plateformes de paiement en ligne.
- L’augmentation de la connectivité mobile, qui simplifie l’envoi d’argent depuis un smartphone.
Dans ce contexte, les acteurs numériques comme Wise, mais aussi PayPal ou Revolut, concurrencent de front Western Union et MoneyGram sur certaines routes, tout en restant distincts sur le segment cash-to-cash. Wise se concentre davantage sur les virements compte à compte, l’usage professionnel, la facturation internationale et la gestion multi-devises.
« La digitalisation des transferts internationaux rebat les cartes : les utilisateurs comparent désormais en temps réel les frais, les taux de change et les délais de livraison. Les solutions en ligne doivent prouver leur transparence. » – Analyse sectorielle sur les paiements transfrontaliers
Comment fonctionne un virement international avec Wise ?
Le parcours client reste relativement linéaire. Lorsqu’un utilisateur souhaite envoyer de l’argent à l’étranger, il suit quelques étapes simples sur le site ou l’application mobile Wise. Chaque étape affiche des informations détaillées sur les frais et le taux de change appliqué.
Étapes d’un transfert Wise
Pour un virement classique compte à compte, la séquence se déroule de la manière suivante :
- Connexion à son compte Wise ou création d’un profil (particulier ou entreprise).
- Saisie du montant à envoyer et de la devise du bénéficiaire (par exemple EUR → GBP).
- Affichage du taux de change, des frais (frais fixes + pourcentage) et du montant exact reçu par le destinataire.
- Saisie des coordonnées bancaires du bénéficiaire (IBAN, numéro de compte, etc.).
- Choix du mode de paiement (virement bancaire, carte, prélèvement, etc.).
- Validation et suivi en temps réel de l’avancement du virement.
Le système indique également une date de livraison estimée, souvent exprimée en heures. Pour les transferts instantanés, la réception reste quasi immédiate, sous réserve de la banque réceptrice.
Pour certains pays, les régulateurs imposent des limites, des justificatifs ou des informations complémentaires (motif du transfert, relation entre l’expéditeur et le bénéficiaire, etc.). Wise intègre ces contraintes réglementaires et peut demander des documents supplémentaires en cours de route.
Modes de financement du virement et impact sur les frais
Le coût réel d’un virement varie aussi selon le mode de financement choisi :
- Virement bancaire vers Wise : souvent le mode le plus économique, avec des frais Wise réduits et aucun frais de carte.
- Paiement par carte de débit : plus rapide, mais avec une commission légèrement supérieure pour couvrir les coûts de réseau de carte.
- Paiement par carte de crédit : pratique, mais souvent le plus coûteux, car certaines banques traitent l’opération comme une avance de fonds.
Avant de finaliser un transfert, Wise propose un comparatif des différents modes de paiement disponibles, avec un estimatif clair des frais et du délai. L’utilisateur peut ajuster son choix en fonction de son niveau d’urgence et de son budget.
Suivi des virements et notifications
Une fois le transfert initié, Wise fournit un numéro de suivi et un tableau de bord permettant de vérifier l’état de la transaction : argent reçu par Wise, conversion en cours, transfert vers la banque destinataire, fonds crédités. Des notifications par e-mail ou via l’application mobile signalent chaque changement d’état.
Ce suivi détaille aussi les éventuels retards liés aux contrôles de conformité (KYC, LCB-FT) ou à des problèmes techniques côté banque réceptrice. Le bénéficiaire reçoit souvent un message l’informant de l’arrivée prochaine des fonds, ce qui limite les incompréhensions sur les délais de virement.
Compte multi-devises Wise : gestion et utilisation de la carte
Au-delà du simple virement, Wise propose un compte multi-devises conçu pour gérer simultanément plusieurs monnaies (EUR, USD, GBP, etc.). Cet outil vise en particulier les personnes qui voyagent souvent, travaillent à l’international ou encaissent des paiements depuis des pays différents.
Fonctionnalités du compte multi-devises
Le compte multi-devises Wise permet de :
- Conserver des soldes dans plus de 40 devises.
- Convertir de l’argent d’une devise à l’autre au taux moyen du marché, avec la commission de conversion connue.
- Obtenir des coordonnées bancaires locales dans plusieurs zones (par exemple IBAN européen, numéro de compte britannique, coordonnées américaines, etc.).
- Recevoir des paiements dans ces pays comme si l’on possédait un compte local.
Pour un freelance qui facture en dollars américains, par exemple, cette fonctionnalité évite de subir une conversion systématique vers l’euro à chaque paiement. L’utilisateur choisit le moment de la conversion, ce qui lui permet d’optimiser le taux de change dans le temps.
Carte Wise : paiements et retraits à l’étranger
La carte Wise (debit card) s’appuie directement sur le solde multi-devises. Lors d’un paiement par carte ou d’un retrait au distributeur, le système prélève en priorité dans la devise locale si un solde disponible existe. Sinon, Wise convertit automatiquement à partir de la devise la plus avantageuse, toujours au taux moyen du marché.
Pour les utilisateurs qui voyagent régulièrement, ce mécanisme réduit les frais de conversion cachés souvent pratiqués par les banques, les réseaux d’acceptation ou les distributeurs automatiques (notamment via la DCC, Dynamic Currency Conversion). L’utilisateur choisit ainsi une structure de coûts plus lisible que les forfaits « paiements à l’étranger » de nombreuses cartes bancaires.
Lors d’un retrait ou d’un paiement à l’étranger, refuser systématiquement la conversion proposée par le terminal (DCC) et payer dans la devise locale. La conversion opérée par Wise reste généralement plus compétitive que celle proposée par le commerçant ou le distributeur.
Retrats gratuits et limites d’utilisation
Comme indiqué précédemment, Wise autorise jusqu’à 200 € de retraits gratuits par mois, dans la limite de deux retraits. Au-delà, des frais supplémentaires s’appliquent, composés d’un pourcentage sur le montant retiré et parfois d’un frais fixe par retrait. Ces conditions figurent clairement dans l’interface utilisateur.
Certains distributeurs à l’étranger ajoutent leurs propres frais d’accès (surcharge ATM) indépendamment de Wise. Ces coûts ne sont pas répercutés par Wise, mais apparaissent sur l’écran du distributeur. Une lecture attentive des messages avant de valider demeure nécessaire, notamment dans les zones touristiques.
Wise pour les particuliers : profils d’usage et scénarios concrets
Pour un particulier, Wise répond à plusieurs cas d’usage fréquents : envoyer de l’argent à des proches, payer des études, gérer un budget d’expatrié, ou encore rapatrier des revenus étrangers. Chaque situation implique une combinaison différente de devises, de montants et de fréquence de transferts.
Envoyer de l’argent à la famille ou à des proches
Les transferts de soutien familial représentent l’un des usages les plus répandus. Un résident en France qui envoie chaque mois une somme fixe vers un pays hors zone euro peut réduire sensiblement sa facture de frais de virement international avec Wise, en particulier si sa banque facturait jusqu’ici une marge de change importante et des frais SWIFT.
Pour les pays où Wise offre des coordonnées bancaires locales ou des partenariats avec des banques de détail, la réception devient simple et généralement rapide. En revanche, dans certains pays faiblement bancarisés où la réception en cash domine, les acteurs traditionnels comme Western Union conservent un avantage en terme d’accessibilité locale.
Paiement d’études, loyers, dépenses d’expatriés
Les étudiants à l’étranger et les expatriés doivent souvent régler des loyers, frais de scolarité ou charges courantes dans une devise différente de celle de leurs revenus. Wise permet de réaliser ces paiements récurrents en réduisant les coûts de change. Un parent en France peut par exemple payer directement les frais de scolarité d’un enfant au Royaume-Uni en GBP via Wise à partir d’un compte en euros.
Pour les expatriés qui perçoivent un salaire local, un compte multi-devises Wise permet de gérer séparément un budget dans la devise du pays de résidence et un budget dans la devise du pays d’origine. L’utilisateur choisit le moment opportun pour convertir tout ou partie de son salaire vers l’euro, ce qui lui donne un peu plus de souplesse face aux variations de change.
Voyages fréquents et achats en ligne à l’international
La carte Wise, combinée au compte multi-devises, intéresse aussi les voyageurs réguliers et les acheteurs en ligne. Payer directement dans la devise locale permet d’éviter les frais de conversion automatique des cartes traditionnelles, souvent difficiles à anticiper.
Pour les achats en ligne sur des sites en devises étrangères (USD, GBP, etc.), la conversion gérée par Wise peut réduire les coûts par rapport à la conversion opérée par la banque émettrice de la carte. Sur le long terme, cette différence se ressent particulièrement pour ceux qui effectuent de nombreux achats en devises hors euro.
Wise pour les professionnels et les entreprises
Les entreprises, les indépendants et les travailleurs en ligne utilisent de plus en plus Wise pour gérer leurs flux de paiements internationaux. Les enjeux diffèrent toutefois de ceux des particuliers : facturation, gestion de trésorerie, multi-devises, conformité.
Paiement de fournisseurs et de freelances à l’étranger
Pour une PME française qui paie des freelances en Inde, au Brésil ou aux États-Unis, l’usage de Wise permet de limiter les coûts de virement hors zone euro. Le système affiche à l’avance les frais et le montant exact reçu, ce qui simplifie la relation commerciale et évite les frais bancaires imprévus côté fournisseur.
Le fait de disposer de comptes de réception locaux dans plusieurs zones permet aussi à l’entreprise de recevoir des paiements de clients étrangers en minimisant la friction bancaire. La collecte de revenus en USD ou en GBP devient plus fluide, ce qui facilite l’export de services.
Facturation internationale et multi-devises
Les indépendants et agences qui facturent en devise étrangère profitent particulièrement de la flexibilité du compte multi-devises Wise. Un prestataire basé en France peut facturer en USD des clients américains, recevoir les paiements sur son solde USD et choisir ensuite de conserver ou de convertir ces fonds en euros.
Cette approche contribue à lisser les effets de change sur le chiffre d’affaires. L’utilisateur peut par exemple planifier des conversions mensuelles ou trimestrielles, en surveillant l’évolution du taux EUR/USD. Les frais restent connus grâce à la commission de conversion publiée et à l’absence de marge cachée.
Gestion de trésorerie et remises de volume
Les entreprises qui gèrent des volumes importants bénéficient des remises de volume évoquées plus haut. À partir d’environ 22 000 € de volume annuel en devises, les remises Wise commencent à influer de manière sensible sur le coût moyen de chaque virement.
Pour une structure qui réalise de nombreux transferts mensuels vers différentes devises, la centralisation via Wise apporte également un suivi détaillé des flux : historique par bénéficiaire, rapport des frais par mois, export comptable, etc. Ces fonctionnalités facilitent la gestion de trésorerie et le contrôle des coûts liés aux paiements internationaux.
Paramétrer des modèles de paiement récurrents pour les fournisseurs réguliers et utiliser les remises de volume pour négocier des conditions commerciales. En présentant des coûts de transaction réduits, une entreprise dispose d’un argument supplémentaire lors des discussions tarifaires.
Sécurité, réglementation et limites d’utilisation de Wise
Les flux internationaux soulèvent toujours des questions de conformité réglementaire, de lutte contre le blanchiment d’argent et de protection des données. Wise est encadré par plusieurs autorités de supervision, ce qui impose des règles strictes de contrôle et de vérification des utilisateurs.
Encadrement réglementaire et sécurité des fonds
Wise opère en tant qu’établissement de paiement et/ou établissement de monnaie électronique selon les juridictions. Les fonds des clients sont déposés sur des comptes ségrégués, séparés des fonds propres de l’entreprise, conformément aux réglementations locales. Cette structure vise à protéger les soldes des utilisateurs en cas de difficulté de l’établissement.
Les transferts font l’objet de contrôles de conformité (KYC, lutte contre le blanchiment, sanctions internationales). Des vérifications d’identité peuvent être exigées, en particulier pour les montants élevés ou les pays à risque. Ces contrôles influencent parfois les délais de traitement d’un virement.
Limites, restrictions et pays non couverts
Malgré une couverture étendue, Wise ne prend pas en charge tous les pays ni tous les types d’opérations. Certaines juridictions sous sanctions, instables ou très réglementées restent partiellement ou totalement exclues. D’autres pays imposent un encadrement strict sur la sortie de capitaux, ce qui limite les possibilités de transfert.
Des plafonds de montant s’appliquent aussi selon les pays, les statuts (particulier ou entreprise) et le niveau de vérification de compte. Ces seuils peuvent être relevés sur présentation de pièces supplémentaires (justificatifs de revenus, documents d’entreprise, etc.).
Avant d’initier un virement vers un pays sensible ou une devise régulée, vérifier les limitations indiquées par Wise dans la fiche pays. Cela évite de préparer un paiement qui serait ensuite bloqué ou restreint par la conformité.
Avantages et inconvénients de Wise pour envoyer de l’argent à l’étranger
Choisir Wise implique de mettre en balance plusieurs avantages et inconvénients, liés aux frais, à la facilité d’usage, à la couverture géographique et à la relation avec la banque principale.
Avantages principaux de Wise
Les points forts de Wise se situent à plusieurs niveaux :
- Transparence tarifaire : taux de change moyen du marché, frais affichés clairement avant validation.
- Coûts globaux généralement réduits par rapport aux banques pour de nombreux couloirs de change.
- Vitesse de traitement : large part des virements instantanés ou livrés dans la journée.
- Compte multi-devises pratique pour les voyageurs, expatriés, freelances et entreprises internationales.
- Interface en ligne et application mobile ergonomiques, adaptées à un usage fréquent.
- Absence de frais de tenue de compte et transferts gratuits dans la même devise au sein de Wise.
Limites et points de vigilance
Plusieurs limites méritent aussi d’être prises en compte :
- La couverture géographique ne couvre pas tous les pays ni toutes les situations, notamment pour les transferts cash-to-cash.
- Les frais de conversion peuvent monter pour certaines devises plus rares ou régulées, jusqu’à la partie haute de la plage (3,69 %).
- Des frais SWIFT peuvent s’ajouter pour certains transferts entrants (USD, GBP, EUR) selon les modalités.
- Les contrôles de conformité peuvent allonger les délais de virement pour certains profils ou montants élevés.
- La carte Wise reste une carte de débit internationale : certains loueurs de voiture ou hôtels exigent une carte de crédit classique.
Ces éléments n’annulent pas l’intérêt de Wise, mais ils orientent la pertinence du service selon la situation. Pour un usage intensif en virements internationaux récurrents, l’économie par rapport aux banques demeure souvent sensible, à condition de tenir compte de ces nuances.
« Wise n’est pas une banque classique, mais un outil spécialisé : il complète bien un compte bancaire existant pour les flux internationaux, sans chercher à le remplacer totalement. » – Synthèse d’un utilisateur professionnel
Wise dans un écosystème de paiement en pleine évolution
Le marché des paiements transfrontaliers avance vers plus de transparence et de simplicité. Wise participe à cette évolution en mettant l’accent sur le coût réel et le taux de change neutre, tandis que d’autres acteurs adoptent des stratégies différentes (cash, portefeuille électronique, cartes prépayées, etc.).
Pour les particuliers, les indépendants et les entreprises qui multiplient les transactions en devises, Wise forme aujourd’hui l’un des instruments centraux pour gérer les virements hors zone euro. Le choix se fait en pratique opération par opération, en comparant les frais, les délais et la complexité administrative de chaque solution disponible au moment de l’envoi.









