
Le virement Wero s’impose progressivement dans le quotidien des paiements en Europe. Rapide, instantané, pensé pour les usages du quotidien, il s’aligne pourtant sur des plafonds bien précis, souvent méconnus des utilisateurs.
Entre limite réglementaire européenne, plafonds de chaque banque et restrictions liées à votre propre profil, le montant maximum autorisé pour un virement Wero repose sur plusieurs niveaux successifs. Les chiffres officiels existent, mais leur application concrète réserve quelques surprises.
| Aspect | Informations clés | Conseil pratique |
|---|---|---|
| Plafond standard Wero | Montant maximum autorisé pour les virements instantanés entre particuliers via Wero. Varie selon la banque. | Vérifier les limites fixées dans l’application de votre banque avant un envoi important. |
| Facteurs influençant le plafond | Type de compte, historique du client, règles internes de la banque. | Augmenter temporairement votre plafond en contactant votre conseiller. |
| Plafonds ponctuels modulables | Certaines banques permettent un ajustement quotidien ou hebdomadaire. | Planifier les transferts importants pour éviter les blocages. |
| Sécurité et vérifications | Authentification forte obligatoire et surveillance anti‑fraude. | Activer les notifications de mouvements pour suivre les envois. |
| Différences entre banques | Chaque établissement applique ses propres seuils pour Wero. | Comparer les plafonds si vous utilisez souvent le service. |
Plafond virement Wero : comment fonctionne le montant maximum autorisé ?
Le plafond d’un virement Wero résulte d’une combinaison entre règles européennes, paramètres techniques de l’option Wero et limitations internes de chaque banque. Cette superposition de niveaux explique pourquoi deux clients dans la même banque n’obtiennent pas forcément le même plafond.
Wero repose sur des virements instantanés SEPA. Le plafond d’usage se rapproche donc fortement des plafonds de virement instantané déjà appliqués par les banques pour leurs clients particuliers, avec une contrainte réglementaire supplémentaire au-dessus.
Les trois niveaux de plafonds à connaître
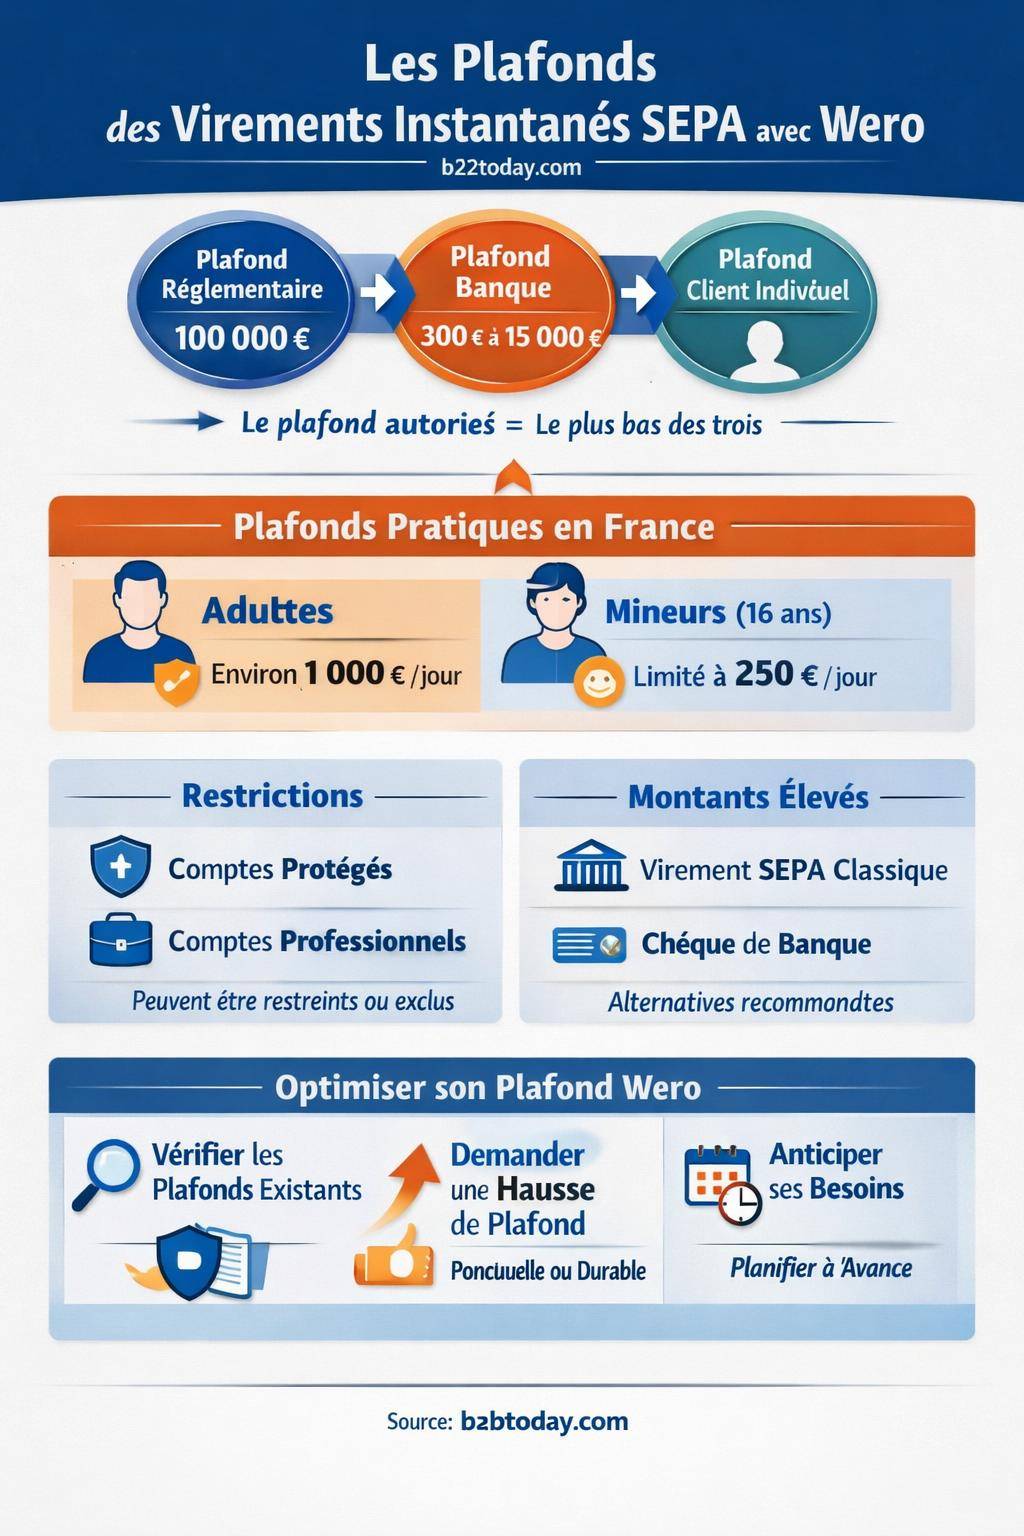
Pour comprendre le montant maximum autorisé, il faut distinguer trois niveaux :
- Le plafond réglementaire Wero commun à tous les utilisateurs européens.
- Le plafond fixé par chaque banque, propre à son offre et à son analyse du risque.
- Le plafond individuel associé au profil de l’utilisateur (adulte, mineur, situation juridique).
Ces trois couches ne se cumulent pas. Le montant réellement possible correspond toujours à la limite la plus basse parmi ces trois niveaux. Un utilisateur peut donc se trouver bloqué par sa banque, alors même que le plafond Wero théorique lui permettrait de transférer davantage.
« Le plafond opérationnel d’un virement Wero résulte de l’articulation entre norme européenne, politique de risque de la banque et profil client, et non d’un seul chiffre unique gravé dans le marbre. »
Plafond réglementaire Wero : la limite théorique maximale
Au niveau européen, Wero s’inscrit dans le cadre des paiements instantanés SEPA. Le plafond réglementaire Wero est aujourd’hui fixé à 100 000 € par paiement. Ce montant correspond à la limite haute autorisée dans l’infrastructure de paiement.
Ce plafond réglementaire agit comme une barre technique : au-delà, l’infrastructure de paiement n’accepte plus le transfert dans ce format. En revanche, rien n’oblige les banques à autoriser leurs clients à utiliser l’intégralité de cette marge. Elles conservent la liberté de poser leurs propres garde-fous.
Wero et virement instantané SEPA : une équivalence de plafonds
Les plafonds Wero sont alignés sur les plafonds de virement instantané SEPA de chaque banque. En pratique, un virement Wero suit donc les mêmes limites que vos virements instantanés classiques, sous réserve de compatibilité avec le schéma Wero.
Cette équivalence simplifie la gestion pour les établissements bancaires : ils réutilisent leurs mécanismes de contrôle de risque déjà en place pour les virements instantanés, sans créer une politique séparée pour Wero.
| Type de plafond | Rôle | Impact sur l’utilisateur |
|---|---|---|
| Plafond réglementaire Wero (100 000 €) | Limite maximale par paiement dans l’infrastructure | Cadre théorique, rarement atteint en pratique par les particuliers |
| Plafond de virement instantané SEPA de la banque | Limite de sécurité propre à chaque établissement | Frontière la plus fréquente pour les virements Wero élevés |
| Plafond individuel client | Montant ajusté au profil (adulte, mineur, risques) | Source principale de restrictions pour les comptes sensibles |
Plafond Wero par banque : panorama des montants usuels
Chaque banque applique sa propre politique de plafonds pour les virements instantanés, et donc pour les virements Wero. Les montants varient selon le type de carte, le niveau de service, la relation commerciale et parfois l’ancienneté du client.
Le tableau ci-dessous regroupe les principales tendances observées pour les établissements français et bancaires proches, en se concentrant sur les plafonds opérationnels habituels :
| Banque | Plafond indicatif par opération / période | Remarques sur l’usage Wero |
|---|---|---|
| BNP Paribas | ≈ 1 000 € (variable selon carte et profil) | Plafond modulable via l’application ou sur demande auprès du conseiller |
| Société Générale | ≈ 1 000–1 500 € par jour | Souvent suffisant pour dépenses courantes et règlements ponctuels importants |
| Crédit Agricole | ≈ 500 € par transfert | Plafond adapté aux paiements du quotidien, ajustable dans certaines caisses régionales |
| La Banque Postale | ≈ 300 € par opération et 500 € par jour | Politique prudente, demande fréquente d’augmentation pour usages ponctuels élevés |
| Hello bank | ≈ 1 000 € | Alignement proche de BNP, gestion majoritairement en ligne |
| LCL | ≈ 1 000 € | Montant souvent suffisant pour dépenses importantes mais non patrimoniales |
| Fortuneo | 300 € sur 24h | Plancher bas par défaut, à faire évoluer si besoin de transferts plus conséquents |
| Nickel | ≈ 400–800 € | Approche très sécurisée, tournée vers les paiements du quotidien |
| Crédit Mutuel | 15 000 € pour virement instantané | Permet des opérations significatives, pratiques pour projets financiers structurés |
| Banque Populaire | 15 000 € pour virement instantané | Compatible avec des règlements d’acompte immobilier ou d’investissements importants |
| Caisse d’Epargne | 15 000 € pour virement instantané | Positionnement intermédiaire, utile pour opérations patrimoniales et projets à moyen terme |
Dans ce paysage, on observe trois grandes zones de plafonds :
- Zone basse : autour de 300 € sur 24h (Fortuneo), adaptée à des paiements du quotidien à faible risque.
- Zone médiane : environ 500 € par jour (BNP Paribas, Crédit Agricole sur certains profils), correspondant à un usage courant renforcé.
- Zone haute : jusqu’à 1 000 € par jour ou plus (Société Générale, BNP Paribas Fortis, certaines banques régionales), offrant une marge plus large pour des opérations ponctuelles significatives.
Plafonds Wero selon le statut de l’utilisateur
Au-delà de la banque, le profil de l’utilisateur influence directement le plafond Wero accessible. Les systèmes de paiement instantané prennent en compte le statut juridique, l’âge et l’encadrement éventuel du compte.
Adulte : un plafond Wero standard jusqu’à 1 000 € par jour
Pour un utilisateur majeur, non soumis à une mesure de protection, le plafond de base pour Wero s’établit généralement autour de 1 000 € par jour. Ce seuil correspond à un équilibre entre :
- besoin de flexibilité pour gérer des dépenses significatives (voyage, équipement, frais exceptionnels) ;
- contrôle du risque de fraude ou d’usage abusif ;
- compatibilité avec les plafonds instantanés SEPA de la plupart des banques.
Ce plafond journalier peut être revu à la hausse sur demande, notamment dans le cadre de projets structurants : achat immobilier, financement de travaux, arbitrages d’épargne ou investissement immobilier rentable avec transfert de fonds vers un notaire ou une plateforme de gestion.
Mineur de 16 ans et plus : un plafond réduit à 250 € par jour
Pour les mineurs âgés d’au moins 16 ans, le plafond Wero se situe généralement à 250 € par jour. Ce niveau limite l’exposition aux risques liés :
- aux achats impulsifs de forte valeur ;
- aux tentatives d’arnaques sur les réseaux sociaux et plateformes de revente ;
- aux erreurs de manipulation liées au manque d’expérience financière.
Les parents ou représentants légaux conservent souvent la possibilité de paramétrer ou de surveiller ce plafond via leur propre interface bancaire. Wero reste ainsi un outil pédagogique pour initier les jeunes à la gestion de l’argent, tout en encadrant le risque.
Personnes protégées et clients professionnels : restrictions d’accès
Certaines catégories d’utilisateurs ne disposent pas d’un accès standard à Wero, ou le voient fortement restreint. Deux cas se détachent :
- Personnes en tutelle ou curatelle : l’accès à Wero est restreint ou exclu, afin de respecter les mesures de protection décidées par le juge et d’éviter des sorties de fonds non contrôlées.
- Clients professionnels : Wero reste principalement pensé pour les particuliers. Les entreprises, indépendants ou sociétés disposent souvent d’autres circuits (virements SEPA classiques, paiements de masse, solutions de trésorerie) mieux adaptés à leurs montants et à la fréquence de leurs opérations.
« Wero vise avant tout un usage de détail pour les particuliers, avec un cadre de plafonds étagés afin de concilier facilité d’usage et sécurité, notamment pour les publics jeunes ou protégés. »
Limites additionnelles : conventions bancaires et règles internes
Au-delà des montants affichés, chaque compte est régi par une convention bancaire qui fixe des plafonds globaux pour l’ensemble des moyens de paiement. Wero s’inscrit à l’intérieur de ces limites générales.
Concrètement, même si l’infrastructure Wero autorise 100 000 € et que votre banque fixe 15 000 € sur les virements instantanés, votre plafond réel peut rester inférieur si votre contrat de compte impose une limite globale plus basse sur les sorties de fonds quotidiennes.
Plafond global de la convention de compte
La convention de compte définit souvent :
- un plafond global de virements quotidiens ou hebdomadaires ;
- un plafond global de paiements par carte ;
- des plafonds combinés regroupant virements, paiements et retraits.
Les virements Wero viennent s’ajouter dans cette enveloppe. Une journée où vous effectuez déjà plusieurs virements classiques et paiements par carte réduit donc la marge disponible pour un virement Wero supplémentaire.
Contrôles antifraude et blocages ponctuels
Les systèmes bancaires intègrent des moteurs de détection de fraude. Un virement Wero inhabituel, proche du plafond, vers un nouveau bénéficiaire peut déclencher :
- une vérification manuelle par le service de sécurité ;
- un appel ou un message de la banque pour confirmer l’opération ;
- un blocage temporaire en cas de doute sérieux.
Ces mécanismes ne modifient pas le plafond théorique, mais réduisent parfois le montant réellement exécutable à un instant donné, selon le comportement du compte et l’historique récent des opérations.
Comparer Wero et autres solutions de paiement pour les montants élevés
Pour certains projets, le plafond Wero ne suffit pas, même après ajustement par la banque. Il devient alors utile de comparer Wero aux autres modes de paiement disponibles, en particulier pour les montants stratégiques liés à des projets patrimoniaux ou à l’investissement locatif.
| Solution de paiement | Plafond typique | Usage adapté | Points forts / limites |
|---|---|---|---|
| Virement Wero | De quelques centaines à 15 000 € selon banque et profil (avec plafond technique à 100 000 €) | Paiements instantanés entre particuliers, règlements rapides, petites transactions patrimoniales | Instantané, horodaté, mais bridé par les plafonds internes et les politiques de risque |
| Virement SEPA classique | Souvent plus élevé que l’instantané, parfois sans plafond spécifique hors contrôle antifraude | Achat immobilier, investissements importants, transferts de trésorerie élevés | Délai de traitement (1 jour ouvré en général), moins flexible en cas d’urgence |
| Chèque de banque | Montant adapté au projet, validé par la banque | Remise de fonds à un notaire, achat de véhicule, transaction sécurisée en face-à-face | Nécessite un déplacement ou une émission encadrée, pas d’instantanéité numérique |
| Carte bancaire | Plafond de paiement lié au contrat carte (souvent de 1 000 à plusieurs milliers d’euros par mois) | Achats en ligne, dépenses courantes, réservations | Limites mensuelles, frais éventuels, pas toujours adapté à un transfert direct de fonds |
Comment optimiser son plafond Wero au quotidien ?
Les plafonds Wero ne sont pas figés. Une démarche structurée auprès de votre banque permet souvent de les adapter à vos besoins, sans compromettre la sécurité de votre compte.
Vérifier ses plafonds actuels
Avant toute chose, un rapide audit de vos paramètres s’impose :
- Consulter la rubrique « Plafonds » ou « Moyens de paiement » dans l’application ou l’espace web de la banque.
- Identifier les plafonds quotidiens et hebdomadaires pour les virements instantanés.
- Comparer ces montants à vos besoins réels, notamment en cas de projet immobilier, de travaux ou d’investissement immobilier rentable.
Cette photographie de départ guide ensuite la discussion avec le conseiller ou le paramétrage manuel lorsque la banque autorise une modification directe depuis l’application.
Demander une augmentation ponctuelle ou durable
Deux approches existent généralement :
- Augmentation temporaire : adaptée à un besoin ponctuel (versement d’un acompte, règlement de travaux, remboursement familial important). Le plafond Wero est relevé sur une période courte, puis revient à la normale.
- Augmentation durable : utile pour un niveau de vie élevé, une activité de gestion de patrimoine ou une fréquence régulière de virements instantanés importants.
La banque évalue alors votre profil : revenus, historique de compte, incidents, exposition à la fraude. Une relation de confiance établie favorise un relèvement de plafond cohérent avec vos objectifs financiers.
Fractionner les virements Wero : une marge de manœuvre limitée
Certains utilisateurs envisagent de contourner les plafonds en fractionnant un gros montant en plusieurs virements Wero. Cette approche reste possible uniquement si :
- le plafond par opération le permet ;
- le plafond journalier ou sur 24h n’est pas dépassé par la somme de tous les virements ;
- les contrôles antifraude n’analysent pas la répétition comme un comportement suspect.
Pour un montants structurant (acompte immobilier, gros investissement), un virement SEPA classique ou un chèque de banque restent souvent plus adaptés, avec un cadre de validation précis par la banque.
Questions fréquentes sur le plafond Wero
Le plafond Wero est-il identique dans toutes les banques ?
Non. Si le plafond réglementaire de 100 000 € s’applique à l’ensemble du système Wero, chaque banque conserve une grande latitude pour définir :
- un plafond par opération ;
- un plafond sur 24h ou par jour ;
- des plafonds différenciés selon le type de client, de carte ou de contrat.
Deux comptes dans des banques différentes ou même dans la même banque ne bénéficient pas forcément du même plafond Wero.
Un virement Wero refusé signifie-t-il que le plafond est atteint ?
Pas forcément. Un refus peut venir :
- d’un plafond journalier atteint à cause d’autres opérations ;
- d’un déclenchement antifraude lié au profil du bénéficiaire ou au montant inhabituel ;
- d’une limitation spécifique au compte (mineur, personne protégée, compte restreint).
Un message d’erreur détaillé ou un contact avec la banque permet d’identifier la source du blocage.
Peut-on utiliser Wero pour un achat immobilier ?
Wero peut servir pour certaines étapes d’un projet immobilier (versement d’honoraires, petites réservations, règlement d’études) lorsque les montants restent dans les plafonds. En revanche, pour le règlement principal du prix ou d’un gros acompte, les pratiques courantes privilégient :
- le virement SEPA classique vers le compte du notaire ;
- parfois un chèque de banque pour des transactions particulières.
Dans une stratégie globale d’investissement immobilier, Wero complète donc le dispositif de paiement sans se substituer aux schémas de transfert de fonds utilisés pour les actes authentiques chez le notaire.
« Wero accompagne les usages quotidiens et les étapes intermédiaires d’un projet patrimonial, tandis que les virements SEPA classiques et les chèques de banque traitent les montants structurants. »









