
Mettre en place un virement régulier au Crédit Agricole simplifie la gestion de votre argent, du loyer à l’épargne en passant par les paiements récurrents à un proche ou à un prestataire. Entre virements permanents classiques, virements instantanés et paramétrage en ligne, chaque choix influence vos frais, vos plafonds et votre sécurité.
Les règles bancaires, les limites de montants et les délais de traitement ne laissent que peu de place à l’approximation. En comprenant précisément le fonctionnement des virements réguliers au Crédit Agricole, vous prenez la main sur votre trésorerie et vous évitez les mauvaises surprises au moment où vous en avez le plus besoin.
| Étape | Description |
| Accès | Se connecter à son espace client Crédit Agricole, via l’app ou le site. |
| Menu virements | Ouvrir la rubrique dédiée aux virements et choisir l’option virement régulier. |
| Paramétrage | Indiquer le bénéficiaire, le montant, la fréquence et la date de début. |
| Validation | Confirmer l’opération avec le système de sécurité (ex : appli SécuriPass). ✔️ |
| Suivi | Consulter ou modifier le virement régulier dans la section historique ou virements programmés. |
Comprendre le virement régulier au Crédit Agricole : définitions et enjeux
Un virement régulier au Crédit Agricole correspond à un virement programmé à l’avance, exécuté automatiquement à des dates répétitives. On parle aussi de virement permanent SEPA lorsqu’il s’agit de paiements en euros dans la zone SEPA (Union européenne, Islande, Norvège, Liechtenstein, Suisse, Monaco, etc.).
Ce mécanisme sert à automatiser des transferts d’argent récurrents : loyer, pension alimentaire, participation à des charges communes, versement vers un livret d’épargne, paiement à un fournisseur, ou encore soutien régulier à un proche. Le client définit un montant, une fréquence, un bénéficiaire et une date de première exécution, puis la banque assure le suivi sans action manuelle à chaque échéance.
Le virement régulier se distingue du virement ponctuel, initié une seule fois, et du prélèvement SEPA, où c’est le créancier qui déclenche l’opération. La différence de contrôle juridique et opérationnel joue un rôle déterminant dans la gestion des risques et de la trésorerie.
Virement permanent vs prélèvement SEPA : qui pilote le flux ?
Dans un virement permanent Crédit Agricole, vous gardez la main du début à la fin. Vous créez l’ordre de virement, vous choisissez le bénéficiaire et vous fixez la date ainsi que la fréquence. Aucune partie externe ne peut modifier ce paramétrage sans votre accord.
Le prélèvement SEPA, lui, repose sur un mandat donné à un créancier (fournisseur d’énergie, opérateur télécom, organisme public, etc.). Le créancier lance le prélèvement à chaque échéance en s’appuyant sur ce mandat. Vous conservez un droit de contestation et de révocation, mais l’initiative ne vient pas de vous à chaque opération.
« Dans un virement permanent, le client est donneur d’ordre. Dans un prélèvement SEPA, le créancier est initiateur du paiement. »
Les chiffres confirment l’importance croissante de ces instruments : les prélèvements représentent environ 15 % des paiements scripturaux au deuxième semestre 2024, avec une hausse notable au premier semestre 2025 (+6 % en nombre, +6,5 % en montants). Les virements, de leur côté, totalisent environ 21 % des paiements scripturaux, avec une dynamique forte du virement instantané (+70 % en volume au premier semestre 2025).
Frais des virements réguliers au Crédit Agricole en 2026
Les frais bancaires influencent directement la rentabilité de votre gestion quotidienne. En 2026, le Crédit Agricole applique une tarification précise sur la mise en place et l’exécution des virements permanents SEPA.
Frais de mise en place d’un virement permanent SEPA
Le coût dépend de la nature du compte bénéficiaire :
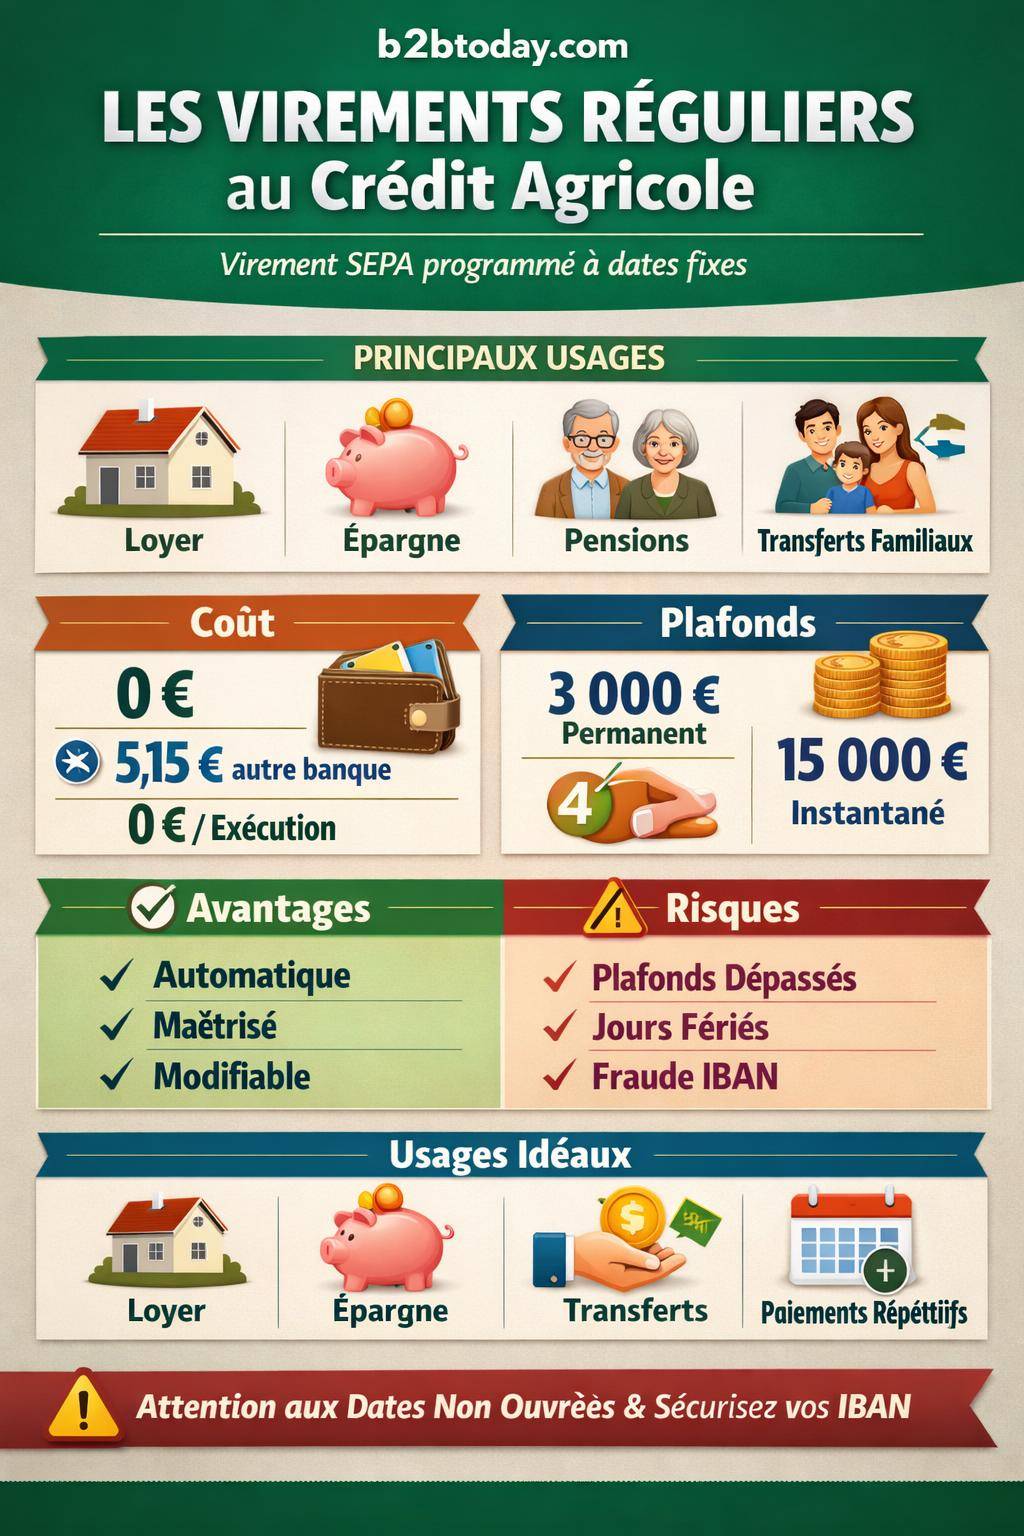
- Virement permanent vers un compte Crédit Agricole : mise en place gratuite.
- Virement permanent vers une autre banque : frais de mise en place de 5,15 € par virement permanent.
Une fois le virement créé, aucun frais supplémentaire récurrent n’est lié à sa programmation, ce qui rend l’outil particulièrement adapté aux paiements répétitifs de longue durée.
Frais mensuels d’exécution : vers Crédit Agricole et autres banques
En 2026, le Crédit Agricole n’applique pas de frais mensuels d’exécution sur les virements permanents SEPA, que le bénéficiaire soit :
- un compte détenu dans une autre Caisse régionale ou une filiale du Crédit Agricole ;
- un compte tenu dans une banque concurrente de la zone SEPA.
Le coût global de l’outil reste donc limité à la phase de création lorsque le bénéficiaire se trouve hors Crédit Agricole. Une fois l’ordre mis en place, le suivi au fil des mois ne génère pas de frais supplémentaires spécifiques.
| Type de virement permanent SEPA | Frais de mise en place | Frais mensuels d’exécution |
|---|---|---|
| Vers un compte Crédit Agricole | 0 € | 0 € |
| Vers une autre banque | 5,15 € | 0 € |
Plafonds de virements au Crédit Agricole : limites à connaître
Les plafonds de virements font partie des contraintes à intégrer avant de paramétrer un virement régulier. Ils protègent contre les opérations anormales, mais imposent une bonne anticipation.
Montant maximum par virement permanent
Au Crédit Agricole, le montant maximum par virement permanent standard se situe autour de 3 000 €. Cette limite concerne les virements unitaires, qu’ils soient ponctuels ou programmés, en dehors des virements instantanés.
Cette restriction protège les clients contre des erreurs de saisie et des opérations frauduleuses de grande ampleur. En cas de besoin de versements récurrents supérieurs, un ajustement des plafonds ou un autre mode de paiement se négocie avec le conseiller.
Plafonds journaliers, hebdomadaires et mensuels
Au-delà du plafond unitaire, le Crédit Agricole applique des plafonds cumulés par période :
- plafond journalier : total des virements émis sur une journée ;
- plafond hebdomadaire : somme des virements de la semaine ;
- plafond mensuel : volume total sur le mois.
Ces plafonds varient selon :
- la Caisse régionale de Crédit Agricole ;
- le profil du client (particulier, professionnel, agriculteur, association) ;
- l’ancienneté et l’historique du compte ;
- l’équipement digital (application, double authentification, etc.).
Une discussion avec le conseiller permet d’augmenter ces plafonds en cas de besoin récurrent de transferts élevés, par exemple pour un bail commercial ou pour des règlements à des fournisseurs.
Cas spécifique du virement instantané
Le Crédit Agricole propose le virement instantané SEPA, traité en quelques secondes, 24h/24 et 7j/7, sous réserve que la banque du bénéficiaire supporte ce type d’opération. Le plafond par opération atteint généralement environ 15 000 €, avec un montant minimum dépendant du contrat et des options souscrites.
Dans une stratégie de virements réguliers, le virement instantané intervient plutôt comme solution ponctuelle de rattrapage en cas :
- d’oubli d’une échéance de loyer ;
- de facture urgente à régler ;
- de régularisation rapide envers un proche ou un fournisseur.
Mise en place d’un virement régulier au Crédit Agricole : étapes détaillées
Le paramétrage d’un virement régulier au Crédit Agricole se fait via plusieurs canaux : application mobile Ma Banque, espace client sur le site internet, agence ou centre d’appels. Le parcours reste similaire d’un support à l’autre, avec quelques spécificités de confort.
Étapes sur l’application mobile ou sur l’espace en ligne
Sur smartphone ou ordinateur, la logique de paramétrage suit un enchaînement structuré :
- Connexion sécurisée : identification via identifiant et code personnel, puis validation grâce à la double authentification (SMS, notification sur appli, ou dispositif personnel).
- Accès à la rubrique virements : menu « Virements » puis section « Virement permanent » ou « Virement régulier » selon la terminologie de la Caisse régionale.
- Choix du compte à débiter : compte courant particulier, compte professionnel, compte joint, selon les droits d’accès.
- Sélection ou création du bénéficiaire : choix dans la liste existante, ou ajout d’un nouveau bénéficiaire à partir d’un IBAN.
- Paramétrage du virement : saisie du montant, de la fréquence, de la date de départ, éventuellement de la date de fin ou du nombre d’échéances.
- Validation et confirmation : récapitulatif, acceptation des conditions, puis validation avec un code reçu par SMS ou via l’application.
Une fois le virement enregistré, il apparaît dans la liste des virements permanents actifs, modifiables ou annulables à tout moment, sous réserve du délai de traitement avant la prochaine échéance.
Mise en place en agence ou par téléphone
Pour les clients moins à l’aise avec les outils numériques ou pour des montants significatifs, la mise en place en agence Crédit Agricole garde tout son sens. Le conseiller :
- vérifie l’IBAN du bénéficiaire ;
- teste la cohérence du montant et de la fréquence ;
- contrôle la compatibilité avec vos plafonds ;
- vous informe sur les conséquences en termes de trésorerie.
Le même service se retrouve souvent via le centre de relation clients, sous réserve de disposer des éléments d’authentification demandés (code personnel, questions de sécurité, etc.). Le délai de prise en compte peut varier d’une Caisse régionale à l’autre.
Paramétrer fréquence, date et durée de votre virement régulier
Le paramétrage fin d’un virement permanent Crédit Agricole repose sur trois leviers : la fréquence, la date d’exécution et la durée. Une configuration cohérente garantit un fonctionnement fluide au fil des mois.
Choisir la bonne fréquence de virement
Selon l’usage, plusieurs fréquences se révèlent pertinentes :
- Mensuelle : pour les loyers, les pensions alimentaires, les abonnements réguliers, les transferts vers un livret A ou un LDDS.
- Hebdomadaire : pour des versements réguliers à un proche, un budget courses, ou une épargne de type « enveloppe ».
- Trimestrielle ou semestrielle : pour des provisions d’impôts, des cotisations associatives ou professionnelles.
- Annuelle : pour certaines assurances ou redevances non mensualisées.
Le Crédit Agricole propose ces fréquences sous forme de listes déroulantes, avec parfois des options plus fines (tous les 2 mois, tous les 15 jours, etc.) selon la Caisse régionale.
Définir la date d’exécution
La date d’exécution influence directement la gestion de votre solde :
- Une date située juste après la réception de votre salaire sécurise le paiement du loyer ou du remboursement de crédit.
- Une date en fin de mois laisse le temps de lisser les dépenses, mais expose davantage en cas d’imprévu.
- Pour un virement vers un compte d’épargne, une date fixe crée une habitude d’épargne régulière.
Les virements SEPA permanents respectent le calendrier bancaire : exécution les jours ouvrés, avec prise en compte des week-ends et jours fériés. Pour mieux évaluer les décalages de dates, un détour par des ressources spécifiques sur les délais de virement peut vous aider, par exemple sur l’analyse du traitement d’un virement émis un lundi au Crédit Agricole.
Durée, date de fin et nombre d’échéances
Lors de la création, plusieurs options existent :
- Virement permanent sans date de fin : idéal pour un loyer, un virement vers un proche ou une épargne régulière de long terme.
- Virement avec date de fin : adapté à une pension temporaire, une formation ou un contrat à durée déterminée.
- Virement avec nombre d’échéances défini : pratique pour étaler un paiement en plusieurs fois sans signer de crédit (exemple : 6 ou 12 virements identiques).
Une fois le nombre d’échéances atteint ou la date de fin dépassée, le virement se désactive automatiquement. Un suivi régulier dans l’application ou l’espace client assure un contrôle simple de ces échéances.
Gestion du solde et des dates de valeur : éviter incidents et rejets
Un virement régulier bien réglé doit tenir compte de votre solde disponible et des dates de crédit / débit sur les comptes concernés. La coordination avec vos autres opérations (prélèvements, cartes, chèques) limite le risque de découvert non souhaité.
Coordonner salaire, virements et prélèvements
Le jour de versement du salaire ou des revenus principaux constitue un repère stable. Programmer vos virements permanents juste après cette date assure un alignement logique :
- Le salaire crédite le compte.
- Les virements permanents vers le loyer, l’épargne et les autres charges fixes s’exécutent ensuite.
- Les prélèvements (énergie, télécoms) suivent selon leur calendrier propre.
Pour mieux comprendre comment les virements se comportent selon les jours de la semaine, une lecture sur la date d’arrivée d’un virement émis un lundi au Crédit Agricole éclaire les décalages possibles en fonction des jours ouvrés.
Impact des week-ends et jours fériés
Les virements SEPA classiques ne sont pas traités les jours non ouvrés. Un virement programmé un samedi ou un jour férié bancaire est généralement pris en compte le jour ouvré suivant. Par exemple :
- Virement programmé le samedi : exécution le lundi, sous réserve d’absence de jour férié.
- Virement programmé un jour férié national : exécution le prochain jour ouvré.
Cette mécanique vaut autant pour les virements permanents que ponctuels. Pour les virements reçus, une ressource dédiée sur les virements reçus le samedi aide à ajuster vos attentes selon le calendrier bancaire.
Sécurité, fraude et bonnes pratiques autour des virements réguliers
La montée en puissance des virements, notamment instantanés, s’accompagne d’un renforcement des risques de fraude. Les chiffres récents montrent une vigilance nécessaire : au premier semestre 2025, la fraude sur les prélèvements atteint environ 23,8 millions d’euros, avec une hausse de 58 % et un taux de fraude de 3,9 %. Les virements suivent une tendance similaire, notamment via l’usurpation d’IBAN ou de bénéficiaires.
Contrôler l’IBAN et l’identité du bénéficiaire
Avant toute mise en place de virement régulier Crédit Agricole, quelques réflexes sécurisent vos opérations :
- Vérifier l’IBAN sur un document officiel (RIB, facture, relevé) transmis via un canal fiable.
- Contrôler la concordance entre le nom du bénéficiaire et le type de compte (particulier / société).
- En cas de changement d’IBAN d’un fournisseur, appeler le numéro habituel pour confirmation.
Une erreur d’IBAN sur un virement permanent récurrent entraîne un enchaînement de mouvements à analyser et corriger, ce qui mobilise du temps et des démarches parfois longues.
Authentification forte et suivi des notifications
Le Crédit Agricole s’appuie sur l’authentification forte (directive DSP2) pour la validation des nouveaux bénéficiaires et des virements sensibles. Cette protection repose sur :
- un élément de connaissance (identifiant, code personnel) ;
- un élément de possession (smartphone, carte bancaire, boîtier) ;
- éventuellement un élément d’inhérence (données biométriques du smartphone).
Activer les notifications en temps réel sur l’application Ma Banque et par SMS offre une vision immédiate des virements émis et reçus. En cas de mouvement suspect, la réactivité fait toute la différence.
Modifier, mettre en pause ou supprimer un virement régulier Crédit Agricole
La vie financière évolue : changement de logement, renégociation de crédit, début ou fin de pension, nouvelle stratégie d’épargne. Gérer les virements permanents en conséquence assure une cohérence entre vos engagements et vos ressources.
Modifier le montant, la date ou la fréquence
Depuis l’application ou l’espace client en ligne, la modification d’un virement régulier suit un parcours proche de sa création :
- Accès à la liste des virements permanents actifs.
- Sélection du virement concerné (bénéficiaire, montant, libellé).
- Modification des paramètres souhaités : montant, date, fréquence, date de fin.
- Validation par authentification forte.
Une attention particulière doit être portée au délai de prise en compte avant la prochaine échéance. Selon le jour et l’heure de la modification, le changement peut ne s’appliquer qu’à l’échéance suivante.
Mettre en pause ou annuler un virement permanent
Dans certains cas, un virement régulier n’a plus lieu d’être, ou nécessite une suspension temporaire :
- Annulation définitive : en cas de fin de loyer, de remboursement terminé, ou de changement durable de situation.
- Suspension temporaire : en cas d’absence, de changement de compte en cours, ou de pause dans un projet.
Selon les Caisses régionales et les interfaces, une option de « suspension » existe ou non. À défaut, une annulation suivie d’une recréation ultérieure reste possible. En agence, le conseiller ajuste aussi ces paramètres à votre demande.
Virements réguliers, prélèvements et virement instantané : comment les articuler ?
Les différents moyens de paiement scripturaux offrent une palette d’outils complémentaires. Leur articulation construit une stratégie de gestion de trésorerie adaptée à votre profil.
Quand privilégier le virement permanent ?
Le virement régulier Crédit Agricole se révèle particulièrement adapté :
- au loyer, surtout lorsqu’il est versé à un particulier ou à une petite société non équipée de prélèvements ;
- à l’épargne programmée (livret A, LDDS, PEL, assurance-vie) ;
- aux transferts intra-familiaux (enfants, parents, conjoint) ;
- aux allocations régulières à une association, un syndicat de copropriété, un professionnel libéral.
Le virement permanent reste un outil de maîtrise : vous choisissez quoi envoyer, quand et à qui, avec une trace claire dans vos relevés.
Rôle complémentaire du prélèvement SEPA
Le prélèvement SEPA garde une place centrale pour les factures variables ou indexées :
- énergie, eau, gaz, électricité ;
- téléphonie, internet, abonnements numériques ;
- impôts, taxes et contributions publiques ;
- certaines assurances et mutuelles.
La hausse des prélèvements en 2025 (+6 % en nombre, +6,5 % en montants) confirme cette tendance. Le prélèvement évite les recalculs fréquents de montants et s’ajuste automatiquement aux variations de facturation.
Utiliser le virement instantané comme filet de sécurité
Le virement instantané joue un rôle de rattrapage en cas de décalage de dates ou d’oubli, grâce à son traitement en temps réel et à son plafond par opération d’environ 15 000 € :
- régularisation d’un loyer en retard ;
- paiement d’urgence à un artisan ou à un prestataire ;
- envoi immédiat de fonds à un proche.
Son utilisation doit rester maîtrisée, car la rapidité d’exécution réduit les marges de contestation en cas d’erreur de bénéficiaire ou de montant. Une double vérification avant validation s’impose.









