
Un virement a été envoyé, le compte de l’émetteur est bien débité, mais le bénéficiaire ne voit toujours rien arriver sur son relevé. La situation génère vite de la méfiance, de la pression et parfois un blocage administratif ou commercial. Entre délais bancaires, erreurs d’IBAN et contrôles de conformité, plusieurs scénarios expliquent ce décalage.
En décortiquant les délais réels, les causes fréquentes et les recours concrets, il devient possible de savoir si le virement est simplement en transit, bloqué, rejeté ou perdu dans un circuit interbancaire. Les étapes à suivre changent alors complètement…
| Point clé | Synthèse |
| Délais habituels 💸 | Un virement met généralement 24 à 72h pour être visible chez le destinataire. |
| Vérifications immédiates | Contrôler l’IBAN, la date d’émission et la disponibilité des fonds avant et après l’envoi. |
| Blocage possible | Les banques peuvent retarder un virement en cas de suspicion de fraude ou données incohérentes. |
| Actions à entreprendre | Contacter sa banque pour obtenir une confirmation d’émission ou une trace du virement. |
| Si le problème persiste | Le bénéficiaire peut aussi interroger sa banque pour détecter un éventuel rejet ou retard. |
Comprendre les délais réels d’un virement bancaire non reçu
Avant de conclure à un problème de virement non reçu, il faut connaître les délais normaux de traitement. Un transfert bancaire ne suit pas toujours le même circuit selon le type de virement, la banque, la devise ou le pays concerné. Une bonne compréhension de ces délais évite de s’alarmer trop vite et permet d’identifier plus rapidement une anomalie.
Les délais annoncés par les banques correspondent à des jours ouvrables, hors week-ends et jours fériés. Les systèmes de règlement interbancaires ferment certains jours précis, ce qui repousse automatiquement la date de crédit sur le compte du bénéficiaire.
Délais standards des virements SEPA et internationaux
Dans la zone SEPA, les règlements suivent un cadre réglementaire précis. Les banques disposent d’un délai maximal pour exécuter les virements, mais le temps d’affichage réel sur le compte du bénéficiaire varie selon les établissements et les systèmes internes. Pour un virement international hors SEPA, les délais s’allongent encore en raison des banques correspondantes et des contrôles supplémentaires.
| Type de virement | Délai habituel | Remarques pratiques |
|---|---|---|
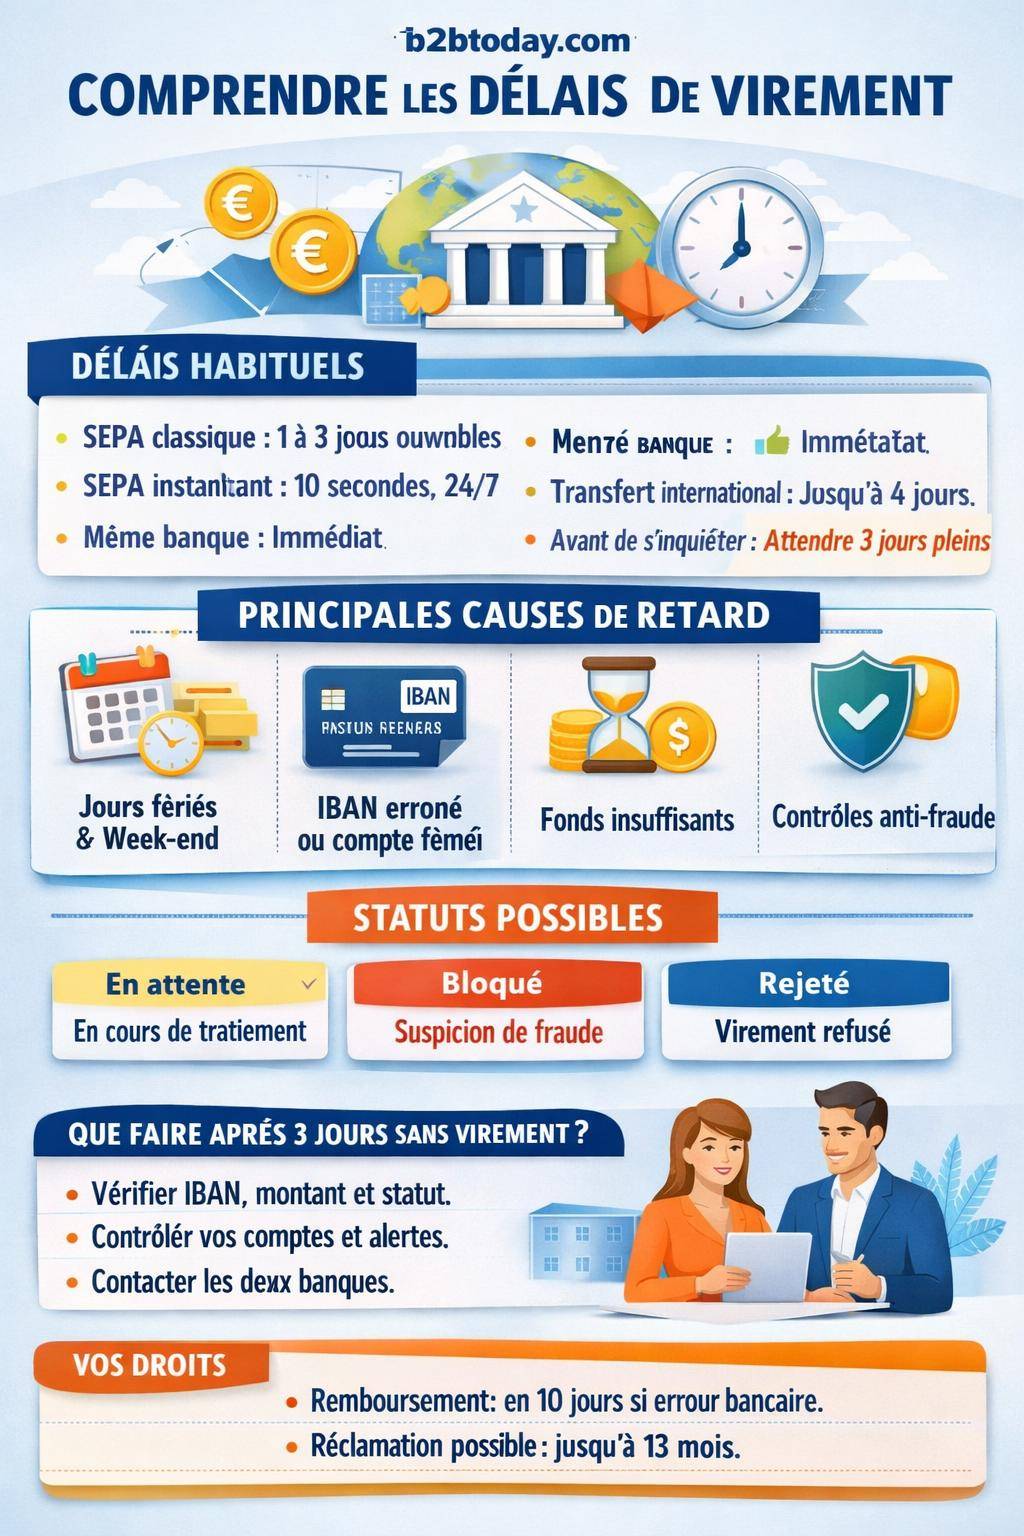
| Virement SEPA classique (zone euro) | J+1 jour ouvrable maximum | Peut apparaître entre 1 et 3 jours ouvrables selon la banque du bénéficiaire |
| Virement SEPA instantané | Environ 10 secondes | Crédit quasi immédiat, 24h/24, sous réserve d’éligibilité de la banque |
| Virement dans la même banque | Immédiat | Crédit souvent en temps réel, même le week-end selon les systèmes internes |
| Virement vers un compte externe (autre banque, zone SEPA) | 1 à 3 jours ouvrables | Dépend du traitement interbancaire et des horaires de cut-off |
| Virement international hors SEPA | Jusqu’à 4 jours ouvrés | Présence possible de banques intermédiaires, contrôles de conformité |
En pratique, les virements interbancaires SEPA prennent souvent 2 à 3 jours ouvrés en moyenne, même si la norme autorise un débit dès J et un crédit au plus tard à J+1. Les transferts internes à une même banque restent généralement visibles en quelques minutes, parfois quasi instantanés.
Week-ends, jours fériés et fermetures des systèmes de règlement
Les virements ne circulent pas en continu dans le système interbancaire classique. Les week-ends et certains jours fériés, les plateformes de compensation ferment, ce qui suspend le traitement. Le virement est alors enregistré mais reste en file d’attente jusqu’à la prochaine journée ouvrée.
Les fermetures concernent notamment :
- les week-ends (samedi et dimanche, selon l’organisation de la banque) ;
- les jours fériés majeurs : 25 et 26 décembre, 1er janvier, 1er mai ;
- des jours spécifiques de fermeture annoncés à l’avance (par exemple, 3 avril ou 6 avril 2026 dans certains calendriers de règlement).
Un virement initié un vendredi en fin d’après-midi, un samedi ou la veille d’un jour férié part souvent réellement en traitement le jour ouvrable suivant. Le délai apparent s’allonge alors de 2 à 4 jours calendaires, sans qu’il y ait d’erreur ni de blocage.
Virement envoyé mais non reçu : causes les plus fréquentes
Quand le délai normal est dépassé, il faut analyser les causes possibles du blocage ou de la non-réception. Les banques disposent de systèmes de sécurité, de filtrage et de conformité qui peuvent suspendre temporairement un virement ou décider de son rejet. Des erreurs de saisie ou une situation de compte incomplète provoquent aussi des retards.
Un même symptôme – virement non visible chez le bénéficiaire – peut masquer des réalités très différentes : virement en transit, virement en attente de validation, virement rejeté ou virement crédité mais non encore affiché dans l’espace client.
Erreur d’IBAN ou d’identification du compte
L’IBAN reste la clé de routage principale. Une erreur de saisie, un chiffre inversé ou un IBAN incomplet entraîne une impossibilité d’acheminer le virement ou un envoi vers un mauvais compte. Les systèmes bancaires rejettent souvent les IBAN manifestement invalides, mais certains cas passent le premier filtre technique.
Les situations fréquentes :
- IBAN invalide ou non conforme : le format ne respecte pas les règles du pays, le système rejette automatiquement le virement dans un délai pouvant aller jusqu’à 48 heures.
- IBAN inexistant : la banque destinataire ne trouve aucune correspondance, le virement repart vers la banque émettrice.
- Compte fermé ou inexistant : l’IBAN est ancien ou clôturé, le virement ne peut pas être crédité.
Dans ces cas, l’argent ne se perd pas dans la nature. Il revient vers la banque émettrice qui re-crédite le compte d’origine. Ce retour n’est pas toujours immédiat sur l’espace client, d’où l’intérêt de vérifier l’historique complet de vos opérations.
« En cas d’IBAN erroné, le virement SEPA non exécuté ou mal exécuté donne droit à un rétablissement de la situation par la banque, conformément au cadre réglementaire des services de paiement en Europe. »
Compte non approvisionné ou documents manquants
Côté émetteur, un compte non approvisionné empêche parfois l’exécution du virement. Certaines banques refusent purement le départ de l’ordre, d’autres accordent un découvert si un plafond l’autorise. Le virement reste alors bloqué ou annulé dès la demande.
Côté bénéficiaire, plusieurs éléments peuvent retarder le crédit :
- compte incomplet : dossier en cours d’ouverture, RIB généré mais compte pas encore totalement actif ;
- justificatifs insuffisants : carte d’identité non validée, justificatif de domicile manquant, pièce d’identité expirée ;
- activité non renseignée (pour les pros / auto-entrepreneurs) : banque en attente de précisions sur l’origine des fonds, l’activité exercée ou la provenance géographique.
Les établissements soumis à des obligations de lutte contre le blanchiment et le financement du terrorisme appliquent des contrôles plus stricts dès que les montants augmentent ou que le profil présente des incohérences. Le virement reste alors en instance, en attente de vérifications complémentaires.
Erreurs techniques interbancaires et blocages temporaires
Les flux de paiement transitent par des plateformes de compensation et des serveurs bancaires qui ne sont pas infaillibles. Des erreurs techniques interbancaires, des incidents de réseau ou des maintenances prolongées provoquent parfois des retards inhabituels. Le virement apparaît comme “émis” côté émetteur, mais pas encore “reçu” côté bénéficiaire.
Ce type d’incident reste ponctuel, mais il explique certains décalages de plusieurs jours, en particulier lors de périodes de forte activité ou de migration informatique. Les banques communiquent en général par notification ou bannière d’information dans l’espace client, mais ces messages passent souvent inaperçus.
Fermeture ou suspension des systèmes de règlement
Au-delà des jours fériés, certains systèmes de règlement peuvent connaître :
- des arrêts planifiés pour maintenance lourde ;
- des interruptions exceptionnelles décidées par les autorités de marché ou les banques centrales ;
- des suspensions ciblées pour des raisons de sécurité informatique.
Dans ces cas, les virements restent en file d’attente. Ils ne disparaissent pas, mais ils n’avancent plus tant que la plateforme n’a pas redémarré. Ce décalage touche surtout les virements interbancaires et internationaux, les virements internes continuant souvent de fonctionner via les systèmes propres de chaque établissement.
Délais légaux, recours et responsabilités de la banque
La réglementation encadre strictement l’exécution des virements et la protection du client en cas de non-réception ou de mauvaise exécution. En Europe, le droit des services de paiement fixe des délais de traitement, des responsabilités précises pour les banques et des droits de remboursement en cas d’erreur ou d’anomalie.
Connaître ces règles permet d’appuyer efficacement ses demandes auprès du service client et de structurer une réclamation argumentée lorsque la situation s’enlise.
Délai pour signaler un virement non reçu ou mal exécuté
En cas de virement SEPA débité mais non reçu ou reçu pour un mauvais montant, le client dispose d’un délai étendu pour effectuer un signalement. La réglementation prévoit généralement que le titulaire peut alerter sa banque sur une opération non autorisée ou mal exécutée jusqu’à 13 mois après le débit sur son compte, dès lors que la banque a fourni les informations obligatoires sur cette opération.
« L’utilisateur de services de paiement doit signaler sans tarder à son prestataire de services de paiement une opération de paiement non autorisée ou mal exécutée et au plus tard dans un délai de 13 mois à compter de la date de débit. »
Ce délai de 13 mois couvre la quasi-totalité des situations courantes. Au-delà, la banque peut refuser la contestation, sauf circonstances particulières (fraude avérée, défaut d’information réglementaire).
Délai légal de remboursement et recherche des fonds
Lorsque la banque reconnaît une erreur ou une mauvaise exécution, un remboursement légal intervient en principe dans un délai de 10 jours ouvrables après validation du dossier par l’établissement. La banque rétablit alors la situation du compte débité comme si l’erreur ne s’était jamais produite.
Pour les cas plus complexes (virement envoyé sur un mauvais IBAN qui appartient à un tiers, litige entre banques, suspicion de fraude), une recherche de fonds s’engage généralement à partir de 7 jours. La banque contacte la contrepartie, vérifie l’historique des mouvements et tente de récupérer les sommes.
Cette phase d’investigation prend plus de temps, surtout lorsque des banques étrangères interviennent. Le client doit alors fournir un maximum d’éléments : date, heure, IBAN utilisé, nom du bénéficiaire, motif du virement, justificatifs de la destination prévue des fonds.
Responsabilité de la banque et cas d’exonération
La responsabilité de la banque dépend de la nature de l’erreur :
- Erreur imputable à la banque (mauvaise exécution malgré un IBAN correct, double débit, montant erroné) : elle doit rembourser et rétablir la situation.
- Erreur imputable au client (IBAN saisi de travers, bénéficiaire incorrect) : la banque a exécuté l’ordre tel que reçu, elle n’est pas automatiquement responsable.
- Incident interbancaire temporaire : la banque doit informer et suivre le dossier, mais un délai supplémentaire reste parfois nécessaire pour que le virement aboutisse.
En parallèle, pour les prélèvements SEPA, un délai de 14 jours s’applique souvent entre la notification de non-exécution pour défaut de provision et la nouvelle tentative de prélèvement. Cela donne un repère pour certains flux réguliers, même si le fonctionnement diffère de celui des virements.
Que faire si le virement n’est toujours pas reçu après 3 jours ouvrables ?
Au-delà de 3 jours ouvrables sans trace du virement chez le bénéficiaire, une action structurée devient nécessaire. La réaction se déroule idéalement en plusieurs étapes successives, en partant des vérifications basiques jusqu’à la réclamation argumentée auprès de la banque.
Un simple tour d’horizon des paramètres de virement, de la complétude des comptes et des notifications règle déjà un grand nombre de situations. Le recours au service client intervient ensuite, documents à l’appui.
Étape 1 : vérifier les paramètres du virement
Dans un premier temps, il convient de contrôler tous les éléments de l’ordre de virement dans l’espace client ou sur le relevé :
- Exactitude de l’IBAN : comparer lettre par lettre et chiffre par chiffre avec le RIB fourni par le bénéficiaire.
- Nom du bénéficiaire : cohérence entre le libellé saisi et le titulaire réel du compte.
- Montant et devise : s’assurer qu’il n’y a pas de virgule mal positionnée ou de confusion entre euros et autre devise.
- Date d’exécution : vérifier si l’ordre est immédiat ou programmé à une date ultérieure.
- Statut de l’opération : en attente, en cours de traitement, exécuté, rejeté.
Il faut aussi contrôler que le compte émetteur disposait d’une provision suffisante au moment de l’ordre. En cas de solde insuffisant, la banque peut avoir rejeté l’opération ou l’avoir laissée en attente, avec une notification spécifique.
Étape 2 : vérifier la complétude des comptes et les notifications
Ensuite, un contrôle précis de la situation des deux comptes s’impose :
- Côté émetteur : carte d’identité à jour, absence de blocage pour sécurité, pas de limite de montant dépassée sur les virements sortants.
- Côté bénéficiaire : compte effectivement ouvert et actif, dossier KYC complet, pas de restriction particulière liée au pays ou au type d’activité.
Les applications bancaires et les espaces clients en ligne émettent souvent des notifications en cas d’anomalie : virement rejeté, documents manquants, plafond dépassé. Un simple message dans la messagerie sécurisée ou une alerte non lue suffit parfois à expliquer la non-réception du virement.
Étape 3 : contacter les services clients des deux banques
Si les vérifications précédentes ne révèlent rien d’anormal, l’étape suivante consiste à parler directement aux banques. Le scénario idéal :
- l’émetteur contacte sa banque pour confirmer l’exécution, le statut exact et obtenir une référence de transaction (numéro unique, preuve d’ordre exécuté) ;
- le bénéficiaire contacte sa propre banque avec ces références pour rechercher l’opération dans les flux entrants.
Le conseiller bancaire peut alors :
- vérifier l’arrivée du virement dans les systèmes internes, même si l’opération n’apparaît pas encore sur le compte ;
- identifier un rejet en cours ou déjà passé ;
- confirmer un éventuel blocage lié à la conformité ou à une demande de justificatifs.
En règle générale, les banques recommandent de prendre contact si le virement n’est pas reçu après 3 jours ouvrables pour un virement SEPA classique. Pour un virement international, il reste prudent d’attendre jusqu’à 4 jours ouvrés avant d’ouvrir une réclamation formelle.
Les démarches recommandées pour débloquer un virement non reçu
Une fois le diagnostic avancé, un ensemble de démarches concrètes permet de débloquer rapidement la situation ou d’obtenir un remboursement. L’objectif consiste à combiner vérifications techniques, justificatifs documentaires et échanges avec les services spécialisés (fraude, conformité, moyens de paiement).
Vérifier les éléments clés de l’opération
Un contrôle systématique des points suivants reste souvent décisif :
- Complétude du compte : documents d’identité fournis et validés, justificatifs de domicile récents, informations fiscales complètes.
- Exactitude de l’IBAN : comparaison avec le document officiel (RIB pdf, relevé bancaire, contrat).
- Provision et plafonds : solde suffisant au moment de l’ordre, plafond de virement par opération ou par jour non dépassé.
- Paramètres du virement : virement ponctuel, récurrent, programmé à une date future ou immédiat.
En cas d’erreur constatée, annuler les virements programmés ou modifier les coordonnées bénéficiaires permet d’éviter que l’anomalie se répète sur les prochains transferts.
Échanger avec le bénéficiaire et coordonner les démarches
Le bénéficiaire joue un rôle central dans la résolution du problème. Un échange transparent évite les malentendus et accélère la recherche. Il peut :
- vérifier l’intégralité de ses relevés bancaires sur la période concernée ;
- contrôler s’il n’a pas un deuxième compte dans la même banque où le virement aurait été crédité par erreur ;
- transmettre à sa banque le numéro de référence du virement communiqué par l’émetteur.
Dans certains cas, la banque du bénéficiaire demande une attestation d’émission ou un document prouvant que le virement est bien sorti de la banque de l’émetteur. Ce document permet de localiser l’opération dans les systèmes interbancaires.
« Lorsqu’un virement semble bloqué, la coopération entre les deux banques et la transmission des références de paiement facilitent nettement la localisation effective des fonds. »
Utiliser les services de virement instantané pour les prochains paiements
Pour éviter de revivre ce type de situation sur des paiements urgents, le recours au virement instantané SEPA constitue une option fiable. Il offre un délai d’exécution de l’ordre de quelques secondes, 24h/24 et 7j/7, y compris week-ends et jours fériés, dès lors que les deux banques sont compatibles avec ce service.
Dans de nombreuses banques, ce service est désormais gratuit ou facturé de manière modérée. Pour certains profils (freelances, e-commerçants, bailleurs), ce canal réduit considérablement les litiges liés aux paiements non reçus à temps. Un article complémentaire sur les délais standards est disponible ici : délai de virement bancaire.
Virement rejeté, bloqué ou en attente : comment les distinguer ?
La nuance entre un virement **rejeté**, **bloqué** ou simplement **en attente** reste déterminante pour la suite. Le vocabulaire utilisé par les banques dans l’espace client n’est pas toujours homogène, mais certains indices permettent de comprendre la situation réelle de l’opération.
Identifier correctement le statut évite de multiplier les tentatives infructueuses ou de relancer inutilement le bénéficiaire.
Virement en attente ou en cours de traitement
Un virement indiqué comme « en attente », « en cours » ou « pending » correspond généralement à une opération qui :
- vient d’être saisie en dehors des heures de traitement ;
- attend la prochaine session de règlement interbancaire ;
- ou fait l’objet d’un contrôle automatique (plafonds, origine des fonds, sécurité).
Dans ce cas, le compte de l’émetteur peut être déjà débité ou simplement « pré-réservé ». Le virement finit souvent par se débloquer à la session suivante, sauf si un autre contrôle vient l’interrompre.
Virement bloqué par la banque
Un virement dit « bloqué » renvoie souvent à une intervention de la banque, pour plusieurs raisons :
- suspicion de fraude ou de phishing ;
- montant jugé atypique par rapport au profil du client ;
- non-respect des obligations de vigilance (pièces manquantes, incohérence sur l’origine des fonds) ;
- demande d’informations complémentaires de la part du service conformité.
Dans ces cas, un contact direct avec la banque devient indispensable. La rubrique d’aide ou un article dédié comme virement bloqué : solutions apporte aussi des précisions utiles sur les recours envisageables.
Virement rejeté ou refusé
Un virement rejeté ou refusé ne parvient jamais sur le compte du bénéficiaire. Il subit une interruption définitive lors de son parcours. Les motifs fréquents :
- IBAN invalide ou inexistant ;
- compte clôturé ;
- solde insuffisant au moment du débit sans autorisation de découvert ;
- virement dépassant un plafond réglementaire ou contractuel.
Dans ce cas, la banque rétablit le solde sur le compte de l’émetteur. Le délai maximum de rejet atteint souvent 48 heures, mais l’affichage du rétablissement peut prendre un peu plus de temps dans certains systèmes.
Lorsque le virement a été rejeté, il faut alors corriger la cause du refus (IBAN, provision, plafond) puis réémettre un ordre. En parallèle, un article dédié au virement rejeté : que faire peut apporter des pistes spécifiques selon le motif exact du refus.
Frais liés aux virements non exécutés et virements instantanés
La question des frais se pose souvent en cas de virement non reçu ou rejeté. En zone SEPA, les virements classiques supportent rarement des frais pour les particuliers, mais certaines situations particulières ou certains types de comptes entraînent des coûts annexes.
Pour les virements instantanés, la tarification a fortement évolué ces dernières années, avec une tendance claire vers la gratuité, notamment sous l’impulsion réglementaire européenne.
Frais en cas de non-exécution pour défaut de provision
Lorsqu’un virement ou un prélèvement ne peut pas être exécuté en raison d’un manque de provision, la banque peut appliquer :
- des frais de rejet ou de non-exécution ;
- des frais de lettre d’information en cas d’incident ;
- éventuellement des agios si un découvert non autorisé est créé ou amplifié.
Dans le cadre des prélèvements SEPA, le délai de 14 jours entre la notification et une nouvelle tentative de prélèvement offre parfois une marge pour reconstituer la provision. Pour les virements, en revanche, l’utilisateur doit reprendre la main et réémettre l’ordre une fois le solde rétabli.
Coût des virements instantanés
Les virements instantanés SEPA étaient initialement facturés plus cher que les virements classiques. De nombreuses banques ont toutefois choisi de les rendre gratuits pour les particuliers, ou de les intégrer dans des forfaits de services. Les informations fournies indiquent d’ailleurs des virements instantanés gratuits dans la plupart des cas.
Pour vérifier la tarification exacte, il convient de consulter :
- la brochure tarifaire de la banque ;
- la rubrique « virements » de l’application mobile ou de l’espace client web ;
- les éventuelles options liées aux packs de compte ou aux cartes haut de gamme.
Compte tenu du gain de temps et du suivi en temps réel, le virement instantané devient progressivement une solution adaptée aux paiements urgents ou à forte sensibilité (loyers, véhicules, prestations professionnelles, achats entre particuliers).
Anticiper et sécuriser ses futurs virements pour éviter les blocages
Une gestion rigoureuse des coordonnées bancaires, des plafonds et des documents justificatifs limite considérablement les problèmes de virements non reçus. Quelques habitudes simples suffisent à fluidifier les flux et à rassurer autant l’émetteur que le bénéficiaire.
Les enjeux concernent autant les particuliers que les professionnels, pour lesquels les retards de paiement impactent directement la trésorerie et la relation commerciale.
Mettre à jour régulièrement ses informations et documents
Les banques exigent des informations à jour pour respecter les réglementations de lutte contre le blanchiment et le financement du terrorisme. Un dossier incomplet déclenche des alertes internes et des blocages préventifs.
Il reste utile de :
- mettre à jour sa pièce d’identité dès son renouvellement ;
- transmettre un justificatif de domicile récent en cas de changement d’adresse ;
- déclarer toute évolution de situation significative (statut professionnel, changement de statut juridique, nouvelle activité) ;
- pour les sociétés : renouveler les statuts, Kbis, déclarations de bénéficiaire effectif.
Un dossier parfaitement à jour accélère la validation des virements importants et réduit le risque de blocage pour vérification.
Structurer ses paiements : virements programmés et suivi des flux
L’usage des virements programmés et des virements récurrents simplifie la gestion de certains paiements. En définissant une date fixe, une fréquence et un montant, l’utilisateur sécurise ses échéances sans intervenir chaque mois.
Quelques bonnes pratiques :
- programmer les virements quelques jours avant la date limite prévue (loyer, échéance de crédit) pour absorber les week-ends et jours fériés ;
- garder un calendrier des virements réguliers afin de contrôler la provision ;
- utiliser une couleur ou un tag spécifique pour les virements professionnels, scolaires, associatifs.
Un tableau de suivi simple, associé aux relevés en ligne, donne une vision claire de l’ensemble des virements à venir et passés. Cela aide à repérer rapidement toute anomalie de non-réception rapportée par le bénéficiaire.
Recourir au virement instantané pour les situations sensibles
Pour les transactions à enjeu immédiat, le virement instantané reste particulièrement adapté :
- remise de clés lors d’une location ou d’une vente entre particuliers ;
- paiement d’un solde de facture à un artisan ;
- règlement urgent d’un fournisseur pour débloquer une livraison ;
- remboursement rapide entre proches.
La confirmation en temps réel rassure les deux parties. Un double contrôle de l’IBAN et du nom du bénéficiaire reste cependant indispensable, même en instantané. En cas d’erreur d’IBAN, la rapidité du transfert complique encore davantage la récupération des fonds.









