
Entre les frais visibles, les marges de change plus discrètes et des délais qui varient selon les banques, le coût réel d’un virement international reste souvent flou pour les particuliers comme pour les professionnels. Pourtant, quelques chiffres clés et réflexes simples permettent déjà de réduire sensiblement la facture.
Banques traditionnelles, banques en ligne, prestataires spécialisés ou virements SEPA instantanés : chaque solution suit sa propre logique tarifaire et ses propres délais. En analysant poste par poste ce que facture chaque établissement, les écarts deviennent nets… et parfois surprenants.
| Élément clé | Impact sur le coût | Impact sur le délai | Ce qu’il faut vérifier |
|---|---|---|---|
| Devise du transfert | Majore les frais en cas de conversion | Peut rallonger le traitement | Taux de change et frais de conversion |
| Zone géographique | Frais plus élevés hors Europe | Délais plus longs hors SEPA | Si le pays est SEPA ou non |
| Banques intermédiaires | Frais additionnels possibles | Étapes supplémentaires | Présence de banques correspondantes |
| Type de frais (SHA, OUR, BEN) | Peut faire varier le coût pour l’émetteur ou le destinataire | Aucun impact notable | Option choisie lors du virement |
| Montant transféré | Influence certains frais variables | Généralement sans impact | Plafonds et commissions proportionnelles |
Comparateur de Cout de Virement International
| Rang | Banque | Frais fixes | Cout marge change | Frais suppl. | Cout total | Cout en % | Montant recu | Delai estime |
|---|
Comprendre le coût réel d’un virement international
Un virement international ne se résume jamais au seul « frais de virement » affiché dans la grille tarifaire. Plusieurs couches de coûts se cumulent et modifient le montant réellement reçu par le bénéficiaire.
Pour analyser correctement une offre, il faut distinguer les virements SEPA en euros dans l’Union européenne et les virements hors SEPA ou en devises (USD, GBP, CAD, etc.). Les règles, les délais et la structure des frais ne suivent pas les mêmes standards.
Les grandes catégories de frais sur un virement international
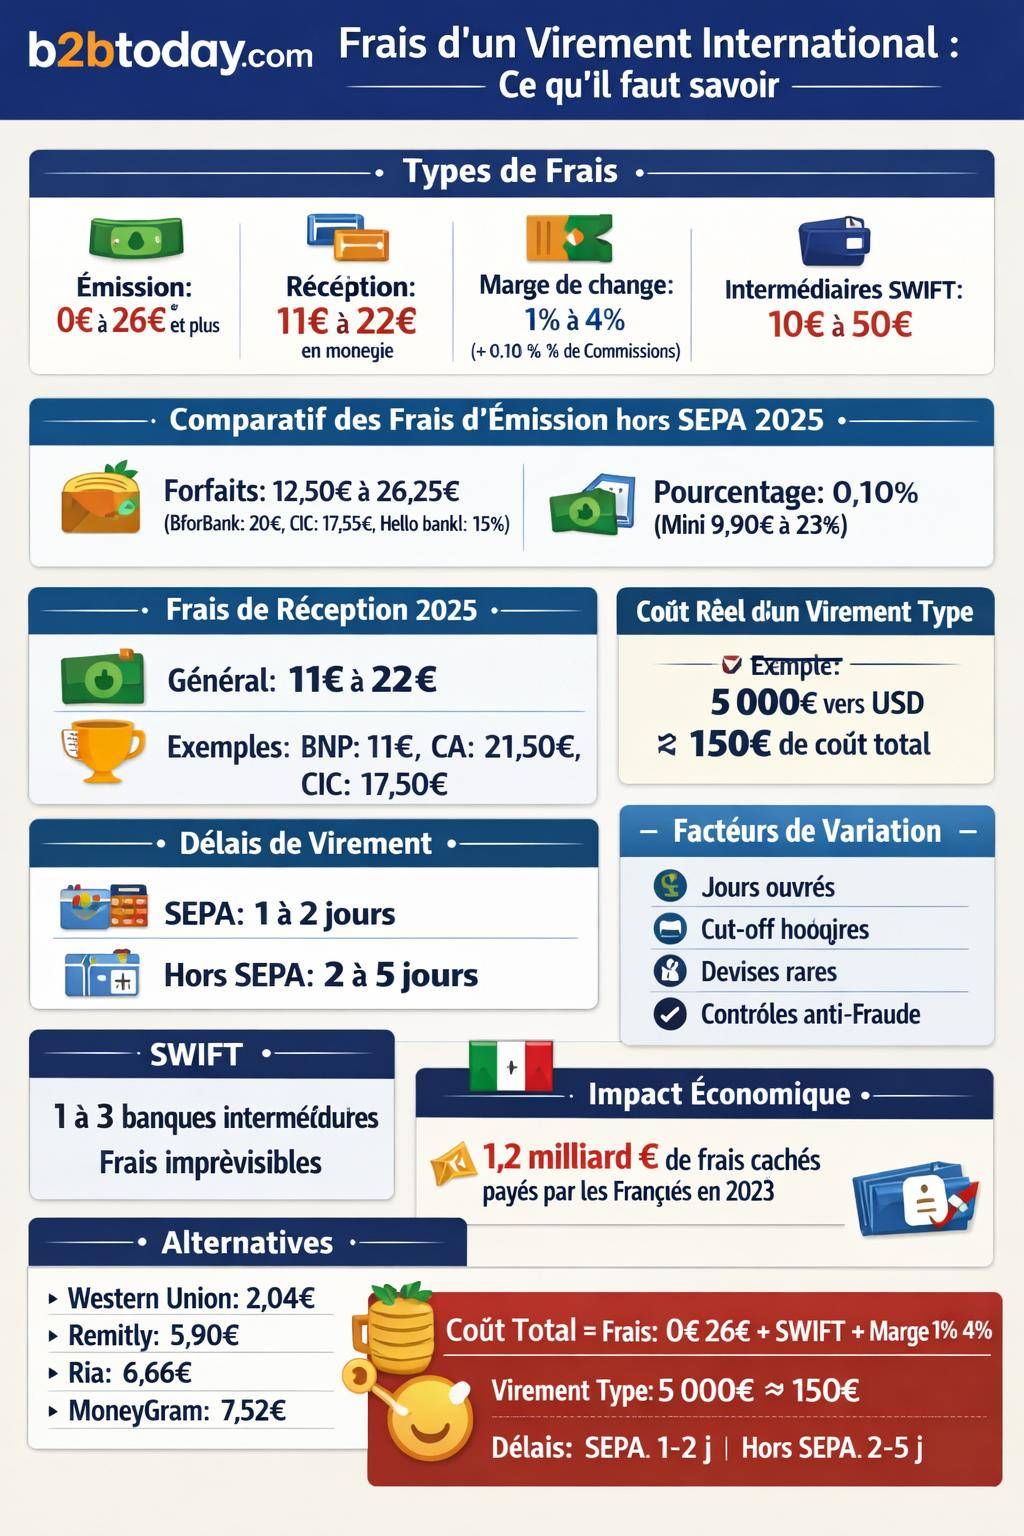
Les frais appliqués sur un virement international se répartissent généralement en quatre grandes catégories. Chaque banque active l’une ou plusieurs de ces briques tarifaires, d’où les écarts importants d’un établissement à l’autre.
- Frais d’émission : facturés par la banque de l’émetteur au moment de l’ordre de virement.
- Frais de réception : facturés par la banque du bénéficiaire à l’arrivée des fonds.
- Marge sur le taux de change : écart entre le taux interbancaire réel et le taux appliqué au client.
- Frais d’intermédiaires (réseau SWIFT) : banques correspondantes qui transitent les fonds entre deux établissements.
En pratique, le coût global se mesure uniquement en comparant le montant débité chez l’émetteur et le montant effectivement crédité chez le bénéficiaire, en tenant compte de la devise.
Conseil clé : avant toute opération, demandez à votre banque une simulation chiffrée avec :
- le montant en devise envoyé et reçu,
- le taux de change appliqué,
- les frais d’émission, de réception et les éventuels frais intermédiaires.
Cette estimation permet de comparer objectivement avec une solution en ligne spécialisée.
Frais d’émission d’un virement international hors SEPA en euros en 2025
Les frais d’émission concernent la banque qui envoie l’argent. Ils s’appliquent pour les virements non SEPA en euros (par exemple vers les États-Unis, le Canada ou l’Asie avec un compte crédité en euros) et, plus largement, pour les virements en devises.
Les données ci-dessous illustrent les tarifs 2025 observés sur plusieurs banques françaises. Elles donnent un ordre de grandeur utile au moment de choisir l’établissement le plus adapté à vos transferts réguliers.
Comparatif des frais d’émission hors SEPA en euros par banque
Voici un tableau récapitulatif des frais d’émission de virements internationaux non SEPA en euros annoncés pour 2025 :
| Banque | Frais d’émission virement non SEPA en euros (2025) |
|---|---|
| BforBank | 20€ |
| BNP Paribas | 0€ |
| BoursoBank | 20€ |
| Caisse d'Épargne | 0,10% (minimum 15€) |
| CIC | 17,50€ |
| Crédit Agricole | 0,10% (minimum 15€) |
| Crédit Mutuel | 13€ – 24€ |
| Fortuneo | 0,10% (minimum 23€) |
| La Banque Postale | 0,10% (minimum 9,90€ – maximum 70€) |
| LCL | 26,25€ ou 0,13% |
| Hello bank! | 15€ |
| CCF | 12,50€ |
| Monabanq | 0,10% (minimum 20€) |
| Société Générale | 9€ – 13€ |
On distingue deux modèles :
- Frais forfaitaires (BforBank, BoursoBank, CIC, CCF…) : un montant fixe, souvent adapté aux virements élevés mais moins avantageux pour de petites sommes.
- Frais proportionnels (Caisse d’Épargne, Crédit Agricole, Fortuneo, La Banque Postale, Monabanq, parfois LCL) : un pourcentage du montant transféré, avec un minimum et parfois un maximum.
Par exemple, pour un virement de 5 000 € hors SEPA, un tarif à 0,10 % avec minimum 15 € conduit à des frais de 15 € (et non 5 €), alors qu’un forfait à 20 € devient légèrement plus coûteux. Sur un virement de 50 000 €, la logique inverse se produit.
Point de vigilance : certains établissements mettent temporairement en avant un tarif à 0€ sur les virements émis, mais compensent avec :
- une marge de change plus élevée,
- des frais de réception chez la banque correspondante,
- ou des commissions fixes sur la devise.
Sans analyse par poste de coût, l’offre « sans frais de virement » reste trompeuse.
Frais de réception d’un virement international hors SEPA en 2025
Les frais de réception sont souvent sous-estimés par l’émetteur alors qu’ils réduisent directement le montant reçu par le bénéficiaire. Certaines banques les facturent systématiquement, d’autres uniquement au-delà d’un certain seuil ou sur des devises spécifiques.
Comparatif des frais de réception par banque
Voici les frais de réception de virements non SEPA annoncés pour 2025 dans plusieurs réseaux français :
| Banque | Frais de réception virement non SEPA (2025) |
|---|---|
| BforBank | 20€ |
| BNP Paribas | 11€ |
| Caisse d'Épargne | 15€ |
| CIC | 17,50€ |
| Crédit Agricole | 21,50€ |
| Crédit Mutuel | 11,50€ |
| Fortuneo | 12€ |
| La Banque Postale | 13,50€ |
| LCL | 19,65€ |
| Hello bank! | 11€ |
| CCF | 20€ |
| Monabanq | 0,10% (minimum 20€) |
| Société Générale | 0€ – 22€ |
Pour un même virement reçu, la différence entre 11 € et plus de 20 € par opération devient significative sur une série de paiements internationaux (salaires d’expatriés, loyers, prestations freelance, factures fournisseurs, etc.).
La Société Générale, par exemple, annonce un intervalle de 0 € à 22 €. Ce type de fourchette dépend souvent :
- de la nature du compte (particulier, professionnel, premium),
- du montant reçu,
- de la zone géographique d’origine,
- et du type de devise.
« Le coût d’un virement international ne se limite pas aux frais visibles. Le taux de change et les frais d’intermédiaires représentent une part croissante de la facture pour les clients français. »
Les coûts cachés liés aux devises et au réseau SWIFT
Au-delà des frais fixes d’émission et de réception, la gestion de la devise constitue un poste de dépense majeur. La marge appliquée sur le taux de change pèse parfois davantage que le tarif du virement lui-même.
Marge sur taux de change et commissions de change
Les établissements bancaires appliquent une marge sur le taux de change de l’ordre de 1% à 4% au-dessus du taux interbancaire réel. À cette marge s’ajoutent fréquemment :
- une commission de change de 0,10 % à 1 %, plus élevée sur des devises considérées comme « rares » ;
- des frais fixes de traitement de la devise, notamment sur les virements SWIFT.
Sur un transfert de 5 000 € vers des dollars américains, la marge de change peut représenter à elle seule plus d’une centaine d’euros.
Exemple concret : 5 000 € vers USD
Les données agrégées montrent pour un virement type de 5 000 € convertis en dollars :
- Perte sur taux de change : environ 130 € liée à la marge appliquée.
- Frais fixes : environ 20 € de frais de virement SWIFT et commissions.
Le coût global atteint alors autour de 150 €, réparti entre marge de change et frais visibles. Le client observe un montant crédité en devise qui ne correspond pas à la conversion logique au taux du jour consulté sur les sites financiers.
Astuce de comparaison : au moment d’un transfert, relevez :
- le taux de change interbancaire indicatif (par exemple via la BCE ou un site financier),
- le taux réellement appliqué par votre banque,
- les éventuels frais fixes affichés.
La différence en devise entre ces deux taux reflète directement la marge prélevée, même lorsque les frais annoncés paraissent modestes.
Frais des banques intermédiaires dans le réseau SWIFT
Les virements internationaux hors SEPA transitent en général par le réseau SWIFT. Lorsque la banque de l’émetteur et celle du bénéficiaire n’ont pas de relation directe, une ou plusieurs banques correspondantes interviennent.
Ces intermédiaires facturent leurs propres commissions. Elles sont souvent :
- variables, difficilement prévisibles à l’avance,
- prélevées directement sur le montant transféré,
- non détaillées de façon précise dans les grilles tarifaires standard.
Selon les pratiques, un virement SWIFT en devises implique des frais supplémentaires de l’ordre de 10 € à 50 €, qui s’ajoutent aux frais bancaires de l’émetteur et du destinataire.
Frais et délais : différence entre virement SEPA et virement international hors zone euro
La distinction entre virement SEPA et virement international hors zone euro structure l’ensemble du sujet. Les règles de tarification et de délais ne sont pas les mêmes, ce qui explique pourquoi un transfert à l’intérieur de l’Europe peut sembler simple alors qu’un envoi vers l’Asie, l’Afrique ou l’Amérique du Sud se révèle plus incertain.
Rappel : qu’est-ce que la zone SEPA ?
La zone SEPA (Single Euro Payments Area) regroupe actuellement entre 37 et 40 pays. Elle dépasse le strict cadre de la zone euro puisque l’on y retrouve :
- les 27 pays de l’Union européenne,
- le Royaume-Uni, la Norvège, l’Islande, le Liechtenstein,
- la Suisse, Monaco, Saint-Marin, Andorre, Gibraltar, le Vatican,
- l’Albanie, le Monténégro, la Macédoine du Nord, la Moldavie.
Un virement en euros entre deux comptes bancaires situés dans ces pays suit les règles communes SEPA. Les transferts vers le reste du monde (États-Unis, Asie, Afrique, Amérique latine, etc.) sortent de ce cadre et basculent sur le réseau SWIFT.
Délais moyens d’un virement SEPA
Les virements SEPA en euros bénéficient d’un cadre harmonisé :
- Virement SEPA en euros : 1 à 2 jours ouvrés, souvent crédité en 1 jour.
- Virement SEPA dans d’autres devises : jusqu’à 4 jours, en fonction des conversions et des banques impliquées.
La réglementation européenne impose des délais maximum, ce qui limite les dérives et protège partiellement les consommateurs et les entreprises.
Pour en savoir plus sur le fonctionnement détaillé, les plafonds et les traitements spécifiques, un guide complet sur le virement bancaire en France et en Europe permet d’aller plus loin.
Délais moyens d’un virement international hors SEPA
Pour les virements internationaux hors SEPA, les délais observés se situent généralement entre 2 et 5 jours ouvrés. Les données publiques et les indications des banques précisent :
- Moyenne Banque de France : environ 4 jours pour un virement international classique.
- CIC : délais mentionnés de 2 à 4 jours.
- La Banque Postale : indications de 1 à 4 jours, selon la zone et la devise.
Les opérations impliquant plusieurs banques correspondantes ou des devises moins liquides se situent généralement en haut de cette fourchette.
Virements instantanés : généralisation progressive en Europe
Les virements instantanés en euros, déjà proposés par la plupart des banques de détail, vont se généraliser grâce à plusieurs obligations réglementaires :
- Délai technique : quelques minutes à 1 jour au maximum selon les infrastructures.
- Réception obligatoire : à partir du 9 janvier 2025, les banques de la zone euro doivent pouvoir recevoir des virements instantanés en euros.
- Émission obligatoire en zone euro : à partir du 9 octobre 2025 pour les comptes en Europe.
- Émission obligatoire hors zone euro : à partir du 9 octobre 2027 pour les établissements en périphérie.
En revanche, ces obligations concernent les virements SEPA en euros, pas les virements internationaux en devises hors SEPA. Pour un transfert vers une devise tierce, le délai reste conditionné par le réseau SWIFT et les délais internes des banques correspondantes.
Les facteurs qui influencent les délais d’un virement international
Au-delà des règles SEPA ou SWIFT, plusieurs paramètres concrets expliquent les écarts constatés entre deux virements identiques, envoyés par la même banque à deux dates différentes.
Calendrier, heures d’envoi et type d’ordre
Les banques traitent les virements pendant les heures ouvrées. Les ordres saisis en dehors de ces plages sont généralement enregistrés mais traités le jour ouvré suivant.
- Week-ends et jours fériés : tout ordre saisi durant ces périodes est repoussé au premier jour ouvré suivant, ce qui ajoute 1 à 3 jours calendaires au délai.
- Ordres papier : un virement donné au guichet via un formulaire papier prend en général un jour de plus en traitement.
- Heure limite : chaque banque fixe des cut-off times quotidiens, souvent en fin de matinée ou d’après-midi. Un ordre passé juste après ce créneau partira le lendemain.
Les virements internationaux sont validés en heures ouvrées uniquement. Les systèmes internes ne déclenchent pas d’émission effective le week-end ; l’opération reste en attente jusqu’au lundi suivant.
Problèmes fréquents qui rallongent les délais
Certains incidents entraînent des retards voire des rejets de virement international :
- Coordonnées bancaires incomplètes ou incorrectes : IBAN, BIC/SWIFT, nom du bénéficiaire ou banque erronés.
- Dépassement de plafond : limite quotidienne ou mensuelle de virement dépassée sur le compte émetteur.
- Fonds insuffisants : solde trop faible pour couvrir le montant et les frais.
- Changement de devise complexe : certaines devises nécessitent un traitement particulier ou le recours à des correspondants spécialisés.
Les banques mettent en place des contrôles automatisés (lutte contre la fraude, contre le blanchiment, respect des sanctions internationales). En cas de doute, ces contrôles peuvent suspendre temporairement un virement.
Limite à garder en tête : sur certaines destinations sensibles ou soumises à sanctions, un virement peut être :
- retardé pour vérification,
- bloqué puis renvoyé à l’émetteur,
- ou interdit par la réglementation.
Dans ces situations, ni la banque de départ ni celle d’arrivée ne maîtrisent l’intégralité de la chaîne décisionnelle.
Virements internationaux : que paie réellement le client ?
Pour mesurer de manière concrète combien coûte un virement international, il faut raisonner en coût complet. Cette approche ne se limite pas aux seuls frais affichés dans le relevé, mais prend en compte l’ensemble des mécanismes tarifaires.
Les postes de coûts à suivre
Sur un transfert type, un client supporte plusieurs catégories de frais :
- Frais d’émission : selon la banque, de 0 € à plus de 25 € en 2025 pour un virement hors SEPA en euros.
- Frais de réception : souvent compris entre 11 € et 22 € selon les banques françaises.
- Marge de change : 1 % à 4 % du montant converti, parfois plus sur certaines devises peu liquides.
- Commission de change : entre 0,10 % et 1 %, avec possibilité de minimum ou de plafond.
- Frais d’intermédiaires SWIFT : 10 € à 50 € ajoutés par les banques correspondantes.
Les données de marché indiquent que les consommateurs français ont réglé environ 1,2 milliard d’euros de frais cachés en 2023, principalement via ces marges de change et commissions peu visibles.
L’impact des tendances tarifaires à partir de 2026
Les projections tarifaires annoncent une hausse moyenne des frais bancaires de l’ordre de 2,4 % à 3 % en 2026. Les virements internationaux, souvent plus complexes à traiter, figurent parmi les lignes les plus exposées à ces augmentations.
Les banques combinent plusieurs leviers :
- augmentation des forfaits d’émission et de réception pour les virements non SEPA,
- ajustement de la marge de change selon la volatilité des devises,
- facturation spécifique de certaines destinations jugées plus risquées.
Virement SEPA, virement international, hors zone euro : comment s’y retrouver ?
Pour organiser ses paiements transfrontaliers, il devient utile de distinguer clairement les trois grandes familles de transferts, chacune avec ses règles, ses délais et ses coûts.
Virement SEPA en euros dans la zone SEPA
Le virement SEPA standard reste le plus courant pour les paiements entre comptes européens en euros. Il bénéficie :
- d’un cadre harmonisé de délais et de traitement,
- de frais généralement alignés sur les virements nationaux,
- d’une lisibilité accrue des coûts.
Le sujet détaillé des virements SEPA, de leurs plafonds et de leurs particularités dans les banques françaises est développé dans le dossier consacré au virement SEPA international.
Virement hors zone euro mais dans la zone SEPA
Certains transferts se font entre deux pays de la zone SEPA mais impliquent une conversion vers une monnaie locale non euro (par exemple, des paiements en couronne danoise, en zloty polonais ou en livre sterling depuis un compte en euros).
Dans ce cas :
- le virement reste techniquement SEPA sur le plan des infrastructures,
- mais la gestion de la devise introduit frais de conversion et marge de change,
- le taux appliqué dépend à la fois de la banque émettrice et du partenaire de change.
Virement hors zone euro et hors zone SEPA
Les virements vers des comptes situés hors zone SEPA (États-Unis, Canada, Chine, Inde, pays africains, etc.) en devise locale relèvent d’un autre régime. Ils impliquent :
- le recours quasi systématique au réseau SWIFT,
- des banques correspondantes pour acheminer les fonds,
- des frais d’émission, de réception et intermédiaires cumulés,
- une marge de change plus ou moins élevée selon la devise.
Les informations détaillées sur les transferts vers ces destinations et la comparaison avec les virements en euros sont approfondies dans les contenus dédiés aux virements hors zone euro.
Alternatives moins chères aux virements internationaux bancaires classiques
Face aux frais bancaires et aux marges de change, plusieurs prestataires spécialisés dans le transfert d’argent international proposent des tarifs souvent inférieurs pour des montants faibles à moyens.
Comparatif des principales alternatives
Les données tarifaires indiquent des frais fixes compétitifs sur certains acteurs spécialisés :
| Prestataire | Frais indicatifs |
|---|---|
| Western Union (via La Banque Postale) | 2,04€ |
| Remitly | 5,90€ |
| Ria | 6,66€ |
| MoneyGram | 7,52€ |
| WorldRemit | 8,28€ |
Ces offres se positionnent en général :
- sur les transferts de fonds de particuliers à particuliers (famille, proches),
- sur des montants modestes à moyens,
- avec une mise à disposition rapide chez le bénéficiaire.
La structure tarifaire diffère souvent des banques :
- frais fixes annoncés par opération,
- taux de change plus proche du taux interbancaire,
- absence de frais supplémentaires de réception dans certains cas.
Bon réflexe : pour un montant précis, comparez :
- le coût complet via votre banque (frais + montant effectivement reçu en devise),
- le coût complet via 2 ou 3 prestataires spécialisés.
Notez le montant net reçu par le bénéficiaire et le délai de disponibilité. Ce comparatif simple met souvent en évidence plusieurs dizaines d’euros d’écart.
Limites des prestataires spécialisés
Ces services ne couvrent pas tous les besoins. Certaines limites reviennent fréquemment :
- Plafonds de transfert parfois plus bas que ceux des banques traditionnelles pour des opérations très importantes.
- Formalités réglementaires spécifiques selon le pays de réception (justificatifs d’identité, origine des fonds, etc.).
- Utilisation orientée particuliers : les besoins complexes d’entreprises (paiements fournisseurs, salaires multi-pays, trésorerie) restent souvent mieux gérés par les banques.
« Pour les transferts réguliers de montants limités vers la famille à l’étranger, un service en ligne spécialisé offre souvent un meilleur équilibre entre coût, délai et simplicité d’utilisation. »
Comment optimiser le coût et les délais de ses virements internationaux ?
Une bonne gestion des virements internationaux repose sur quelques réflexes méthodiques, applicables aussi bien aux particuliers qu’aux indépendants ou petites entreprises.
Comparer les grilles tarifaires et les marges de change
Une comparaison pertinente ne se limite pas à la colonne « frais de virement » :
- analyse de la structure des frais (forfait vs pourcentage, minimum, maximum),
- vérification de l’existence de frais de réception sur le compte destinataire,
- mesure de la marge de change appliquée par la banque.
Pour des virements réguliers vers une même devise (USD, GBP, CHF…), demander à son conseiller une négociation de la marge de change peut générer une économie récurrente.
Adapter la fréquence et le montant des virements
Les frais fixes poussent à réfléchir à la fréquence idéale des transferts :
- multiples petits virements génèrent plusieurs fois les frais d’émission et de réception,
- un virement unique plus élevé concentre les frais mais expose davantage au risque de variation du taux de change.
Pour un budget mensuel vers l’étranger (études à l’étranger, soutien familial, loyer), un arbitrage entre nombre de virements et risque de change permet d’optimiser le coût global.
Choisir le canal le plus adapté : banque ou prestataire spécialisé
Le bon choix dépend du profil de l’utilisateur :
- Particuliers : souvent gagnants avec un prestataire spécialisé pour des montants faibles ou réguliers.
- Professionnels et entreprises : intérêt marqué pour une offre bancaire négociée incluant virements, couverture de change et outils de gestion.
- Expatriés : besoin d’un mix entre compte bancaire local, compte en France et solution de transfert optimisée.
Conseil pratique : listez vos virements internationaux prévus sur 12 mois (montant, devise, fréquence). Sur cette base, simulez :
- une année complète via votre banque principale,
- une année complète via un prestataire spécialisé,
- un scénario mixte (gros montants en banque, petits montants chez un spécialiste).
La vision annuelle met en lumière des écarts de plusieurs centaines d’euros pour certains profils.
Organisation concrète d’un virement international : étapes essentielles
Pour éviter les retards et maîtriser les coûts, une préparation structurée de chaque virement reste déterminante, surtout lors d’un premier envoi vers un nouveau pays.
Validation des informations bancaires du bénéficiaire
Avant tout envoi, vérifiez avec précision :
- le nom complet du bénéficiaire (orthographe exacte),
- l’IBAN ou le numéro de compte au format local selon le pays,
- le code BIC/SWIFT de la banque destinataire,
- l’adresse de la banque, si exigée par le formulaire,
- la devise du compte (pour éviter les conversions multiples).
Cette vérification limite les rejets, les retours de fonds et les frais supplémentaires facturés par les banques en cas de correction d’un ordre mal saisi.
Choix de la devise et gestion du risque de change
Deux options se présentent généralement :
- envoi dans la devise du bénéficiaire (par exemple USD pour un compte en dollars),
- envoi en euros sur un compte étranger, avec conversion réalisée par la banque locale.
Le choix influence :
- le lieu où la conversion est effectuée (banque émettrice ou réceptrice),
- la marge de change subie,
- les frais éventuels de change local.
Demander une simulation comparative à la banque du destinataire aide à décider dans quelle devise émettre le virement.
Suivi du virement et traçabilité
Les virements internationaux, notamment SWIFT, donnent accès à des références de suivi (MT103, référence de transaction). Conserver ces éléments facilite :
- le suivi en cas de retard,
- la vérification de la date d’arrivée des fonds,
- la résolution de litiges éventuels sur le montant reçu.
En cas de blocage ou d’anomalie, la banque peut retracer les étapes du virement à l’aide de ces références et identifier la banque intermédiaire responsable du retard.
« Un virement international bien préparé anticipe à la fois les aspects techniques (coordonnées, devise, réseau) et les aspects économiques (frais, marge de change, calendrier). La combinaison des deux éléments réduit nettement les mauvaises surprises. »
Impact des régulations et des obligations européennes sur les virements internationaux
Les changements réglementaires en Europe influencent progressivement les coûts et les délais des virements, en particulier pour les transferts en euros. Les obligations relatives aux virements instantanés vont transformer les habitudes des utilisateurs.
Obligation de réception et d’émission des virements instantanés
Les nouvelles règles européennes imposent :
- la réception obligatoire des virements instantanés en euros pour les banques de la zone euro le 9 janvier 2025,
- l’émission obligatoire de ces virements au plus tard le 9 octobre 2025 dans la zone euro,
- l’extension de l’obligation d’émission aux banques situées hors zone euro mais participant au SEPA à partir du 9 octobre 2027.
Cette évolution ne concerne pas directement les virements en devises hors SEPA, mais elle rapproche les paiements intra-européens d’un fonctionnement quasi immédiat, ce qui met en relief les délais plus longs des paiements internationaux classiques.
Effets indirects sur les frais de virement international
La généralisation des virements instantanés en euros incite les banques à :
- repenser leur structure tarifaire sur les virements classiques,
- valoriser les services à plus forte valeur ajoutée pour compenser la baisse de revenus sur les virements domestiques,
- ajuster les frais sur les virements internationaux, parfois à la hausse.
Les clients qui réalisent régulièrement des virements internationaux ont donc intérêt à suivre l’évolution annuelle des grilles tarifaires et à ne pas considérer les frais 2024 ou 2025 comme figés dans le temps.
Questions fréquentes des particuliers sur le coût d’un virement international
Les mêmes interrogations reviennent souvent lors d’un premier virement international. Une clarification de ces points évite les malentendus et les déceptions au moment où le bénéficiaire reçoit les fonds.
Pourquoi le bénéficiaire reçoit-il moins que prévu ?
Plusieurs explications se cumulent :
- application d’un taux de change défavorable par rapport au taux consulté en ligne,
- frais de réception prélevés par la banque du bénéficiaire,
- ponction par une ou plusieurs banques correspondantes dans le réseau SWIFT,
- conversion automatique dans une autre devise que celle prévue.
Le bénéficiaire découvre alors un montant inférieur au calcul initial de l’émetteur, sans avoir une vision détaillée de chaque retenue.
Comment vérifier si un virement est en retard ou bloqué ?
Pour évaluer la situation :
- comparez le délai déjà écoulé avec les périodes annoncées (souvent 2 à 5 jours pour un virement international hors SEPA),
- vérifiez les jours non ouvrés, les week-ends et les jours fériés dans les deux pays,
- demandez à votre banque la référence SWIFT ou MT103 du transfert,
- contactez la banque du bénéficiaire avec cette référence pour vérifier l’état d’avancement.
En cas de blocage, la banque peut vous demander des justificatifs supplémentaires (facture, contrat, preuve de lien familial, etc.) avant de libérer les fonds.
Un virement international peut-il être annulé ?
L’annulation reste complexe une fois le virement émis :
- en phase de saisie ou avant l’heure limite de traitement, une annulation directe auprès de la banque reste souvent possible,
- après émission SWIFT, la banque doit demander une demande de rappel de fonds à la banque du bénéficiaire, sans garantie de succès,
- si les fonds ont déjà été crédités et utilisés, le rappel devient très incertain.
Pour des montants élevés, une double vérification de toutes les informations et une confirmation écrite du bénéficiaire réduisent les risques d’erreur.
Virements internationaux pour les professionnels : enjeux spécifiques
Les entreprises, indépendants et travailleurs en freelance qui facturent à l’international ne sont pas confrontés aux mêmes problématiques que les particuliers. Les volumes et la récurrence des virements changent la donne.
Négociation des conditions avec la banque
Les professionnels ont la possibilité de négocier :
- des frais d’émission et de réception réduits au-delà d’un certain volume,
- une marge de change préférentielle sur les principales devises utilisées,
- l’accès à des plateformes de change permettant de réserver un taux à l’avance (contrats à terme, options de change).
Cette négociation s’appuie sur l’historique de l’entreprise : chiffre d’affaires, volume de virements, pays concernés.
Gestion du risque de change et de trésorerie
Pour une activité exposée à plusieurs devises, les enjeux sont :
- limiter l’impact des variations de change sur les marges,
- anticiper les pics de sortie de trésorerie liés aux paiements fournisseurs,
- coordonner les dates de facture, de paiement et de conversion.
Les virements internationaux deviennent alors un élément d’une stratégie de trésorerie plus large, où le coût unitaire de chaque virement se multiplie sur l’ensemble de l’année comptable.
Note pratique pour les entreprises : intégrer dans la négociation bancaire :
- un engagement de volume annuel de virements internationaux,
- un reporting détaillé des frais (émission, réception, change),
- une révision annuelle des conditions en fonction de l’activité.
Cette démarche formalise un cadre clair et mesurable pour l’optimisation des coûts de paiement à l’international.









