
Le taux marginal d’imposition agit comme un véritable curseur fiscal. Il mesure le niveau auquel vos derniers euros gagnés sont taxés, bien au-delà du simple montant de votre impôt sur le revenu. Comprendre ce taux change la manière d’analyser une augmentation de salaire, un investissement locatif ou un arbitrage d’épargne.
À partir des tranches de l’impôt 2026, ce taux devient un outil concret pour ajuster vos choix financiers, anticiper l’impact d’une prime ou d’un revenu foncier, et structurer une stratégie patrimoniale cohérente. En observant quelques chiffres clés, des écarts de plusieurs centaines d’euros se dessinent rapidement.
| Élément clé | Rôle dans le calcul | Pourquoi c’est important ? |
|---|---|---|
| Revenu imposable | Détermine la tranche d’imposition dans laquelle vous vous situez. | Point de départ pour savoir quel taux marginal s’applique. |
| Tranches d’imposition | Chaque tranche applique un pourcentage différent à une portion du revenu. | Permet de comprendre pourquoi votre taux réel est souvent inférieur au taux marginal. |
| Taux marginal | Taux appliqué sur votre tout dernier euro gagné. | Indispensable pour anticiper l’impact fiscal d’une augmentation de revenus. |
| Revenus supplémentaires (prime, heures sup, rente) | Peuvent vous faire changer de tranche ou rester dans la même. | Aide à planifier les choix financiers : investissement, négociation salariale, optimisation fiscale. |
| Optimisation fiscale | Déductions et réductions diminuent le revenu imposable. | Peut réduire votre taux marginal ou éviter un passage de tranche. |
Calculateur de Taux Marginal d’Imposition 2025
| Tranche | Taux | Montant imposable | Impot (par part) |
|---|---|---|---|
| Total (x parts) | – | – | |
Taux marginal d’imposition : définition fiscale précise et rôle dans le calcul de l’impôt
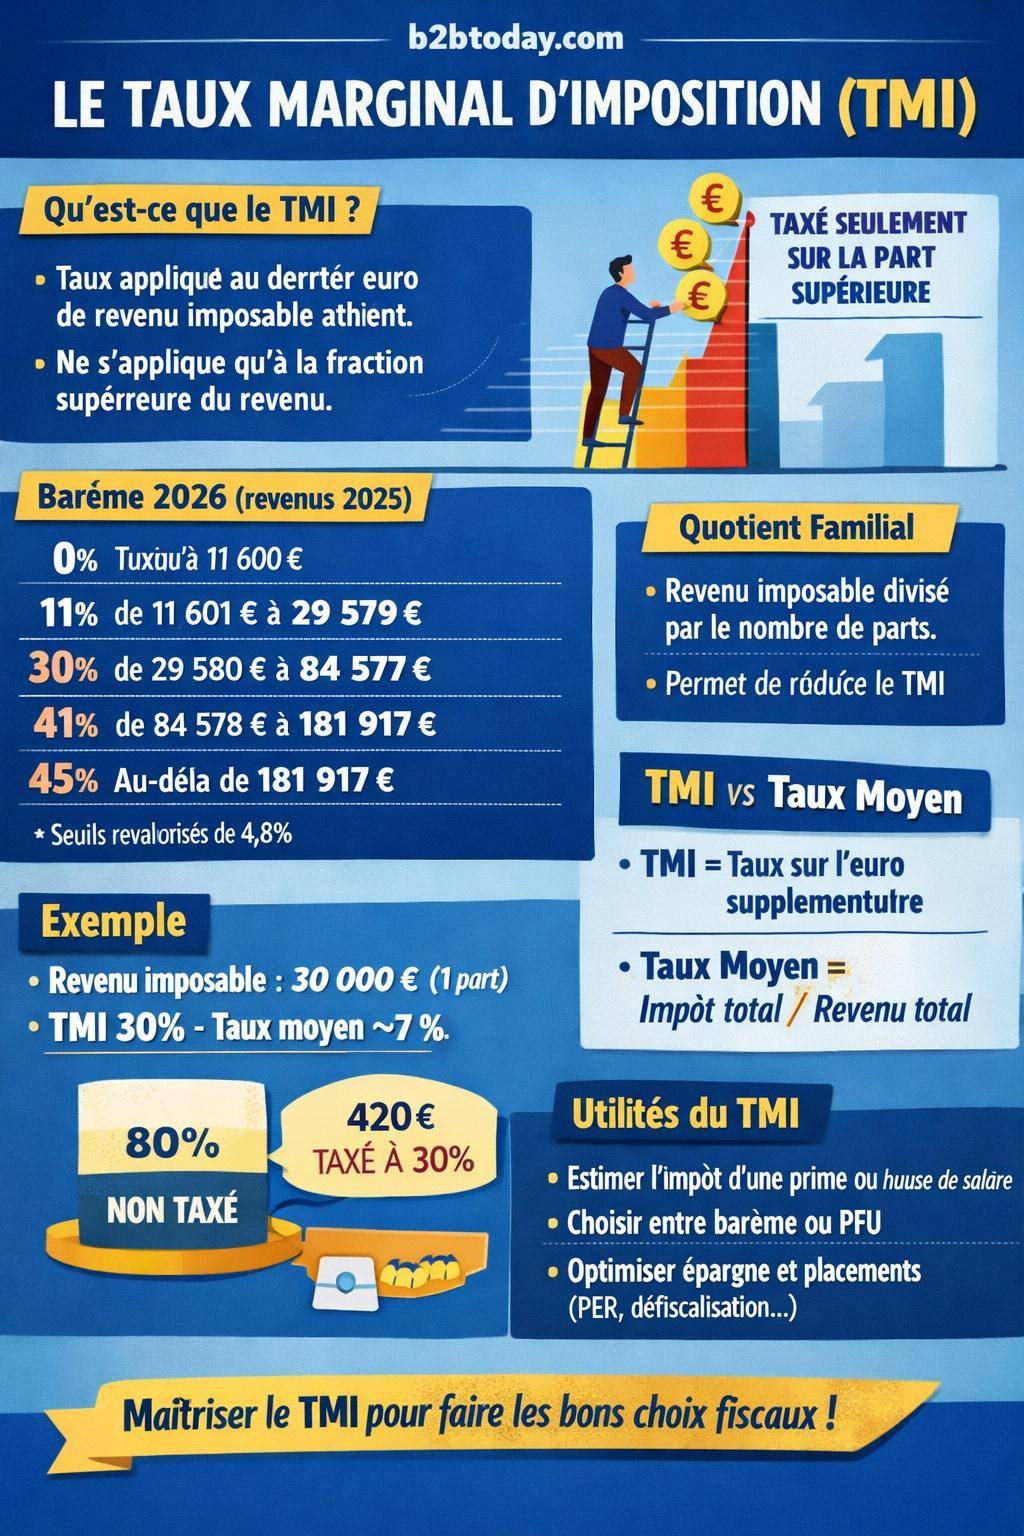
Le taux marginal d’imposition (TMI) correspond au taux de la tranche la plus élevée atteinte par votre revenu imposable dans le barème de l’impôt sur le revenu. Il indique le pourcentage appliqué à votre dernier euro imposable, et non l’ensemble de vos revenus.
Ce taux s’appuie toujours sur le barème progressif de l’impôt sur le revenu. Les revenus sont divisés en tranches successives, chacune soumise à un taux spécifique. Votre TMI est donc une information de bord : il renseigne sur la taxation marginale, alors que le taux moyen mesure le poids global de l’impôt par rapport à votre revenu total.
En pratique, le TMI intervient dans plusieurs décisions : choix entre une prime imposable et un avantage en nature, arbitrage entre épargne défiscalisée ou placement classique, opportunité d’un investissement défiscalisant. Un foyer qui connaît son TMI dispose d’un repère chiffré pour juger l’intérêt réel d’une optimisation fiscale.
« Le taux marginal d’imposition correspond au pourcentage appliqué au dernier euro de revenu imposable d’un foyer fiscal, en fonction de la tranche la plus élevée du barème progressif. »
Barème 2026 : tranches d’impôt sur le revenu et taux marginal associés
Pour les revenus 2025 imposés en 2026, le barème de l’impôt sur le revenu est revalorisé afin de tenir compte de l’inflation. Les seuils des tranches progressives évoluent, tandis que les taux restent identiques. Cette revalorisation atteint environ 4,8 % entre 2025 et 2026.
Pour une part de quotient familial, les tranches 2026 (revenus 2025) se présentent de la manière suivante :
| Tranche de revenu imposable (1 part) | Taux d’imposition | Commentaire |
|---|---|---|
| Jusqu’à 11 600 € | 0 % | Aucune imposition sur cette fraction de revenu |
| De 11 601 € à 29 579 € | 11 % | Application du premier taux positif |
| De 29 580 € à 84 577 € | 30 % | Tranche intermédiaire très fréquente pour les salaires |
| De 84 578 € à 181 917 € | 41 % | Taux élevé, fréquemment appelé tranche à 41 % |
| Au‑delà de 181 917 € | 45 % | Plus haute tranche du barème de l’impôt sur le revenu |
Ces seuils sont appliqués à votre revenu imposable par part, après abattements éventuels et application du quotient familial. En fonction de la tranche atteinte, votre TMI se situe à 0 %, 11 %, 30 %, 41 % ou 45 %.
Les données de revalorisation illustrent ce mouvement. Par exemple, la limite supérieure de la deuxième tranche progresse d’environ 27 478 € à 28 797 €, et celle de la troisième tranche de 78 570 € à 82 342 €. Un foyer peut ainsi rester dans la même tranche, voire bénéficier d’un TMI inchangé ou plus bas, alors même que ses revenus nominaux progressent légèrement.
Comment calculer son taux marginal d’imposition pas à pas
Le calcul du TMI se déroule en plusieurs étapes logiques. L’objectif consiste à identifier la tranche la plus élevée atteinte par le revenu imposable de votre foyer.
1. Déterminer le revenu imposable et le quotient familial
Le revenu imposable se calcule à partir de vos revenus bruts (salaires, pensions, revenus fonciers, BIC/BNC, etc.), diminués des abattements et charges déductibles (10 % pour frais professionnels, pensions alimentaires, charges déductibles, etc.).
Vient ensuite l’application du quotient familial. Il repose sur la composition du foyer :
- 1 part pour un célibataire, divorcé ou veuf sans enfant à charge ;
- 2 parts pour un couple marié ou pacsé soumis à imposition commune ;
- Des demi‑parts ou parts supplémentaires pour les enfants à charge et certaines situations spécifiques.
Le revenu imposable du foyer est divisé par le nombre de parts. On obtient le revenu imposable par part, base de référence pour la lecture du barème.
2. Positionner le revenu par part dans les tranches 2026
Une fois le revenu par part identifié, il suffit de le positionner dans le barème 2026. La tranche la plus élevée atteinte donne immédiatement le TMI du foyer. Par exemple :
- Revenu par part de 25 000 € : TMI 11 % ;
- Revenu par part de 40 000 € : TMI 30 % ;
- Revenu par part de 100 000 € : TMI 41 % ;
- Revenu par part de 200 000 € : TMI 45 %.
Le TMI n’indique pas combien d’euros se situent dans chaque tranche, mais signale simplement le palier marginal atteint.
3. Exemple chiffré : célibataire avec 30 000 € de revenu imposable
Pour illustrer la mécanique, prenons un contribuable célibataire, sans enfant, avec un revenu imposable de 30 000 € en 2025, taxé selon le barème 2026 et une part de quotient familial.
Répartition dans les tranches :
- 0 % jusqu’à 11 600 € : impôt = 0 € ;
- 11 % de 11 601 € à 29 579 € : impôt = environ 1 977,69 € ;
- 30 % de 29 580 € à 30 000 € : soit 420 € taxés à 30 %, impôt = 126 € environ.
Montant total d’impôt : environ 2 103,99 €. Taux moyen d’imposition : autour de 7,01 % (2 103,99 € / 30 000 €). TMI : 30 %, car le revenu atteint la troisième tranche.
Dans cet exemple, seul un faible segment de revenu est taxé à 30 %, mais dès qu’un revenu supplémentaire se présente (prime, intéressement, loyers), il se retrouve immédiatement dans cette tranche marginale à 30 %.
Différence entre taux marginal d’imposition et taux moyen
Le TMI et le taux moyen d’imposition répondent à deux logiques différentes. Les confondre entraîne des erreurs d’analyse et des décisions financières mal ajustées.
Le taux moyen d’imposition correspond au rapport entre le montant total de l’impôt sur le revenu et le revenu imposable du foyer. Il mesure le poids global de la fiscalité sur les ressources, tous paliers confondus.
Le taux marginal d’imposition, lui, se concentre sur la dernière tranche atteinte. Il traduit la taxation des revenus supplémentaires. Dans la pratique, le TMI est souvent plus élevé que le taux moyen, parfois dans des proportions marquées.
| Indicateur | Définition | Utilisation principale |
|---|---|---|
| Taux moyen d’imposition | Impôt total / revenu imposable | Mesurer la charge fiscale globale du foyer |
| Taux marginal d’imposition | Taux de la tranche la plus élevée atteinte | Évaluer la fiscalité d’un euro supplémentaire de revenu |
Un contribuable avec 30 000 € de revenu imposable, imposé à 2 103,99 €, supporte un taux moyen autour de 7 %, mais un TMI de 30 %. Un nouveau revenu de 1 000 € sera taxé, en l’absence d’autres paramètres, à 30 % (hors prélèvements sociaux éventuels sur certains revenus du capital).
« Le taux moyen décrit la pression fiscale globale, tandis que le taux marginal d’imposition indique comment le fisc taxe le prochain euro gagné. »
À quoi sert le taux marginal d’imposition dans la vie financière quotidienne ?
Le TMI sert de repère pour évaluer l’impact fiscal d’une décision de gestion de patrimoine, de rémunération ou d’investissement. Ce taux intervient dans plusieurs dimensions : arbitrage entre types de revenus, choix d’enveloppe d’épargne, opportunités de défiscalisation.
Impact sur une augmentation de salaire ou une prime
Lorsque l’employeur propose une prime ponctuelle ou une augmentation de salaire, le TMI indique immédiatement la part prélevée sous forme d’impôt. Si votre TMI se situe à 30 %, chaque euro brut supplémentaire de revenu imposable supporte 30 centimes d’impôt sur le revenu, avant charges sociales.
Cette logique aide à comparer, par exemple, une prime imposable et un avantage en nature (mutuelle améliorée, véhicule de fonction, abondement sur un plan d’épargne). Le profil fiscal du foyer, et donc son TMI, influence l’intérêt de chaque forme de rémunération.
Arbitrage entre revenus du travail et revenus du capital
Le TMI joue un rôle déterminant dans le choix d’imposer certains revenus du capital au barème ou au prélèvement forfaitaire unique (PFU). Pour les intérêts et dividendes, l’option entre PFU à 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux) et imposition au barème dépend largement du niveau de TMI.
Un contribuable avec un TMI de 11 % ou 30 % n’aboutit pas au même résultat qu’un foyer situé en tranche à 41 % ou 45 %. Le TMI influence aussi la pertinence des enveloppes d’épargne fiscale (PEL ancien, assurance vie, PEA) ou de placements défiscalisants (FCPI, Loi Girardin, etc.).
Décisions d’investissement locatif et défiscalisation
Les dispositifs de défiscalisation, comme certains investissements dans des fonds FCPI ou des montages type Loi Girardin, reposent sur le principe de réduction d’impôt en pourcentage des sommes investies. Par exemple :
- FCPI : réduction d’impôt de 18 % du montant investi ;
- Loi Girardin : réduction proche de 110 % du montant, sous conditions strictes.
Plus le TMI est élevé, plus la réduction d’impôt procure un gain fiscal sensible. Un foyer imposé à 41 % ou 45 % tire un avantage relatif plus marqué d’une réduction d’impôt qu’un foyer situé en tranche à 11 %. Le TMI permet donc d’arbitrer entre investissement classique et investissement à visée fiscalement optimisée.
Rôle du quotient familial dans le calcul du TMI
Le quotient familial occupe une place centrale dans la détermination du TMI. Il ajuste le revenu imposable du foyer en fonction de sa composition, en répartissant ce revenu sur plusieurs parts.
Nombre de parts et réduction du revenu par part
Le mécanisme reste simple dans son principe :
- Un célibataire sans enfant : 1 part ;
- Un couple marié ou pacsé : 2 parts ;
- Chaque enfant à charge : généralement une demi‑part pour les deux premiers, puis une part à partir du troisième.
Plus le nombre de parts augmente, plus le revenu par part diminue, ce qui peut entraîner un TMI plus bas. Cela se traduit concrètement par un glissement dans les tranches inférieures du barème.
Plafonnement du quotient familial et effet sur le TMI
Le système bénéficie toutefois d’un plafonnement du quotient familial. L’avantage fiscal procuré par les demi‑parts supplémentaires reste limité. Ce plafonnement pèse particulièrement sur les couples avec deux enfants dont le revenu dépasse un certain seuil.
À partir d’environ 70 000 € de revenus pour un couple avec deux enfants, le plafonnement limite la baisse d’impôt théorique. Le TMI peut rester à un niveau relativement élevé, malgré le nombre de parts, car l’économie d’impôt liée aux enfants n’est plus pleinement proportionnelle au revenu.
« Le quotient familial réduit le revenu imposable par part, mais le plafonnement encadre l’avantage d’impôt. Pour certains foyers, le TMI ne baisse plus, même avec des enfants supplémentaires. »
Effet d’une hausse de revenu sur le TMI : mythe et réalité
Une inquiétude revient souvent : l’entrée dans une tranche supérieure ferait augmenter l’impôt sur l’ensemble du revenu. Cette croyance ne reflète pas le fonctionnement réel du barème progressif.
Seul le surplus franchissant la tranche subit le nouveau taux
Lorsque le revenu franchit une nouvelle tranche, seule la fraction excédentaire est taxée au taux supérieur. Les montants situés dans les tranches précédentes conservent leur taux d’origine. Le TMI augmente, mais l’impôt déjà calculé sur les tranches inférieures ne se modifie pas.
Exemple : un contribuable passe d’un revenu de 29 500 € par part à 30 000 € par part. Ce mouvement le fait entrer en tranche à 30 %. Pourtant, seuls les 420 € environ au‑delà de la limite de la tranche à 11 % supportent 30 % d’impôt. L’impôt sur le reste du revenu demeure calculé à 0 % ou 11 % selon la tranche correspondante.
Augmentation de revenu salarial ou issus des investissements
Une hausse de salaire, une prime exceptionnelle, un nouveau revenu foncier ou des revenus d’investissements financiers entraînent souvent un effet de seuil. Chaque euro supplémentaire au‑delà de la limite de tranche se retrouve taxé au TMI du palier supérieur.
Ce mécanisme incite à analyser le TMI avant de :
- Renégocier une rémunération variable vs fixe ;
- Arbitrer entre versement immédiat d’une prime et abondement sur un plan d’épargne entreprise ou un plan d’épargne retraite ;
- Choisir entre distribution de dividendes ou rémunération en salaire dans un cadre de société.
Taux marginal d’imposition et stratégies d’optimisation fiscale
Le TMI ne se limite pas à un indicateur théorique. Il sert de base à de nombreuses stratégies d’optimisation fiscale, dans le respect de la réglementation fiscale française.
Réduire l’assiette imposable pour maîtriser le TMI
Certaines actions agissent sur le revenu imposable lui‑même :
- Versements sur un plan d’épargne retraite (PER), déductibles du revenu imposable dans certaines limites ;
- Déduction de pensions alimentaires versées sous conditions ;
- Choix de régimes réels pour les revenus fonciers ou BIC permettant la déduction de charges.
Une réduction d’assiette peut maintenir le foyer en dessous d’un seuil de tranche et éviter un basculement de TMI. Dans certains cas, ce mouvement libère une capacité de revenu supplémentaire sans hausse du TMI.
Utiliser les réductions et crédits d’impôt à bon escient
D’autres dispositifs n’agissent pas sur l’assiette, mais sur le montant d’impôt : réductions et crédits d’impôt (emplois à domicile, dons, investissements dans certains secteurs, etc.). Ils n’influencent pas directement le TMI mais améliorent le taux moyen d’imposition et le niveau d’impôt réellement payé.
Lorsque le TMI est élevé, une réduction d’impôt, par exemple via un investissement FCPI ou un dispositif Girardin, offre un gain net intéressant. La combinaison d’un TMI fort et d’un avantage fiscal significatif renforce l’attrait de ces solutions, sous réserve d’une bonne maîtrise des risques.
Adapter son profil de revenus
Enfin, le TMI oriente certains arbitrages de structure de revenus :
- Répartir une augmentation entre salaire et abondement sur un PER ou un PEE ;
- Étaler une plus‑value sur plusieurs années lorsque la réglementation l’autorise ;
- Privilégier certains versements dans des enveloppes à fiscalité allégée (assurance vie, PEA, etc.).
Le taux marginal fournit ainsi un indicateur de coût fiscal marginal pour toute décision qui modifie la structure ou le montant des revenus. En le surveillant, un foyer affine progressivement sa stratégie patrimoniale, sans perdre la maîtrise de sa charge d’impôt.
Lien entre taux marginal d’imposition et IFI (impôt sur la fortune immobilière)
Au‑delà de l’impôt sur le revenu, certains foyers sont soumis à l’impôt sur la fortune immobilière (IFI). Même si le TMI IR et le barème de l’IFI sont distincts, leur combinaison influence la pression fiscale globale.
Barème IFI 2026 et seuils de déclenchement
L’IFI concerne les patrimoines immobiliers nets supérieurs à 1 300 000 €. Le barème 2026 se décompose ainsi :
| Fraction de la valeur nette taxable | Taux IFI |
|---|---|
| Jusqu’à 800 000 € | 0 % |
| De 800 001 € à 1 300 000 € | 0,50 % |
| De 1 300 001 € à 2 570 000 € | 0,70 % |
| De 2 570 001 € à 5 000 000 € | 1 % |
| De 5 000 001 € à 10 000 000 € | 1,25 % |
| Au‑delà de 10 000 000 € | 1,50 % |
Ce barème fonctionne lui aussi par tranches successives. Le principe marginal se retrouve : chaque strate de patrimoine immobilier se voit appliquer un taux spécifique, le dernier palier atteint indiquant un taux marginal IFI distinct du TMI de l’impôt sur le revenu.
Combinaison TMI IR et IFI dans la stratégie patrimoniale
Pour un foyer concerné par l’IFI, la question n’est plus uniquement de connaître son TMI IR. La charge globale combine :
- L’impôt sur le revenu calculé selon le barème progressif ;
- L’IFI, calculé sur la valeur nette du patrimoine immobilier ;
- Les prélèvements sociaux sur certains revenus du capital.
L’arbitrage entre immobilier locatif, placements financiers, assurance vie, PEA ou produits de défiscalisation prend une dimension supplémentaire. Le TMI IR aide à juger de l’intérêt d’un revenu supplémentaire, tandis que le barème de l’IFI rappelle l’impact d’une concentration excessive en patrimoine immobilier.









