
Un virement permanent peut vite devenir encombrant lorsqu’un abonnement s’arrête, qu’un prêt est remboursé ou qu’un budget change. Supprimer ce virement récurrent évite les prélèvements indésirables, protège votre trésorerie et limite les risques de découvert.
La procédure paraît simple, mais chaque banque impose ses règles, ses délais et parfois des frais. En connaissant précisément les étapes, les pièges à éviter et les bonnes pratiques, vous gardez la main sur vos paiements réguliers sans mauvaise surprise.
| Élément clé | Synthèse |
| Objectif | Mettre fin à un virement automatique devenus inutile ou erroné. |
| Méthodes possibles | Via l’application bancaire, l’espace web, ou en agence selon la banque. |
| Étapes générales | Accéder aux virements programmés, sélectionner le virement permanent concerné, puis confirmer sa suppression. |
| Délai de prise en compte | Arrêt généralement immédiat ou à la prochaine date d’exécution. |
| Conseil utile | Vérifier qu’aucune autre opération liée n’est encore active pour éviter les surprises 💡. |
Supprimer un virement permanent : définition, enjeux et bonnes raisons d’agir
Un virement permanent correspond à un ordre de transfert automatique et régulier d’argent entre deux comptes. Il s’agit d’un ordre de paiement programmé qui se répète à une fréquence définie : mensuelle, hebdomadaire, trimestrielle, annuelle, voire à une date fixe chaque mois.
Ce mécanisme sert souvent à payer un loyer, un crédit, une pension, un abonnement ou à alimenter un livret d’épargne. Tant que l’ordre reste actif, la banque exécute les virements aux dates prévues, sans validation supplémentaire de votre part.
Supprimer un virement permanent revient à annuler définitivement cet ordre. Le flux d’argent cesse et aucune nouvelle opération ne se déclenche, sauf si vous créez un autre virement. Cette action permet de reprendre la maîtrise de vos paiements, d’adapter vos sorties d’argent à une nouvelle situation personnelle ou professionnelle, et d’éviter des transferts devenus injustifiés.
Situations fréquentes où supprimer un virement permanent devient nécessaire
Plusieurs contextes justifient l’arrêt complet d’un virement récurrent. Ne pas y toucher expose à des prélèvements injustifiés, voire à des litiges avec le bénéficiaire.
- Fin de bail ou changement de logement : le virement vers l’ancien propriétaire continue sans annulation explicite.
- Remboursement total d’un prêt entre particuliers ou familial : l’argent continue de sortir alors que la dette n’existe plus.
- Résiliation d’un abonnement (salle de sport, club, plateforme de services) payé par virement programmé.
- Changement de banque principale : l’ancien compte ne doit plus supporter de virements permanents pour éviter les découverts.
- Réorganisation budgétaire : volonté de centraliser les paiements sur un autre compte ou d’espacer certains transferts.
« Un virement permanent ne s’arrête jamais de lui‑même. Tant que le client ne supprime pas l’ordre, la banque l’exécute conformément aux instructions enregistrées. »
Une simple modification de montant ne suffit pas toujours. Dans certains cas, la banque impose la suppression puis la création d’un nouvel ordre, comme on le verra plus loin.
Préparer la suppression d’un virement permanent : informations indispensables
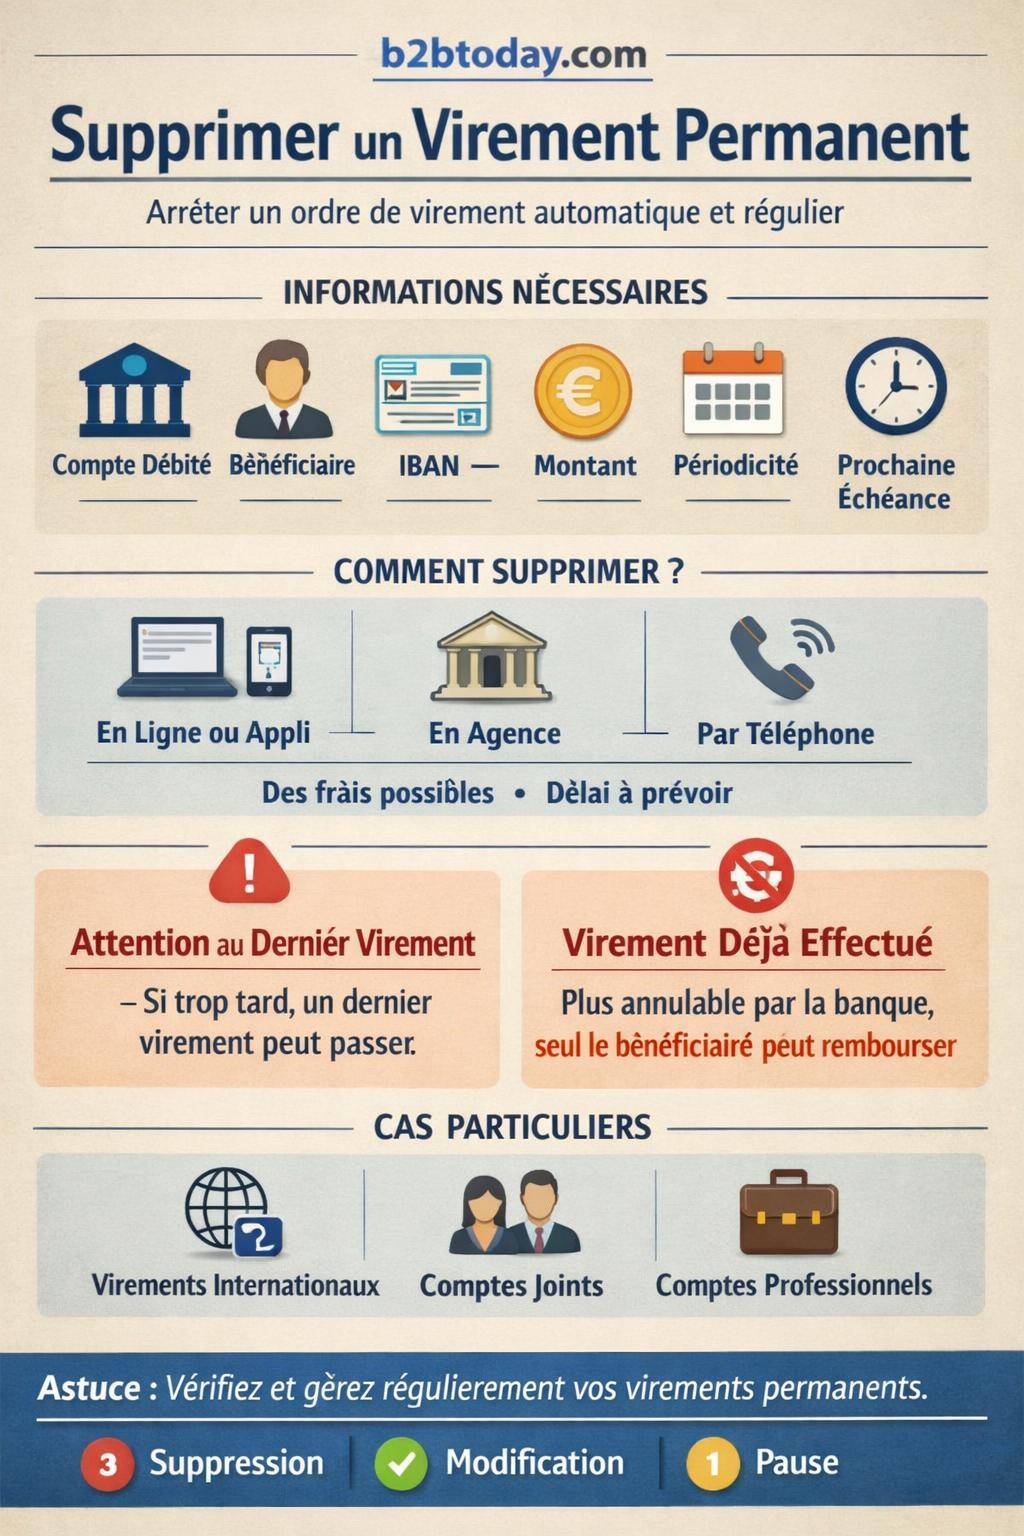
Avant de demander la suppression, réunir les informations utiles simplifie la démarche, surtout si vous agissez par téléphone ou en agence. Les établissements exigent généralement un minimum de données pour identifier l’ordre exact à annuler.
Les éléments clés à garder sous la main sont les suivants :
- Numéro du compte à débiter : compte courant ou compte professionnel d’où part le virement.
- Coordonnées complètes du bénéficiaire : nom, raison sociale ou intitulé du tiers destinataire.
- Numéro de compte ou IBAN du bénéficiaire : information indispensable pour éviter toute confusion.
- Montant exact du virement permanent : somme programmée à chaque échéance.
- Périodicité : tous les mois, tous les trimestres, chaque semaine, ou autre fréquence.
- Date de la prochaine échéance : utile pour gérer le délai d’arrêt effectif.
La réunion de ces données accélère l’identification de l’ordre sur votre relevé ou dans votre espace client. Certains conseillers demandent également une référence interne de virement, visible dans le détail de l’opération en ligne ou sur un extrait de compte.
Procédure simple pour supprimer un virement permanent en ligne
La plupart des banques permettent aujourd’hui de gérer ses virements permanents sans se déplacer. L’espace client en ligne ou l’application mobile offre un menu dédié aux virements, avec la liste des ordres actifs.
Étapes générales sur un espace client web
Les intitulés varient légèrement d’une banque à l’autre, mais la logique reste identique. Voici une méthode structurée applicable à la majorité des interfaces.
- Connectez‑vous à votre espace bancaire sécurisé avec vos identifiants habituels.
- Accédez au menu « Virements », puis à la rubrique « Virements permanents » ou « Virements programmés ».
- Affichez la liste des virements permanents actifs, classés souvent par compte débité ou par bénéficiaire.
- Sélectionnez le virement concerné pour ouvrir sa fiche détaillée.
- Cliquez sur l’option « Supprimer », « Annuler » ou « Résilier » le virement permanent.
- Validez l’opération avec le dispositif de sécurité exigé : code SMS, notification mobile, boîtier de sécurité, etc.
- Vérifiez que l’ordre apparaît bien comme « annulé » ou « inactif » dans la liste des virements programmés.
Une fois validée, l’annulation prend effet selon la date de votre demande et le calendrier d’exécution des virements. Si la demande intervient très proche de la date d’échéance, le virement suivant peut quand même partir, selon les règles de la banque.
Suppression via application mobile
Sur smartphone, la démarche reprend les mêmes principes, avec une ergonomie adaptée au tactile. L’accès se fait souvent plus rapidement, mais les options restent comparables à la version web.
- Ouvrez l’application et identifiez‑vous.
- Rendez‑vous dans la section « Virements » ou « Paiements ».
- Choisissez « Virements permanents » ou « Virements planifiés ».
- Sélectionnez l’ordre à supprimer.
- Utilisez la fonction « Supprimer » ou l’icône de corbeille.
- Confirmez avec la validation forte (code reçu, biométrie ou mot de passe).
Certains établissements signalent immédiatement la mention « Virement annulé ». D’autres mettent à jour la liste après quelques minutes, voire à la fin de la journée bancaire. D’où l’intérêt de vérifier un peu plus tard l’état réel de l’ordre.
Annuler un virement permanent en agence ou par téléphone
Tous les clients n’ont pas accès ou ne souhaitent pas utiliser les outils en ligne. La suppression d’un virement permanent reste possible via des canaux plus classiques : agence bancaire ou service client téléphonique.
Suppression en agence bancaire
Un rendez‑vous en agence permet de gérer la suppression avec un conseiller, utile en cas de situation complexe (compte joint, compte professionnel, virement vers l’étranger, litige, etc.).
- Présentez‑vous avec une pièce d’identité en cours de validité.
- Apportez un relevé de compte ou un justificatif mentionnant le virement permanent à supprimer.
- Indiquez précisément le compte débité, le bénéficiaire, le montant et la périodicité.
- Le conseiller localise l’ordre dans le système et enregistre la demande de suppression.
- Vous signez parfois un formulaire papier ou électronique confirmant votre instruction.
Certains guichets appliquent des frais d’intervention pour ce type de gestion manuelle, selon la grille tarifaire de la banque. La tendance reste néanmoins à la gratuité ou au coût réduit, surtout pour les banques en ligne.
« Les banques fixent librement les frais d’annulation d’un virement permanent. Certaines facturent un traitement en agence ou par téléphone, tandis que d’autres intègrent ce service sans facturation spécifique. »
Suppression par téléphone auprès du service client
De nombreux établissements acceptent la suppression sur simple appel, sous réserve d’une authentification rigoureuse. Le conseiller demande plusieurs informations pour s’assurer qu’il parle bien au titulaire du compte.
- Appelez le numéro de service client indiqué sur votre carte ou sur le site de la banque.
- Préparez votre identifiant client et vos informations personnelles pour l’authentification.
- Formulez clairement la demande : « Je souhaite annuler tel virement permanent sur tel compte ».
- Fournissez les informations précises sur le virement : montant, bénéficiaire, périodicité.
- Notez la date, l’heure de l’appel et, si possible, le nom de l’agent ou un numéro de dossier.
Des frais d’intervention peuvent être appliqués même par téléphone, en particulier pour les virements non SEPA ou hors zone euro. Un rapide coup d’œil aux conditions tarifaires de votre banque avant l’appel évite les mauvaises surprises.
Banques n’autorisant pas la modification directe : quand supprimer puis recréer le virement
Certaines banques, comme La Banque Postale, ne permettent pas toujours la modification directe d’un virement permanent pour des raisons de sécurité et de traçabilité. Dans ce cas, le système impose une étape intermédiaire : suppression de l’ordre existant, puis création d’un nouvel ordre avec les paramètres mis à jour.
Cette contrainte vise à garantir la clarté des instructions et à limiter les risques d’erreur sur les montants ou les coordonnées du bénéficiaire. Le client dispose ainsi d’un historique plus lisible : un virement clos, un autre ouvert, avec des caractéristiques distinctes.
Procédure dans ce cas de figure
La démarche se déroule en deux temps :
- Étape 1 : suppression
Annulez le virement permanent existant via l’application, l’espace en ligne ou en agence, en suivant les étapes détaillées plus haut. - Étape 2 : création d’un nouveau virement
Créez ensuite un nouvel ordre avec les nouvelles informations (montant corrigé, autre périodicité, changement de compte débité ou de bénéficiaire). Pour structurer cette étape, un article dédié comme comment mettre en place un virement permanent apporte un complément utile.
Cette double opération demande un peu plus de vigilance sur les dates. Le nouvel ordre doit démarrer suffisamment tôt pour éviter une interruption de paiement involontaire, notamment pour un loyer ou un crédit.
Délais d’annulation, ultime exécution et gestion des virements déjà partis
Supprimer un virement permanent ne signifie pas toujours un arrêt immédiat. La date d’exécution et le fonctionnement du traitement bancaire influencent le dernier virement envoyé.
Quand la banque arrête‑t‑elle réellement le virement ?
Chaque établissement fixe ses propres règles de délai. En général, lorsque la demande intervient avant l’heure limite de traitement (cut‑off) du jour ouvré, l’annulation prend effet pour la prochaine échéance à venir. Si la demande arrive trop tard, le virement suivant peut être exécuté malgré tout.
Deux cas se présentent fréquemment :
- Suppression plusieurs jours avant la date prévue : le virement ne part plus, l’ordre est clôturé à temps.
- Suppression très proche de la date prévue : le traitement de la banque est déjà lancé, le virement se réalise encore une fois avant l’arrêt définitif.
Un simple coup de fil ou un message via la messagerie sécurisée permet d’obtenir une confirmation écrite de la date de prise en compte, utile en cas de désaccord avec le bénéficiaire.
Virement déjà exécuté : quelles marges de manœuvre ?
Une fois le virement permanent exécuté, la banque ne rappelle généralement pas les fonds de sa propre initiative. Le montant est crédité sur le compte du bénéficiaire et relève de sa libre disposition.
En cas d’erreur (par exemple, vous auriez dû arrêter le virement plus tôt), la solution passe souvent par une négociation directe avec le bénéficiaire :
- Contact pour expliquer la situation et demander un remboursement.
- Éventuelle mise en place d’un virement en sens inverse pour récupérer la somme.
- Accord écrit ou mail de confirmation pour sécuriser la démarche.
Si le différend porte sur une résiliation de contrat (abonnement, bail, prestation de service), le cadre juridique du contrat ou du texte applicable joue un rôle central. En cas de litige persistant, un conseil juridique peut être utile pour défendre votre position.
« Une banque exécute un virement permanent conformément aux instructions données par le client. Sauf cas de fraude ou d’erreur manifeste de la banque, le client reste responsable des ordres maintenus trop longtemps. »
Frais éventuels liés à la suppression d’un virement permanent
Les frais associés à la suppression d’un virement permanent dépendent de la politique tarifaire de chaque établissement. Les pratiques observées sur le marché montrent des situations variées.
Panorama des frais possibles
Plusieurs éléments ressortent des grilles tarifaires courantes :
- Frais variables selon la banque : chaque établissement définit librement ses coûts d’annulation.
- Absence de frais pour certaines banques en ligne, qui incluent ce service dans la gestion standard du compte.
- Frais possibles pour les virements non SEPA ou hors zone euro, en raison du traitement plus complexe.
- Frais d’intervention facturés lorsqu’un conseiller réalise la suppression en agence ou par téléphone.
Pour y voir plus clair, le tableau suivant synthétise les grandes tendances observées :
| Type de banque | Canal de suppression | Tendance des frais | Remarques |
|---|---|---|---|
| Banque traditionnelle | En ligne (web/app) | Souvent gratuit | Service encouragé pour limiter les passages en agence. |
| Banque traditionnelle | Agence ou téléphone | Frais possibles | Frais d’intervention ou de traitement manuel selon la grille tarifaire. |
| Banque en ligne | En ligne uniquement | Généralement sans frais | Gestion autonome par le client, support surtout à distance. |
| Tous types | Virement non SEPA / hors zone euro | Frais fréquents | Traitement international, coûts plus élevés et conditions spécifiques. |
Un rapide examen des conditions tarifaires accessibles sur le site de votre banque ou dans votre espace client donne la réponse la plus fiable. En cas de doute, une question écrite via la messagerie sécurisée laisse une trace utile.
Supprimer, modifier ou mettre en pause un virement permanent : bien choisir la bonne action
Annuler un virement permanent n’est pas toujours la seule solution adaptée. Selon votre objectif, une modification de l’ordre existant ou une simple suspension peut répondre plus précisément à la situation.
Différences entre suppression et modification
Pour clarifier, voici un comparatif synthétique entre les principales options de gestion d’un virement permanent :
| Action | Effet sur le virement | Quand l’utiliser ? | Points de vigilance |
|---|---|---|---|
| Suppression / annulation | Arrêt définitif du virement, plus aucune échéance. | Fin de loyer, remboursement terminé, fin de relation contractuelle. | Prévenir le bénéficiaire si le paiement correspond à une obligation contractuelle. |
| Modification | Changement de montant, de périodicité ou de date tout en gardant le même ordre. | Ajustement du loyer, révision de contribution, adaptation de budget. | Dans certaines banques, obligation de supprimer puis recréer (pas de modification directe). |
| Mise en pause (si proposée) | Suspension temporaire des échéances, avec possibilité de reprise. | Situation provisoire : difficulté de trésorerie, pause d’un service. | Fonctionnalité non disponible dans toutes les banques, à vérifier au cas par cas. |
Lorsque vous hésitez, un article détaillé consacré à la modification d’un virement permanent donne un éclairage complémentaire. En combinant ces options, vous adaptez finement vos flux financiers à votre réalité du moment.
Conséquences sur votre relation avec le bénéficiaire
Modifier ou supprimer un virement permanent ne doit pas ignorer la dimension contractuelle. Pour un loyer, un crédit ou une prestation de services, la cessation de paiement sans concertation peut générer des tensions.
- Pour un bail : informer le propriétaire ou l’agence de la date d’arrêt du virement et de la fin du contrat.
- Pour un prêt entre particuliers : formaliser la fin du remboursement par un écrit signé (quittance, reconnaissance de solde).
- Pour un abonnement : respecter les modalités de résiliation prévues au contrat avant d’interrompre le virement.
La transparence avec le bénéficiaire limite les malentendus et donne des repères clairs à chacun sur la date du dernier paiement reçu.
Cas particuliers : virements internationaux, comptes joints, professionnels
Certaines configurations exigent une attention particulière lors de la suppression d’un virement permanent. Les enjeux peuvent être plus élevés, les règles plus complexes ou les responsabilités partagées.
Virements permanents internationaux ou hors zone euro
Un virement permanent vers un pays hors zone euro ou hors espace SEPA suit des règles différentes :
- Délais de traitement plus longs.
- Frais souvent plus élevés pour chaque opération.
- Conditions spécifiques de change et de taux de commission.
La suppression peut s’effectuer en ligne, mais certains établissements exigent une validation renforcée, voire un passage en agence. Les frais d’annulation ou d’intervention restent plus fréquents que pour un virement en euros dans la zone SEPA.
Comptes joints et visibilité des co‑titulaires
Sur un compte joint, chaque co‑titulaire peut généralement annuler un virement permanent mis en place sur ce compte, dans la limite des conditions de fonctionnement (compte « ou » ou compte « et »). L’autre titulaire doit alors être informé, car la suppression modifie l’équilibre financier du compte partagé.
Une bonne pratique consiste à :
- prévenir systématiquement l’autre titulaire avant la suppression ;
- mettre par écrit la décision prise (mail, message commun) ;
- réajuster la répartition des charges si nécessaire.
Cette transparence protège chacun en cas de contestation ultérieure ou de mauvaise compréhension des engagements financiers de chacun.
Comptes professionnels et obligations contractuelles
Sur un compte professionnel, un virement permanent peut servir à payer un fournisseur, un loyer commercial, un crédit professionnel ou des charges récurrentes. La suppression entraîne alors des conséquences directes sur la trésorerie et la relation commerciale.
Avant d’annuler, il reste utile de :
- relire les engagements contractuels (durée du bail, échéancier de crédit, conditions de résiliation fournisseur) ;
- prévoir un mode de paiement alternatif (virement ponctuel, prélèvement, autre compte bancaire) si la relation se poursuit ;
- formaliser les accords avec les partenaires par des écrits clairs.
Relier la suppression d’un virement permanent à une gestion globale de ses virements
Supprimer un virement permanent ne s’analyse pas isolément. Cette action s’intègre dans une stratégie plus large de gestion de vos virements bancaires : permanents, ponctuels, instantanés, internes ou externes. Une vision globale soutient la maîtrise de vos flux financiers.
Un panorama des différents types de virements bancaires permet de choisir l’outil adapté à chaque besoin :
- virement permanent pour les paiements réguliers et prévisibles ;
- virement ponctuel pour un règlement exceptionnel ou unique ;
- virement instantané pour un transfert urgent ou un remboursement rapide ;
- virement interne pour des mouvements entre vos propres comptes.
Au moment de supprimer un virement récurrent, la question se pose souvent : faut‑il le remplacer par un autre moyen de paiement, ou le besoin de paiement a‑t‑il totalement disparu ? En prenant ce recul, vous ajustez vos flux d’argent à votre vie actuelle, sans disperser vos moyens de paiement.
« Un virement permanent reste un outil utile tant qu’il correspond à une réalité de paiement. Dès que cette réalité change, le client a intérêt à adapter ou à supprimer l’ordre pour conserver une gestion saine de son compte. »









