
Le SMIC horaire 2026 vient d’être revalorisé et modifie concrètement le coût du travail, la paie mensuelle et le budget des employeurs comme des salariés. Entre taux brut, net, cas particuliers des mineurs, apprentis ou temps partiel, les règles de calcul exigent une vraie maîtrise pour éviter les erreurs.
En partant du montant exact de 12,02 € brut de l’heure, l’enjeu consiste à comprendre comment l’appliquer sur un bulletin de salaire, dans un planning ou dans un contrat de travail. Les écarts entre brut et net, les exclusions du calcul légal et les obligations de l’employeur créent souvent des zones d’ombre…
| Élément à vérifier | Impact sur l’application du SMIC | Exemple concret |
|---|---|---|
| Durée de travail réelle | Détermine le salaire minimum dû selon les heures effectuées | Un salarié à 25h/semaine n’a pas le même minimum qu’un salarié à 35h |
| Heures majorées | Certaines primes et majorations ne sont pas intégrées dans le calcul du SMIC | Heures de nuit, dimanche ou jours fériés |
| Avantages en nature | Peuvent être comptabilisés dans la rémunération mais sous conditions strictes | Repas fournis valorisés financièrement |
| Primes obligatoires exclues du SMIC | Ne peuvent pas être utilisées pour atteindre le montant minimum | Prime d’ancienneté ou de performance |
| Jeunes & contrats spécifiques | Certains statuts peuvent être rémunérés en dessous du SMIC sous conditions | Contrat d’apprentissage ou professionnel |
SMIC horaire 2026 : montant brut, net et repères chiffrés
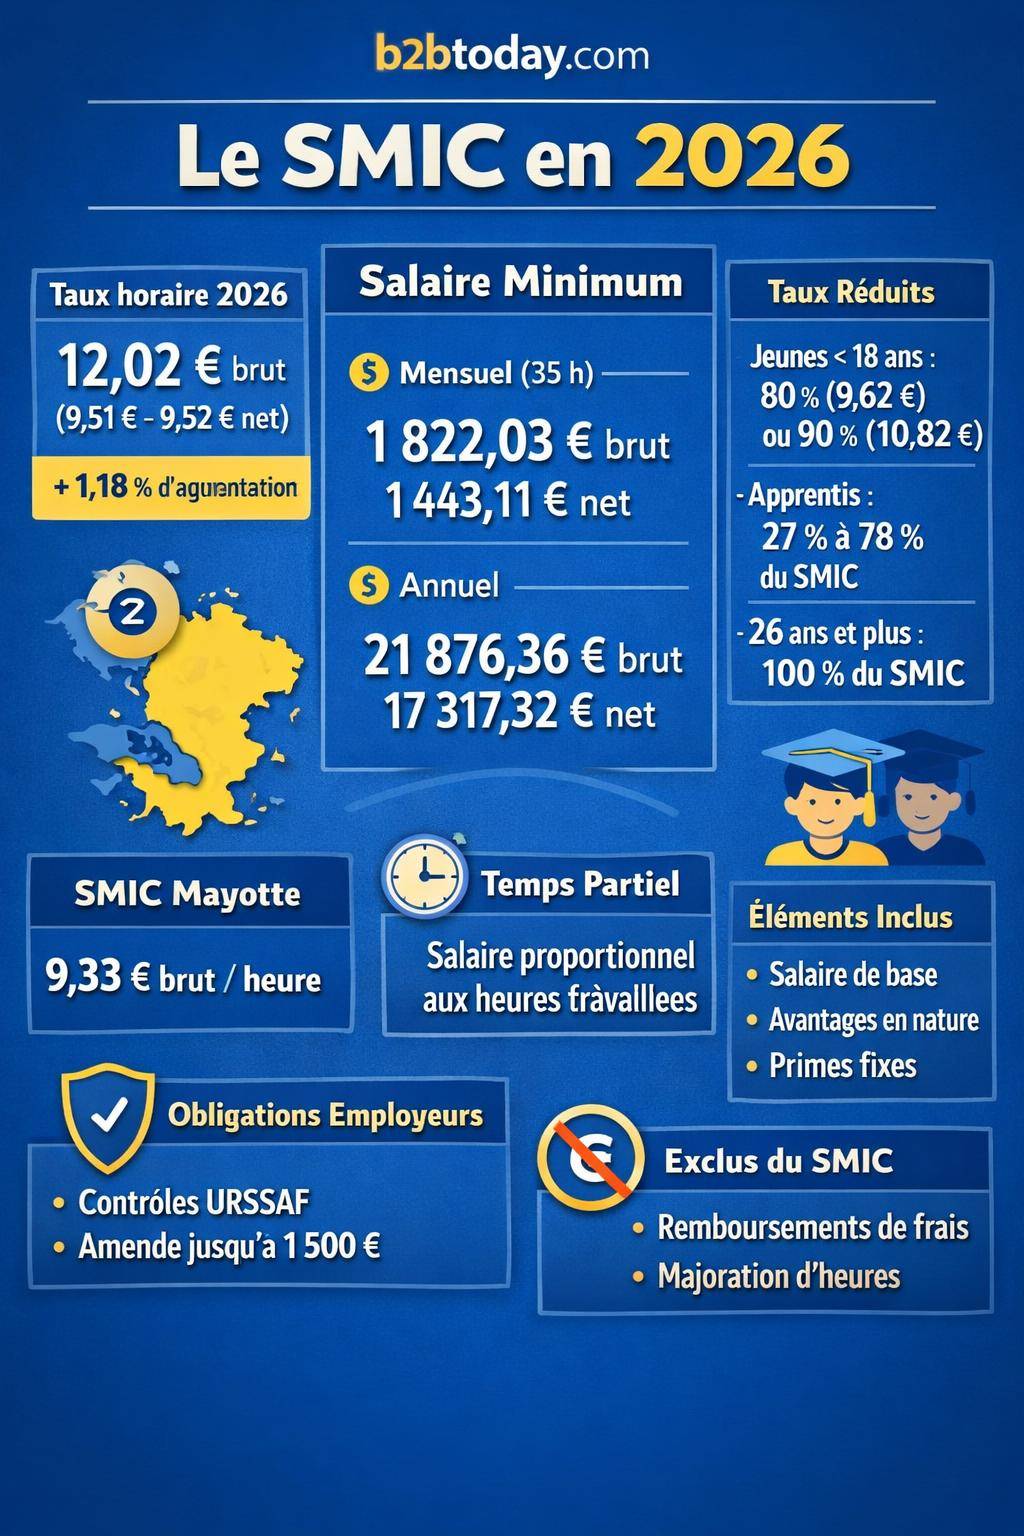
En 2026, le SMIC horaire brut s’établit à 12,02 €. Ce nouveau montant sert de base à tous les calculs : salaire mensuel, temps partiel, contrats d’apprentissage, heures complémentaires ou négociation de rémunération. Il remplace l’ancien taux de 11,88 € brut de l’heure.
En pratique, le SMIC horaire net 2026 se situe autour de 9,51 € à 9,52 €, en tenant compte d’un taux moyen de cotisations salariales proche de 22 %. Ce taux net varie légèrement selon la mutuelle, les cotisations supplémentaires ou la situation individuelle du salarié.
Évolution du SMIC horaire 2026 : hausse légale et mécanisme
La hausse 2026 correspond à une progression de 0,14 € brut par heure. En pourcentage, la revalorisation atteint 1,18 % par rapport au SMIC 2025. Ce mouvement suit la mécanique légale de revalorisation automatique.
Les pouvoirs publics ajustent le SMIC en fonction de deux critères combinés :
- Inflation mesurée pour les ménages les plus modestes.
- Moitié du gain de pouvoir d’achat du salaire horaire de base ouvrier/employé (SHBOE).
Ce mécanisme vise à limiter l’érosion du pouvoir d’achat des salariés rémunérés au minimum légal, tout en conservant une cohérence avec l’évolution générale des salaires.
« Le salaire minimum interprofessionnel de croissance est le salaire horaire en dessous duquel aucun salarié ne peut être payé. Il est revalorisé pour tenir compte de l’évolution des prix à la consommation et des salaires les plus bas. »
Brut, net, cotisations : comment passer de 12,02 € brut à environ 9,52 € net
Pour un salarié au SMIC, l’employeur applique sur le taux horaire brut l’ensemble des cotisations salariales obligatoires : maladie, retraite de base et complémentaire, chômage, CSG/CRDS, contribution à la formation, etc. Le taux moyen de déduction tourne autour de 22 % pour le SMIC, hors cas particuliers.
La logique est simple :
- Salaire horaire brut : 12,02 €.
- Cotisations salariales moyennes : environ 2,50 €.
- Salaire horaire net : environ 9,51–9,52 €.
SMIC horaire 2026 et salaire mensuel : 35 h, temps plein et équivalents
Le SMIC horaire sert de base au calcul du SMIC mensuel. Pour un contrat à 35 heures hebdomadaires, la durée légale du travail, le salaire minimum se calcule ainsi :
Formule : SMIC horaire × (35 h × 52 semaines) / 12 mois.
En appliquant le taux de 12,02 € brut, on obtient un SMIC mensuel brut 35 h 2026 de 1 823,03 €. En net, cela représente environ 1 443,11 €, sous réserve des spécificités de chaque bulletin.
| Base de calcul | Montant brut 2026 | Montant net estimé 2026 | Évolution par rapport à 2025 |
|---|---|---|---|
| SMIC horaire | 12,02 € | 9,51–9,52 € | + 0,14 € / h (+ 1,18 %) |
| SMIC mensuel 35 h | 1 823,03 € | 1 443,11 € | + 21,23 € brut / mois |
| SMIC annuel (35 h) | 21 876,36 € | 17 317,32 € | Revalorisation alignée sur le taux horaire |
Pour aller plus loin sur les montants mensuels, une analyse dédiée du SMIC mensuel à 35 h permet de détailler les impacts sur le budget et la paie.
SMIC annuel 2026 : vision globale sur 12 mois
Sur une année complète à temps plein (35 h, 52 semaines), le SMIC 2026 représente :
- 21 876,36 € brut par an.
- Environ 17 317,32 € net par an.
Ce montant annuel correspond à 12 mois de salaire au même niveau, primes exclues. Il sert de repère pour les plafonds d’exonération fiscale de certains contrats, dont les apprentis.
SMIC journalier 2026 : base 7 heures de travail
Pour les contrats affichés en jours travaillés ou pour les remplacements courts, le repère journalier évite de multiplier les calculs :
- SMIC journalier brut (7 h) : 84,14 €.
- SMIC journalier net (7 h) : 66,58 € environ.
Ce format de calcul facilite l’estimation rapide du coût d’une journée de travail rémunérée au minimum légal.
Comment appliquer concrètement le SMIC horaire 2026
Le SMIC n’est pas seulement un taux. C’est une obligation légale pour tout employeur, dans le secteur privé comme dans une partie du secteur public sous droit privé. La mise en pratique se joue à plusieurs niveaux : paie, contrats, organisation du temps de travail, primes et avantages.
Qui est concerné par le SMIC horaire 2026 ?
Le SMIC 2026 s’applique à la plupart des salariés :
- Secteur privé (CDD, CDI, intérim, temps partiel, temps plein).
- Salariés du secteur public relevant du droit privé (contractuels, certains établissements publics industriels et commerciaux).
- Apprentis et salariés en contrat de professionnalisation (avec barème spécifique et pourcentage du SMIC).
- Salariés des DROM alignés sur le SMIC métropolitain : Guadeloupe, Guyane, Martinique, Réunion, Saint-Barthélemy, Saint-Martin, Saint-Pierre-et-Miquelon.
À côté de ce cadre général, plusieurs catégories bénéficient de règles particulières : mineurs, apprentis, travailleurs handicapés en ESAT, contrats pro selon l’âge et la durée du contrat.
Éléments comptabilisés ou non dans l’appréciation du SMIC
Pour vérifier le respect du SMIC, la loi impose d’inclure certains éléments de rémunération et d’en exclure d’autres. L’employeur ne peut pas « gonfler » artificiellement le salaire pour prétendre respecter le minimum légal.
| Éléments de rémunération | Pris en compte pour le SMIC | Exemples |
|---|---|---|
| Salaire de base | Oui | Taux horaire contractuel, fixe mensuel |
| Avantages en nature | Oui | Nourriture, logement, véhicule pour usage privé |
| Primes fixes permanentes | Oui | Prime de poste, prime de froid, prime de panier régulière |
| Primes de rendement intégrées | Oui (sous conditions) | Prime de productivité liée aux performances habituelles |
| Remboursements de frais | Non | Frais de transport, repas, hébergement en mission |
| Heures supplémentaires majorées | Non pour la base SMIC | Majoration 25 % ou 50 % |
| Travail du dimanche / jours fériés majorés | Non | Majorations spécifiques prévues par la convention collective |
Heures complémentaires et supplémentaires : articulation avec le SMIC
Les heures effectuées au-delà du contrat de travail doivent respecter un ordre précis :
- Le salarié perçoit au minimum le SMIC complet pour toutes les heures contractuelles.
- Les heures complémentaires (temps partiel) et heures supplémentaires (au-delà de 35 h) se paient avec une majoration de 25 % ou 50 % selon les seuils légaux et la convention collective.
- Les majorations de ces heures ne sont pas intégrées au calcul du respect du SMIC, qui reste centré sur le salaire de base.
L’employeur doit donc veiller à dissocier clairement dans le bulletin de paie :
- La rémunération des heures au taux du SMIC horaire (ou plus).
- Les lignes de majorations des heures complémentaires et supplémentaires.
SMIC régional : cas particulier de Mayotte en 2026
Mayotte dispose d’un SMIC spécifique, inférieur au taux métropolitain, avec une progression progressive dans le temps. En 2026, les montants sont les suivants :
- Taux horaire brut : 9,33 €.
- Montant mensuel brut (35 h) : 1 415,05 €.
Par rapport à l’ancien montant horaire de 8,98 €, la revalorisation atteint 3,9 %. Le principe d’un salaire minimum adapté tient compte de la situation économique et sociale locale.
SMIC horaire 2026 et temps partiel : calcul précis et exemples chiffrés
Le temps partiel ne modifie pas le taux horaire : un salarié à 20 heures par semaine rémunéré au minimum légal bénéficie du même SMIC horaire 12,02 € brut qu’un salarié à 35 heures. Seule la durée du travail change.
La loi encadre toutefois le temps partiel : en principe, la durée minimale est de 24 heures hebdomadaires, sauf dérogations (étudiants, particuliers employeurs, accords collectifs, contraintes personnelles). Le taux horaire reste identique à celui d’un temps plein.
Formule de calcul du SMIC pour un temps partiel
Pour obtenir le salaire brut mensuel d’un temps partiel, la formule suivante s’applique :
SMIC horaire × (heures hebdomadaires × 52) / 12.
Quelques exemples illustrent la logique :
- 20 heures / semaine au SMIC horaire : environ 1 041,73 € brut par mois.
- 30 heures / semaine : salaire brut calculable avec la formule, pour un net observé autour de 1 236,30 €.
- 17 h 30 / semaine : environ 911,48 € brut par mois.
| Durée hebdomadaire | Base de calcul | Salaire brut mensuel estimé | Commentaire |
|---|---|---|---|
| 17 h 30 | 12,02 € × (17,5 × 52) / 12 | ≈ 911,48 € | Temps partiel inférieur au seuil de 24 h (dérogation nécessaire) |
| 20 h | 12,02 € × (20 × 52) / 12 | ≈ 1 041,73 € | Contrat fréquemment utilisé dans la distribution et les services |
| 30 h | 12,02 € × (30 × 52) / 12 | ≈ 1 562,60 € (brut théorique) | Net observé proche de 1 236,30 € hors cas spécifiques |
SMIC horaire 2026 et jeunes : mineurs et apprentis
Les jeunes bénéficient d’un régime adapté, avec des pourcentages du SMIC qui dépendent de l’âge et de l’expérience. Ce mécanisme facilite l’accès au marché du travail tout en garantissant une rémunération encadrée.
SMIC pour les mineurs : 16–17 ans et 17–18 ans
Les salariés de moins de 18 ans peuvent percevoir un salaire inférieur au SMIC adulte, dans des limites strictement définies :
- Moins de 17 ans : au moins 80 % du SMIC, soit un taux horaire brut de 9,62 €.
- De 17 à 18 ans : au moins 90 % du SMIC, soit un taux horaire brut de 10,82 €.
- Après 6 mois d’expérience dans la même entreprise : passage à 100 % du SMIC, même pour un mineur.
Le suivi de l’ancienneté réelle est donc déterminant : l’employeur doit ajuster la rémunération à l’issue des 6 mois continus, sous peine de non-respect de la législation.
« À l’issue de six mois de pratique professionnelle dans la branche ou l’entreprise, la rémunération du salarié mineur ne peut être inférieure au SMIC applicable aux salariés majeurs. »
SMIC et apprentissage : grille 2026 par année et âge
Les apprentis suivent une grille de rémunération spécifique, exprimée en pourcentage du SMIC. Les taux exacts varient selon l’âge de l’apprenti et son année de contrat :
- 1re année : entre 27 % et 53 % du SMIC.
- 2e année : entre 39 % et 61 % du SMIC.
- 3e année : entre 55 % et 78 % du SMIC.
- 26 ans et plus : rémunération au moins égale à 100 % du SMIC.
À titre d’illustration, un apprenti de 3e année âgé de 21 à 25 ans atteint une rémunération brute mensuelle d’environ 1 421,96 €. Ce montant évolue si le SMIC est revalorisé en cours de contrat.
| Année d’apprentissage | Âge | Pourcentage du SMIC 2026 | Exemple sur base 1 823,03 € brut |
|---|---|---|---|
| 1re année | 16–17 ans | ≈ 27–43 % | 492 à 783 € brut environ |
| 2e année | 18–20 ans | ≈ 39–55 % | 711 à 1 003 € brut environ |
| 3e année | 21–25 ans | ≈ 61–78 % | Exemple chiffré : 1 421,96 € brut |
| 1re à 3e année | 26 ans et plus | 100 % du SMIC minimum | 1 823,03 € brut ou plus |
Charges, fiscalité et aides liées au SMIC des apprentis
Le recrutement d’un apprenti repose sur des règles sociales et fiscales spécifiques :
- Exonérations de charges sociales : la plupart des cotisations patronales et salariales sont allégées, hors CSG et CRDS.
- Régime fiscal : la rémunération de l’apprenti reste non imposable dans la limite du SMIC annuel, soit 21 876,36 € brut en 2026.
- Aides mobilité et logement : possibilité de financement pour le transport, l’hébergement ou la restauration, avec des aides pouvant atteindre 500 € sous conditions.
Contrôle du respect du SMIC horaire 2026 et sanctions
Le respect du SMIC constitue une obligation d’ordre public. Aucun accord, aucune clause contractuelle ni négociation individuelle ne peut justifier un salaire inférieur au minimum légal, hors cas de dérogations strictement prévues (mineurs, apprentis, ESAT).
Sanctions encourues par l’employeur
En cas de non-respect du SMIC horaire 2026, l’employeur s’expose à plusieurs types de conséquences :
- Rappel de salaire sur plusieurs années, avec versement des arriérés au salarié.
- Pénalités administratives et redressement par l’URSSAF.
- Amende pénale pouvant atteindre 1 500 € par infraction.
- Atteinte à l’image de l’entreprise et multiplication des contentieux individuels.
« Ne pas respecter le SMIC revient à remettre en cause le socle même du droit du travail. La plupart des litiges se règlent par un rappel de salaire, mais certains se terminent devant le conseil de prud’hommes. »
Comment vérifier sa rémunération par rapport au SMIC horaire
Un salarié peut contrôler facilement l’adéquation de son salaire avec le SMIC horaire 2026 :
- Relever le nombre d’heures de travail mensuelles sur le bulletin.
- Vérifier le taux horaire brut appliqué.
- Multiplier ce taux par le nombre d’heures pour obtenir le total brut.
- Comparer le résultat à 12,02 € × nombre d’heures (ou au pourcentage du SMIC applicable en cas de mineur ou apprenti).
En cas d’écart, un échange avec le service paie ou l’employeur permet souvent de corriger rapidement l’erreur. À défaut, un accompagnement par un représentant du personnel, un syndicat ou un juriste du travail clarifie les démarches à engager.
SMIC horaire 2026 et impôt sur le revenu : quel impact ?
Beaucoup de salariés rémunérés au SMIC se demandent si leur salaire est imposable. La réponse dépend de la situation familiale, des autres revenus du foyer et des dispositifs fiscaux, mais plusieurs repères se dégagent.
Salariés au SMIC : taux de prélèvement à la source
En pratique, une part importante des salariés payés au SMIC ou légèrement au-dessus bénéficie d’un taux de prélèvement à la source à 0 %. L’administration fiscale tient compte :
- Du revenu fiscal de référence du foyer.
- Du nombre de parts de quotient familial.
- Des éventuels crédits et réductions d’impôt.
Un salarié en solo gagnant le SMIC mensuel net autour de 1 443 € se situe souvent sous le seuil d’imposition après application des abattements, surtout s’il ne perçoit pas d’autres revenus significatifs.
Spécificités pour les apprentis et les jeunes au SMIC
Les apprentis bénéficient d’une exonération d’impôt sur le revenu sur la part de rémunération ne dépassant pas le SMIC annuel. En 2026, cette limite correspond à 21 876,36 €. Au-delà, seule la fraction excédentaire entre dans l’assiette imposable.
Pour les autres jeunes au SMIC (CDD, CDI, temps partiel étudiant), le régime suit les mêmes règles que pour tout salarié, avec une analyse au niveau du foyer fiscal. Le statut étudiant n’efface pas la notion de revenu imposable, mais les montants restent souvent en dessous du seuil de mise en recouvrement.
SMIC horaire 2026 : synthèse opérationnelle pour employeurs et salariés
Le SMIC horaire 2026 à 12,02 € brut structure l’ensemble de la rémunération légale en France. Il intervient :
- Dans la fixation du taux horaire minimum au contrat.
- Dans le calcul du salaire mensuel à temps plein ou à temps partiel.
- Dans les grilles d’apprentissage et les rémunérations des mineurs.
- Dans la vérification des bulletins de paie et des contrôles URSSAF.
Employeurs comme salariés gagnent à maîtriser les règles d’inclusion ou d’exclusion des primes, l’impact des heures supplémentaires, les spécificités régionales (Mayotte) et les conséquences fiscales. Une lecture attentive des conventions collectives complète ce socle légal pour ajuster la rémunération au-delà du minimum prévu par le code du travail.









