
Simuler un crédit personnel avant de s’engager change complètement la manière de préparer un projet. En quelques minutes, vous mesurez l’impact réel des mensualités sur votre budget, le coût total du financement et les marges de manœuvre dont vous disposez.
Les taux moyens, les nouvelles règles de solvabilité en 2026, les outils de calcul en ligne et les astuces pour négocier influencent directement le résultat de votre simulation. La suite détaille comment utiliser ces leviers pour structurer un financement cohérent, maîtrisé et adapté à votre profil.
| Élément à vérifier | Pourquoi c’est important | Impact sur la mensualité |
|---|---|---|
| Durée du crédit | Elle détermine la répartition du remboursement dans le temps. | Plus elle est longue, plus les mensualités baissent mais le coût total augmente. |
| Taux d’intérêt (TAEG) | Indique le coût réel du crédit, assurances et frais compris. | Un taux plus élevé augmente directement les mensualités. |
| Montant emprunté | Base du calcul de votre financement. | Plus il est élevé, plus les mensualités seront importantes. |
| Assurance facultative | Souvent proposée pour sécuriser l’emprunt. | Peut ajouter un coût fixe ou proportionnel chaque mois. |
| Capacité d’endettement | Permet de vérifier la faisabilité du crédit. | Une mensualité trop élevée peut faire dépasser les 35% d’endettement. |
Simulateur de credit personnel
Calculez vos mensualites, le cout total et visualisez votre tableau d’amortissement.
| Mois | Mensualite | Part interets | Part capital | Assurance | Capital restant du |
|---|
Simulation de crédit personnel : à quoi sert vraiment le calcul de mensualités ?
Une simulation de crédit personnel ne se résume pas à un simple calcul approximatif. Elle représente un outil d’aide à la décision pour anticiper l’impact du prêt sur vos finances, avant même de déposer un dossier en banque ou en organisme de crédit.
En ajustant le montant, la durée et le taux, vous visualisez instantanément le niveau de mensualité supportable, le coût total du crédit et le risque d’endettement excessif. Cette approche permet d’éviter des engagements trop contraignants et de choisir un montage cohérent avec votre situation.
La simulation constitue également un repère concret pour comparer plusieurs offres et entrer en négociation avec des chiffres précis. Vous ne vous contentez plus d’un taux affiché, vous analysez l’ensemble du TAEG, les frais annexes et les conditions de remboursement.
Les éléments clés d’une simulation de crédit personnel réussie
Montant, durée, TAEG : les trois paramètres indissociables
Une simulation de crédit personnel repose toujours sur trois variables centrales :
- le montant emprunté : capital mis à disposition, hors intérêts ;
- la durée de remboursement : nombre de mois ou d’années sur lesquels s’étalent les mensualités ;
- le TAEG (Taux Annuel Effectif Global) : taux intégrant intérêts, frais de dossier, assurance obligatoire le cas échéant.
En modifiant un seul de ces paramètres, tout l’équilibre du financement évolue. Une durée plus longue réduit les mensualités mais augmente le coût total des intérêts. Un TAEG plus faible limite le coût global, même avec des mensualités proches.
La simulation sert justement à ajuster ce triptyque pour trouver un compromis entre mensualité acceptable et coût du crédit maîtrisé.
Intégrer la capacité d’endettement dans le calcul
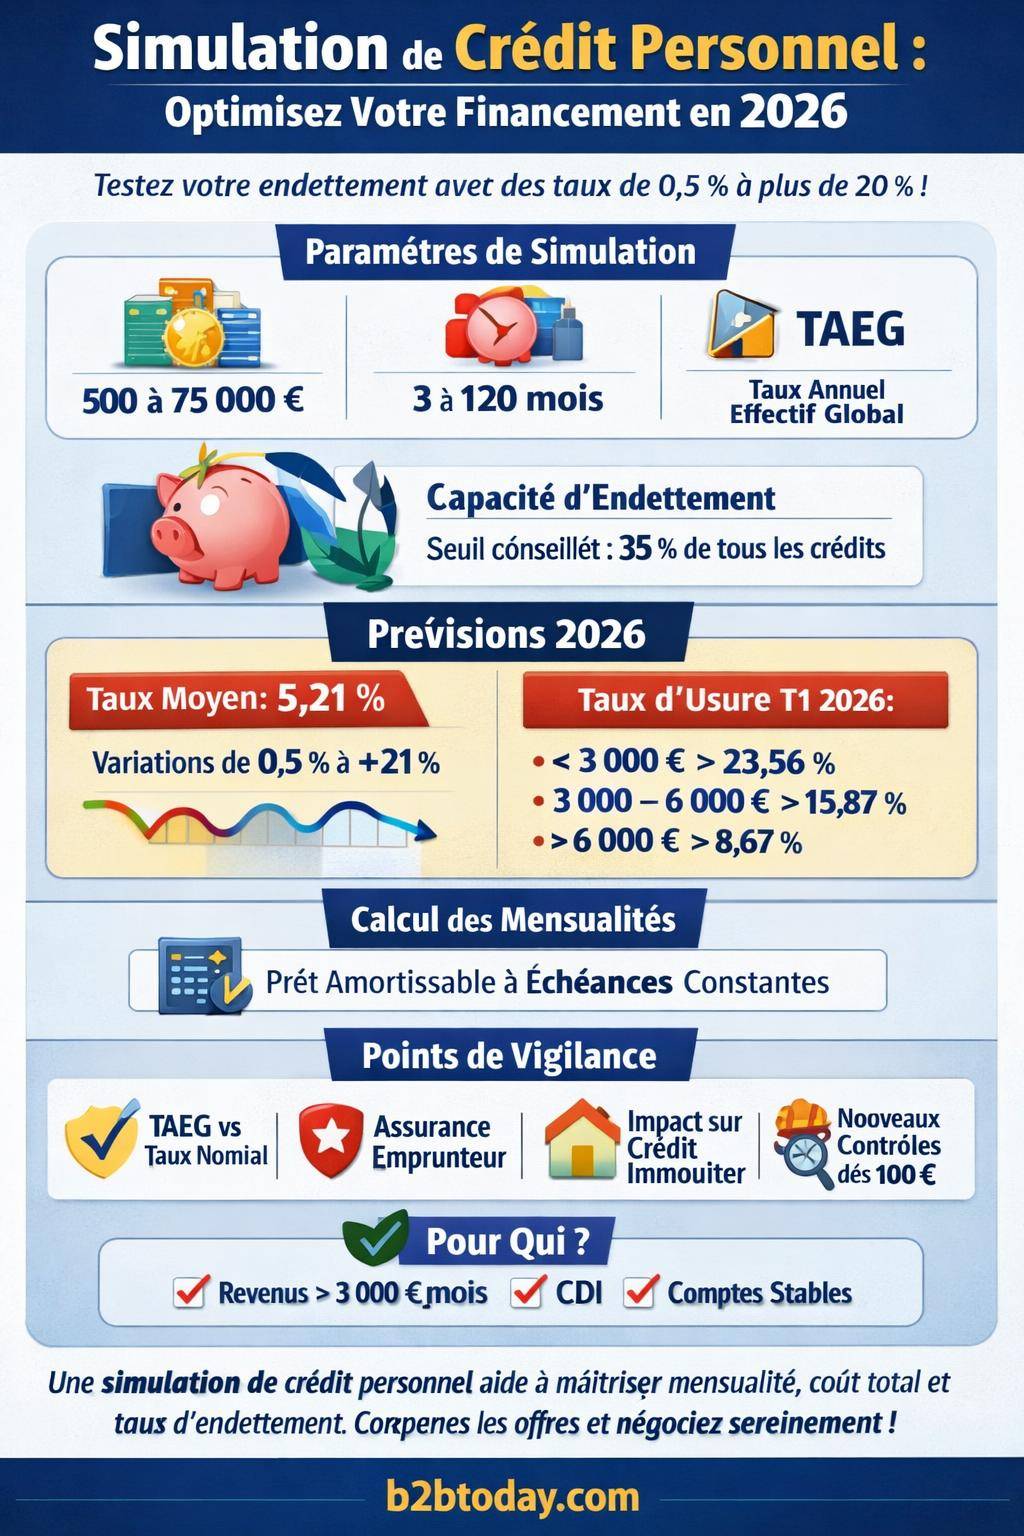
La mensualité idéale ne se détermine pas au hasard. Elle doit rester compatible avec votre taux d’endettement global. En 2026, les établissements recommandent de ne pas dépasser 35 % d’endettement, en incluant tous les crédits en cours (immobilier, auto, consommation, découvert récurrent).
Une bonne simulation commence donc par un bilan :
- total de vos revenus nets mensuels (salaires, pensions, revenus locatifs, etc.) ;
- total des charges fixes : loyers ou mensualités de prêt immobilier, pensions versées, autres crédits, etc. ;
- reste à vivre après paiement de toutes les échéances.
Le taux d’endettement issu de cette analyse oriente la mensualité maximale compatible avec votre budget. La simulation permet ensuite de tester plusieurs scénarios pour rester dans une zone de confort.
« Un crédit cohérent ne se juge pas uniquement sur le taux, mais sur la place que la mensualité laisse au reste à vivre du foyer. »
Contexte 2026 : niveaux de taux des prêts personnels et cadre réglementaire
Taux moyens des prêts personnels en 2026
Les données 2026 indiquent un taux moyen des prêts personnels autour de 5,21 %. Les fourchettes générales restent cependant très étendues, de moins de 1 % à plus de 20 % selon le montant, la durée, le profil de l’emprunteur et l’organisme prêteur.
Voici quelques exemples de taux pratiqués par de grands établissements pour des crédits personnels :
| Établissement | Fourchette de taux indicatifs | Montants finançables |
|---|---|---|
| Crédit Agricole | 0,90 % – 8,95 % | 3 000 € à 75 000 € |
| BNP Paribas | 1,90 % – 9,90 % | 3 000 € à 75 000 € |
| Société Générale | 2,40 % – 10,50 % | 3 000 € à 60 000 € |
| LCL | 2,90 % – 11,20 % | 1 500 € à 75 000 € |
| Cofidis | 0,50 % – 21,21 % | 500 € à 35 000 € |
Ces chiffres montrent un écart conséquent entre les offres. Une simulation de mensualités reste donc insuffisante si vous ne comparez pas les TAEG de plusieurs organismes. Un même montant, sur une même durée, conduit à des coûts totaux très différents.
Pour approfondir la question des niveaux de taux, vous pouvez consulter un guide dédié aux taux actuels sur les taux de crédit personnel.
Taux d’usure 2026 : plafond légal des TAEG
Le taux d’usure fixe le TAEG maximum légal que les banques et organismes de crédit sont autorisés à appliquer. Pour le 1er trimestre 2026, les plafonds suivants sont en vigueur pour les crédits à la consommation :
| Montant du crédit | Taux d’usure T1 2026 |
|---|---|
| < 3 000 € | 23,56 % |
| 3 000 € à 6 000 € | 15,87 % |
| > 6 000 € | 8,67 % |
Lors de la simulation, il reste utile de vérifier que le TAEG proposé se situe bien sous ces plafonds. Un taux très proche de l’usure donne en général un signal d’alerte : profil jugé risqué, offre peu compétitive, ou encore durée peu adaptée.
Nouvelles règles de solvabilité en 2026
À partir de novembre 2026, une réglementation renforce l’analyse de solvabilité des emprunteurs. Tout financement à partir de 100 € impliquant un paiement fractionné, un prêt personnel ou un petit crédit doit faire l’objet d’une évaluation systématique de solvabilité.
Cette évolution change la façon d’aborder une simulation. Les éléments que vous calculez en amont (revenus, charges, reste à vivre, taux d’endettement) sont exactement ceux que l’établissement vérifie ensuite. Plus votre simulation est réaliste, plus votre dossier gagne en cohérence.
Paramétrer sa simulation : montants, durées et projets financés
Quels montants pour un crédit personnel en 2026 ?
Les prêts personnels proposent une amplitude assez large :
- montant minimum autour de 500 € ;
- montant standard maximum proche de 75 000 € ;
- plafond possible jusqu’à 100 000 € dans certains cas particuliers.
Lors de la simulation, mieux vaut aligner le montant sur le coût exact du projet. Emprunter davantage « pour de la marge » alourdit inutilement la mensualité et le coût des intérêts. Un budget précis, devis à l’appui, rend la simulation plus fiable et rassure l’organisme prêteur.
Durées possibles : de quelques mois à plusieurs années
Les durées de remboursement influencent directement le montant de la mensualité. En prêt personnel, les durées observées en 2026 s’étendent globalement :
- de 3 à 84 mois pour la majorité des offres ;
- avec des extensions possibles jusqu’à 9 ans pour certains projets de travaux ;
- des fourchettes larges allant de 6 mois à 10 ans selon la nature du financement.
Quelques repères fréquents :
- Voiture neuve : durée souvent étendue jusqu’à 6 ans ;
- Voiture d’occasion : plutôt 4 ans maximum ;
- Travaux : certaines offres montent jusqu’à 9 ans ;
- Équipements (cuisine, électroménager, multimédia) : 6 ans environ.
En simulation, réduire la durée baisse le coût total mais fait grimper les mensualités. Allonger la durée soulage le budget mensuel, mais renchérit le crédit. L’enjeu consiste à équilibrer ces deux effets sans dépasser votre capacité d’endettement.
Comment fonctionne le calcul des mensualités d’un crédit personnel ?
Formule de base d’un prêt amortissable
La plupart des crédits personnels reposent sur un prêt amortissable à échéances constantes. La mensualité reste fixe, composée d’une part d’intérêts et d’une part de capital. Au fil du temps, la part d’intérêts diminue tandis que le remboursement du capital augmente.
Les mensualités se calculent avec une formule mathématique qui prend en compte :
- le capital emprunté ;
- le taux d’intérêt nominal (ou TAEG hors assurance facultative) ;
- la durée du crédit en mois.
Les simulateurs en ligne intègrent cette formule et donnent un résultat immédiat. Vous n’avez pas besoin de maîtriser les détails mathématiques, mais comprendre le principe aide à interpréter les résultats.
Différence entre taux nominal et TAEG
Beaucoup d’emprunteurs se concentrent sur le taux nominal, alors que la décision devrait surtout s’appuyer sur le TAEG. Le TAEG regroupe :
- le taux d’intérêt proprement dit ;
- les frais de dossier ;
- l’assurance emprunteur obligatoire si elle est imposée ;
- certains frais annexes liés à la mise en place du crédit.
Lors d’une simulation, la mensualité affichée doit donc préciser si l’assurance est incluse ou non. Pour comparer deux offres, la référence reste le TAEG global, associé au coût total du crédit (somme de toutes les mensualités).
Simulation avec ou sans assurance emprunteur
Sur un crédit personnel, l’assurance emprunteur reste souvent facultative, mais fortement recommandée dans certains contextes (emprunt élevé, situation familiale, santé fragile, projet immobilier en parallèle). Le poids de cette assurance peut devenir significatif, en particulier sur des durées longues.
Une approche efficace consiste à lancer deux simulations :
- une simulation sans assurance pour mesurer le coût du crédit nu ;
- une simulation avec assurance intégrée dans le TAEG pour connaître le coût réel de l’opération.
Sur un crédit immobilier, les économies réalisables sur l’assurance sont parfois considérables : jusqu’à 15 000 € d’économies pour un couple de 40 ans empruntant 200 000 € sur 20 ans, avec des écarts de tarif pouvant atteindre -70 % pour les jeunes adultes ou -35 % pour certains seniors par rapport à 2020. Ces ordres de grandeur illustrent l’intérêt d’intégrer l’assurance dans vos simulations, même pour un prêt personnel qui s’ajoute à un projet immobilier.
Outils de simulation et de comparaison de crédits personnels
Simulateurs de prêt : un premier niveau de projection
Les simulateurs de crédit en ligne constituent le point d’entrée le plus simple. Vous indiquez :
- le montant souhaité ;
- la durée envisagée ;
- un taux estimé ou un TAEG indicatif.
Le simulateur calcule alors :
- la mensualité théorique ;
- le coût total des intérêts ;
- la somme totale remboursée.
Un simulateur avancé propose également une vue du tableau d’amortissement, mois par mois. Cette vision détaille la part de capital et d’intérêts dans chaque échéance et permet d’évaluer l’impact d’un remboursement anticipé.
Comparateurs en ligne et FIPEN
Au-delà de la simulation, les comparateurs de crédits mettent en concurrence plusieurs établissements pour un même projet. Vous renseignez votre profil, votre situation professionnelle, vos revenus, puis le comparateur affiche les offres les plus adaptées.
En parallèle, la réglementation impose la remise d’une Fiche d’Information Précontractuelle Européenne Normalisée (FIPEN). Ce document présente :
- le TAEG ;
- la durée ;
- le montant total dû ;
- le détail des frais ;
- les conditions de remboursement anticipé.
Articuler simulation, comparateur et lecture attentive de la FIPEN offre une vision globale des enjeux financiers du crédit.
Conditions d’obtention et impact d’une bonne simulation sur l’accord de prêt
Critères d’acceptation d’un prêt personnel
En 2026, les critères d’obtention d’un crédit personnel restent structurés autour de quelques points clés :
- situation professionnelle stable (CDI, fonctionnaire, ou revenus réguliers pour les indépendants) ;
- absence de fichage FICP (incident de paiement grave) ;
- capacité de remboursement suffisante, avec un taux d’endettement global inférieur à 35 % ;
- historique bancaire sain, sans rejets de prélèvements répétés ni découverts chroniques.
Une simulation réalisée avec sérieux montre à votre conseiller que vous maitrisez votre budget. Cela pèse favorablement lors de l’étude de solvabilité, surtout si vous présentez les différentes hypothèses de mensualités testées.
Profils bénéficiant des meilleurs taux
Les taux les plus bas restent réservés à des profils considérés comme très solides. En 2026, les données indiquent par exemple :
- taux minimum possible autour de 0,9 % pour les meilleurs dossiers ;
- profils concernés : CDI, revenus supérieurs à 3 000 € nets par mois, aucun incident bancaire ;
- taux pratiqués dans ces configurations souvent compris entre 3,8 % et 4,5 %.
Lors de la simulation, vous pouvez donc envisager deux scénarios :
- un scénario « prudent » avec un taux légèrement plus élevé, pour ne pas surestimer votre capacité de remboursement ;
- un scénario « optimiste » avec un taux plus bas, si votre profil se rapproche de ces critères premium.
Profils pénalisés et effets sur la simulation
Certains emprunteurs subissent des TAEG plus élevés, voire des refus de financement :
- ménages modestes : revenus faibles ou instables, taux d’endettement déjà élevé ;
- seniors : assurance plus onéreuse, prudence renforcée des prêteurs ;
- personnes présentant des risques de santé : surprimes d’assurance, exclusions de garantie ;
- primo-accédants exposés lorsqu’un prêt personnel se cumule à un crédit immobilier lourd.
Pour ces profils, la simulation doit intégrer un taux réaliste, souvent plus proche de la moyenne haute du marché. Se baser sur un taux trop faible fausse complètement l’équilibre du plan de financement.
Étapes concrètes : de la simulation au dépôt du dossier de crédit
Préparer les informations nécessaires
Avant de lancer une simulation détaillée, rassemblez quelques éléments :
- vos revenus mensuels nets (salaires, pensions, rentes, loyers) ;
- la liste de vos crédits en cours avec leurs mensualités ;
- vos charges fixes : loyer, pensions, assurances obligatoires récurrentes ;
- une estimation du reste à vivre nécessaire pour le quotidien.
À partir de là, quelques simulations suffisent pour dégager une mensualité maximum supportable, tout en gardant une marge en cas de baisse de revenus ou d’imprévu.
Processus de demande : ce que la banque vérifie
Une fois la simulation réalisée, vient le temps de la demande officielle. Le processus suit généralement plusieurs étapes :
- remplissage d’une fiche de dialogue (revenus, charges, patrimoine, situation familiale) ;
- constitution d’un dossier complet : justificatifs d’identité, de domicile, bulletins de salaire, avis d’imposition, relevés bancaires récents ;
- étude de solvabilité détaillée, avec calcul du taux d’endettement et analyse des mouvements de compte ;
- remise d’une offre de prêt détaillée, qui reprend tous les paramètres simulés et validés.
Votre simulation sert alors de base de discussion. Si la mensualité calculée dépasse légèrement le seuil de tolérance, le conseiller propose souvent un ajustement de durée ou de montant pour retrouver un équilibre.
« Une simulation réaliste incite le conseiller à se positionner plus rapidement, car elle montre que l’emprunteur a déjà intégré les contraintes réglementaires et budgétaires. »
Stratégies pour optimiser sa simulation de crédit personnel
Comparer systématiquement plusieurs scénarios
Pour exploiter pleinement un simulateur, mieux vaut définir plusieurs scénarios :
- un scénario « confort » : mensualité plus basse, durée plus longue, budget préservé ;
- un scénario « optimisé » : durée raccourcie, mensualité un peu plus élevée, coût global réduit ;
- un scénario « stress test » : simulation en cas de baisse de revenus ou de toutes petites hausses de taux.
Cette approche vous aide à visualiser une fourchette raisonnable. Vous identifiez la mensualité à ne pas dépasser et le rythme de remboursement le plus adapté à votre profil.
Négocier le taux et les frais à partir de la simulation
Une simulation chiffrée renforce votre position lors de la négociation du crédit. Vous disposez déjà :
- de plusieurs durées possibles ;
- du coût total associé à chaque hypothèse ;
- d’une connaissance précise des offres concurrentes.
Vous pouvez alors argumenter sur :
- le taux d’intérêt : obtenir une petite baisse en échange d’un apport ou d’un regroupement de produits ;
- les frais de dossier : demande de réduction ou de suppression ;
- les options de remboursement anticipé : plafonnement ou réduction des indemnités en cas de remboursement anticipé.
Pour des projets plus complexes ou un besoin d’arbitrage entre crédit personnel et crédit immobilier, un guide général des crédits et prêts bancaires apporte des repères complémentaires.
Préserver une marge de sécurité budgétaire
Une simulation rigoureuse ne cherche pas à exploiter au maximum la capacité d’endettement. L’objectif consiste à préserver une réserve financière pour absorber :
- une baisse temporaire de revenus ;
- une dépense imprévue (réparation, santé, véhicule) ;
- un changement de situation familiale.
En pratique, cela signifie souvent viser un taux d’endettement légèrement inférieur à 35 %, surtout si vous avez déjà un prêt immobilier ou si vous envisagez un nouveau projet à moyen terme.
Simulation de crédit personnel et projets de vie : articuler consommation et immobilier
Effet d’un prêt personnel sur un futur projet immobilier
Nombre d’emprunteurs projettent un achat immobilier tout en sollicitant un crédit personnel pour une voiture, des travaux légers ou un besoin de trésorerie. Dans ce cas, chaque simulation de prêt conso doit intégrer un paramètre : l’impact sur une future demande de prêt immobilier.
Un crédit personnel élevé, avec des mensualités lourdes, réduit la capacité d’emprunt immobilier. Votre taux d’endettement, déjà entamé par le prêt conso, laisse moins de marge pour un financement logement, alors même que les taux immobiliers moyens tournent autour de 3,35 % en 2026, avec un horizon possible vers 4 % sur 25 ans.
Pour arbitrer entre ces projets, une bonne pratique consiste à simuler :
- votre crédit personnel actuel ou envisagé ;
- votre futur crédit immobilier (montant, durée, taux estimé) ;
- l’endettement cumulé dans ces deux configurations.
Un guide dédié au prêt personnel apporte un panorama complémentaire des usages et des interactions avec d’autres types de financement.
Arbitrer entre financement comptant, épargne et crédit
La simulation de crédit personnel sert aussi à comparer plusieurs stratégies de financement :
- utiliser davantage votre épargne disponible pour réduire le montant du crédit ;
- réserver une partie de l’épargne comme matelas de sécurité et compléter par un prêt ;
- financer totalement le projet à crédit pour conserver l’épargne investie.
En calculant le coût total du crédit et le rendement de votre épargne, vous mesurez l’arbitrage réel. Dans un contexte de taux d’intérêt en phase de stabilisation, l’analyse devient plus fine et dépend de votre aversion au risque, de vos projets futurs et de votre horizon de placement.
Crédit personnel, paiement fractionné et petits financements
Les nouvelles règles de 2026, qui imposent une évaluation de solvabilité dès 100 € pour les paiements fractionnés et les petits crédits, rappellent qu’un financement reste un engagement, même pour un montant limité. Une multitude de petits crédits entraîne parfois un endettement global plus lourd qu’un seul prêt personnel bien structuré.
Simuler l’ensemble de vos engagements, y compris les facilités de paiement et les cartes de crédit renouvelables, donne une vision réaliste de votre charge mensuelle. Cette synthèse évite de sous-estimer l’impact de petits montants répétés.
« Un reste à vivre confortable résulte souvent d’un nombre limité de crédits bien dimensionnés plutôt que d’une multitude de petites mensualités dispersées. »
En résumé opérationnel : utiliser la simulation comme un outil de pilotage
Les bonnes pratiques à ancrer avant de s’engager
Une simulation de crédit personnel devient réellement utile lorsqu’elle s’inscrit dans une démarche structurée :
- analyser votre budget et votre taux d’endettement actuel ;
- définir une mensualité maximale, en gardant une marge de sécurité ;
- tester plusieurs combinaisons montant/durée/taux ;
- intégrer ou non l’assurance dans le calcul et comparer les deux ;
- mettre en concurrence plusieurs organismes grâce aux TAEG ;
- vérifier la compatibilité du prêt personnel avec vos projets immobiliers ou patrimoniaux.
Utilisée dans ce cadre, la simulation ne se limite plus à une simple estimation de mensualité. Elle devient un outil de pilotage financier, au service de vos projets et de la stabilité de votre budget.
Les chiffres de 2026, entre taux moyens de 5,21 % pour les prêts personnels, taux d’usure encadrant les TAEG et règles renforcées de solvabilité, renforcent l’intérêt d’une approche méthodique. Une simulation approfondie avant d’emprunter permet d’ajuster chaque paramètre et de bâtir un plan de remboursement cohérent, adapté à votre réalité.









