
Un simulateur d’impôt sur le revenu en ligne permet d’anticiper très concrètement le montant de votre impôt, de vos acomptes et de vos prélèvements à la source. En quelques minutes, vous obtenez une estimation chiffrée, basée sur le barème en vigueur, sans devoir remplir une déclaration complète.
En utilisant les bons paramètres (situation familiale, revenus, charges, réductions, crédits d’impôt), vous affinez votre budget, vos arbitrages patrimoniaux et vos choix d’investissement. L’enjeu dépasse largement le simple calcul : il touche à votre organisation financière sur toute l’année.
| Élément clé | Pourquoi c’est important | Impact sur le calcul |
|---|---|---|
| Revenus imposables | Base essentielle pour déterminer votre tranche d’imposition | Plus les revenus sont élevés, plus la tranche augmente |
| Quotient familial | Tient compte du nombre de personnes dans le foyer | Peut réduire fortement l’impôt pour les familles |
| Charges déductibles | Permet de diminuer le revenu imposable | Réduit automatiquement la base de calcul |
| Crédits d’impôt | Montants soustraits directement de l’impôt dû | Peuvent amener l’impôt à zéro ou à un remboursement |
| Zones fiscales (DOM, expatriation, etc.) | Certaines situations géographiques ouvrent droit à des avantages | Influence les abattements et réductions possibles |
Simulateur d Impot sur le Revenu 2024
Estimation basee sur le bareme 2024 (revenus 2023)
| Tranche | Taux | Montant | Repartition |
|---|
Simulateur impôt sur le revenu : rôle, utilité et fonctionnement global
Un simulateur d’impôt sur le revenu en ligne reproduit le mécanisme de l’administration fiscale. Il applique le barème progressif, le quotient familial, les abattements et les principales réductions pour fournir une estimation détaillée de votre impôt.
L’objectif consiste à projeter votre imposition avant le dépôt de la déclaration, ou en cours d’année, pour ajuster vos décisions : versement sur un plan d’épargne retraite, arbitrage salaire/dividendes, optimisation de vos dons, anticipation de l’impact d’un changement de situation familiale.
Un bon outil ne se limite pas à un chiffre global. Il indique la tranche marginale d’imposition, détaille l’impôt par tranche, et signale parfois les leviers d’optimisation à considérer. Pour aller plus loin sur la logique fiscale, une ressource utile reste la page guide complet sur les impôts et la fiscalité.
Le barème de l’impôt sur le revenu 2026 : tranches, taux et revalorisation
Le calcul d’un simulateur s’appuie avant tout sur le barème progressif de l’impôt sur le revenu. Pour 2026, les seuils de tranches sont revalorisés de 0,9 %. Cette revalorisation limite la progression de l’impôt liée à l’inflation des revenus.
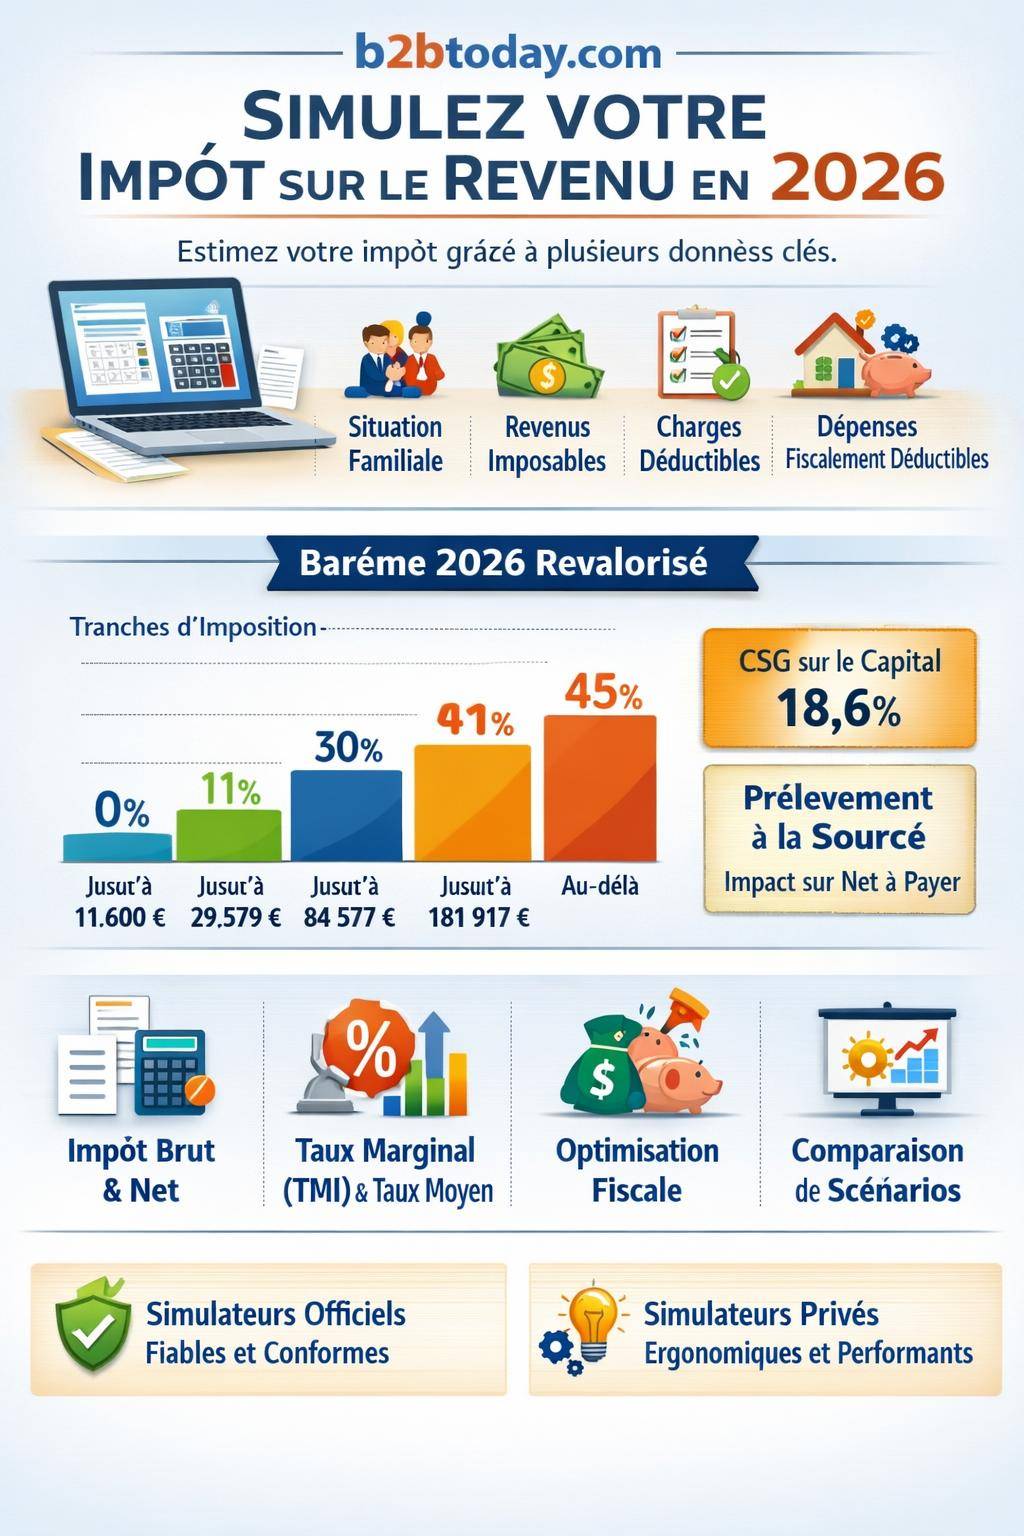
Voici le barème 2026 du revenu imposable par part, hors mécanismes complémentaires (décote, réductions, crédits) :
| Tranche de revenu imposable par part (2026) | Taux d’imposition appliqué |
|---|---|
| 0 € à 11 600 € | 0 % |
| 11 601 € à 29 579 € | 11 % |
| 29 580 € à 84 577 € | 30 % |
| 84 578 € à 181 917 € | 41 % |
| Au‑delà de 181 917 € | 45 % |
Le simulateur applique ces taux par tranches successives. Le revenu est découpé en segments, et chaque segment est taxé à son taux correspondant. Le résultat final correspond à la somme des impôts sur chaque tranche.
La revalorisation du barème touche aussi plusieurs paramètres clés comme le plafond du quotient familial, les limites pour la pension alimentaire versée à un enfant majeur ou encore certains avantages pour invalides et anciens combattants. Un simulateur sérieux actualise ces données à chaque réforme pour rester cohérent avec la loi de finances.
Comment un simulateur d’impôt sur le revenu réalise le calcul détaillé
Un simulateur sérieux reproduit un enchaînement d’étapes techniques. Chaque étape modifie la base imposable jusqu’à l’impôt net. Comprendre ces paliers permet de saisir les résultats et d’identifier les leviers disponibles.
Étape 1 : prise en compte de la situation familiale et du quotient familial
Le quotient familial constitue la base du calcul. Il traduit votre situation personnelle et familiale en nombre de parts fiscales. Le simulateur vous demande donc :
- votre situation de foyer : célibataire, marié, pacsé, veuf ;
- le nombre d’enfants à charge (garde classique, alternée, résidence principale) ;
- les personnes à charge supplémentaires (ascendants, invalides) ;
- éventuelles situations particulières : parent isolé, invalidité, ancien combattant.
À partir de ces informations, le simulateur détermine le nombre de parts. Il applique ensuite le mécanisme de plafonnement du quotient familial, revalorisé en 2026, pour limiter la réduction d’impôt liée au nombre de parts.
Étape 2 : agrégation des revenus imposables
Le simulateur additionne ensuite l’ensemble de vos revenus imposables dans leurs différentes catégories :
- salaires, traitements, pensions de retraite, indemnités imposables ;
- bénéfices industriels et commerciaux (BIC), bénéfices non commerciaux (BNC), bénéfices agricoles (BA) ;
- revenus fonciers, loyers meublés ou non meublés, micro‑foncier ou régime réel ;
- revenus de capitaux mobiliers (dividendes, intérêts) lorsque soumis au barème après renonciation au prélèvement forfaitaire unique ;
- autres revenus imposables : rentes, revenus étrangers, plus‑values intégrées selon les cas.
Chaque catégorie suit des règles propres : abattement de 10 % sur les salaires, abattement micro‑BIC ou micro‑BNC, charges réelles, amortissements, etc. Le simulateur applique ces schémas pour obtenir le revenu net imposable global.
Étape 3 : calcul du revenu imposable par part et application du barème
Une fois le revenu net imposable global déterminé, le simulateur divise ce montant par le nombre de parts pour obtenir le revenu imposable par part. Il applique ensuite le barème 2026 vu plus haut.
Pour illustrer, prenons un revenu imposable de 30 000 € pour une part. Le calcul se déroule de la manière suivante :
- segment 0 à 11 600 € à 0 % : impôt = 0 € ;
- segment 11 601 € à 29 579 € à 11 % : 17 979 € taxés à 11 % = 1 977,69 € ;
- segment 29 580 € à 30 000 € à 30 % : 421 € taxés à 30 % = 126,30 €.
L’impôt brut s’élève donc à 2 104 €. Le simulateur reproduit ce calcul de manière automatisée, quelle que soit la complexité de votre revenu.
« Le barème progressif garantit que chaque euro supplémentaire n’est jamais imposé au taux maximal sur l’ensemble du revenu, mais uniquement sur la fraction supérieure. Un simulateur bien construit rend cette mécanique transparente pour le contribuable. »
Étape 4 : décote, réductions et crédits d’impôt
Après l’impôt brut, le simulateur applique la décote lorsque l’impôt dépasse certains seuils mais reste modéré. Ce mécanisme diminue la charge fiscale pour les foyers dont l’impôt calculé reste peu élevé.
Viennent ensuite les réductions d’impôt (qui diminuent l’impôt à payer) et les crédits d’impôt (qui peuvent générer un remboursement) :
- dons aux œuvres, partis politiques, organismes d’intérêt général ;
- frais de scolarité, dépenses liées à la dépendance ;
- investissements locatifs type Pinel, Denormandie, outre‑mer ;
- emploi d’un salarié à domicile, garde d’enfants, travaux de transition énergétique éligibles ;
- versements sur certains produits d’épargne retraite déductibles du revenu global.
Le simulateur calcule l’impôt net après intégration de ces avantages. Lorsqu’un crédit d’impôt dépasse l’impôt dû, le simulateur signale un remboursement potentiel.
Étape 5 : articulation avec le prélèvement à la source
Depuis l’instauration du prélèvement à la source, l’impôt sur le revenu se paie directement sur les salaires, retraites ou revenus assimilés. Le simulateur intègre ce paramètre et projette :
- le taux de prélèvement à la source (taux personnalisé, individualisé ou neutre) ;
- les acomptes sur revenus fonciers, BIC, BNC, pensions alimentaires perçues ;
- le solde à payer ou la restitution attendue l’année suivante.
Les résultats donnent une vision globale : impôt théorique annuel, montant des prélèvements déjà réalisés, éventuelle régularisation.
Simulateur gratuit en ligne : quelles informations saisir pour un résultat fiable ?
La fiabilité d’une simulation dépend directement de la précision des données saisies. Un outil performant reste inutile si les montants indiqués restent approximatifs. L’idéal consiste à se munir de son dernier avis d’imposition et de ses justificatifs de revenus.
Données personnelles et situation du foyer
Le simulateur vous demande en général :
- votre état civil : date de naissance, situation matrimoniale, résidence fiscale ;
- la composition du foyer : nombre d’enfants, personnes à charge, handicap éventuel ;
- la situation au 1er janvier de l’année d’imposition : mariage, divorce, veuvage, PACS.
Ces éléments conditionnent le nombre de parts et l’accès à certains dispositifs : majorations de quotient familial, demi‑parts supplémentaires, plafonds spécifiques.
Revenus, charges déductibles et options fiscales
Un simulateur d’impôt sur le revenu bien construit vous guide sur :
- les salaires et pensions imposables, avant abattement de 10 % ;
- les revenus fonciers, en différenciant micro‑foncier et régime réel ;
- les revenus professionnels indépendants : micro‑BIC, micro‑BNC, régime réel ;
- les plus‑values et revenus mobiliers soumis au barème, en cas de choix pour l’imposition au barème progressif plutôt que le PFU ;
- les charges déductibles : pensions alimentaires, versements PER, frais réels, CSG déductible sur certains revenus.
Certains simulateurs vous laissent arbitrer entre plusieurs options (micro ou réel, barème ou PFU, individualisation du taux) pour visualiser l’impact sur l’impôt final.
Réductions et crédits d’impôt : ne rien oublier dans le simulateur
Beaucoup de contribuables omettent les réductions et crédits d’impôt lors d’une simulation rapide. Résultat : une estimation exagérée de l’impôt dû. Pour une projection réaliste, il convient de saisir :
- les dons réalisés à des associations, fondations, partis politiques ;
- les dépenses d’emploi à domicile : ménage, garde d’enfants, soutien scolaire ;
- les investissements locatifs ouvrant droit à réduction (Pinel, Denormandie, outre‑mer) ;
- les frais de garde d’enfants de moins de 6 ans ;
- les dépenses éligibles au crédit d’impôt pour la transition énergétique (selon les dispositifs en vigueur).
Un simulateur optimal vous présente un récapitulatif clair : impôt brut, réductions, crédits, impôt net, montants restituables, ce qui facilite la comparaison avec votre avis d’imposition réel.
Simulation et taux marginal d’imposition : mieux interpréter les résultats
Au‑delà du montant d’impôt, un simulateur performant met en avant votre taux marginal d’imposition (TMI). Ce taux reflète la fiscalité applicable au dernier euro de revenu ajouté. Il joue un rôle clé dans vos arbitrages financiers.
Différence entre taux marginal et taux moyen
Deux indicateurs doivent être distingués dans les résultats d’une simulation :
- le taux moyen : impôt total / revenu imposable, utile pour mesurer la pression fiscale globale ;
- le taux marginal : taux de la tranche la plus élevée dans laquelle se situe votre revenu.
Par exemple, un contribuable dans la tranche à 30 % peut avoir un taux moyen de 12 %. Son taux marginal à 30 % indique toutefois que tout revenu supplémentaire (prime, dividende imposé au barème, revenu foncier) supporte ce taux, en plus des prélèvements sociaux le cas échéant.
Pour un éclairage plus détaillé, la page taux marginal d’imposition permet de comprendre comment ce taux intervient dans le choix des enveloppes d’épargne et des placements.
Utiliser la simulation pour vos décisions patrimoniales
Une fois le TMI identifié, le simulateur d’impôt sur le revenu devient un outil de pilotage patrimonial. Il permet d’évaluer l’intérêt fiscal de :
- versements sur un PER (Plan d’Épargne Retraite) déductibles du revenu global ;
- arbitrages entre rémunération en salaire ou dividendes lorsque vous dirigez une société ;
- projets d’investissement locatif soumis au barème vs au prélèvement forfaitaire ;
- optimisation des dons ou des dépenses générant un crédit d’impôt en fin d’année.
Simuler plusieurs scénarios, avec des hypothèses différentes, révèle très concrètement l’impact fiscal de chaque choix. Le simulateur devient alors un outil de négociation avec soi‑même pour trouver l’équilibre entre charge fiscale, épargne et consommation.
Simulation de l’impôt sur le revenu et CSG sur les revenus du capital
Les simulateurs avancés tiennent compte non seulement de l’impôt sur le revenu, mais aussi des prélèvements sociaux (CSG, CRDS, prélèvement de solidarité) sur les revenus du capital. En 2026, plusieurs taux évoluent.
Évolution de la CSG et des prélèvements sociaux
Pour les revenus du capital, les taux connaissent une hausse :
| Composant | Ancien taux | Nouveau taux |
|---|---|---|
| CSG sur revenus du capital | 9,2 % | 10,6 % |
| Prélèvements sociaux totaux | 17,2 % | 18,6 % |
Ces hausses affectent les intérêts, dividendes, plus‑values mobilières et certains produits d’épargne, à l’exception de quelques supports spécifiques. Un simulateur qui intègre ces nouvelles données fournit une vision plus fiable du rendement net de vos placements.
Produits d’épargne et exceptions à considérer
Plusieurs supports connaissent des règles particulières en matière de CSG et de prélèvements sociaux :
- PEL (Plan Épargne Logement) et CEL (Compte Épargne Logement) selon la date d’ouverture ;
- certains contrats d’assurance vie, en fonction de la durée de détention et des options fiscales ;
- plus‑values immobilières, qui obéissent à un régime spécifique avec abattements pour durée de détention.
Un simulateur spécialisé sur le patrimoine intègre ces spécificités. Pour un simulateur généraliste d’impôt sur le revenu, la prise en compte se limite souvent aux revenus mobiliers soumis au barème ou au prélèvement forfaitaire unique.
Comparer simulateur officiel et simulateurs privés
Sur internet, plusieurs catégories de simulateurs coexistent. Chacun présente des avantages et des limites. Les utiliser de manière complémentaire permet d’améliorer la qualité de vos projections.
Simulateur officiel de l’administration fiscale
L’administration fiscale met à disposition un simulateur officiel qui reproduit fidèlement les règles en vigueur. Ses points forts :
- barème et paramètres légaux systématiquement à jour ;
- structure proche de la déclaration réelle, utile pour se familiariser ;
- absence d’exploitation commerciale des données saisies.
Ce simulateur reste parfois plus technique, avec un vocabulaire proche des formulaires fiscaux. Il nécessite de connaître un minimum la structure des revenus (catégories, cases, options).
Simulateurs privés : ergonomie et scénarios avancés
Les simulateurs privés proposés par des sites spécialisés, des banques ou des cabinets de conseil misent davantage sur l’ergonomie. Ils offrent souvent :
- des interfaces plus visuelles, avec graphiques et comparaisons ;
- des scénarios pré‑paramétrés : investissement locatif, PER, changement de statut professionnel ;
- une aide contextuelle pour chaque case à remplir.
Certains simulateurs privés se limitent à une estimation rapide, d’autres vont plus loin en intégrant l’impact du prélèvement à la source, des prélèvements sociaux et de stratégies patrimoniales.
| Type de simulateur | Points forts | Limites |
|---|---|---|
| Officiel | Mise à jour légale, exhaustivité, proximité avec la déclaration réelle | Interface plus technique, peu de scénarios patrimoniaux |
| Privé généraliste | Ergonomie, pédagogie, estimation rapide | Paramètres parfois simplifiés, options avancées limitées |
| Privé patrimonial | Scénarios complexes, projection long terme, optimisation | Nécessite davantage de données, parfois réservé à une clientèle spécifique |
« Pour valider une décision importante, l’usage alterné d’un simulateur officiel et d’un simulateur patrimonial privé offre un double regard sur la même situation fiscale. »
Utiliser un simulateur pour anticiper vos acomptes et ajuster votre budget
La simulation d’impôt sur le revenu ne se limite pas à la curiosité. Elle sert directement au pilotage de votre trésorerie personnelle, en lien avec le prélèvement à la source.
Projection des prélèvements à la source et des acomptes
En renseignant vos revenus estimés pour l’année en cours, un simulateur peut projeter :
- le taux de prélèvement à la source future ;
- le montant prélevé chaque mois sur vos salaires ou pensions ;
- les acomptes trimestriels ou mensuels sur vos revenus fonciers et indépendants.
Cette information permet d’organiser un lissage de la charge fiscale sur l’année, de réserver une trésorerie pour les périodes plus chargées, ou de prévoir l’impact d’une baisse ou hausse de revenus.
Ajuster le taux de prélèvement en cours d’année
En cas de variation prévisible de revenus (chômage, retraite, hausse d’activité, augmentation), une simulation en milieu d’année aide à décider :
- une demande de modulation à la baisse ou à la hausse du taux ;
- un ajustement des acomptes ;
- une stratégie de versement anticipé sur des supports défiscalisants si cela reste cohérent avec vos objectifs.
Le simulateur fournit un repère chiffré avant toute démarche sur votre espace en ligne. Vous agissez en connaissance de cause, avec une estimation réaliste de l’impôt final.
Barème, calcul et simulateur : approfondir avec des ressources complémentaires
Pour les lecteurs qui souhaitent aller encore plus loin dans la compréhension des mécanismes, certains contenus complètent efficacement l’usage d’un simulateur :
- la structure fine du barème de l’impôt sur le revenu et le calcul détaillé par tranche ;
- les impacts d’une revalorisation annuelle des seuils et plafonds ;
- la différence entre revenus imposés au barème et revenus taxés au prélèvement forfaitaire unique.
Un article spécifique sur les tranches d’impôt sur le revenu et leur calcul permet de compléter les résultats d’une simulation en visualisant précisément la contribution de chaque tranche à l’impôt total.
En combinant ces ressources avec un simulateur actualisé, vous disposez d’un ensemble cohérent : compréhension théorique, outils pratiques et vision chiffrée de vos choix fiscaux.









