
Choisir entre SASU et EURL en 2026 ne se résume plus à une simple question de feeling avec son expert-comptable. La fiscalité a évolué, les statistiques de création d’entreprises montrent un net déplacement vers les sociétés par actions, et les arbitrages entre salaire, dividendes et protection sociale prennent une ampleur nouvelle.
En creusant un peu, on mesure que quelques détails techniques modifient fortement le revenu net du dirigeant, la charge globale de l’entreprise et même la valorisation future du projet. Les lignes qui suivent éclairent ces écarts parfois méconnus…
| Axe de comparaison | SASU | EURL |
|---|---|---|
| Flexibilité de fonctionnement | Règles très souples, statuts personnalisables | Fonctionnement plus strict, fortement encadré |
| Coût social du dirigeant | Cotisations élevées mais meilleure protection | Cotisations plus faibles mais protection moindre |
| Fiscalité par défaut | IS, option temporaire pour IR | IR, option permanente possible pour IS |
| Situation idéale | Entrepreneur visant croissance, investisseurs ou dividendes | Activité stable, recherche d’économie sur les charges |
| Évolutivité | Transformation facile en SAS (multiactionnaires) | Peut devenir SARL, plus contraignant |
Simulateur SASU vs EURL : Comparez vos revenus nets apres charges et impots
Estimez le statut le plus avantageux pour votre situation
| Indicateur | EURL | SASU |
|---|---|---|
| Remuneration nette versee | ||
| Cotisations sociales sur remuneration | ||
| Cout total remuneration pour la societe | ||
| Benefice avant IS | ||
| Impot sur les societes (IS) | ||
| Benefice apres IS | ||
| Dividendes bruts distribues | ||
| Prelevements sur dividendes | ||
| Dividendes nets percus | ||
| Revenu total net du dirigeant | ||
| Tresorerie restante en societe |
EURL (TNS)
- Cotisations plus faibles = couverture retraite plus faible
- 4 trimestres retraite valides si remuneration ≥ 6 990 €/an
- Indemnites journalieres : carence 3 jours, max ~60 €/jour
- Pas d’assurance chomage
- Prevoyance/mutuelle Madelin a souscrire (deductible)
SASU (salarie)
- Cotisations plus elevees = meilleure couverture retraite (AGIRC-ARRCO)
- Regime general de la Securite sociale
- Indemnites journalieres : regime salarie classique
- Pas d’assurance chomage (dirigeant)
- Pas d’obligation de mutuelle si pas de salarie
SASU ou EURL en 2026 : comprendre le contexte avant de choisir
Le choix entre SASU et EURL intervient dans un environnement en mouvement. Les chiffres de l’INSEE indiquent une progression continue des créations de sociétés, avec une place croissante pour les structures de type SAS/SASU par rapport aux SARL/EURL.
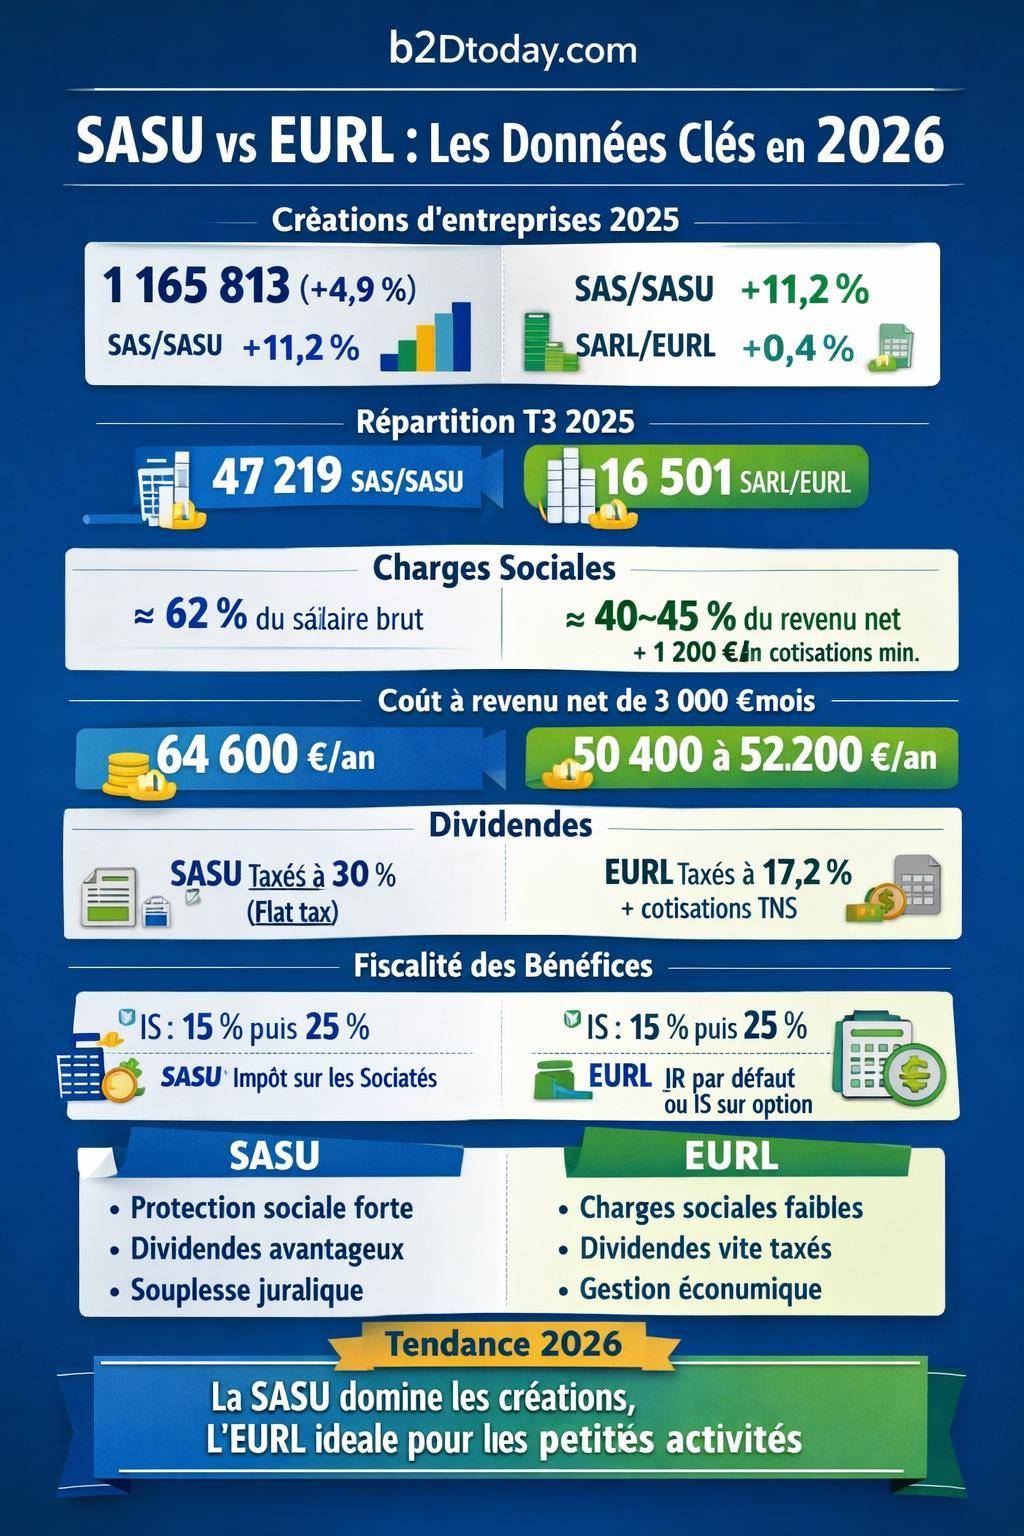
En 2025, la France enregistre environ 1 165 813 créations d’entreprises, en hausse de 4,9 % par rapport à 2024. Les micro-entrepreneurs représentent 65 % des immatriculations, mais les sociétés commerciales (dont SASU et EURL) affichent une progression de 5,9 %. Les entreprises individuelles classiques reculent de 4,1 %, ce qui illustre un basculement vers des formes sociétales plus protectrices.
Sur le troisième trimestre 2025, une donnée interpelle : les SAS et SASU atteignent 47 219 créations, contre 16 501 pour les SARL/EURL, avec une variation de +11,2 % pour les SAS/SASU sur un an, contre +0,4 % seulement pour les SARL/EURL. La dynamique joue clairement en faveur des structures par actions.
Ce contexte pèse sur votre choix : les standards de marché, les attentes des investisseurs, mais aussi les outils des plateformes de création d’entreprise s’adaptent en priorité à la SASU. L’EURL reste cependant une option pertinente pour un certain profil de dirigeant, notamment à la recherche de charges sociales plus contenues et d’un cadre proche de l’entreprise individuelle.
« Le choix du statut juridique doit aligner trois axes : fiscalité, protection sociale et stratégie de développement. Un désalignement sur l’un de ces axes se paie vite, soit en impôt, soit en contraintes, soit en opportunités manquées. »
Statut du dirigeant : assimilé salarié en SASU vs TNS en EURL
Le statut social du dirigeant constitue un pivot majeur dans le choix entre SASU et EURL. Il conditionne le montant des cotisations, la qualité de la couverture sociale et la gestion administrative au quotidien.
Le président de SASU : un assimilé salarié à protection étendue
En SASU, le dirigeant porte le titre de président. Il relève du régime général de la Sécurité sociale, en tant qu’assimilé salarié. Il ne cotise pas à l’assurance chômage, sauf dispositif spécifique (contrat de travail distinct très encadré ou assurance privée), mais bénéficie d’une couverture qui se rapproche de celle d’un cadre salarié.
Pour un président rémunéré, la structure des cotisations sociales se présente ainsi :
- Cotisations patronales : environ 40 % du salaire brut
- Cotisations salariales : environ 22 % du salaire brut
- Total des cotisations sociales : environ 62 % du salaire brut
- Salaire net : salaire brut – 22 %
Ce niveau de charges donne une protection sociale complète (maladie, maternité, retraite de base et complémentaire, prévoyance selon les contrats) mais renchérit fortement le coût du revenu versé au président par rapport à une structure de type EURL.
La SASU implique aussi une gestion de bulletins de paie et des déclarations sociales associées. Le formalisme social se rapproche de celui d’une PME : suivi de la DSN, paramétrage de la paie, suivi des congés, etc.
Le gérant d’EURL : travailleur non salarié (TNS)
En EURL, le dirigeant est gérant associé unique. Il relève du régime des travailleurs non salariés (TNS). Ses cotisations sont calculées en fonction :
- du bénéfice imposable si l’EURL est à l’impôt sur le revenu (IR) ;
- de la rémunération versée si l’EURL est à l’impôt sur les sociétés (IS).
Le taux global de cotisations sociales se situe généralement entre 40 % et 45 % de la rémunération nette. L’EURL supporte également des cotisations minimales d’environ 1 200 € par an, même en l’absence de rémunération, du fait de l’affiliation du gérant au régime TNS.
La couverture sociale du gérant TNS est souvent qualifiée de « partielle » par rapport à celle du régime général : moindre niveau de protection en matière de retraite complémentaire, invalidité, parfois délais d’indemnisation plus longs. En contrepartie, le coût global des charges sociales reste plus modéré que pour un président de SASU.
« Le statut TNS ne signifie pas absence de protection. Il impose simplement une construction plus fine des garanties, via des contrats de prévoyance et de retraite supplémentaires, adaptés au profil du dirigeant. »
Cotisations sociales : comparaison chiffrée entre SASU et EURL
Pour mesurer concrètement l’impact du statut, un comparatif chiffré s’impose. Les pourcentages indiqués correspondent à des ordres de grandeur pratiqués en 2026 pour un dirigeant exerçant une activité classique de prestation de services.
Vue d’ensemble des charges sociales
| Élément comparé | SASU | EURL |
|---|---|---|
| Statut du dirigeant | Président assimilé salarié | Gérant TNS |
| Base de calcul principale | Salaire brut | Bénéfice (IR) ou rémunération (IS) |
| Cotisations « patronales » | ≈ 40 % du brut | Intégrées dans le taux global TNS |
| Cotisations « salariales » | ≈ 22 % du brut | Intégrées dans le taux global TNS |
| Total cotisations sur la rémunération | ≈ 62 % du brut | ≈ 40 % à 45 % du revenu net |
| Cotisations minimales | Pas de cotisation si aucune rémunération | ≈ 1 200 € / an, même sans rémunération |
| Protection sociale | Plus complète (régime général) | Partielle, à compléter |
| Fiche de paie | Oui, obligatoire | Non, rémunération par simple virement et écritures comptables |
La différence clé réside dans l’effet de levier des cotisations : à revenu net équivalent, la SASU entraîne une charge sociale plus élevée que l’EURL, mais offre une meilleure couverture. L’EURL réduit le poids des charges au prix d’une protection sociale plus restreinte.
Illustration simplifiée sur un revenu cible
Supposons un dirigeant qui vise un revenu net mensuel de 3 000 € (soit 36 000 € sur l’année) :
- En SASU, pour obtenir 3 000 € nets, il faut un salaire brut d’environ 3 846 € (22 % de cotisations salariales). L’entreprise verse en plus environ 40 % de ce brut en cotisations patronales, soit 1 538 €. Le coût total mensuel pour la société avoisine 5 384 €, soit environ 64 600 € par an.
- En EURL, pour 3 000 € nets, les cotisations totales TNS tournent autour de 40 à 45 % du net, soit entre 1 200 € et 1 350 € par mois. Le coût global mensuel pour la société se situe donc entre 4 200 € et 4 350 €, soit environ 50 400 à 52 200 € par an.
L’écart annuel de charge peut atteindre plus de 10 000 € pour un même revenu net, ce qui oriente fortement le choix pour les projets à marge serrée ou les débuts d’activité. En revanche, un dirigeant qui souhaite miser sur une retraite plus structurée ou une couverture maladie renforcée regardera davantage vers la SASU.
Dividendes en SASU vs EURL : fiscalité et cotisations en 2026
Le traitement des dividendes change profondément la stratégie de rémunération du dirigeant. Entre SASU et EURL, les règles s’écartent nettement, surtout au-delà d’un certain seuil en EURL.
Dividendes de SASU : flat tax et absence de cotisations sociales
En SASU soumise à l’IS, les dividendes distribués à l’associé unique personne physique suivent le régime dit de la flat tax (prélèvement forfaitaire unique) :
- Prélèvements sociaux : 17,2 %
- Impôt sur le revenu (PFU) : 12,8 %
- Taxation totale par défaut : 30 % du montant brut des dividendes
Ces dividendes ne supportent pas de cotisations sociales et n’ouvrent aucun droit à la retraite. Ils constituent donc un complément de revenu intéressant lorsque la protection sociale est déjà sécurisée par ailleurs (salaire suffisant, autre activité, patrimoine).
Le dirigeant peut opter, sur option globale annuelle, pour l’imposition des dividendes au barème progressif de l’impôt sur le revenu, avec un abattement de 40 %. Ce choix nécessite des simulations précises, notamment pour les contribuables déjà situés dans des tranches élevées.
Dividendes d’EURL : seuil des 10 % et bascule en cotisations sociales
En EURL, le traitement des dividendes dépend d’un seuil lié au capital social, aux primes d’émission et au solde moyen du compte courant d’associé. Les règles principales sont les suivantes :
- Dividendes inférieurs ou égaux à 10 % de ce total : soumis aux prélèvements sociaux de 17,2 % (et à l’impôt sur le revenu, souvent via la flat tax de 30 % comme en SASU).
- Dividendes au-delà de 10 % : soumis aux cotisations sociales TNS, au même titre que la rémunération du gérant.
Ce mécanisme réduit l’intérêt des dividendes massifs en EURL. Au-delà du seuil des 10 %, le dirigeant se retrouve avec une charge sociale proche de celle de sa rémunération, avec un avantage fiscal nettement moins marqué qu’en SASU.
« En EURL, le dividende n’est pas un revenu purement financier. Au-delà d’un certain niveau, l’administration le rapproche d’une rémunération, avec les cotisations sociales qui vont avec. »
Imposition des bénéfices : IR, IS, déduction des rémunérations
La fiscalité des bénéfices constitue un autre point de divergence entre SASU et EURL. Les deux structures partagent certains mécanismes, notamment les taux de l’impôt sur les sociétés, mais diffèrent en matière d’option pour l’IR et d’incidence sur le revenu du dirigeant.
Impôt sur les sociétés : règles communes SASU / EURL
En régime d’impôt sur les sociétés (IS), SASU et EURL se retrouvent sur un terrain commun :
- Taux réduit de 15 % sur la fraction de bénéfice jusqu’à 42 500 € environ (sous conditions de chiffre d’affaires et de détention du capital)
- Taux normal de 25 % au-delà de ce seuil
- La rémunération du président de SASU ou du gérant d’EURL est déductible du résultat imposable, ce qui diminue la base soumise à l’IS.
En pratique, la combinaison entre rémunération et dividendes devient un outil de pilotage fiscal. Un niveau de salaire plus élevé réduit l’IS mais augmente les cotisations sociales. Un niveau de salaire plus faible laisse plus de bénéfice imposable à l’IS, puis aux dividendes, avec une fiscalité différente.
SASU : une structure naturellement orientée IS
La SASU relève par nature de l’IS. Une option pour l’impôt sur le revenu existe dans certains cas, mais reste encadrée dans le temps et dans les plafonds de chiffre d’affaires. La très grande majorité des SASU fonctionnent donc à l’IS, avec :
- un salaire déductible de l’assiette de l’IS ;
- des dividendes taxés à la flat tax de 30 % en cas de distribution.
Ce schéma convient bien pour les projets à fort potentiel de développement, pour les levées de fonds, ou pour les activités de conseil et de prestation avec des marges confortables, où l’optimisation salaire/dividendes devient un vrai levier.
EURL : IR par défaut, IS sur option
L’EURL présente une flexibilité fiscale marquée :
- Par défaut, lorsque l’associé unique est une personne physique, l’EURL relève de l’impôt sur le revenu (IR). Le bénéfice remonte directement dans la déclaration personnelle de l’entrepreneur, qu’il soit prélevé ou non.
- Sur option, l’EURL peut adopter l’impôt sur les sociétés. Dans ce cas, le schéma rejoint celui d’une SARL classique à l’IS.
En régime IR, les cotisations sociales TNS sont calculées sur le bénéfice, et non sur la seule rémunération prélevée. Ce point change la logique : même si le gérant laisse les fonds dans l’entreprise, le bénéfice reste taxable et socialisé.
En régime IS, la logique se rapproche de la SASU : la rémunération du gérant devient la base principale pour les cotisations, et le bénéfice restant supporte l’IS avant une éventuelle distribution de dividendes (soumis au mécanisme des 10 % vu plus haut).
Protection sociale, retraite et chômage : quel confort en 2026 ?
Au-delà du simple montant de charges, la nature de la couverture change l’expérience du dirigeant en cas d’aléa de santé, de baisse d’activité ou de préparation de la retraite.
Couverture maladie, maternité et prévoyance
Le président de SASU affilié au régime général bénéficie :
- d’un remboursement des soins calqué sur celui d’un salarié ;
- d’indemnités journalières souvent plus favorables en cas d’arrêt de travail, en fonction du niveau de rémunération ;
- d’une intégration facilitée dans les contrats collectifs de mutuelle et de prévoyance, surtout en présence d’éventuels salariés.
Le gérant d’EURL TNS dispose d’une couverture de base plus restreinte, en particulier pour les risques lourds (invalidité, décès, incapacité de longue durée), et se repose davantage sur :
- des contrats de prévoyance individuels ;
- des complémentaires santé privées adaptées au régime TNS.
Le coût total (cotisations sociales + contrats privés) peut rester inférieur en EURL, mais demande une gestion plus active et une bonne compréhension des garanties souscrites.
Retraite et droits associés
Les différences se prolongent à la retraite :
- Le président de SASU valide ses trimestres et alimente ses droits via ses cotisations salariales et patronales sur le salaire. Les dividendes ne génèrent aucun droit à la retraite.
- Le gérant TNS d’EURL acquiert également des droits retraite via ses cotisations TNS, calculées sur sa base de revenu (ou bénéfice à l’IR). Là encore, les dividendes au-delà de 10 % soumis aux cotisations entrent dans l’assiette et renforcent les droits.
Sur une carrière longue, le statut salarié de la SASU rassure souvent, surtout pour les profils déjà passés par le salariat. Le régime TNS demande un suivi plus actif, mais la souplesse en matière d’épargne retraite (PER, contrats Madelin pour les plus anciens, etc.) permet de compenser une partie des écarts.
Assurance chômage et transitions professionnelles
Ni le président de SASU ni le gérant d’EURL n’accèdent automatiquement au régime d’assurance chômage des salariés. Quelques rares situations permettent la coexistence d’un mandat social et d’un contrat de travail, mais elles restent encadrées et concernent surtout les structures plus grandes.
La différence se joue surtout sur la perception :
- Le statut assimilé salarié de SASU donne un sentiment de proximité avec le salariat, avec une fiche de paie et un bulletin de salaire.
- Le statut TNS en EURL ancre davantage le dirigeant dans une logique d’indépendant pur, sans aucune ambiguïté sur l’absence de droit au chômage.
Dans les deux cas, la mise en place d’une assurance chômage privée ou d’une épargne de précaution solide reste la voie la plus réaliste pour se prémunir contre une baisse ou un arrêt d’activité.
Souplesse de gestion, entrée d’associés et transmission
Au-delà de la fiscalité, la structure juridique influence la manière de piloter l’entreprise au quotidien, d’ouvrir le capital à de futurs associés et d’anticiper une éventuelle cession.
SASU : grande liberté statutaire et ouverture à des investisseurs
La SASU séduit par sa flexibilité statutaire. Les statuts peuvent définir librement :
- les modalités de décision de l’associé unique puis des associés en cas de transformation en SAS ;
- les droits particuliers attachés à certaines actions (actions de préférence, par exemple) ;
- les modes de gouvernance : président, directeur général, comités, etc.
En cas d’arrivée de nouveaux associés, la SASU se transforme naturellement en SAS. L’ouverture du capital se prête bien aux :
- levées de fonds auprès de business angels ou de fonds d’investissement ;
- entrées d’associés opérationnels avec répartition fine des droits de vote et des droits financiers ;
- mécanismes d’incentive type BSPCE, AGA, stock-options dans un cadre adapté.
Pour les projets à ambition de croissance, numériques ou innovants, cette architecture séduit les partenaires financiers qui y retrouvent leurs repères.
EURL : cadre plus rigide, logique de petite structure
L’EURL repose sur la structure de la SARL, réputée plus encadrée par le Code de commerce. Les règles sont plus normées :
- pouvoirs du gérant ;
- quotas de majorité en assemblée ;
- modalités d’agrément des nouveaux associés.
En cas d’arrivée d’un nouvel associé, l’EURL bascule en SARL. Ce cadre convient bien pour des projets :
- familiaux ou de proximité ;
- artisanaux ou commerciaux où l’objectif principal reste la pérennité de l’activité ;
- qui ne visent pas une levée de fonds structurée, mais éventuellement une cession globale ultérieure.
La cession de parts sociales d’EURL reste tout à fait possible, mais les investisseurs financiers préfèrent en général le format SAS/SASU pour sa souplesse et ses outils plus évolués de gouvernance.
Formalités de création, de fonctionnement et de fermeture
Sur le plan administratif, SASU et EURL partagent une base commune : immatriculation au registre du commerce et des sociétés (ou répertoire des métiers le cas échéant), dépôt des statuts, annonce légale, dépôt du capital. Quelques nuances pèsent toutefois sur le choix.
Création de la société : démarches et points d’attention
Les étapes-clés restent similaires pour les deux formes :
- rédaction des statuts ;
- constitution du capital social et dépôt des fonds ;
- publication de l’annonce légale ;
- dépôt du dossier sur le guichet unique (formalites.entreprises.gouv.fr).
La rédaction des statuts de SASU réclame souvent plus de finesse, du fait de la souplesse offerte par la loi. Le dirigeant choisit les règles de décision, de cession d’actions, d’augmentation de capital. En EURL, le canevas de la SARL structure davantage les statuts, ce qui réduit la liberté, mais limite aussi les risques d’erreurs d’écriture.
Les plateformes de création d’entreprise en ligne se sont fortement développées autour de la SASU, avec des modèles de statuts pré-paramétrés, ce qui contribue à son succès statistique.
Fonctionnement courant : obligations légales
Au quotidien, SASU et EURL imposent des obligations comparables :
- tenue d’une comptabilité complète ;
- établissement d’une liasse fiscale annuelle ;
- approbation des comptes par l’associé unique ;
- dépôt des comptes au greffe (avec possibilité de confidentialité partielle sous conditions).
Les divergences se retrouvent surtout sur la partie sociale :
- En SASU, la rémunération du président implique des bulletins de paie et des DSN mensuelles ou trimestrielles.
- En EURL, le gérant TNS ne reçoit pas de bulletin de salaire ; les cotisations sont gérées via les organismes sociaux TNS, avec parfois un décalage entre le revenu d’une année et les appels de cotisations l’année suivante.
Ce décalage en EURL requiert une gestion rigoureuse de la trésorerie, car les régularisations peuvent se montrer significatives si l’activité progresse vite.
Fermeture ou transformation
En cas de cessation d’activité, les procédures de dissolution-liquidation restent proches pour SASU et EURL : décision de l’associé unique, nomination d’un liquidateur, réalisation de l’actif et apurement du passif, partage de l’éventuel boni, formalités de radiation.
La transformation de SASU en SAS, ou d’EURL en SARL, s’effectue généralement sans changement de personnalité morale. Ce point facilite la poursuite des contrats, la continuité bancaire, et limite les formalités vis-à-vis des partenaires.
Synthèse comparative SASU / EURL : charges, protection, perspectives
Pour visualiser rapidement les écarts structurants entre SASU et EURL, un tableau de synthèse récapitule les principaux points.
| Critère | SASU | EURL |
|---|---|---|
| Régime social du dirigeant | Président assimilé salarié (régime général) | Gérant TNS (travailleur non salarié) |
| Niveau global de charges | ≈ 62 % du salaire brut (souvent perçu comme 62 % à 80 % du net selon les calculs) | ≈ 40 % à 45 % du revenu net |
| Protection sociale | Plus complète (maladie, retraite, prévoyance selon contrats) | Partielle, renforçable par des contrats privés |
| Assurance chômage | Non (sauf cas particuliers ou assurance privée) | Non |
| Dividendes | Flat tax 30 %, sans cotisations sociales, sans droits retraite | 17,2 % de prélèvements sociaux jusqu’à 10 % du capital + primes + compte courant, puis cotisations sociales TNS au-delà |
| Impôt sur les bénéfices | IS par défaut (15 % puis 25 %), option IR limitée | IR par défaut, option durable pour l’IS |
| Fiche de paie | Oui pour la rémunération du président | Non, rémunération sans bulletin pour le gérant TNS |
| Adaptation à la levée de fonds | Forte, structure plébiscitée par les investisseurs | Plus limitée, plutôt adaptée aux petites structures |
| Statistique de création | Forte progression (SAS/SASU en hausse régulière) | Stagnation (SARL/EURL quasi stable sur les dernières années) |
« La SASU attire par sa flexibilité et sa capacité à accueillir des investisseurs. L’EURL rassure par son coût social maîtrisé et son lien naturel avec l’entreprise individuelle. Le bon choix dépend moins d’une mode que de la cohérence avec votre projet et votre situation personnelle. »
Quel profil pour la SASU ? Quel profil pour l’EURL ?
Les chiffres et les règles juridiques prennent tout leur sens lorsqu’on les connecte à des profils d’entrepreneurs concrets. En pratique, certains cas de figure s’orientent plus volontiers vers la SASU, d’autres vers l’EURL.
Profils typiquement alignés avec la SASU
La SASU répond particulièrement bien aux besoins :
- des consultants, freelances IT, experts à forte valeur ajoutée, qui visent un revenu combinant salaire et dividendes ;
- des startups qui anticipent une levée de fonds ou l’entrée d’associés ;
- des dirigeants attachés à une protection sociale proche du salariat, notamment en santé et retraite ;
- des entrepreneurs qui prévoient une croissance rapide et une éventuelle revente d’actions.
Le format SASU rassure aussi certains partenaires : banques, grands clients, investisseurs, qui y voient un cadre connu, facile à articuler avec leurs propres contraintes de gouvernance.
Profils typiquement alignés avec l’EURL
L’EURL trouve sa place chez :
- les artisans, commerçants, prestataires locaux à chiffre d’affaires maîtrisé, pour qui le niveau de charges sociales doit rester contenu ;
- les entrepreneurs issus de l’entreprise individuelle classique, qui recherchent une continuité de logique, mais avec une responsabilité limitée ;
- les indépendants qui privilégient le revenu immédiat et la simplicité de fonctionnement, sans projet de levée de fonds ;
- les projets à marge plus réduite, où l’écart de cotisations entre SASU et EURL conditionne directement la viabilité financière.
En EURL, la capacité à piloter son niveau de cotisations TNS en fonction de la rémunération et du bénéfice constitue un levier utile pour lisser les variations de revenus d’une année sur l’autre.
Perspectives 2026 : tendances, réglementations et arbitrages futurs
Les données de 2024 et 2025 montrent une progression continue des SASU/SAS et une quasi-stagnation des EURL/SARL. Cette tendance découle d’une combinaison de facteurs :
- standardisation de la SAS comme véhicule privilégié des projets numériques et innovants ;
- convergence progressive de la fiscalité des sociétés ;
- essor des plateformes et outils ciblant prioritairement la SASU.
Pour autant, l’EURL conserve un rôle structurant dans certains secteurs, notamment pour les reconvertis de l’entreprise individuelle qui souhaitent un cadre sociétal sans perdre la logique TNS qu’ils connaissent déjà.
Les débats récurrents sur la protection des indépendants, sur la simplification des régimes sociaux, ou encore sur l’évolution du régime micro influencent en toile de fond le positionnement de SASU et d’EURL. Toute réforme de la flat tax, des cotisations TNS ou des seuils de bascule des dividendes en cotisations pourrait modifier les arbitrages futurs.









