
Créer une SAS attire de plus en plus d’entrepreneurs qui recherchent souplesse juridique, image professionnelle et protection du patrimoine personnel. Pourtant, entre les statuts, le guichet unique, le dépôt du capital et les coûts cachés, de nombreux créateurs se retrouvent bloqués au mauvais moment.
Les chiffres de janvier 2026 illustrent clairement cette tendance : la SAS représente déjà une part significative des immatriculations, avec une progression constante. Derrière ces données, se cachent des étapes précises, des choix structurants et quelques pièges administratifs qu’un entrepreneur averti anticipe dès le départ.
| Étape | Contenu essentiel |
| Définir le projet | Choix de l’activité, du capital, des associés et de l’organisation ⚙️ |
| Rédiger les statuts | Structure juridique, répartition des pouvoirs, règles de fonctionnement |
| Déposer le capital | Remise des fonds en banque ou chez un dépositaire, obtention de l’attestation 💶 |
| Publier l’annonce légale | Information officielle sur la création de la SAS |
| Déposer le dossier | Transmission au guichet unique pour immatriculation au RCS 🗂️ |
Créer une SAS en 2026 : contexte, chiffres clés et enjeux stratégiques
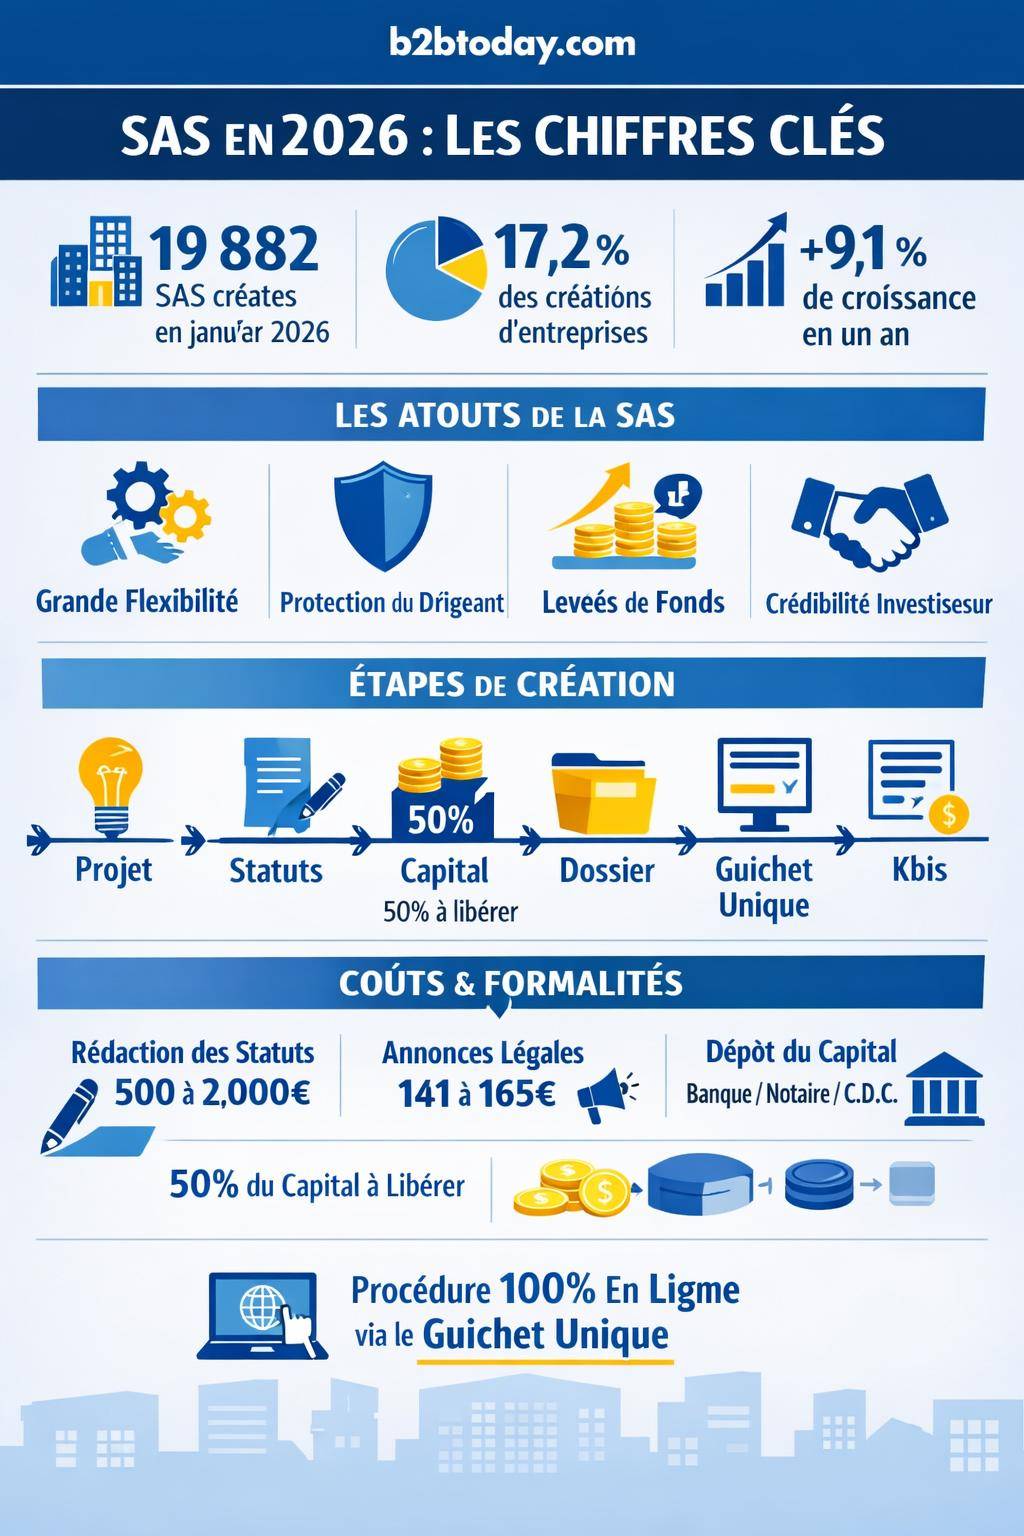
La Société par Actions Simplifiée (SAS) occupe une place notable dans le paysage entrepreneurial français. En janvier 2026, 19 882 SAS ont été créées, soit 17,2 % des immatriculations, avec une progression de +9,1 % sur un an. Ce mouvement traduit une préférence croissante pour une structure flexible, adaptée aussi bien aux projets individuels qu’aux développements plus ambitieux.
Ce succès repose sur plusieurs facteurs : séparation du patrimoine personnel et professionnel, crédibilité renforcée auprès des banques et investisseurs, liberté d’aménagement des statuts, et possibilité d’accueillir de nouveaux associés sans tout remettre en question. La SAS s’adresse autant aux freelances qui veulent structurer leur activité qu’aux startups en phase de levée de fonds.
Étape 1 : définir son projet et vérifier l’adéquation avec la SAS
Avant toute formalité, le créateur doit confronter son projet aux caractéristiques de la SAS. Ce choix influe directement sur la fiscalité, la protection sociale du dirigeant, la relation avec les associés et l’entrée future d’investisseurs.
La SAS convient particulièrement aux projets qui anticipent :
- une éventuelle levée de fonds ou l’entrée d’investisseurs extérieurs ;
- une équipe de fondateurs avec répartition des pouvoirs sur mesure ;
- un développement rapide, avec embauches, partenariats et contrats commerciaux structurés ;
- un besoin de protection sociale assimilée salariée pour le dirigeant (président de SAS).
Comparaison rapide SAS / autres statuts courants
Pour situer la SAS par rapport à d’autres formes, le tableau suivant apporte une première vision synthétique :
| Forme juridique | Dirigeant | Régime social | Souplesse statutaire | Adaptée pour |
|---|---|---|---|---|
| SAS | Président (et DG éventuels) | Assimilé salarié | Très grande liberté contractuelle | Projets évolutifs, levées de fonds, associés multiples |
| SASU | Président associé unique | Assimilé salarié | Idem SAS, avec un seul associé | Entrepreneur solo voulant une structure évolutive |
| SARL | Gérant (majoritaire ou non) | TNS ou assimilé salarié | Cadre plus encadré par la loi | Activités familiales ou petites structures stables |
| EURL | Gérant associé unique | TNS | Règles proches de la SARL | Artisans, freelances voulant minimiser les charges sociales |
Une analyse plus fine de ces différences aide à décider entre SAS, SASU, EURL et SARL. Pour un comparatif détaillé des sociétés unipersonnelles, la page SASU ou EURL : différences et choix apporte des repères utiles. Et pour les créations de sociétés de type SARL, un guide complet existe également : créer une SARL pas à pas.
Étape 2 : structurer l’actionnariat et la gouvernance de la SAS
La grande force de la SAS tient à sa flexibilité en matière de gouvernance. Cette liberté implique une réflexion approfondie en amont : toute imprécision crée des tensions futures entre associés, ou des blocages lors de décisions stratégiques.
Avant de rédiger les statuts, les créateurs de la SAS doivent cadrer au minimum :
- le nombre d’associés et leurs apports (numéraire, nature, industrie) ;
- la répartition du capital (pourcentage de détention, droits de vote) ;
- la nomination du président et, éventuellement, de directeurs généraux ;
- les mécanismes de prise de décision (assemblées, quorum, majorité) ;
- les conditions d’entrée et de sortie d’associés (agrément, préemption, clauses d’exclusion).
Répartition du capital et droits de vote
Dans une SAS, les associés décident librement de la répartition des droits de vote. Le capital et les droits politiques peuvent coïncider ou être aménagés (actions de préférence, actions sans droit de vote mais avec dividende prioritaire, etc.).
Cette latitude permet par exemple à un fondateur opérationnel de conserver un pouvoir de décision renforcé, même avec une participation minoritaire au capital. Inversement, un investisseur financier peut négocier des droits spécifiques (veto sur certaines décisions, information renforcée).
« Les règles de gouvernance adoptées à la création d’une SAS conditionnent le fonctionnement quotidien et la gestion des conflits. Une rédaction précise évite des désaccords chroniques difficiles à résoudre ensuite. »
Organisation des pouvoirs : président, DG, comités…
La SAS impose uniquement la désignation d’un président. Pour le reste, les statuts peuvent créer une architecture sur mesure :
- directeur général (DG) ou directeurs généraux délégués ;
- comité stratégique ou conseil d’administration volontaire ;
- répartition des pouvoirs de signature et de représentation ;
- délégations de pouvoirs aux dirigeants opérationnels.
Cette organisation doit rester cohérente avec la taille de la société, son secteur d’activité et ses objectifs de croissance. Une structure trop complexe freine la prise de décision, tandis qu’une organisation trop rudimentaire fragilise le contrôle interne.
Étape 3 : rédiger les statuts de SAS sans négliger les clauses sensibles
Les statuts de la SAS constituent le document central de la société. Ils fixent les règles du jeu entre associés, encadrent le pouvoir des dirigeants et organisent les prises de décision. Une rédaction bâclée génère des litiges coûteux ou bloque certaines opérations (cession de titres, levée de fonds, transmission).
Les honoraires pour une rédaction professionnelle oscillent généralement entre 500 et 2 000 €, selon la complexité du projet et le niveau d’accompagnement (avocat, expert-comptable, plateforme juridique). Ce coût reste à mettre en regard des risques juridiques et financiers liés à des statuts approximatifs.
Mentions obligatoires des statuts de SAS
Les statuts d’une SAS doivent contenir un ensemble de mentions imposées par le Code de commerce, notamment :
- la dénomination sociale (nom de la société) ;
- l’objet social (activité exercée) ;
- l’adresse du siège social ;
- la durée de la société (jusqu’à 99 ans maximum) ;
- le montant du capital social et la répartition des actions ;
- la forme des décisions collectives (assemblées, consultations écrites, etc.) ;
- les modalités de direction (président, autres organes éventuels) ;
- les règles de cession d’actions (clauses d’agrément, inaliénabilité éventuelle).
Clauses stratégiques à ne pas négliger
Au-delà des mentions minimales, certaines clauses structurent la vie de la SAS sur le long terme :
- Clause d’agrément : encadre l’entrée de nouveaux associés pour éviter l’arrivée d’actionnaires indésirables.
- Clause de préemption : donne une priorité d’achat aux associés en place lorsqu’un associé vend ses actions.
- Clauses de sortie (tag along, drag along) : organisent la cession de l’entreprise à un tiers, en protégeant à la fois minoritaires et majoritaires.
- Clauses d’exclusion : prévoient la sortie forcée d’un associé dans des conditions précises (manquements graves, conflit d’intérêt).
- Clauses de non-concurrence et de confidentialité : protègent le savoir-faire, la clientèle et la stratégie commerciale.
Ces clauses requièrent une rédaction rigoureuse pour être valables et opposables. Leur absence rend la société plus vulnérable en cas de désaccord entre associés ou de départ d’un fondateur clé.
Étape 4 : constituer le capital social et organiser le dépôt des fonds
Le capital social de la SAS reflète les engagements des associés. Il peut prendre plusieurs formes : apports en numéraire (argent), en nature (biens) ou, plus rarement, en industrie (compétences, savoir-faire, travail). Le capital minimum légal reste libre en SAS, mais un montant trop faible fragilise la crédibilité de la société.
Depuis les dernières évolutions, au moins 50 % des apports en numéraire doivent être libérés lors de la création. Le solde peut être libéré dans un délai de cinq ans, selon les modalités prévues dans les statuts.
Dépôt du capital sur un compte bloqué
Les associés doivent déposer les fonds promis sur un compte bloqué ouvert au nom de la future SAS. Ce dépôt peut être réalisé :
- dans une banque traditionnelle ;
- auprès d’un notaire ;
- auprès de la Caisse des dépôts.
Le dépositaire remet un certificat de dépôt des fonds, document indispensable pour le dossier de création. Les fonds restent bloqués jusqu’à immatriculation définitive de la société, puis sont transférés sur le compte courant de la SAS.
Apports en nature et commissaire aux apports
Les apports en nature (matériel, véhicule, fonds de commerce, droits de propriété intellectuelle, immeuble, etc.) imposent une évaluation précise et documentée. Dans certains cas, la nomination d’un commissaire aux apports s’impose :
- lorsque la valeur d’un apport en nature dépasse un certain seuil ;
- ou lorsque la totalité des apports en nature dépasse un pourcentage précis du capital social.
Pour un bien immobilier, l’intervention d’un notaire s’ajoute aux formalités habituelles. Cette étape renforce la sécurité juridique, mais augmente le coût de la constitution.
Étape 5 : estimer et anticiper les coûts de création d’une SAS
La création d’une SAS implique plusieurs postes de dépenses, parfois sous-estimés. Une vision globale dès le départ permet de calibrer le budget de lancement et d’éviter les blocages lors du dépôt de dossier.
Principaux coûts incompressibles
Les informations recueillies mettent en avant plusieurs frais obligatoires récurrents lors d’une création de SAS :
- Rédaction professionnelle des statuts : entre 500 et 2 000 € selon le prestataire (avocat, expert-comptable, plateforme).
- Annonces légales de constitution : entre 141 et 165 €, selon le département et la longueur de l’avis.
- Publication complémentaire ou services de diffusion : autour de 199 € pour certains packs.
- Frais liés aux apports en nature : rémunération d’un commissaire aux apports, intervention d’un notaire pour les biens immobiliers.
À ces montants peuvent s’ajouter : honoraires de conseil juridique, frais de domiciliation, dépôt de marque, ouverture de compte professionnel, outils de gestion (logiciels comptables, facturation, etc.).
| Poste de coût | Fourchette indicative | Commentaires |
|---|---|---|
| Rédaction des statuts | 500 – 2 000 € | Varie selon complexité et type de prestataire |
| Annonces légales | 141 – 165 € | Tarifs encadrés, dépendent du département |
| Publication complémentaire | ≈ 199 € | Souvent incluse dans des packs de création |
| Commissaire aux apports | Variable | Selon nature et montant des apports |
| Notaire (bien immobilier) | Variable | Honoraires réglementés + formalités |
Étape 6 : réunir la documentation nécessaire à la création de la SAS
Depuis la généralisation des procédures en ligne, l’exhaustivité des pièces justificatives conditionne l’acceptation du dossier. Un oubli entraîne fréquemment un rejet ou un allongement des délais d’immatriculation.
Parmi les documents exigés pour une création de SAS, on retrouve généralement :
- les statuts signés par tous les associés ;
- les pièces d’identité des dirigeants et associés concernés ;
- une déclaration sur l’honneur de non-condamnation et de filiation pour le président ;
- un justificatif de domiciliation du siège social (bail, contrat de domiciliation, attestation d’hébergement, etc.) ;
- les attestations diverses : attestation de dépôt des fonds, attestation de parution de l’annonce légale, éventuellement rapport du commissaire aux apports.
Certaines activités réglementées impliquent en plus des autorisations spécifiques (agréments, diplômes, inscription à un ordre professionnel). Ces éléments doivent être joints au dossier afin d’éviter toute contestation ultérieure.
Organisation des pièces pour le guichet unique
Avec la dématérialisation complète mise en œuvre en 2023, toutes les démarches passent désormais par le guichet unique des formalités d’entreprises. Ce portail centralise les créations, modifications et cessations d’activité. La qualité du scannage, le format des documents et leur lisibilité technique influencent le traitement du dossier.
Une organisation efficace consiste à structurer un dossier numérique avec des fichiers nommés clairement (statuts_SAS.pdf, piece_id_president.pdf, justificatif_siege.pdf, etc.), afin d’éviter les erreurs lors du dépôt sur la plateforme.
Étape 7 : la procédure en ligne sur le guichet unique et ses écueils
Depuis 2023, les démarches de création de SAS s’effectuent intégralement en ligne via le guichet unique. Cette centralisation remplace les anciens centres de formalités des entreprises (CFE) et uniformise les échanges avec l’administration.
En pratique, ce fonctionnement totalement numérique engendre encore des risques d’erreurs et des blocages fréquents au moment du dépôt du dossier. Une mauvaise compréhension des formulaires ou une saisie approximative des données nuit à la qualité du traitement par les services concernés.
Déroulé type de la création de SAS sur le guichet unique
Le parcours de création suit globalement une trame logique :
- création d’un compte utilisateur ou connexion avec un profil existant ;
- sélection du type de formalité (création de personne morale, forme SAS) ;
- saisie des informations d’identification de la société (dénomination, siège, objet social, capital, durée) ;
- indication des dirigeants et répartition du capital social ;
- téléversement des pièces justificatives obligatoires ;
- paiement en ligne des frais administratifs ;
- validation finale et envoi du dossier pour instruction.
Une fois la formalité transmise, le guichet unique relaie les informations aux organismes concernés (greffe du tribunal de commerce, INSEE, services fiscaux, organismes sociaux). La société obtient, après validation, son extrait Kbis et son numéro SIREN.
« La dématérialisation intégrale des démarches de création de SAS sur le guichet unique simplifie le suivi des formalités, mais nécessite une préparation documentaire et une rigueur de saisie bien plus élevées qu’auparavant. »
Erreurs fréquentes lors de la création de SAS en ligne
Les blocages observés proviennent souvent de motifs récurrents :
- objet social imprécis ou trop large, générant des demandes de précision ;
- incohérences entre les informations saisies et les mentions figurant dans les statuts ;
- documents scannés incomplets (pages manquantes) ;
- omission de la signature sur certains documents (statuts, formulaires) ;
- confusion entre adresse personnelle du dirigeant et siège social de la société.
Une relecture systématique de chaque rubrique, ainsi qu’une comparaison avec les statuts signés, sécurisent l’ensemble de la procédure.
Étape 8 : après la création – premières obligations légales de la SAS
Une fois la SAS immatriculée, les obligations ne s’arrêtent pas. Les premières semaines conditionnent la conformité de la société pour les années à venir. Plusieurs démarches doivent être enchaînées avec méthode.
Ouverture et fonctionnement du compte bancaire professionnel
Après la réception de l’extrait Kbis, la banque débloque le capital social et bascule les fonds sur le compte courant professionnel. Ce compte servira à encaisser les règlements clients, à régler les fournisseurs, à payer les charges sociales et fiscales, et à suivre la trésorerie.
La plupart des établissements exigent :
- les statuts définitifs ;
- l’extrait Kbis ;
- une pièce d’identité du président ;
- un justificatif de siège social ;
- le procès-verbal de nomination du président si ce dernier n’est pas désigné directement dans les statuts.
Une relation bancaire claire, avec des moyens de paiement adaptés et un suivi en ligne fiable, offre une base opérationnelle confortable dès le démarrage.
Mise en place de la comptabilité et choix des options fiscales
Dès les premiers jours, la SAS doit structurer sa organisation comptable. Tenue de livres, conservation des pièces justificatives, établissement des factures, suivi de la TVA, tout doit être cadré. La nomination d’un expert-comptable, même facultative, apporte un cadre solide pour la gestion du chiffre d’affaires et des charges.
Sur le plan fiscal, la SAS relève en principe de l’impôt sur les sociétés (IS). Dans certains cas, une option temporaire pour l’impôt sur le revenu (IR) reste possible, sous conditions de taille et d’ancienneté. Ce choix influence directement la rémunération du dirigeant et la distribution de dividendes.
Obligations sociales et protection du dirigeant
Le président de SAS relève du régime des assimilés salariés. Il contribue donc au système général de la sécurité sociale pour sa rémunération, sans pour autant bénéficier de l’assurance chômage au titre de ses fonctions de dirigeant.
Lorsqu’un ou plusieurs salariés sont embauchés, la SAS doit accomplir les formalités usuelles : déclarations préalables à l’embauche, inscription à la caisse de retraite complémentaire, mise en place des registres obligatoires, affichages légaux, respect du droit du travail et des conventions collectives.
Étape 9 : difficultés fréquentes lors de la création de SAS et stratégies d’anticipation
Malgré son attractivité, la SAS expose le créateur à plusieurs complexités administratives. Depuis la transition vers le tout-numérique, ces difficultés se concentrent surtout sur les interactions avec le guichet unique et certains partenaires (banques, greffes).
Complexité administrative et blocages de dossier
Les démarches entièrement dématérialisées depuis 2023 ont simplifié l’accessibilité, mais renforcé les exigences de précision. Les blocages fréquents lors du dépôt de dossier proviennent en grande partie :
- d’une mauvaise compréhension des formulaires à remplir ;
- d’une interprétation erronée des champs obligatoires ;
- d’omissions lors de la constitution des pièces justificatives ;
- d’un manque d’alignement entre les informations saisies en ligne et les statuts signés.
Ces dysfonctionnements allongent les délais de création, retardent l’ouverture de comptes et la signature de contrats commerciaux.
Risques liés à une rédaction amateur des statuts
La tentation de rédiger seul des statuts à partir de modèles génériques expose la SAS à plusieurs risques :
- clauses inadaptées à l’activité ou au nombre d’associés ;
- dispositions contradictoires entre elles ;
- oublis de clauses clés sur la sortie d’associés ou la résolution de conflits ;
- difficultés lors d’une entrée d’investisseurs, nécessitant une refonte complète de la documentation juridique.
Une relecture par un professionnel, même sur la base d’un modèle travaillé, apporte un niveau de sécurité appréciable par rapport aux enjeux financiers en jeu.
« Dans une SAS, une clause mal rédigée ou une zone grise dans les statuts peut coûter bien davantage que les honoraires économisés au moment de la création. »
Manque de préparation sur la fiscalité et la rémunération
Les créateurs focalisent souvent leur énergie sur la formalité d’immatriculation, en laissant de côté la stratégie fiscale et sociale. Cette approche conduit à :
- une rémunération du dirigeant mal calibrée (net insuffisant ou charges excessives) ;
- des avances de trésorerie imprévues pour régler TVA ou IS ;
- une utilisation inadaptée des dividendes par rapport à la situation personnelle du président.
Un prévisionnel simple, intégrant plusieurs scénarios de rémunération (fixe, dividendes, avantages en nature), permet d’arbitrer en connaissance de cause.
Étape 10 : organiser la vie de la SAS sur le long terme
Créer la SAS ne représente qu’une étape dans la durée de vie de la société. La pérennité de la structure passe par une gestion rigoureuse des obligations récurrentes et une anticipation des évolutions futures.
Suivi des assemblées et des décisions collectives
Les associés doivent respecter les procédures de convocation et de tenue des décisions prévues dans les statuts. Même si la loi offre une grande liberté, la documentation des décisions reste indispensable :
- procès-verbaux d’assemblées ou de décisions de l’associé unique ;
- enregistrement des mouvements de titres ;
- mises à jour des registres légaux.
Cela concerne notamment l’approbation annuelle des comptes, les augmentations ou diminutions de capital, les changements de siège, les modifications d’objet social et la nomination ou révocation des dirigeants.
Adaptation des statuts aux évolutions du projet
Au fil du temps, la SAS peut évoluer : arrivée de nouveaux associés, changement de modèle économique, ouverture d’une filiale, cession partielle des parts, transmission familiale, etc. Chaque évolution nécessite d’évaluer la cohérence des statuts avec la nouvelle réalité de l’entreprise.
Selon les cas, une simple mise à jour minimale ou une refonte plus substantielle sera décidée : ajustement des droits de vote, création d’actions de préférence, modulations des pouvoirs du président, mise en place d’un comité stratégique formel.
Préparation d’une éventuelle cession ou transmission
Dès la création, certains entrepreneurs envisagent une revente de la société ou une cession progressive à des associés, à des salariés ou à un repreneur tiers. La SAS se prête bien à ces opérations, à condition que les statuts et les conventions d’associés les encadrent de manière structurée.
Une préparation en amont permet notamment de :
- valoriser correctement les titres (méthodes de valorisation, critères de performance) ;
- éviter des blocages entre minoritaires et majoritaires ;
- sécuriser les conditions d’entrée et de sortie des investisseurs financiers ;
- préserver la continuité de l’activité et des contrats clés.
La SAS offre une architecture contractuelle souple pour organiser ces transitions, à condition que le travail de fond ait été effectué au moment de la création et régulièrement mis à jour.









