
Entre hausses de cotisations annoncées pour 2026, garanties parfois inadaptées et budgets sous tension, de nombreux assurés envisagent de résilier leur mutuelle santé. Les marges de manœuvre existent, mais les règles juridiques, les délais et les pièges contractuels restent nombreux.
En 2026, les conditions de résiliation ont évolué, tout comme les stratégies des assureurs pour conserver leurs adhérents. Avant de changer de complémentaire santé, quelques paramètres décisifs méritent une attention minutieuse, notamment pour les retraités, les familles et les salariés couverts par une mutuelle d’entreprise.
| Point clé | Synthèse rapide |
| Conditions de résiliation | Possible à tout moment après un an de contrat, ou dès changement de situation (emploi, déménagement…). |
| Démarches | Envoi d’une demande de résiliation à l’assureur (courrier, mail ou espace client selon l’organisme). |
| Délais | Prise d’effet généralement sous 1 mois après réception de la demande. |
| Cas particuliers | Résiliation automatique si adhésion à une mutuelle obligatoire d’entreprise. |
Résilier sa mutuelle santé en 2026 : cadre légal, droits et nouveaux enjeux
La résiliation d’une mutuelle santé en 2026 repose sur un socle juridique clair : le Code de la mutualité, le Code des assurances et le Code de la Sécurité sociale. Ces textes encadrent vos droits, les délais de préavis, les motifs légitimes, mais aussi les obligations de votre assureur.
Depuis l’instauration de la résiliation infra-annuelle, un contrat santé individuel ou collectif à adhésion facultative peut être rompu à tout moment après un an, sans pénalité. Cette liberté nouvelle s’ajoute aux cas de résiliation pour changement de situation, hausse de tarif ou modification unilatérale des garanties.
« Depuis le 1er décembre 2020, l’assuré peut résilier à tout moment son contrat de complémentaire santé après un an, sans frais ni pénalités. »
En 2026, ce dispositif reste pleinement en vigueur. Il s’articule avec les règles spécifiques des mutuelles obligatoires d’entreprise, plus contraignantes, et avec les cas particuliers des retraités ou des personnes en situation de surendettement.
Pourquoi autant de résiliations de mutuelle santé en 2026 ? Contexte et chiffres clés
La résiliation ne relève plus seulement d’un arbitrage de confort. Elle traduit souvent une tension budgétaire réelle, surtout chez les retraités et les familles avec enfants. Les données récentes montrent une progression marquée des renoncements aux soins, en particulier chez les nouveaux retraités : 18 % indiquent renoncer à certains soins pour des raisons financières.
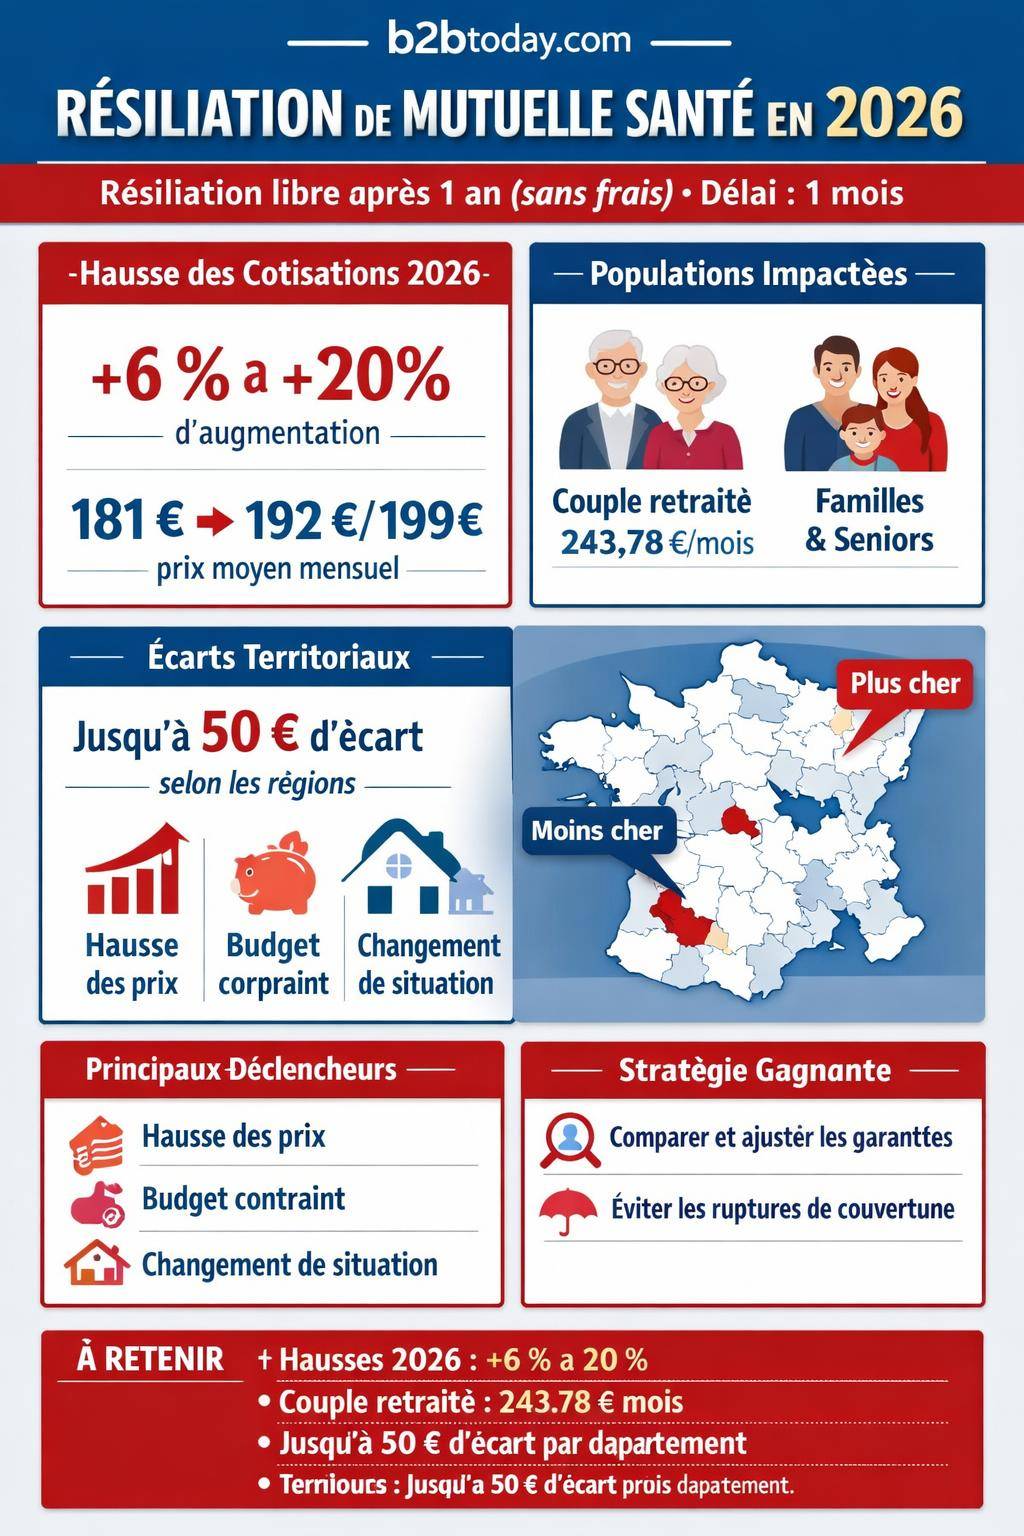
Les couples retraités supportent en moyenne 243,78 € par mois en 2026 pour leur complémentaire, avec une cotisation type autour de 240 € / mois et un surcoût de 105,30 € par rapport à la période d’activité. Dans ce contexte, la résiliation, suivie d’un ajustement des garanties, devient un levier budgétaire majeur.
Les principaux motifs de résiliation avant et après un an de contrat
Les motivations évoluent selon l’ancienneté du contrat. Avant la première année, les motifs de résiliation reposent surtout sur des changements de vie ou des modifications imposées par l’assureur. Après un an, la logique de pouvoir d’achat et d’adaptation des garanties prend le dessus.
| Période | Motifs fréquents de résiliation |
|---|---|
| Avant 1 an |
|
| Après 1 an |
|
Comprendre les hausses de tarifs des mutuelles santé en 2026 avant de résilier
Les primes de mutuelle santé suivent une dynamique haussière depuis plusieurs années. Pour 2026, les organismes projettent une augmentation globale située entre 6 % et 20 %, avec une moyenne communiquée autour de 4,5 % mais un minimum observé dès 6,5 % sur de nombreux contrats.
Les prévisions indiquent :
- Une hausse globale estimée entre 2,5 % et 10 % selon les portefeuilles.
- Pour les mutuelles à statut mutualiste : +4,3 % sur les contrats individuels et +4,7 % sur les contrats d’entreprise.
Évolution des prix moyens : quel impact sur votre budget santé ?
Les projections chiffrées illustrent concrètement l’effet de ces hausses sur les cotisations mensuelles :
| Année / Scénario | Prix moyen mensuel |
|---|---|
| 2025 (moyenne nationale) | 181 € |
| 2026 avec +6 % | 192 € |
| 2026 avec +10 % | 199 € |
| Contrats individuels (+4,3 %) | 188 € |
| Mutuelles collectives (+4,7 %) | 190 € |
Sur une année, une hausse de 10 % sur un contrat à 181 € représente plus de 200 € supplémentaires. Pour un couple, l’impact est doublé, ce qui explique l’intérêt prononcé pour la résiliation et la renégociation.
Pourquoi les mutuelles santé augmentent autant en 2026 ?
Les causes des revalorisations tarifaires combinent facteurs médicaux, démographiques et réglementaires :
- Prix des soins en hausse et inflation médicale persistante.
- Effet de la réforme 100 % santé sur les remboursements optiques, dentaires et auditifs.
- Transfert de charges de l’Assurance maladie vers les complémentaires.
- Vieillissement de la population et progression des maladies chroniques.
- Coût des innovations médicales (médicaments coûteux, techniques d’imagerie avancée).
- Désengagement relatif de la Sécurité sociale sur certains postes, notamment le dentaire (remboursement passé de 70 % à 60 %, soit environ +500 M€ à la charge des complémentaires).
- Augmentation du tarif de la consultation en 2025 : de 26,50 € à 30 €.
- Nouvelles taxes en 2026 (environ 1 milliard d’euros) et fiscalité sur les contrats (environ 16 %).
Ces facteurs se répercutent mécaniquement sur les primes. Les assureurs ajustent aussi leurs tarifs selon l’usage réel des soins, la fréquence des hospitalisations et la structure par âge de leur portefeuille.
Combien coûte une mutuelle santé en 2026 selon votre profil ?
Pour évaluer l’intérêt d’une résiliation, il faut confronter votre cotisation actuelle aux niveaux de prix du marché pour votre profil. Les écarts restent marqués entre un étudiant, un actif, un travailleur non salarié, une famille et un senior.
Tarifs moyens 2026 par catégorie de profil
| Profil | Cotisation moyenne mensuelle 2026 |
|---|---|
| Étudiant | 53 € |
| Actif | 60 € |
| Travailleur non salarié (TNS) | 71 € |
| Senior | 131 € |
| Couple sans enfant | 146 € |
| Couple avec 2 enfants | 253 € |
| Salarié < 35 ans | 57,94 € |
| Couple 2 enfants (36-55 ans) | 229,94 € |
| Couple retraités 66 ans et + | 243,78 € |
Si votre cotisation dépasse sensiblement ces ordres de grandeur à garanties équivalentes, une résiliation suivie d’une mise en concurrence structurée se justifie pleinement.
Impact de l’âge sur les cotisations : un argument fort pour renégocier
L’âge reste un paramètre déterminant des tarifs. Les écarts entre générations sont nets :
| Tranche d’âge | Cotisation moyenne 2026 |
|---|---|
| 26-35 ans | 59 € |
| 36-49 ans | 97 € |
| 50-55 ans | 117 € |
| 56-65 ans | 128 € |
Les données 2025 renforcent ce constat : un couple de seniors de 60 ans versait en moyenne 251,69 € par mois, contre 323,69 € pour un couple de 70 ans. Entre 60 et 70 ans, la hausse atteint environ +25 %, et entre 60 et 75 ans, +30 %. À 75 ans, la cotisation est 3,4 fois supérieure à celle d’un assuré de 20 ans.
Résiliation et inégalités territoriales : adapter sa mutuelle à son département en 2026
Les cotisations de mutuelle varient fortement selon le lieu de résidence. Les différences régionales et départementales pèsent sur la décision de résilier, notamment lors d’un déménagement.
Écarts régionaux de prix des mutuelles santé
Quelques moyennes régionales illustrent ces disparités :
| Région | Prix moyen mensuel |
|---|---|
| Pays de la Loire | 87 € |
| Bretagne | 88 € |
| Paris (ville) | 90 € |
| Île-de-France (moyenne) | 97 € |
| Corse | 113 € |
Les primes peuvent même doubler entre certains départements. La densité médicale, la fréquence statistique des sinistres santé et le niveau des dépassements d’honoraires orientent fortement les tarifs.
Jeunes, familles, seniors : des écarts territoriaux marqués
Quelques repères par profil :
- Jeunes : 35,93 € dans le Morbihan contre 41,30 € à Paris ou dans les Alpes-Maritimes. L’écart annuel entre Morbihan et Paris atteint 64,44 €.
- Familles : 126,89 € dans les Côtes-d’Armor contre 151,87 € dans les Bouches-du-Rhône, soit près de 25 € de différence par mois (299,76 € sur l’année).
- Seniors 60 ans : 234,90 € en Vendée contre 283,40 € à Paris, avec une différence de 48,50 € par mois.
- Seniors 70 ans : 304,92 € dans les Côtes-d’Armor contre 362,20 € à Paris, soit 57,28 € de plus par mois.
Un déménagement vers une zone plus chère justifie souvent une renégociation, voire une résiliation pure et simple pour rechercher un organisme plus compétitif sur le territoire d’accueil.
Les critères qui influencent le tarif de votre mutuelle en 2026
Pour piloter efficacement une résiliation, il faut comprendre les paramètres de tarification utilisés par les assureurs. Ces variables justifient souvent des différences importantes de prix entre deux personnes à garanties comparables.
Les principaux facteurs pris en compte par les assureurs
Les complémentaires santé s’appuient sur un ensemble de critères :
- Âge et probabilité statistique d’hospitalisation ou de pathologie chronique.
- Profil : étudiant, salarié, fonctionnaire, TNS, retraité, etc.
- Lieu de résidence et département d’affiliation.
- Niveau de garanties : ticket modérateur, chambre particulière, médecine douce, réseaux de soins partenaires.
- Fréquence des dépenses médicales déclarées sur le portefeuille.
- Dépassements d’honoraires locaux des médecins et spécialistes.
- Densité de professionnels de santé (zones sur-dotées ou sous-dotées).
- Consommation de soins et de médicaments observée sur la zone géographique.
Les assureurs calculent ainsi un « risque moyen » plus ou moins élevé et ajustent leurs cotisations. Un assuré qui maîtrise ces logiques prépare mieux son argumentaire de résiliation et son cahier des charges pour un nouveau contrat.
Conséquences pour votre stratégie de résiliation
Résilier sans tenir compte de ces critères expose à un simple remplacement de contrat trop cher par un autre tout aussi coûteux. La bonne approche consiste à :
- Identifier les garanties réellement utilisées sur deux à trois années.
- Repérer les postes à fort reste à charge : dentaire, optique, audioprothèse, kinésithérapie.
- Adapter le niveau de couverture aux postes utiles, et réduire les options peu exploitées.
- Comparer les tarifs auprès d’acteurs différents (mutuelles, institutions de prévoyance, assureurs privés).
Comment résilier sa mutuelle santé après un an de contrat en 2026
Après douze mois de souscription, la résiliation infra-annuelle s’applique. Vous disposez alors d’une faculté de résiliation à tout moment, sans frais, sans pénalité, ni motif particulier à invoquer, à condition de respecter la procédure.
Étapes pratiques de la résiliation infra-annuelle
La démarche suit quelques étapes simples :
- Vérifier la date d’échéance anniversaire de votre contrat (souvent mentionnée sur l’attestation ou les conditions particulières).
- Confirmer que plus d’un an s’est écoulé depuis la souscription initiale.
- Rédiger une lettre ou un courriel de résiliation en rappelant votre numéro de contrat, votre identité et la référence à la résiliation infra-annuelle.
- Envoyer votre demande selon les modalités acceptées : courrier recommandé, mail, espace client sécurisé ou, dans certains cas, simple courrier postal.
Un modèle de courrier structuré limite les oublis. Pour un accompagnement spécifique, une ressource comme ce guide sur la lettre de résiliation d’assurance fournit une trame de rédaction précise.
Délais et date effective de la résiliation
En 2026, la règle générale prévoit une prise d’effet de la résiliation :
- Au plus tard un mois après la réception de votre demande par l’assureur.
- Avec un décompte de cotisation au prorata temporis, si vous avez payé d’avance.
L’assureur doit vous adresser un avis de résiliation ou un avenant confirmant la date de fin de garantie. En cas de retard ou de contestation, ce document sert de preuve utile.
Résilier sa mutuelle santé avant un an : cas de figure et motifs légitimes
Résilier avant la première échéance reste plus encadré. Il faut alors s’appuyer sur un motif légitime prévu au contrat ou par la loi. Ces situations correspondent en général à un changement majeur de situation personnelle ou professionnelle.
Changements de situation ouvrant droit à résiliation anticipée
Les cas les plus fréquents sont :
- Changements personnels : mariage, divorce, séparation, décès du conjoint, surendettement reconnu.
- Évènements professionnels : licenciement, retraite, cessation d’activité, changement de statut (passage de salarié à TNS par exemple).
- Modification unilatérale du contrat : hausse imprévue des cotisations, réduction des garanties, changement de la nature même du contrat.
Dans ces situations, les contrats prévoient souvent un délai spécifique (généralement 3 mois) à compter de l’évènement pour exercer le droit de résiliation.
Constitution du dossier et preuves à fournir
La résiliation anticipée repose sur des justificatifs précis :
- Attestation d’employeur en cas de licenciement ou de mise à la retraite.
- Jugement de divorce ou attestation de séparation.
- Justificatif de surendettement émis par la Banque de France.
- Notification écrite de modification des garanties ou des cotisations émanant de l’assureur.
La demande doit mentionner le motif invoqué et joindre les pièces utiles. La date d’effet de la résiliation dépend ensuite du contrat, mais s’aligne souvent sur le jour de l’évènement ou la fin du mois suivant.
Résiliation pour hausse de cotisation ou modification des garanties en 2026
Les augmentations de tarif 2026 déclenchent souvent une volonté de résiliation. Dans certains cas, la loi et votre contrat vous accordent un droit de dénonciation spécifique en cas de revalorisation jugée excessive ou de modification des garanties sans votre accord explicite.
Notification de hausse : ce que votre assureur doit vous communiquer
Lorsque la mutuelle réévalue vos cotisations ou modifie sa grille de garanties, elle doit vous informer par écrit (courrier, mail, avis dans l’espace client). Ce document précise :
- Le nouveau montant de la cotisation.
- La date d’application de la hausse.
- Éventuellement, les évolutions de garanties associées.
Une différence existe entre la revalorisation annuelle contractuelle (prévue par les conditions générales) et une augmentation sortant du cadre habituel ou liée à un changement substantiel du contrat.
Dans quels cas la hausse ouvre droit à résiliation ?
Le droit à résiliation pour hausse se déclenche notamment lorsque :
- La hausse ne trouve pas de base claire dans le contrat.
- Le pourcentage dépasse largement les moyennes annoncées et s’accompagne d’une dégradation des garanties.
- Le contrat prévoit expressément la faculté de résiliation en cas d’augmentation supérieure à un seuil défini.
Dans ce cas, un délai (souvent 30 jours à compter de la notification) est accordé pour résilier. Il convient de le respecter strictement.
Résilier une mutuelle d’entreprise obligatoire en 2026 : règles spécifiques
Les salariés du secteur privé bénéficient en général d’une mutuelle collective obligatoire. La résiliation de ce type de couverture suit des règles différentes d’un contrat individuel, car l’adhésion est liée au contrat de travail.
Cas où la résiliation est automatique
Dans plusieurs situations, la mutuelle d’entreprise se clôt automatiquement :
- Rupture du contrat de travail (fin de CDD, licenciement hors portabilité, démission avec renonciation à la portabilité).
- Départ à la retraite avec refus du dispositif de maintien proposé.
- Fin de période de portabilité des droits (généralement 12 mois maximum).
L’employeur informe l’organisme assureur et la résiliation prend effet à la date de départ, ou à l’issue de la période de portabilité.
Quand un salarié peut demander la résiliation de la mutuelle d’entreprise
Un salarié déjà couvert à titre obligatoire par ailleurs peut solliciter une dispense d’adhésion ou une résiliation dans certains cas :
- Double couverture obligatoire (par exemple via la mutuelle du conjoint).
- Bénéficiaire de la Complémentaire santé solidaire (C2S).
- Contrat à durée déterminée de courte durée, selon les accords collectifs.
La demande s’effectue généralement au moment de l’embauche ou à la date de mise en place du dispositif. En cours de contrat, la résiliation reste plus encadrée, sauf en cas de changement de situation (mariage, PACS, perte de la couverture du conjoint, etc.).
Résiliation et passage à la retraite : ajuster sa mutuelle santé en 2026
Le passage à la retraite constitue un tournant dans la gestion de la complémentaire santé. Les besoins médicaux augmentent, mais les revenus baissent, alors que les cotisations grimpent. Une réflexion approfondie sur l’opportunité de résilier ou d’adapter sa mutuelle s’impose.
Choc de cotisation pour les nouveaux retraités
Les chiffres montrent une progression notable du coût pour un couple au moment du départ à la retraite :
- Cotisation type pour un couple retraité : environ 240 € / mois.
- Formules seniors autour de 200 € / mois pour une personne seule.
- Surcoût moyen par rapport à la période d’activité : 105,30 € / mois.
Dans le même temps, les dépenses remboursables augmentent fortement avec l’âge : à 60 ans, elles sont 3,5 fois plus élevées qu’à 40 ans, et elles doublent encore entre 60 et 80 ans.
Stratégie de résiliation pour les retraités
À la retraite, l’objectif consiste à concilier sécurité médicale et soutenabilité financière. La résiliation devient pertinente dans plusieurs cas :
- Contrat hérité de l’entreprise devenu trop cher en individuel.
- Formule très large incluant des postes peu utilisés (médecines douces multiples, forfaits de confort, maternité).
- Absence de prise en compte de pathologies chroniques nécessitant une bonne couverture hospitalière.
Une comparaison dédiée aux mutuelles seniors, intégrant les délais de carence, les exclusions de pathologies antérieures et les plafonds d’hospitalisation, permet d’orienter la décision de résiliation.
Lettre de résiliation de mutuelle santé en 2026 : contenu, forme et envoi
Même si la résiliation peut désormais se faire par différents canaux, la lettre écrite reste une référence. Elle formalise clairement votre demande et fixe une date certaine grâce au recommandé.
Mentions indispensables dans votre lettre de résiliation
Une lettre complète doit contenir :
- Vos coordonnées (nom, prénom, adresse, téléphone, e-mail).
- Le numéro de contrat de mutuelle et, le cas échéant, votre numéro d’adhérent.
- La référence au fondement juridique : résiliation infra-annuelle après un an, motif légitime, hausse de cotisation, départ de l’entreprise, etc.
- La date souhaitée de résiliation, dans le respect du délai légal ou contractuel.
- Une demande expresse de confirmation écrite de la date de fin de garantie.
La lettre doit rester factuelle, sans justification médicale détaillée. En cas de doute, un modèle structuré issu d’un guide de lettre de résiliation d’assurance fournit une base solide.
Mode d’envoi et conservation des preuves
Pour sécuriser la démarche :
- Privilégier le courrier recommandé avec accusé de réception, même si le mail est théoriquement accepté.
- Conserver le récépissé d’envoi, le suivi en ligne et la copie de la lettre.
- En cas d’envoi via l’espace client, sauvegarder les captures d’écran et le mail de confirmation.
Ces éléments jouent un rôle central en cas de litige, par exemple si l’assureur prélève encore des cotisations après la date de fin souhaitée.
Résilier sans se mettre en risque : continuité de couverture et pièges à éviter
La résiliation ne doit pas créer de période sans complémentaire. Une interruption expose à des restes à charge lourds, surtout en cas d’hospitalisation ou de soins urgents. Une planification rigoureuse limite ce risque.
Coordonner ancienne et nouvelle mutuelle
La méthode la plus sécurisante consiste à :
- Choisir le nouveau contrat avant d’envoyer la résiliation.
- Aligner la date de prise d’effet de la nouvelle mutuelle sur la date de fin de l’ancienne.
- Vérifier les délais de carence éventuels sur certains postes (optique, dentaire, hospitalisation programmée).
Certains organismes proposent de gérer eux-mêmes la résiliation de l’ancien contrat, dans le cadre des règles de résiliation infra-annuelle. Même dans ce cas, garder un œil sur les dates et les écritures bancaires évite les doubles prélèvements.
Points de vigilance sur les exclusions et délais de carence
Un nouveau contrat peut contenir :
- Des exclusions de certains actes ou de certaines affections préexistantes.
- Des plafonds spécifiques sur les prothèses, l’orthodontie ou les implants.
- Des délais de carence pendant lesquels les remboursements restent partiels ou inexistants.
La résiliation d’un contrat ancien, souvent plus souple sur ces aspects, doit tenir compte de ces éléments pour éviter un recul de couverture déguisé en économie financière.
Résiliations et perspectives 2025-2026 : vers une adaptation continue de sa mutuelle
Les perspectives de hausse des dépenses de santé laissent présager une pression durable sur les cotisations. Depuis 2020, les dépenses augmentent en moyenne de 4,4 % par an, contre 2,6 % par an entre 2010 et 2020. Les augmentations moyennes de mutuelle ont atteint environ 4,7 % en 2023, 8,1 % en 2024 et 6 % en 2025.
Dans ce contexte, la résiliation de mutuelle ne se limite plus à un acte ponctuel. Elle devient un instrument de gestion courante, permettant d’ajuster régulièrement sa protection aux évolutions :
- De son état de santé.
- De ses revenus (entrée dans la vie active, naissance, divorce, retraite).
- Du paysage médical (nouveaux tarifs de consultation, technologies de soins innovantes).
- Des politiques publiques (réformes de la Sécurité sociale, modifications des remboursements).
Une veille attentive sur ces éléments, associée à une connaissance précise de vos droits de résiliation, renforce votre capacité à négocier, à comparer et à choisir une mutuelle adaptée en 2026 et au-delà.









