
Entre hausse des cotisations, garanties jugées décevantes et mutuelles d’entreprise obligatoires, de nombreux adhérents s’interrogent sur la meilleure façon de résilier leur contrat MGEN sans perdre leurs droits ni payer de pénalités inattendues. Les règles ont évolué, notamment avec la résiliation infra-annuelle et des spécificités propres à la MGEN qui déroutent plus d’un assuré.
Les lignes qui suivent détaillent les motifs recevables, les délais précis, les pièges fréquents et un modèle de lettre de résiliation MGEN prêt à l’emploi, adapté aux situations les plus courantes, y compris en cas de mutuelle obligatoire, de départ à la retraite ou de déménagement à l’étranger.
| Élément clé | Synthèse |
| Motif de résiliation | Possible à tout moment après un an d’adhésion ou lors d’un changement de situation (emploi, départ à la retraite, mutuelle d’entreprise obligatoire). |
| Procédure | Envoyer une lettre de résiliation à la MGEN, de préférence en recommandé, pour assurer la prise en compte de la demande. |
| Délais | Résiliation effective sous 30 jours après réception par la MGEN. |
| Lettre type 📩 | Contient : identité, numéro d’adhérent, demande de résiliation, date souhaitée et signature. |
Résilier la MGEN en 2025 : comprendre le contexte et les enjeux
La MGEN occupe une place historique dans la protection sociale des agents de l’Éducation nationale, de la fonction publique et de nombreux organismes partenaires. Pourtant, le marché de la complémentaire santé a profondément évolué. Les offres concurrentes affichent des rapports garanties / cotisations plus attractifs, une meilleure personnalisation des contrats et une digitalisation plus aboutie du suivi des remboursements.
Les retours d’adhérents font régulièrement remonter une insatisfaction sur l’accueil, des contrats ressentis comme trop rigides, ainsi qu’une hausse continue des cotisations. Cette combinaison pousse de plus en plus de membres à envisager une résiliation pour rejoindre une autre mutuelle santé, une assurance prévoyance dédiée ou la mutuelle obligatoire de leur employeur.
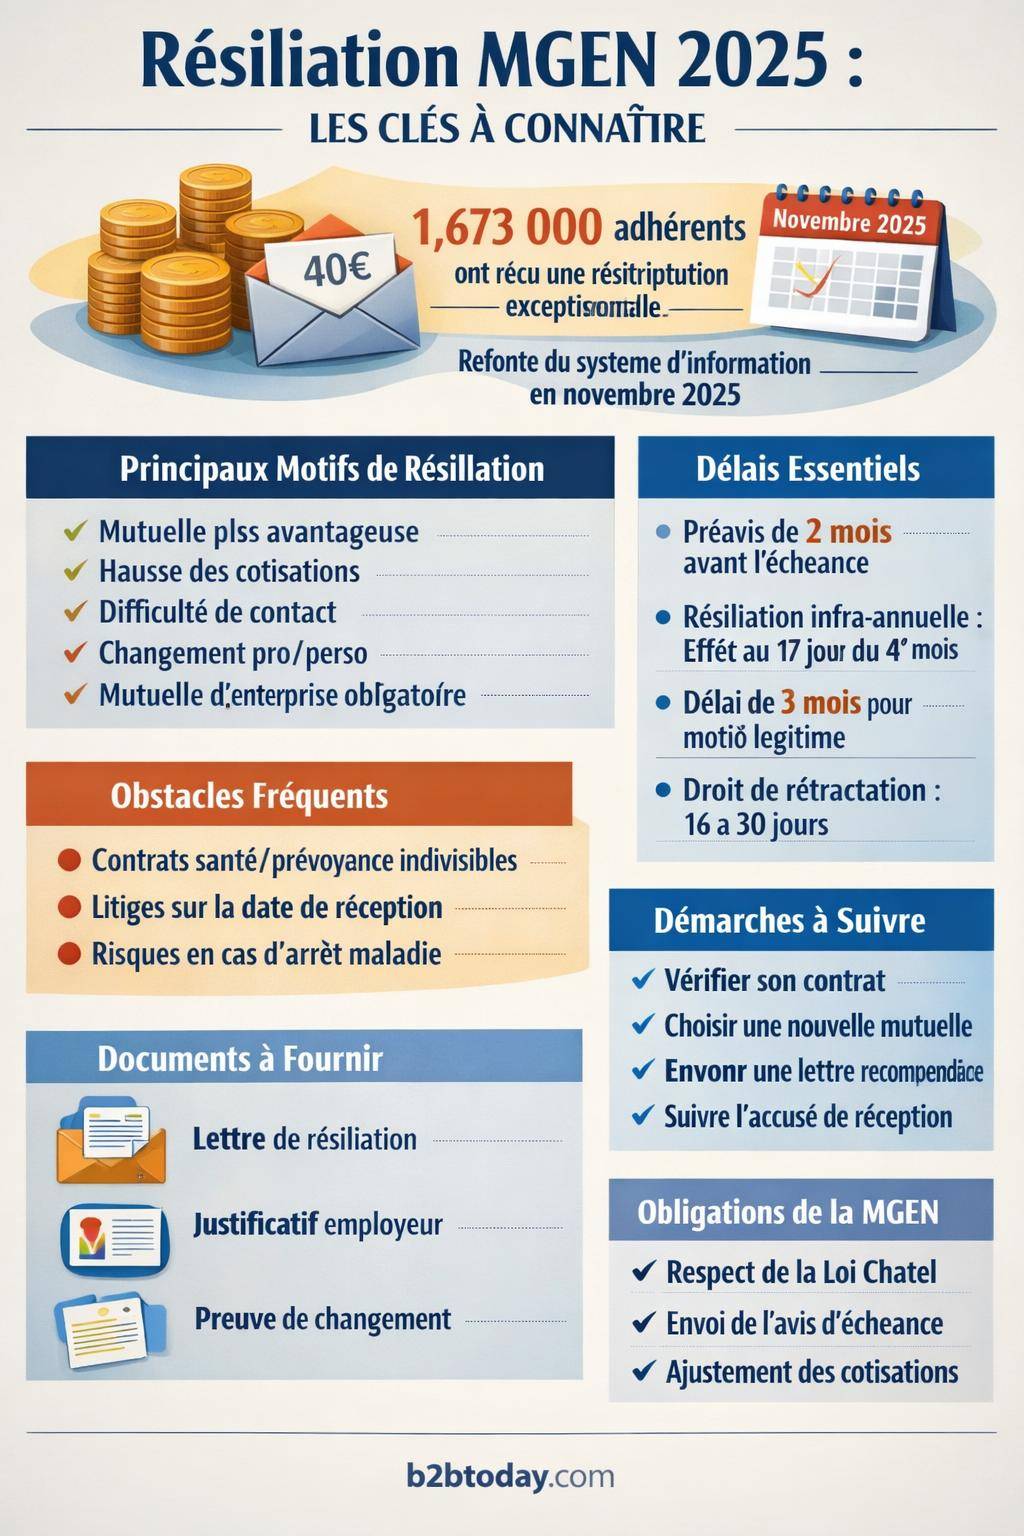
En 2025, la MGEN a notamment procédé à une redistribution de 40 euros à 1,673 million d’adhérents et prépare une modification de son système d’information annoncée pour novembre 2025. Ce contexte technique peut influencer les délais de traitement, la lisibilité des contrats et les échanges avec le service adhérents.
Motifs de résiliation MGEN : dans quels cas mettre fin à son contrat ?
La résiliation d’un contrat MGEN repose sur plusieurs catégories de motifs. Certains relèvent du simple choix de l’assuré (recherche d’une meilleure couverture, volonté de changer d’organisme), d’autres correspondent à des motifs légitimes encadrés par le Code des assurances et par les conditions générales MGEN.
Recherche d’une complémentaire santé plus adaptée
Nombre d’adhérents quittent la MGEN pour une mutuelle plus personnalisée, avec des garanties ciblées : meilleur remboursement dentaire, meilleure prise en charge de l’optique, renfort hospitalisation ou accompagnement renforcé en médecines douces. L’objectif consiste à harmoniser le niveau de protection avec ses besoins réels et ceux de sa famille.
Dans cette situation, la résiliation intervient souvent à échéance annuelle ou dans le cadre de la résiliation infra-annuelle, une fois la première année de contrat écoulée. Il convient de vérifier la présence d’une garantie prévoyance rattachée, notamment au sein des contrats de type MSP (Mutuelle Santé Prévoyance), pour éviter une interruption de couverture en cas d’arrêt de travail.
Hausse des cotisations et rapport qualité / prix jugé insuffisant
La hausse régulière des cotisations MGEN figure parmi les motifs les plus fréquents de résiliation. Lorsque l’augmentation est perçue comme excessive ou insuffisamment justifiée au regard des services rendus et du niveau de remboursement, l’adhérent se tourne vers des offres mieux positionnées.
Selon les conditions contractuelles, une augmentation tarifaire peut, dans certains cas, constituer un motif de résiliation anticipée. Il convient d’analyser précisément la clause de révision des cotisations, la date d’effet de la hausse et la possibilité de rompre le contrat en dehors de l’échéance, même si cette faculté reste parfois encadrée et exige des délais courts.
Insatisfaction sur les services et la relation adhérent
Au-delà du coût, de nombreux retours mentionnent un accueil jugé insuffisant, des difficultés à joindre les conseillers ou à obtenir une réponse claire sur des points techniques (coordination entre santé et prévoyance, protocole en cas d’arrêt de travail, etc.).
Cette insatisfaction globale conduit certains assurés à privilégier des mutuelles offrant un espace adhérent plus intuitif, des délais de remboursement mieux maîtrisés ou un accompagnement renforcé en cas de soin lourd ou de longue maladie. Même si ce motif n’est pas, en soi, un motif légitime au sens juridique, il alimente la décision de résiliation à échéance ou dans le cadre de la résiliation infra-annuelle.
Changements personnels ou professionnels impactant la MGEN
La vie personnelle et professionnelle modifie souvent le besoin de protection sociale. Plusieurs événements ouvrent un droit à résiliation ou justifient un changement de mutuelle :
- Changement de situation professionnelle : titularisation, changement d’employeur, entrée dans le secteur privé, perte d’emploi, nouvelle affectation.
- Départ à la retraite : adaptation de la couverture à un budget différent et à des besoins de santé plus marqués.
- Déménagement en France : changement de région ou de régime local influençant parfois le rattachement.
- Déménagement à l’étranger : affiliation à la CFE, à un régime local ou à une assurance internationale ; la mutuelle d’origine ne se justifie plus.
- Cessation d’activité : fin de contrat dans la fonction publique, reconversion ou mise en disponibilité.
- Changement de régime matrimonial : mariage, PACS, divorce pouvant conduire à rejoindre la mutuelle du conjoint.
Ces événements relèvent souvent des motifs légitimes lorsque la situation modifie le risque ou le rattachement à la MGEN (changement de régime de sécurité sociale, affiliation à une mutuelle obligatoire, expatriation, etc.). L’adhérent doit alors prouver l’événement et respecter un délai de notification défini.
Adhésion à une mutuelle d’entreprise obligatoire
Depuis la généralisation de la complémentaire santé collective obligatoire dans le secteur privé, de nombreux adhérents MGEN rejoignent une mutuelle d’entreprise. Dans ce cas, la résiliation de la MGEN repose sur un cadre bien précis :
- L’adhérent doit transmettre à la MGEN la preuve de l’adhésion obligatoire à la mutuelle collective (attestation employeur, certificat de couverture).
- La notification doit intervenir dans les 3 mois suivant l’adhésion au contrat obligatoire.
- La résiliation MGEN prend effet au 1er jour du mois suivant la réception de la demande complète.
Ce motif permet de rompre le contrat MGEN, y compris en dehors de l’échéance annuelle, car le caractère obligatoire de la mutuelle d’entreprise supprime l’intérêt de maintenir deux complémentaires santé en parallèle.
Délais de résiliation MGEN : préavis, prise d’effet et droits de rétractation
Pour éviter tout chevauchement de garanties ou période sans couverture, il faut respecter avec rigueur les délais de résiliation. Le régime MGEN combine le droit commun des assurances avec des règles spécifiques, notamment en matière de mutuelle obligatoire et de motifs légitimes.
Préavis général avant l’échéance du contrat
En règle générale, la résiliation MGEN à échéance se fait avec un préavis de 2 mois. L’adhérent doit envoyer sa demande avant ce délai pour que la résiliation soit prise en compte à la date anniversaire du contrat ou à l’échéance principale indiquée sur l’avis d’échéance.
L’assureur doit transmettre un avis d’échéance dans le cadre de la loi Chatel. Cet avis rappelle le montant de la cotisation et la date limite à laquelle l’assuré peut résilier. En l’absence de notification ou si l’avis parvient trop tard, l’adhérent dispose d’un droit de résiliation hors délai, sans pénalité, et peut mettre fin au contrat après la date d’échéance initiale.
Résiliation infra-annuelle : mettre fin au contrat en cours d’année
Une fois la première année d’engagement dépassée, la résiliation infra-annuelle permet de rompre le contrat à tout moment. Pour la MGEN, la prise d’effet suit un calendrier spécifique :
- La demande de résiliation est envoyée par courrier ou via le canal accepté par la MGEN.
- La résiliation prend effet au 1er jour du 4e mois suivant la réception de la demande.
- La MGEN dispose d’un délai d’un mois pour traiter la demande et en accuser réception.
Ce décalage entre l’envoi et la prise d’effet exige d’anticiper la souscription d’un nouveau contrat de complémentaire santé afin de bénéficier d’une continuité de couverture, sans période sans mutuelle.
Droit de rétractation en cas de souscription à distance ou situations spécifiques
En cas d’adhésion à la MGEN réalisée à distance (internet, téléphone, démarchage), l’assuré dispose d’un délai de rétractation de 14 jours à compter de la signature ou de la réception des conditions contractuelles complètes. Ce droit permet d’annuler le contrat sans motif, ni pénalité, sous réserve de suivre la procédure écrite.
Pour certaines catégories d’adhérents ou de contrats spécifiques, un droit de rétractation porté à 30 jours peut s’appliquer après la prise d’effet de la garantie. Les conditions générales MGEN précisent les publics concernés (par exemple certains retraités ou adhésions dans le cadre de campagnes spécifiques).
Motifs légitimes : délais spécifiques et prise d’effet
En cas de motif légitime (déménagement à l’étranger, changement de régime obligatoire, mutuelle d’entreprise obligatoire, changement de situation professionnelle ou familiale modifiant le risque), la MGEN applique un cadre particulier :
- L’adhérent doit signaler l’événement dans un délai de 3 mois suivant sa survenance.
- La résiliation prend en général effet dans le mois suivant la réception de la demande et des justificatifs.
Ce régime évite aux adhérents de rester liés à un contrat qui ne correspond plus à leur situation réelle, surtout en cas de rupture du lien avec la fonction publique, expatriation, mise en inactivité longue ou changement radical de statut matrimonial.
Démarches pas à pas : comment résilier concrètement la MGEN
Pour résilier la MGEN dans de bonnes conditions, chaque étape doit être structurée : analyse du contrat, choix d’un nouveau partenaire, rédaction de la lettre, envoi et suivi. Un processus clair limite les contentieux et les périodes de double cotisation.
1. Vérifier son type de contrat et les garanties associées
Avant d’adresser une demande de résiliation, l’adhérent doit identifier précisément les volets couverts par son contrat :
- Complémentaire santé seule : remboursements en complément de l’Assurance maladie obligatoire.
- Prévoyance seule : indemnités journalières, capital en cas d’incapacité, invalidité ou décès.
- Contrat MSP (Mutuelle Santé Prévoyance) : santé + prévoyance intégrées.
Depuis 2026, la MGEN refuse de séparer les volets santé et prévoyance pour les contrats MSP. Cette contrainte crée des difficultés pour les adhérents souhaitant ne résilier que la prévoyance ou que la santé. L’anticipation du changement de contrat, notamment dans le cadre d’une nouvelle prévoyance obligatoire, reste déterminante.
2. Choisir son nouveau contrat avant de résilier
Pour maintenir une protection continue, il reste préférable de sélectionner une nouvelle complémentaire santé ou une nouvelle prévoyance avant de mettre fin à la MGEN. La comparaison doit se faire sur :
- Le niveau de remboursement (hospitalisation, dentaire, optique, soins courants, médecines alternatives).
- Le coût global des cotisations, en tenant compte de l’âge, de la composition familiale et du statut professionnel.
- Les services annexes : téléconsultation, réseaux de soins, accompagnement social.
- Les délais de carence et les exclusions.
Une fois le nouveau contrat validé, la date de prise d’effet est calée pour assurer une parfaite continuité avec la résiliation MGEN, en évitant les jours sans complémentaire.
3. Rédiger et envoyer la lettre de résiliation MGEN
La lettre de résiliation constitue la pièce centrale de la démarche. Elle doit comporter plusieurs mentions obligatoires pour être recevable :
- Identité complète de l’adhérent (nom, prénom, adresse, numéro d’adhérent).
- Référence du contrat ou du numéro de dossier.
- Motif de résiliation (échéance, résiliation infra-annuelle, mutuelle obligatoire, motif légitime).
- Date de prise d’effet souhaitée, en conformité avec les délais légaux.
- Pièces justificatives le cas échéant (contrat d’entreprise, attestation employeur, justificatif de déménagement).
L’envoi en courrier recommandé avec accusé de réception reste fortement recommandé pour prouver la date de réception par la MGEN. Cette preuve devient indispensable en cas de contestation ultérieure, notamment lorsque la MGEN remet en cause la date ou la réalité de la demande.
4. Suivre la demande et vérifier le décompte final
Après l’envoi de la lettre, la MGEN dispose d’un délai d’environ un mois pour traiter la demande. L’adhérent doit surveiller :
- La réception d’un courrier ou d’un message de confirmation mentionnant la date de fin de contrat.
- Le dernier appel de cotisation, pour vérifier la prise en compte de la résiliation.
- Le versement des éventuels remboursements en attente.
En cas d’absence de réponse ou de contestation de la réception du courrier, l’adhérent se fonde sur l’avis de réception postal pour rappeler la date de réception effective. En cas de blocage persistant, un recours auprès du service réclamations de la MGEN puis, le cas échéant, du médiateur de l’assurance reste possible.
Modèle de lettre de résiliation MGEN à adapter à votre situation
Le modèle ci-dessous sert de base pour une résiliation MGEN. Il s’adapte facilement selon que la résiliation intervient à échéance, dans le cadre de la résiliation infra-annuelle ou pour un motif légitime (mutuelle obligatoire, déménagement, changement de situation).
Objet : Demande de résiliation de mon contrat MGEN
Madame, Monsieur,
Je vous informe par la présente de ma décision de résilier mon contrat MGEN n° [numéro de contrat / d’adhérent], souscrit le [date de souscription], dont je suis titulaire.
Cette résiliation intervient au titre de [préciser le motif : échéance annuelle, résiliation infra-annuelle, adhésion à une mutuelle d’entreprise obligatoire, changement de situation professionnelle / personnelle, déménagement à l’étranger, autre motif légitime].
Conformément aux dispositions contractuelles et légales, je vous demande de mettre fin à ce contrat à compter du [date souhaitée correspondant aux délais légaux : 1er jour du 4e mois suivant réception, date d’échéance, 1er jour du mois suivant…].
Vous trouverez ci-joint [le cas échéant] les pièces justificatives nécessaires à l’examen de ma demande : attestation de mutuelle obligatoire de mon employeur, justificatif de déménagement, attestation de changement de régime, etc.
Je vous remercie de bien vouloir me confirmer par écrit la date de prise d’effet de cette résiliation, ainsi que le montant de toute cotisation éventuellement due jusqu’à cette date.
Veuillez agréer, Madame, Monsieur, l’expression de mes salutations distinguées.
[Signature]
Difficultés fréquentes lors d’une résiliation MGEN et solutions
Certains adhérents rencontrent des obstacles au moment de quitter la MGEN. Anticiper ces situations permet d’adapter la stratégie de résiliation et d’éviter des conséquences financières ou sociales indésirables.
Refus de séparer santé et prévoyance sur les contrats MSP
Depuis 2026, la MGEN applique une règle stricte : impossibilité de séparer les volets santé et prévoyance des contrats MSP. Cette spécificité perturbe les adhérents dont l’employeur impose une nouvelle prévoyance tout en laissant le choix sur la complémentaire santé.
Dans ce cas, plusieurs scénarios se présentent :
- Résilier l’ensemble du contrat MSP pour rejoindre un package santé + prévoyance externe.
- Maintenir le MSP en prévoyance tout en limitant la couverture santé, lorsque cela reste contractuellement envisageable.
- Étudier les options d’exonération éventuelle auprès de l’employeur si les garanties prévoyance se superposent.
Une analyse détaillée des clauses de votre MSP et de la convention collective applicable à votre employeur permet d’arbitrer entre ces solutions.
Contestations de réception de la demande de résiliation
Certains adhérents constatent une contestation de la date de réception de leur courrier de résiliation par la MGEN. Ce point influence directement la date de prise d’effet et le montant des cotisations encore dues.
L’envoi en recommandé avec accusé de réception constitue la meilleure protection. En cas de litige, la date qui fait foi reste celle indiquée sur l’accusé de réception, sauf preuve contraire. L’adhérent peut alors :
- Adresser une copie de l’avis de réception au service réclamations.
- Rappeler les délais légaux applicables (résiliation infra-annuelle, motifs légitimes, loi Chatel).
- Saisir le médiateur de l’assurance si aucun accord n’est trouvé.
Risques en cas d’arrêt maladie et double cotisation
La résiliation d’un contrat MGEN incluant une garantie prévoyance nécessite une vigilance particulière lorsque l’adhérent se trouve en arrêt de travail ou envisage un congé de longue durée. La rupture de contrat peut interrompre :
- Le versement des indemnités journalières.
- Les garanties incapacité, invalidité ou décès.
Dans certains cas, l’adhérent cumule la prévoyance MGEN (MSP obligatoirement maintenue) et une nouvelle prévoyance collective imposée par son employeur, d’où une double cotisation. Une discussion préalable avec le service RH, le courtier d’entreprise ou un conseiller en protection sociale sécurise l’arbitrage entre maintien et résiliation.
Obligations de la MGEN envers l’adhérent qui résilie
La MGEN, comme tout organisme d’assurance, reste tenue par un ensemble d’obligations légales et contractuelles envers l’adhérent, y compris au moment de la résiliation. La connaissance de ces droits renforce la position de l’assuré en cas de désaccord.
Application de la loi Chatel et avis d’échéance
La loi Chatel encadre l’information de l’assuré sur la reconduction tacite de son contrat. La MGEN doit adresser un avis d’échéance mentionnant :
- Le montant de la cotisation due pour l’année suivante.
- La date limite de résiliation pour éviter la reconduction.
Si l’avis parvient moins de 15 jours avant la date limite de résiliation, ou si aucun avis n’est adressé, l’adhérent dispose d’un délai supplémentaire pour mettre fin au contrat, sans frais, à compter de la date de réception de l’avis ou de la date de prélèvement de la nouvelle cotisation.
Délais de traitement et information sur la fin des garanties
À la réception de la lettre de résiliation, la MGEN doit :
- Accuser réception dans un délai raisonnable, souvent d’un mois.
- Informer l’adhérent de la date de prise d’effet de la résiliation.
- Adapter le prélèvement des cotisations à cette date, sans prolongation abusive.
En cas de trop-perçu, un remboursement doit intervenir dans un délai classique de traitement comptable. À l’inverse, si des cotisations restent dues, la MGEN doit en justifier le calcul afin que l’adhérent puisse le vérifier.
Tableau récapitulatif : motifs et délais de résiliation MGEN
Le tableau suivant synthétise les principaux motifs de résiliation MGEN et les délais associés. Il sert de repère rapide pour cadrer votre stratégie avant d’envoyer votre lettre.
| Situation | Délai pour notifier | Date de prise d’effet | Pièces à fournir |
|---|---|---|---|
| Résiliation à échéance annuelle | Préavis de 2 mois avant l’échéance | À la date d’échéance du contrat | Lettre de résiliation |
| Résiliation infra-annuelle (après 1 an) | À tout moment | 1er jour du 4e mois après réception | Lettre de résiliation |
| Mutuelle d’entreprise obligatoire | Dans les 3 mois suivant l’adhésion | 1er jour du mois suivant réception | Attestation de mutuelle obligatoire, lettre |
| Motif légitime (déménagement, changement de régime, etc.) | Dans les 3 mois suivant l’événement | En principe 1 mois après réception | Justificatif de l’événement, lettre |
| Souscription à distance (droit de rétractation) | 14 jours après la souscription | Effet rétroactif d’annulation | Lettre de rétractation |
| Cas spécifiques avec droit de rétractation étendu | 30 jours après prise d’effet | Effet d’annulation selon conditions | Lettre de rétractation, justificatifs éventuels |
Ressources utiles et démarches complémentaires
La résiliation MGEN s’inscrit souvent dans un projet plus global de réorganisation de sa protection sociale : changement de mutuelle santé, révision des contrats prévoyance, arbitrage sur les garanties décès ou invalidité. Quelques ressources complémentaires facilitent cette démarche.
Pour vous informer sur le cadre général de la résiliation des assurances, des mutuelles et des prévoyances, un guide détaillé permet de clarifier vos droits, les délais légaux et les interactions entre contrats :
- Guide complet de la résiliation d’assurance : base juridique, modèles de lettres et explications sur la résiliation infra-annuelle.
Si la résiliation MGEN s’accompagne d’un changement de mutuelle santé, un dossier spécifique dédié à la résiliation des complémentaires santé aide à coordonner les dates et à éviter une interruption de couverture :
- Dossier spécial résiliation de mutuelle santé : délais, motifs légitimes, obligations des assureurs.
Pour adapter ou personnaliser votre courrier, des modèles structurés par type de contrat peuvent également guider la formulation de votre demande :
- Modèles de lettres de résiliation d’assurance : exemples prêts à l’emploi pour mutuelle, prévoyance et contrats annexes.
Une approche globale de la résiliation MGEN, articulée avec ces ressources, permet de sécuriser la transition vers votre nouvelle protection sociale, sans surprise sur les délais, les cotisations et la continuité des remboursements.









