
Résilier son assurance habitation semble simple sur le papier, mais la procédure réserve souvent des subtilités juridiques, des délais précis et des pièges contractuels qui compliquent les démarches. Entre loi Hamon, loi Chatel, échéance annuelle, changement de situation et non‑paiement, chaque scénario impose des règles spécifiques.
En maîtrisant ces mécanismes, il devient possible de mettre fin à son contrat au bon moment, sans frais indus, tout en restant correctement assuré. Les lignes qui suivent posent un cadre clair pour organiser vos démarches, anticiper les réponses de l’assureur et sécuriser la transition vers un nouveau contrat.
| Éléments clés | Informations essentielles |
| Motifs de résiliation possibles | Fin d’engagement initial, changement de situation (déménagement, vente), hausse injustifiée de cotisation, droit à la résiliation annuelle. |
| Procédure | Envoyer une demande par courrier ou via l’espace client de l’assureur, joindre les justificatifs si nécessaire. |
| Délais | Préavis généralement de 1 mois selon les motifs. |
| À savoir | La résiliation peut devenir active immédiatement en cas de changement majeur de situation. 🔄 |
Comprendre le cadre légal de la résiliation d’assurance habitation
La résiliation d’une assurance habitation repose sur un socle juridique bien défini. Contrat à reconduction tacite, obligations d’information de l’assureur, droits spécifiques liés à la consommation, tout s’articule autour de règles précises du Code des assurances et du Code de la consommation.
Maîtriser ces textes permet de faire valoir ses droits sans hésitation face à un refus, un retard ou une interprétation approximative du contrat. Les trois piliers à connaître restent la loi Hamon, la loi Chatel et la résiliation à l’échéance annuelle.
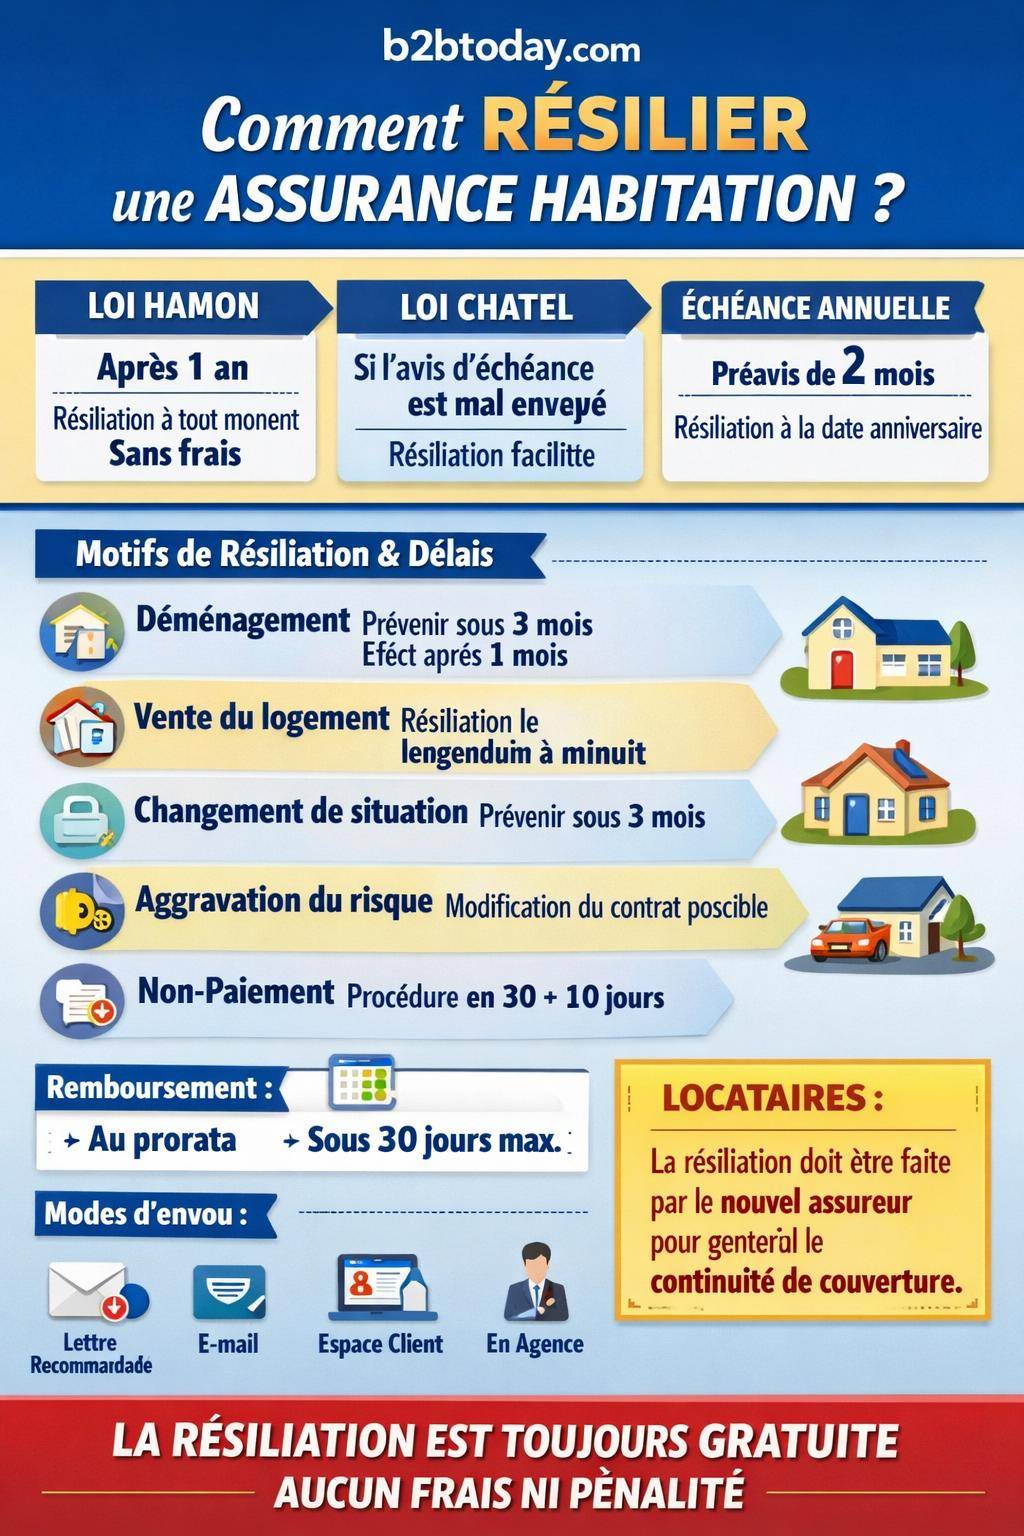
Loi Hamon : résiliation après un an de contrat, à tout moment
La loi Hamon offre à l’assuré une grande souplesse après la première année de contrat. Une fois ce délai d’un an dépassé, l’assurance habitation peut être résiliée à tout moment, sans devoir attendre la date anniversaire ni fournir de motif particulier.
Le cadre est clair :
- Condition : contrat d’assurance habitation souscrit depuis au moins 1 an.
- Justification : aucune justification n’est exigée de l’assuré.
- Frais : aucun frais de dossier, pénalité ou indemnité ne peut être réclamé.
- Remboursement : remboursement au prorata de la prime non utilisée après résiliation.
« La résiliation du contrat par l’assuré, après un an de souscription, ne peut donner lieu au paiement d’aucun frais ni pénalité. »
Pour un locataire, la loi Hamon s’articule avec l’obligation de continuité d’assurance. Le logement doit rester couvert sans interruption : le nouveau contrat prend le relais de l’ancien à la date précise fixée.
Pour aller plus loin sur le cadre légal de la résiliation après un an, une page détaillée est dédiée à la loi Hamon et à la résiliation d’assurance.
Loi Chatel : résiliation facilitée en cas de manquement de l’assureur
La loi Chatel encadre l’envoi de l’avis d’échéance annuel. L’assureur doit rappeler à l’assuré la date limite pour résilier son contrat à l’échéance. En cas d’oubli, de retard ou de mention incomplète, la résiliation devient beaucoup plus souple.
Les règles clés :
- Obligation de l’assureur : indiquer clairement sur l’avis d’échéance la date d’échéance et la date limite de résiliation.
- En cas de retard : l’assuré dispose de 20 jours à compter de l’envoi de l’avis pour résilier.
- En cas d’absence d’avis : l’assuré peut résilier à tout moment, sans attendre la prochaine échéance.
« Lorsque l’avis d’échéance n’a pas été adressé à l’assuré, celui-ci peut mettre fin au contrat à tout moment, à compter de la date de reconduction. »
Cette protection évite les reconductions subies faute d’information. L’assuré reprend la main sur le calendrier de résiliation.
Résiliation à l’échéance annuelle : le cadre classique
Hors loi Hamon ou situation particulière, le schéma le plus courant reste la résiliation à l’échéance annuelle du contrat. La plupart des assurances habitation prévoient un préavis contractuel, encadré par le Code des assurances.
Les points structurants :
- Avis d’échéance : l’assureur doit informer la date d’échéance et la date limite de résiliation.
- Préavis : en pratique, le préavis légal atteint souvent 2 mois avant l’échéance.
- Frais : aucun frais de résiliation n’est autorisé, quel que soit le motif.
L’échéance annuelle reste encore utilisée par beaucoup d’assurés, notamment lorsque le contrat a été souscrit par un canal traditionnel ou qu’aucun changement de situation n’est intervenu.
Les différents motifs pour résilier son assurance habitation
Au‑delà de la simple volonté de changer d’assureur, plusieurs événements de la vie ouvrent un droit spécifique à résiliation. Vente du logement, déménagement, évolution familiale ou professionnelle, aggravation du risque, non‑paiement, chaque cas suit un régime propre.
Une bonne lecture du contrat reste utile, mais les règles générales de résiliation ci‑dessous constituent un socle solide pour argumenter face à l’assureur.
Résiliation en cas de déménagement
Le déménagement constitue un motif classique de résiliation de l’assurance habitation, notamment lorsque l’ancien logement est définitivement quitté ou que le risque couvert évolue de manière significative (surface, usage, localisation).
Les délais sont encadrés :
- Délai pour prévenir l’assureur : 3 mois après l’événement (déménagement effectif).
- Prise d’effet de la résiliation : 1 mois après réception de la demande par l’assureur.
Selon le contrat, deux options se présentent :
- transfert des garanties vers le nouveau logement, avec adaptation des cotisations,
- ou résiliation pure et simple, suivie de la souscription d’un nouveau contrat ailleurs.
« En cas de changement de domicile, l’assuré peut résilier le contrat dans un délai de trois mois suivant la date de l’événement, la résiliation prenant effet un mois après notification. »
Résiliation en cas de vente du bien assuré
Lorsqu’un logement assuré est vendu, le contrat d’assurance habitation n’a plus de raison de perdurer pour l’ancien propriétaire. La règle juridique s’organise autour de la date de signature de l’acte de vente définitif.
Les délais à retenir :
- Délai pour prévenir l’assureur : dès la signature de l’acte (notarié en général).
- Prise d’effet : la résiliation produit effet le lendemain à minuit.
Cela signifie que la couverture s’interrompt rapidement après la cession du bien. Le nouveau propriétaire doit de son côté mettre en place sa propre police d’assurance habitation.
Autres changements de situation : mariage, divorce, retraite, changement professionnel
Certaines évolutions de la situation de l’assuré influent directement sur le risque assuré : mariage, divorce, changement de régime matrimonial, départ à la retraite, changement d’activité professionnelle, variation notable des revenus, notamment pour une activité exercée à domicile.
Dans ces cas :
- Délai pour informer : 3 mois après l’événement.
- Prise d’effet de la résiliation : 1 mois après la réception de la notification par l’assureur.
Le contrat peut être résilié si la modification rend le contrat inadapté ou si l’assureur refuse d’ajuster les garanties dans des conditions acceptables. Un échange argumenté avec l’assureur reste souvent utile pour clarifier la position de chacun.
Changement ou aggravation de risque
La notion de changement de risque occupe une place centrale en assurance. En habitation, cela couvre par exemple :
- transformation d’un grenier en pièce de vie,
- installation d’un poêle à bois,
- création d’un atelier professionnel au domicile,
- mise en location saisonnière régulière du logement.
Deux scénarios se distinguent :
- Aggravation du risque : l’assureur peut proposer une nouvelle prime ou refuser de garantir le risque, puis résilier le contrat.
- Omission ou fausse déclaration (même non intentionnelle) : l’assureur dispose d’un droit de résiliation, voire de réduction d’indemnisation en cas de sinistre.
« L’assureur peut résilier le contrat en cas d’aggravation du risque ou de fausse déclaration, sous réserve d’en informer l’assuré par lettre recommandée. »
Résiliation pour non-paiement des cotisations
Le non‑paiement de la prime ou d’une fraction de prime déclenche une procédure stricte, prévue par le Code des assurances. L’assureur ne peut pas résilier immédiatement, il doit respecter un enchaînement de délais successifs.
Déroulé habituel :
- Mise en demeure : envoi d’une lettre recommandée de mise en demeure de payer.
- Délai de régularisation : 30 jours calendaires pour régler les sommes dues.
- Résiliation possible : 10 jours après l’expiration de ce délai si la dette n’est pas régularisée.
En parallèle, l’assureur peut limiter ses interventions de garantie, voire suspendre temporairement les garanties avant la résiliation définitive. L’obligation de paiement reste toutefois bornée : les frais de recouvrement ne peuvent dépasser 6 mois de cotisation.
Les délais de résiliation et de remboursement : calendrier complet
La résiliation d’une assurance habitation ne produit pas ses effets au moment de l’envoi du courrier, mais à une date encadrée par la loi ou par le contrat. Comprendre la chronologie aide à anticiper le chevauchement entre ancien et nouveau contrat.
Délais selon le motif de résiliation
| Motif de résiliation | Délai pour prévenir l’assureur | Prise d’effet de la résiliation |
|---|---|---|
| Résiliation loi Hamon (après 1 an) | À tout moment | Souvent 1 mois après réception, selon assureur |
| Résiliation à l’échéance annuelle | Respect du préavis (généralement 2 mois avant l’échéance) | À la date d’échéance du contrat |
| Déménagement | Dans les 3 mois suivant l’événement | 1 mois après réception de la demande |
| Vente du bien immobilier | Dès signature de l’acte de vente | Le lendemain de la vente à minuit |
| Autre changement de situation | Dans les 3 mois suivant l’événement | 1 mois après notification |
| Non-paiement des cotisations | — | 10 jours après le délai de 30 jours laissé pour régler |
Ces délais structurent l’articulation entre l’ancienne couverture et la nouvelle. Un léger chevauchement entre deux contrats reste souvent plus sécurisant qu’un trou de garantie, notamment pour un locataire ou un propriétaire occupant.
Remboursement de la prime non utilisée
Une fois la résiliation effective, l’assureur doit rendre la fraction de prime correspondant à la période non couverte. Le Code des assurances encadre ce remboursement.
Règles principales :
- Montant : prime non utilisée au prorata temporis, c’est‑à‑dire en fonction des jours restants sur la période payée.
- Délai : 30 jours maximum après la date de résiliation.
- Retard : au‑delà, l’assureur doit des intérêts au taux légal.
« Lorsque la résiliation donne lieu à restitution de prime, celle-ci doit être versée dans un délai de trente jours. Tout retard entraîne l’application d’intérêts au taux légal. »
Les modalités pour envoyer sa demande de résiliation
La résiliation d’une assurance habitation ne se limite plus à la lettre recommandée traditionnelle. La réglementation reconnaît désormais plusieurs supports, physiques ou numériques, tant qu’ils permettent de prouver la date d’envoi et le contenu de la demande.
Les différents canaux de résiliation admis
Selon le contrat et les conditions générales, l’assuré dispose de plusieurs options :
- Lettre papier (souvent recommandée avec accusé de réception) adressée au siège ou à l’agence.
- Email si ce mode figure dans les moyens de communication prévus contractuellement.
- Résiliation en ligne pour les contrats souscrits en ligne, via l’espace client ou un formulaire dédié.
- Déclaration sur place auprès d’une agence ou d’un représentant de l’assureur, avec remise d’un récépissé.
- Acte extrajudiciaire, par exemple via un huissier de justice.
- Tout moyen prévu au contrat explicitement dans les conditions générales.
Dans tous les cas, l’objectif consiste à disposer d’une preuve datée de la demande de résiliation, avec mention claire du contrat concerné et du motif utilisé (loi Hamon, vente, déménagement, etc.).
Lettre de résiliation d’assurance habitation : contenu à prévoir
La lettre de résiliation, même envoyée par voie électronique, gagne à être structurée autour de quelques mentions précises :
- Nom, prénom, adresse complète de l’assuré.
- Référence et numéro de contrat d’assurance habitation.
- Motif de résiliation invoqué (loi Hamon, échéance, déménagement, vente, changement de situation, etc.).
- Date souhaitée de résiliation, en tenant compte des délais légaux.
- Demande expresse de remboursement de la prime non utilisée au prorata.
- Signature de l’assuré, ou validation équivalente en ligne.
« Je vous informe par la présente de ma volonté de résilier le contrat d’assurance habitation n° [référence], en application de la loi Hamon / de la loi Chatel / pour cause de déménagement / vente, à compter du [date]. Je vous remercie de bien vouloir me confirmer par écrit la date de prise d’effet de cette résiliation et de procéder au remboursement de la prime non courue. »
Cas particulier : la résiliation d’assurance habitation pour un locataire
Pour un locataire, l’assurance habitation n’est pas une option. Elle répond à une obligation légale liée à la responsabilité envers le bailleur et les voisins. De ce fait, la résiliation suit des règles plus strictes que pour un simple contrat afin d’éviter toute interruption de couverture.
Résiliation à l’initiative du nouvel assureur
Un locataire ne peut pas résilier lui‑même directement son ancienne assurance habitation. La loi impose une procédure sécurisée :
- Interdiction d’envoyer soi‑même la demande de résiliation à l’ancien assureur.
- Obligation de souscrire d’abord un nouveau contrat auprès d’un autre assureur.
- Rôle du nouvel assureur : prise en charge complète des démarches de résiliation auprès de l’ancien assureur.
Le but consiste à assurer une continuité de couverture. Le logement ne reste jamais sans assurance, ce qui protège à la fois le locataire, le bailleur et les tiers en cas de sinistre.
« Le logement loué doit rester assuré en continu. La résiliation à l’initiative du locataire ne peut intervenir qu’après souscription d’un nouveau contrat, géré directement par le nouvel assureur. »
Pour plus de détails sur l’articulation entre ancien et nouveau contrat habitation, ainsi que sur les démarches proches en assurance auto, une ressource dédiée sur la résiliation d’assurance auto éclaire les logiques communes entre les deux univers.
Résiliation d’assurance habitation et absence totale de frais
Un point central mérite d’être souligné : la résiliation d’une assurance habitation ne donne jamais lieu à des frais supplémentaires prélevés par l’assureur. Aucun « frais de dossier », « frais de rupture » ou autre libellé assimilé n’est légal.
Principe de gratuité de la résiliation
La réglementation encadre fermement la question des frais :
- Résiliation toujours gratuite, quel que soit le motif ou la base juridique (Hamon, Chatel, échéance, changement de situation).
- Interdiction de facturer des frais de traitement, de gestion ou de sortie.
- Cotisation due uniquement pour la période réellement assurée, jusqu’à la date précise de résiliation.
« La résiliation du contrat par l’assuré ne peut donner lieu à la perception d’aucun frais ni pénalité. Seule la portion de prime correspondant à la période couverte reste acquise à l’assureur. »
En cas de contestation, une réclamation écrite, puis le recours éventuel au médiateur de l’assurance permettent de faire respecter ce principe. Les associations de consommateurs peuvent aussi accompagner cette démarche.
Comparer, résilier, basculer : organiser sa transition d’assurance habitation
La résiliation ne constitue pas une fin en soi. Elle s’inscrit dans une démarche plus globale de gestion de budget, de protection du patrimoine et d’optimisation des garanties. L’objectif vise à quitter un contrat devenu inadapté pour rejoindre une couverture plus pertinente, au meilleur rapport entre prix et garanties.
Anticiper la résiliation pour éviter tout trou de garantie
Une transition réussie s’organise en plusieurs étapes :
- Analyse du contrat actuel : garanties, exclusions, franchises, montant de prime.
- Identification des besoins réels : valeur des biens, présence d’annexes, télétravail, activité professionnelle au domicile.
- Comparaison de plusieurs offres d’assurance habitation.
- Choix du nouvel assureur avant de lancer la résiliation (obligatoire pour les locataires, fortement recommandé pour les propriétaires).
Cette approche limite les zones d’ombre et favorise une continuité fluide, sans surprise ni période non couverte.
Articuler résiliation habitation et autres contrats d’assurance
La résiliation d’une assurance habitation intervient souvent en même temps que d’autres ajustements : contrat auto, responsabilité civile, protection juridique, par exemple lors d’un déménagement ou d’un changement de situation familiale.
Une vision globale de ses contrats d’assurance simplifie la négociation et la compréhension des garanties. Un guide plus complet sur le sujet de la résiliation, hors habitation uniquement, donne un cadre élargi à travers un guide de la résiliation d’assurance qui recoupe de nombreux principes similaires.









