Entre acompte de janvier, solde d’été et éventuelle régularisation à l’automne, le remboursement d’impôts 2026 suit un calendrier précis qui impacte directement votre budget. Les montants versés reposent sur vos crédits et réductions d’impôt déclarés deux ans plus tôt, avec des mécanismes parfois déroutants lorsqu’un enfant arrive, qu’un salarié à domicile part, ou que vos dons évoluent.
Dans cet article, je vous propose un tour complet du dispositif 2026 : dates clés, calcul des sommes, cas particuliers, ajustements possibles et liens concrets avec votre situation fiscale globale. De quoi anticiper vos versements, éviter les mauvaises surprises et utiliser ces remboursements comme un véritable outil de gestion de trésorerie.
| Situation fiscale 2026 | Impact sur le remboursement | Montant estimé | Quand attendre le virement |
|---|---|---|---|
| Crédit d’impôt supérieur à l’impôt dû | Remboursement intégral de la différence | Entre 100 € et 1 200 € en moyenne | Fin juillet à début août 2026 |
| Trop-perçu suite au prélèvement à la source | Reversement de l’excédent | Variable selon ajustements | Entre le 24 juillet et le 2 août 2026 |
| Modification de situation (mariage, naissance…) | Possibilité de remboursement dû à un taux trop élevé | Cas par cas | À partir d’août 2026 |
| Avances de crédits d’impôt trop élevées | Régularisation avec remboursement si solde positif | 50 € à 500 € | Fin de l’été 2026 |
Simulateur de Remboursement d’Impots 2026
Estimez le montant et la date de votre remboursement (revenus 2025)
Remboursement d’impôts 2026 : principe général et grands repères
Le remboursement d’impôts 2026 repose sur un principe simple : l’administration fiscale compare l’impôt réellement dû au titre de vos revenus 2025 avec les prélèvements déjà effectués via le prélèvement à la source et les acomptes d’avances de crédits d’impôt. Lorsque l’impôt calculé est inférieur aux sommes déjà prélevées, vous recevez un virement ou un chèque de l’État.
Pour les crédits et réductions d’impôt, la mécanique suit un rythme récurrent :
- un acompte de 60 % en janvier, basé sur vos dépenses ouvrant droit à avantage fiscal déclarées deux ans plus tôt ;
- un solde en été, après traitement de votre déclaration de revenus 2026 (sur les revenus 2025) ;
- éventuellement, une régularisation en septembre lorsque les dépenses ont diminué ou disparu.
Ce schéma concerne principalement les avantages fiscaux récurrents, comme l’emploi d’un salarié à domicile, la garde d’enfants, les dons, certains investissements locatifs ou les frais liés aux Ehpad.
Conseil de pro : considérez vos remboursements d’impôt comme une composante de votre stratégie de trésorerie personnelle. En ajustant vos avances et vos dépenses éligibles, vous orientez le rythme de vos encaissements fiscaux au moment qui convient le mieux à votre budget.
Calendrier du remboursement d’impôts 2026 : toutes les dates à retenir
Acompte de 60 % en janvier 2026 : qui reçoit quoi ?
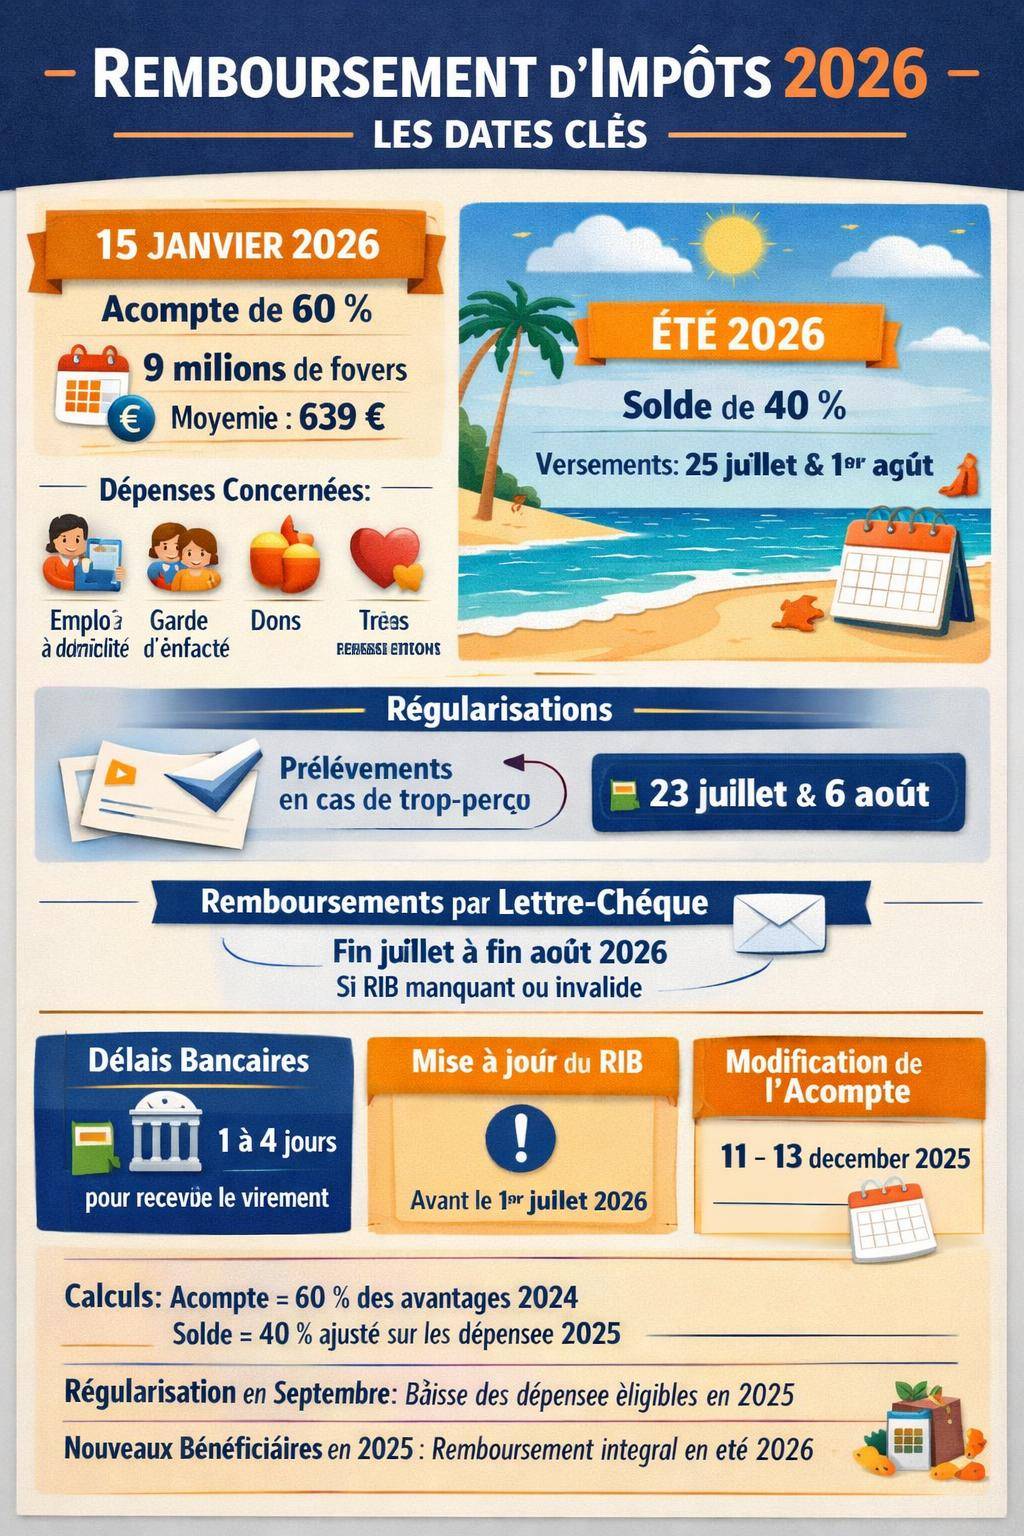
Le 15 janvier 2026, environ 9 millions de foyers fiscaux reçoivent un acompte de 60 % sur leurs crédits et réductions d’impôt récurrents. Ce versement porte un libellé de type « AVANCE CREDIMPOT » sur le relevé bancaire, ce qui permet de l’identifier immédiatement.
Le montant moyen annoncé pour cette avance tourne autour de 639 €, mais chaque foyer dispose d’un montant propre, calculé en fonction de ses dépenses éligibles. La base de calcul repose sur vos crédits et réductions d’impôt 2024, c’est-à-dire liés à vos dépenses payées en 2024 et déclarées au printemps 2025.
Les principales dépenses éligibles à l’avance de janvier sont :
- emploi d’un salarié à domicile (ménage, jardinage, assistance administrative, etc.) ;
- garde d’enfants hors domicile (crèche, assistante maternelle, garderie, centre de loisirs sous conditions) ;
- dons aux associations, fondations, organismes d’intérêt général ;
- cotisations syndicales éligibles à une réduction ;
- investissements locatifs (Pinel, Denormandie, etc., selon les dispositifs) ;
- séjours ou hébergement en Ehpad, lorsque la réduction d’impôt correspondante est ouverte.
« L’acompte de janvier repose toujours sur les dernières dépenses connues de l’administration fiscale. Le calcul prend en compte les montants déclarés et validés, ce qui explique l’écart possible avec la situation réelle de l’année suivante. »
Les foyers nouvellement bénéficiaires en 2025 d’une dépense ouvrant droit à crédit d’impôt (par exemple, première année d’emploi d’un salarié à domicile) ne reçoivent pas d’acompte en janvier 2026. Ils perçoivent l’intégralité de l’avantage fiscal en été, une fois la déclaration traitée.
À savoir : l’avance de janvier 2026 anticipe uniquement les dépenses supposées récurrentes. Un dispositif ponctuel ou exceptionnel n’entre pas systématiquement dans ce mécanisme d’acompte.
Remboursement d’été 2026 : dates de versement du solde
Après le traitement de votre déclaration de revenus, l’administration calcule le solde de vos crédits et réductions d’impôt. En 2026, le solde correspondant à 40 % est programmé sur une période allant de fin juillet à début août.
Les repères de calendrier communiqués pour 2026 sont les suivants :
- 25 juillet 2026 : premiers virements de remboursement (solde positif) ;
- 1er août 2026 : seconde grande vague de virements ;
- fenêtre générale : entre fin juillet et début août 2026, selon la date de traitement de votre dossier.
En cas de trop-perçu d’acompte ou de réduction d’impôt par rapport à la situation réelle, l’administration peut appliquer un autre calendrier :
- 23 juillet 2026 : premiers prélèvements de régularisation pour les montants à reverser au Trésor public ;
- 6 août 2026 : seconde échéance pour les dossiers nécessitant encore un ajustement.
Une fois le virement émis par l’administration, le délai de crédit réel sur votre compte bancaire varie de 1 à 4 jours selon les banques. Le remboursement reste donc entièrement dématérialisé dans la grande majorité des cas.
Remboursement par chèque : dans quels cas et à quelles dates ?
Lorsque aucun RIB n’est associé à votre dossier fiscal ou lorsque le RIB enregistré n’est plus valide, la Direction générale des finances publiques met en place un remboursement par lettre-chèque. Ce mode de paiement s’applique par défaut en absence de coordonnées bancaires exploitables.
Pour 2026, les lettres-chèques de remboursement sont envoyées sur une période située entre fin juillet et fin août 2026. Le calendrier précis dépend de la vague de traitement de votre dossier et des délais postaux.
« En l’absence de RIB à jour, le remboursement d’impôt est adressé par lettre-chèque à l’adresse postale figurant sur votre espace fiscal. Le délai global devient alors plus long et dépend des services postaux. »
Ce dispositif reste une solution de repli. La voie standard de remboursement reste toujours le virement bancaire.
Montant de votre remboursement d’impôts 2026 : méthode de calcul
Comment l’administration calcule l’acompte de 60 %
L’acompte de janvier repose sur un calcul proportionnel basé sur vos dépenses de l’année N-2. Pour janvier 2026, la référence utilisée correspond à vos crédits et réductions d’impôt 2024 déclarés dans la déclaration de revenus déposée en 2025.
La formule appliquée pour l’avance est la suivante :
- l’administration totalise tous les crédits et réductions d’impôt récurrents de 2024 ;
- elle applique un taux de 60 % sur ce total ;
- elle verse ce montant unique sur votre compte le 15 janvier 2026.
Exemple fourni :
- vos dépenses 2024 ouvrent droit à une réduction ou crédit d’impôt de 1 500 € ;
- l’acompte de janvier 2026 représente 60 % de ce montant ;
- vous recevez alors un virement de 900 € en début d’année 2026.
Astuce de gestion : si vos dépenses éligibles ont fortement diminué en 2025 (moins de dons, arrêt d’un salarié à domicile…), étudier une réduction ou une annulation de l’avance de janvier limite le risque de devoir rembourser une partie de ces 60 % l’été suivant.
Calcul du solde de 40 % versé en été 2026
Le versement de l’été correspond au solde à régulariser après prise en compte de vos dépenses réelles de 2025. L’administration confronte les montants déclarés aux acomptes déjà versés.
Schématiquement, la logique de calcul suit ce schéma :
- l’administration calcule le montant total de vos crédits et réductions d’impôt 2025 à partir de la déclaration déposée en 2026 ;
- si vous avez reçu un acompte de 60 % en janvier, elle calcule le solde théorique de 40 % ;
- elle ajuste ce solde en fonction de vos prélèvements à la source et du montant final d’impôt sur le revenu dû pour 2025.
En reprenant l’exemple de référence :
- avantage fiscal réel sur 2025 : 1 500 € (même montant que 2024 pour simplifier) ;
- avance de 60 % perçue en janvier 2026 : 900 € ;
- solde de 40 % remboursé en été 2026 : 600 €.
Lorsque les dépenses éligibles sont stables entre 2024 et 2025, l’acompte et le solde se complètent de manière cohérente et votre remboursement total atteint le montant attendu.
Tableau récapitulatif des scénarios de remboursement 2026
| Situation | Acompte janvier 2026 | Solde été 2026 | Effet global |
|---|---|---|---|
| Dépenses 2025 identiques à 2024 | 60 % du montant 2024 | 40 % restants | Remboursement conforme au total attendu |
| Dépenses 2025 en hausse | 60 % calculés sur 2024 (plus faible) | Solde supérieur à 40 % | Remboursement supplémentaire l’été, pas de régularisation à payer |
| Dépenses 2025 en baisse | 60 % calculés sur 2024 (trop élevé) | Solde réduit, voire montant à rembourser | Risque de devoir reverser une partie de l’avance en septembre |
| Nouvelle dépense éligible en 2025 | Pas d’acompte en janvier | Versement intégral en été | Encaissement unique, plus tardif mais complet |
Qui bénéficie du remboursement d’impôt 2026 ?
Foyers éligibles à l’avance de janvier et au solde d’été
Les principaux bénéficiaires sont les foyers qui ont déclaré en 2024 des dépenses ouvrant droit à crédits ou réductions d’impôt et qui restent dans une situation proche en 2025. La liste des dépenses prises en compte pour l’avance et le solde inclut :
- emploi à domicile : jardinier, femme de ménage, garde d’enfants à domicile, aide informatique, soutien scolaire, etc. ;
- frais de garde d’enfants de moins de 6 ans hors domicile ;
- dons à des associations, organismes d’intérêt général, partis politiques selon les cas ;
- cotisations syndicales éligibles ;
- investissements locatifs qui ouvrent droit à réduction d’impôt ;
- dépenses liées à un hébergement en Ehpad, lorsque la loi fiscale prévoit un avantage.
En pratique, tout foyer qui a bénéficié d’un tel avantage en 2024 et qui a maintenu ou adapté ses dépenses en 2025 reçoit une partie de son remboursement en janvier, puis l’ajustement en été.
Foyers nouvellement éligibles en 2025
Les contribuables qui engagent pour la première fois en 2025 des dépenses ouvrant droit à crédit ou réduction d’impôt se trouvent dans une situation distincte. Le fisc ne disposant d’aucun historique de dépenses comparables pour 2024, aucun acompte n’est versé en janvier 2026.
Ces nouveaux bénéficiaires perçoivent donc un remboursement unique en été 2026, une fois leur déclaration examinée. L’avantage fiscal correspondant à 2025 arrive d’un bloc, ce qui représente parfois un flux de trésorerie appréciable au cœur de l’été.
Exemple typique :
- engagement d’un salarié à domicile pour la première fois en 2025 ;
- adhésion à un syndicat générant une réduction d’impôt ;
- signature d’un premier investissement locatif ouvrant droit à réduction.
Point de vigilance : en année de démarrage, l’absence d’acompte de janvier 2026 peut donner l’impression que le dispositif ne fonctionne pas. Le remboursement intervient simplement plus tard, au moment du solde estival.
Impact des changements de situation en 2025 sur le remboursement 2026
Évolutions familiales : naissance, accueil d’un proche, décès
Les changements familiaux survenus en 2025 influencent parfois fortement le montant de vos remboursements 2026, à la fois par leurs effets sur les dépenses éligibles et sur le niveau d’impôt brut.
Plusieurs situations méritent une attention spécifique :
- Arrivée d’un enfant : création possible de nouveaux frais de garde ouvrant droit à crédit d’impôt et impact sur le quotient familial ;
- Accueil d’une personne âgée à domicile : recours plus fréquent à l’emploi à domicile, augmentation du crédit d’impôt services à la personne ;
- Décès du conjoint : modification de la composition du foyer, baisse des revenus et, souvent, baisse corrélative de la réduction d’impôt si certaines dépenses disparaissent ou se réduisent.
Ces événements déplacent l’équilibre entre dépense éligible, niveau d’impôt théorique et avantage réel. Votre remboursement 2026 reflète alors ces variations, parfois à la hausse (nouvelle dépense éligible) ou à la baisse (disparition d’une réduction).
Baisse ou arrêt des dépenses ouvrant droit à avantage fiscal
Une autre source de variation réside dans la réduction de vos dépenses éligibles en 2025 par rapport à 2024. Dans ce cas, l’acompte de janvier 2026, calculé sur des montants plus anciens, risque de se révéler trop élevé, ce qui entraîne une régularisation.
Les cas classiques de remboursement en septembre 2026 liés à ce phénomène sont :
- baisse marquée des dépenses ouvrant droit à crédit ou réduction d’impôt par rapport à 2024 ;
- arrêt total d’un dispositif, comme la fin de recours à un salarié à domicile ;
- diminution importante des dons aux associations ou organismes éligibles.
Dans ces hypothèses, la somme reçue en janvier dépasse la part réellement due. Le solde de l’été ne suffit pas à corriger l’écart, d’où une demande de remboursement au Trésor public sous forme de prélèvement complémentaire.
« Lorsque les dépenses fiscales diminuent, le contribuable ne perd pas seulement en avantage d’impôt : il doit parfois reverser une partie de l’avance encaissée en début d’année. Anticiper cette régularisation évite une surprise budgétaire à l’automne. »
Régularisation et remboursements complémentaires à l’été 2026
Fonctionnement des virements et lettres-chèques de régularisation
Au-delà du solde classique, l’été 2026 voit intervenir une phase de régulation ciblée pour ajuster à la marge les situations individuelles. L’administration programme :
- des virements complémentaires pour les foyers qui doivent encore percevoir une fraction de remboursement ;
- des prélèvements complémentaires pour ceux qui ont reçu une avance trop élevée et dont le solde est négatif ;
- des lettres-chèques entre le 6 et le 26 août 2026 pour les contribuables sans RIB ou en cas de difficulté de virement.
Cette phase de régularisation s’étale ainsi de fin juillet 2026 pour les virements électroniques à fin août 2026 pour les courriers postaux. Le calendrier précis dépend de la date de traitement de votre dossier, de vos éventuelles corrections de déclaration et de la situation de vos coordonnées bancaires.
Remboursement automatique : aucune démarche à effectuer
Pour la grande majorité des foyers fiscaux, le remboursement 2026 se fait automatiquement. Le système de prélèvement à la source et de crédits d’impôt repose sur une logique entièrement automatisée :
- aucune demande spécifique n’est à déposer pour recevoir l’acompte ou le solde ;
- le mode de paiement par défaut reste le virement bancaire ;
- en l’absence de RIB ou en cas d’IBAN invalide, l’administration bascule sur une lettre-chèque.
Le plus gros du travail de préparation se joue en amont : qualité de votre déclaration, exactitude des montants déclarés et actualisation de vos coordonnées bancaires.
Mettre à jour son RIB pour sécuriser le remboursement 2026
Date limite et modalités de mise à jour
Pour éviter tout retard ou bascule en mode chèque, l’administration recommande de mettre à jour votre RIB avant une certaine échéance. Pour la campagne 2026, la date limite de mise à jour du RIB est fixée à avant le 1er juillet 2026.
Au-delà de cette date, les modifications bancaires risquent de ne pas être prises en compte pour les virements programmés fin juillet – début août. Votre dossier reste éligible au remboursement, mais le mode de paiement peut basculer en lettre-chèque, plus lente et moins confortable à gérer.
Pour rappel, un dossier éligible au virement doit comporter :
- un RIB à jour dans votre espace particulier sur le site des impôts ;
- une coordonnée bancaire valide au moment du déclenchement des paiements ;
- une identité bancaire cohérente avec le titulaire du compte fiscal.
Bon réflexe pratique : après toute ouverture ou fermeture de compte bancaire, prévoyez quelques minutes pour adapter immédiatement vos coordonnées dans votre espace fiscal. Cette simple habitude évite des semaines de délai au moment des remboursements.
Modifier ou annuler l’acompte de 60 % avant janvier 2026
Pourquoi ajuster l’avance ?
Lorsque vous savez que vos dépenses éligibles de 2025 seront nettement inférieures à celles de 2024, recevoir un acompte identique pose un problème. L’avance de 60 % versée en janvier risque de dépasser largement l’avantage fiscal réel, ce qui entraîne un remboursement à effectuer au Trésor public quelques mois plus tard.
Pour gérer ce risque, l’administration permet d’ajuster l’acompte de janvier en amont. Vous pouvez :
- annuler totalement l’avance ;
- diminuer le montant de l’avance pour le rapprocher de vos prévisions 2025.
Date limite et démarches pour modifier l’acompte
La fenêtre de modification de l’acompte de 60 % se situe généralement en décembre de l’année précédente. Pour l’avance de janvier 2026, les sources indiquent une période de 11 à 13 décembre 2025 pour procéder aux réglages finaux.
Concrètement, la démarche consiste à :
- vous connecter à votre espace particulier sur le site de l’administration fiscale ;
- accéder à la rubrique dédiée aux crédits et réductions d’impôt et aux acomptes ;
- modifier le pourcentage ou demander l’annulation pure et simple de l’avance ;
- valider la demande avant la fermeture de la période, généralement mi-décembre.
« L’ajustement de l’acompte de janvier n’est pas réservé à une catégorie de contribuables avertis. Tout foyer qui anticipe une baisse de ses dépenses éligibles a intérêt à réduire ou annuler cette avance pour éviter un remboursement au fisc en cours d’année. »
Exemples concrets de remboursement d’impôts 2026
Scénario 1 : dépenses stables et remboursement réparti
Un foyer emploie un salarié à domicile et réalise des dons réguliers depuis plusieurs années. En 2024, le total des avantages fiscaux atteint 1 500 €. En 2025, les dépenses restent proches, de sorte que l’avantage calculé demeure au même niveau.
Pour 2026 :
- acompte de janvier : 900 € (60 % de 1 500 €) ;
- solde d’été : 600 € (40 %) ;
- remboursement global : 1 500 € répartis entre début d’année et milieu d’année.
La trésorerie du foyer suit un rythme régulier, sans surprise. Le budget peut être construit en intégrant ces deux entrées annuelles.
Scénario 2 : baisse des dépenses et régularisation à rembourser
Autre cas : un foyer bénéficiait d’un crédit d’impôt services à la personne important en 2024, mais met fin à l’emploi de son salarié à domicile en 2025. L’avance de janvier 2026 est pourtant calculée sur les montants 2024, plus élevés.
En 2026, ce foyer :
- reçoit tout de même un acompte de 60 % basé sur ses anciennes dépenses ;
- ne déclare presque plus de dépenses éligibles pour 2025 ;
- voit son solde de l’été réduit, voire reçoit une notification l’obligeant à rembourser une partie de l’acompte déjà perçu.
Sans ajustement préalable de l’acompte en décembre 2025, la régularisation devient inévitable. Cette situation illustre l’intérêt d’anticiper les modifications et de piloter activement ses avances.
Scénario 3 : nouvelle dépense éligible et encaissement unique
Dernier exemple : un contribuable commence à effectuer des dons significatifs en 2025, alors qu’il n’avait jamais déclaré de dons auparavant. L’administration ne disposant d’aucun historique, aucune avance n’est versée en janvier 2026.
Le déroulement se présente alors ainsi :
- aucun versement en janvier 2026 ;
- déclaration des dons réalisés en 2025 au printemps 2026 ;
- remboursement unique et complet en fin juillet ou début août 2026, via virement ou lettre-chèque selon la mise à jour du RIB.
La trésorerie liée à l’avantage fiscal se concentre en milieu d’année, ce qui peut servir de levier pour financer un projet estival ou rembourser un crédit à court terme.
Relier son remboursement 2026 à une stratégie fiscale globale
Le calendrier et le montant de votre remboursement d’impôts 2026 ne se résument pas à une simple attente passive. En comprenant les mécanismes d’acompte, de solde et de régularisation, vous pilotez davantage votre fiscalité personnelle et votre trésorerie.
Pour aller plus loin dans l’optimisation, un tour d’horizon complet de votre système fiscal global, incluant prélèvement à la source, réductions et crédits, reste pertinent. Une ressource comme le guide général sur la fiscalité et l’impôt sur le revenu (voir le dossier détaillé) aide à replacer ces remboursements dans un ensemble cohérent, notamment en lien avec votre déclaration 2026.
Limite à garder en tête : l’administration se base toujours sur des données d’années antérieures pour calculer les avances. Entre les changements de situation personnelle, professionnelle ou patrimoniale, un décalage apparaît fréquemment. L’enjeu consiste à réduire ce décalage grâce aux ajustements d’acomptes et à une vigilance accrue lors de la déclaration annuelle.