
Mensualités qui s’accumulent, découvert qui se répète, sensation de ne plus suivre le rythme… Le rachat de crédit offre une issue structurée pour reprendre la main sur son budget sans renoncer à tous ses projets.
En regroupant plusieurs emprunts en un seul, avec une mensualité unique, de nombreux ménages allègent leur charge financière et réorganisent leurs comptes. Mais pour en tirer un réel bénéfice, chaque détail compte.
| Élément clé | Ce qu’il faut retenir | Impact pour l’emprunteur |
|---|---|---|
| Objectif du rachat de crédit | Regrouper plusieurs prêts en une seule mensualité | Vision plus claire et meilleure maîtrise du budget |
| Baisse de mensualité | Réduction du montant payé chaque mois | Gain de pouvoir d’achat immédiat |
| Allongement de la durée | La période de remboursement est souvent plus longue | Coût total potentiellement plus élevé |
| Taux d’intérêt | Possibilité d’obtenir un taux unique, parfois plus avantageux | Économie si le taux est inférieur aux prêts initiaux |
| Conditions d’éligibilité | Revenus stables, situation financière soutenable | Dossier plus solide = meilleure offre |
| Frais annexes | Frais de dossier, assurance, indemnités de remboursement anticipé | Important pour évaluer la rentabilité réelle de l’opération |
Simulateur de Rachat de Credit
Regroupez vos credits et estimez votre nouvelle mensualite
Rachat de crédit : définition précise et fonctionnement concret
Le rachat de crédit, aussi appelé regroupement ou consolidation de crédits, consiste à faire reprendre l’ensemble ou une partie de ses emprunts par un nouvel organisme financier. En échange, l’emprunteur rembourse un seul crédit, avec une durée réaménagée et une mensualité unique, souvent plus faible que la somme de ses remboursements précédents.
Ce mécanisme s’adresse aux personnes qui cumulent plusieurs crédits à la consommation, un prêt immobilier, voire des dettes diverses (découvert bancaire, retard d’impôts, dettes familiales formalisées). L’objectif prioritaire reste la réduction de la mensualité globale pour retrouver une capacité financière plus confortable.
Principe de base du regroupement de crédits
Dans une opération de rachat de crédit, un nouvel établissement (banque ou organisme spécialisé) rembourse vos anciens créanciers : crédits voiture, prêt travaux, crédit renouvelable, prêt immobilier, etc. À la place, vous signez un nouveau contrat unique qui centralise tout ce qui a été remboursé à votre place.
Cette opération s’accompagne souvent :
- d’une durée de remboursement allongée ;
- d’un taux d’intérêt renégocié selon votre profil ;
- d’une mensualité unique réduite par rapport à la somme des anciennes ;
- d’une révision des garanties et des assurances.
Différence entre rachat de crédit et renégociation de prêt
La confusion entre renégociation de prêt et rachat de crédit est fréquente. La renégociation concerne généralement un seul crédit, souvent le prêt immobilier, avec votre banque actuelle, pour obtenir un meilleur taux d’intérêt. Le rachat de crédit, lui, vise plusieurs emprunts, parfois de natures différentes, regroupés dans un seul contrat.
| Critère | Renégociation de prêt | Rachat / regroupement de crédits |
|---|---|---|
| Nombre de crédits concernés | Un seul (souvent immobilier) | Plusieurs crédits (conso + immobilier + dettes annexes) |
| Objectif principal | Obtenir un meilleur taux | Réduire la mensualité globale et rééquilibrer le budget |
| Interlocuteur | Banque actuelle | Nouvelle banque ou organisme spécialisé |
| Impact sur la durée | Souvent inchangé | Durée généralement allongée |
| Possibilité d’intégrer des dettes diverses | Non | Oui (découvert, dettes fiscales, etc.) |
Pourquoi regrouper ses emprunts pour payer moins ?
Le rachat de crédit ne se limite pas à une opération technique. Il influence le quotidien, la relation à l’argent et la capacité à mener de nouveaux projets. Le levier principal reste la baisse des mensualités, mais les effets dépassent ce seul paramètre.
Réduction de la mensualité globale
En allongeant la durée de remboursement et en renégociant le taux, la nouvelle mensualité se trouve généralement plus basse que la somme des anciennes. Cette respiration budgétaire libère une marge pour les dépenses essentielles et imprévus.
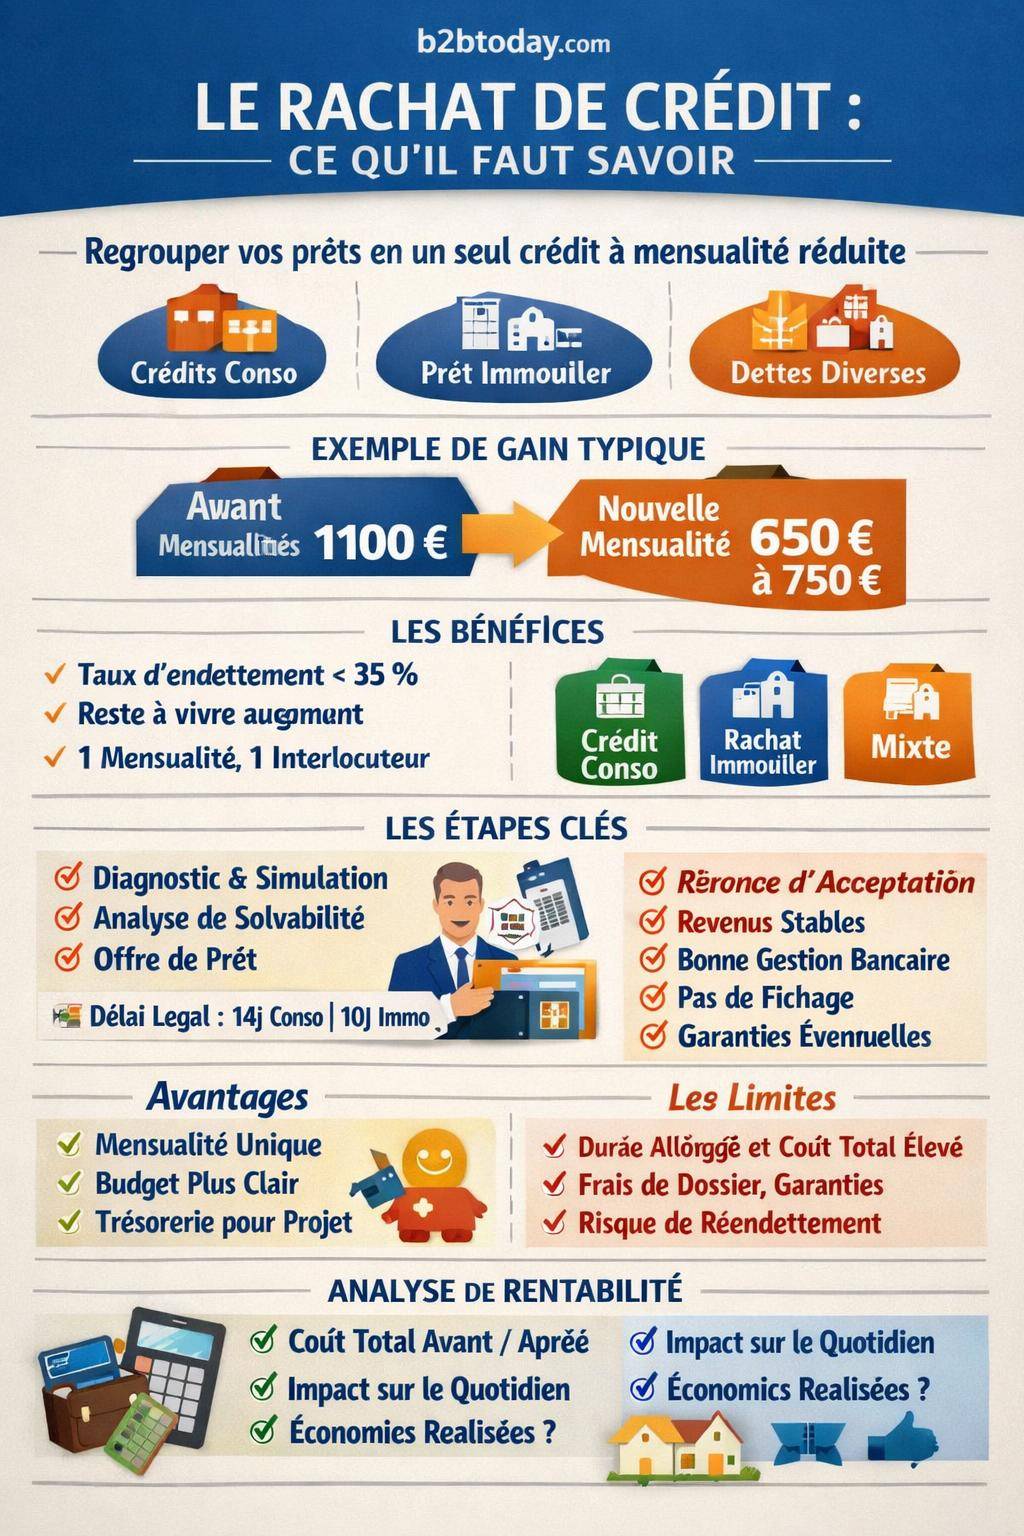
Un foyer qui remboursait 1 100 € par mois au total peut, après regroupement, descendre à 650 ou 750 € de mensualité unique, selon la durée retenue et son profil d’emprunteur. La charge mensuelle baisse, ce qui stabilise le reste à vivre et réduit la pression financière.
Allègement du taux d’endettement
Le rachat de crédit intervient souvent lorsque le taux d’endettement dépasse un seuil jugé confortable par les banques, autour de 35 %. En abaissant la mensualité, l’endettement rapporté aux revenus redescend, ce qui permet :
- de limiter les refus de prélèvement ou incidents de paiement ;
- de rétablir une relation plus apaisée avec la banque ;
- de réouvrir l’accès à de futurs projets (travaux, véhicule, études d’enfants).
« Nous avions accumulé plusieurs crédits à la consommation. Après le rachat, notre taux d’endettement est tombé en dessous des 30 %. Nous gérons enfin notre budget sans stress à chaque fin de mois. »
Réorganisation budgétaire et simplification des comptes
En centralisant tous les prêts en une mensualité unique, la gestion mensuelle gagne en clarté. Un seul prélèvement à une date choisie avec l’organisme financeur, un seul échéancier, un seul interlocuteur. Les risques d’oubli ou de retard diminuent.
Cette simplification donne aussi l’occasion de repartir sur une base plus saine : mise en place d’un budget prévisionnel, épargne de précaution, ajustement des assurances et abonnements. Le rachat de crédit sert alors de point de départ à une reconstruction financière plus globale.
Les différents types de rachat de crédit : consommation, immobilier et mixte
Chaque rachat de crédit répond à une configuration particulière. Le type de regroupement dépend de la nature des emprunts à intégrer et du poids respectif du prêt immobilier par rapport aux crédits à la consommation.
Rachat de crédits à la consommation
Le rachat de crédits à la consommation regroupe uniquement les emprunts liés à la vie courante :
- crédit auto ou moto ;
- prêt travaux non adossé à un bien immobilier ;
- crédit renouvelable ou revolving ;
- prêt personnel ;
- dettes de trésorerie diverses (découvert, retard de factures).
Ce type d’opération concerne les personnes qui n’ont pas de prêt immobilier en cours ou qui choisissent de le laisser en dehors de l’opération. Il reste fréquent pour désamorcer un enchaînement de crédits renouvelables à taux élevés.
Rachat de crédit immobilier
Quand un prêt immobilier représente la plus grande partie de l’endettement, l’opération bascule dans la catégorie des rachats de crédit immobilier. La réglementation, le taux applicable et les garanties diffèrent légèrement, car le bien sert souvent d’hypothèque ou de garantie.
Le rachat peut alors inclure :
- le prêt immobilier principal ;
- un prêt travaux lié au logement ;
- des crédits conso annexes, selon la proportion dans le total regroupé.
Ce type de rachat impacte la durée restante du prêt immobilier, le coût global lié à l’achat du bien, et la stratégie patrimoniale du ménage.
Rachat mixte : immobilier + consommation
Dans un rachat de crédits mixte, le crédit immobilier et les autres emprunts (conso, auto, travaux, crédits renouvelables) sont intégrés ensemble au même contrat. L’avantage réside dans une vision globale : un seul remboursement, une stratégie unique, une cohérence d’ensemble.
Les organismes financiers examinent alors la part du prêt immobilier dans le total. Selon ce pourcentage, les règles applicables se rapprochent soit d’un regroupement conso, soit d’un rachat immobilier. Ce point influe sur les taux proposés, les frais et les garanties exigées.
Étapes d’un rachat de crédit : du diagnostic à la mise en place
Un rachat de crédit structuré suit un cheminement logique. Chaque étape apporte des informations utiles pour vérifier la pertinence de l’opération, affiner les conditions et sécuriser la décision.
1. Bilan de situation et collecte des pièces
Tout commence par un diagnostic complet de la situation financière :
- liste détaillée de tous les crédits en cours (capital restant dû, taux, durée, mensualité) ;
- revenus du foyer (salaires, pensions, allocations, revenus locatifs) ;
- charges fixes (loyer, impôts, pensions versées, assurances) ;
- patrimoine éventuel (résidence principale, épargne, placements).
Ce bilan s’appuie sur des justificatifs : relevés de compte, tableaux d’amortissement, bulletins de salaire, avis d’imposition, contrats de prêt. Plus le dossier est précis, plus la simulation suivante reflète la réalité.
2. Simulation de rachat de crédit
L’étape de simulation permet de visualiser l’impact du regroupement sur :
- le montant de la nouvelle mensualité ;
- la nouvelle durée de remboursement ;
- le coût total estimé du crédit ;
- le taux d’endettement après opération.
Une simulation de rachat de crédit sérieuse intègre aussi les frais annexes : indemnités de remboursement anticipé, frais de dossier, frais de garantie, coût de l’assurance emprunteur.
« Sans simulation détaillée, nous aurions sous-estimé la durée à choisir. L’outil nous a permis d’ajuster la mensualité à un niveau vraiment supportable, sans rallonger à l’excès le crédit. »
3. Montage du dossier et analyse de la banque
Une fois la simulation validée, le dossier est monté et transmis à l’organisme prêteur. Les analystes étudient la solvabilité, la stabilité des revenus, la gestion des comptes, ainsi que la cohérence de la demande.
Plusieurs éléments entrent en ligne de compte :
- ancienneté dans l’emploi ou la profession ;
- historique bancaire (incidents, découvert répété, rejets de prélèvements) ;
- situation familiale (personne seule, couple, enfants à charge) ;
- ratio entre revenus et charges après regroupement.
4. Offre de prêt, délais légaux et déblocage des fonds
En cas d’accord, l’organisme émet une offre de prêt détaillée. Elle mentionne le montant financé, le taux annuel effectif global (TAEG), la durée, les assurances, les frais, ainsi que le calendrier de remboursement. L’emprunteur dispose d’un délai de réflexion légal avant acceptation.
« Tout prêteur de crédit à la consommation doit respecter un délai de rétractation de 14 jours calendaires à compter de l’acceptation de l’offre, conformément au Code de la consommation. »
Après signature définitive, l’organisme règle directement les anciens créanciers. Les anciens crédits sont soldés et la nouvelle mensualité entre en vigueur à la date prévue au contrat.
Conditions d’éligibilité et critères d’acceptation
Toutes les demandes de rachat de crédit ne débouchent pas sur un accord. Les organismes appliquent des critères précis pour mesurer le risque et vérifier la viabilité de l’opération sur la durée.
Profil de l’emprunteur : revenus, stabilité, historique
Les prêteurs examinent en priorité :
- le niveau et la régularité des revenus (salarié en CDI, fonctionnaire, indépendant, retraité) ;
- la stabilité professionnelle (ancienneté, secteur d’activité) ;
- la gestion des comptes sur les derniers mois (découverts, incidents) ;
- la présence ou non d’un fichage bancaire (FICP, FCC).
Un historique de compte sain et un revenu stable renforcent la crédibilité du dossier. À l’inverse, des incidents répétés ou un fichage en cours réduisent fortement les chances d’acceptation.
Nature des crédits et montant à regrouper
Le volume de dettes et leur nature influencent l’analyse :
- nombre de crédits en cours ;
- capital restant dû total ;
- poids des crédits renouvelables ou revolving ;
- présence d’un prêt immobilier et valeur du bien associé.
Un regroupement trop faible en montant génère parfois peu d’intérêt financier, car les frais ne se justifient pas toujours. À l’inverse, un montant global très élevé demande des garanties renforcées et une étude approfondie.
Garanties, hypothèque et caution
Pour limiter le risque, les organismes exigent parfois des garanties :
- hypothèque sur un bien immobilier, souvent la résidence principale ;
- caution d’un organisme spécialisé ou d’une personne physique ;
- assurance emprunteur couvrant le décès, l’invalidité, voire la perte d’emploi.
L’existence d’un patrimoine immobilier bien valorisé constitue un atout pour négocier des conditions plus intéressantes. L’absence de garantie possible entraîne plutôt un regroupement sous forme de crédit à la consommation, avec des limites de montant.
Avantages concrets d’un rachat de crédit bien structuré
Lorsqu’il est correctement dimensionné, le rachat de crédit améliore de façon nette la lisibilité et la souplesse du budget. Les avantages ne se résument pas à la mensualité réduite.
Mensualité unique et budget plus lisible
Avec une seule mensualité, les prévisions deviennent plus simples. On connaît à l’avance le montant prélevé et la date, ce qui facilite un calendrier de dépenses cohérent. La tenue d’un budget sur tableur ou application se révèle plus rapide.
Cette lisibilité allège la charge mentale liée aux finances personnelles : moins de surveillance quotidienne, moins de notifications de prélèvement, moins de risques d’oubli.
Reste à vivre plus confortable
Le reste à vivre correspond à ce qui reste disponible une fois la mensualité de crédit et les charges fixes payées. Le rachat de crédit vise justement à accroître ce reste à vivre pour :
- assurer les dépenses courantes (alimentation, transport, énergie) sans tension ;
- réintroduire un minimum de loisirs et de confort ;
- constituer une épargne de sécurité, même modeste au départ.
Un reste à vivre mieux dimensionné réduit aussi le recours systématique au découvert bancaire, souvent coûteux en agios.
Possibilité d’intégrer une trésorerie complémentaire
Certains montages de rachat de crédit intègrent une enveloppe de trésorerie pour financer un projet précis : travaux de rénovation, véhicule, frais d’études, regroupement de dettes familiales. Cette somme est alors versée à l’emprunteur en même temps que le rachat.
L’intérêt réside dans le fait de financer ce nouveau besoin dans le cadre d’une mensualité déjà optimisée, plutôt que via un énième crédit à la consommation pris séparément, souvent à un taux plus élevé.
Limites, précautions et risques à maîtriser
Un rachat de crédit bien étudié rend le budget plus souple. En revanche, une opération mal dimensionnée ou souscrite dans la précipitation génère des coûts supplémentaires et une durée de remboursement étirée sans réelle utilité.
Allongement de la durée et coût total des intérêts
La baisse de mensualité repose très souvent sur un allongement de la durée. Mécaniquement, plus la durée s’étire, plus le montant total des intérêts versés augmente. L’enjeu consiste à trouver un équilibre entre :
- mensualité supportable au quotidien ;
- durée raisonnable pour ne pas alourdir le coût global.
Le calcul doit intégrer aussi les coûts évités : frais de découverts, intérêts de crédits renouvelables, pénalités d’impayés. Une vision globale permet de trancher avec lucidité.
Frais annexes : dossier, garantie, indemnités
Plusieurs types de frais entrent dans le calcul :
- frais de dossier facturés par le nouvel organisme ;
- frais de garantie en cas d’hypothèque ou de caution ;
- indemnités de remboursement anticipé éventuelles sur les anciens prêts ;
- frais de courtage si un intermédiaire est impliqué.
Ces montants viennent s’ajouter au capital regroupé. Ils doivent apparaître clairement dans l’offre de prêt sous la forme d’un TAEG qui agrège l’ensemble des coûts liés au crédit.
Risque de reendettement si les habitudes ne changent pas
Un rachat de crédit libère souvent de la marge dans le budget. Sans discipline, certains ménages se laissent tenter par de nouveaux crédits à la consommation, ce qui recrée progressivement une situation d’endettement élevé.
Pour éviter ce scénario, la démarche de regroupement doit s’accompagner :
- d’un verrouillage des anciens crédits renouvelables ;
- d’une réflexion sur les postes de dépenses à ajuster ;
- de la constitution progressive d’une épargne de précaution.
Comment analyser si un rachat de crédit est avantageux ?
La clé d’une décision éclairée repose sur une comparaison objective entre la situation actuelle et la situation après regroupement. Quelques indicateurs aident à trancher.
Comparer le coût global avant / après
Deux éléments principaux guident l’analyse :
- le coût total des intérêts à payer encore avec les crédits actuels ;
- le coût total (intérêts + frais) du nouveau crédit après rachat.
Cette comparaison doit se faire à durée et périmètre équivalents. Intégrer au calcul les agios de découvert évités, la baisse de taux sur certains crédits, et la suppression de crédits renouvelables au taux très élevé offre une vision plus juste.
Évaluer l’impact sur le quotidien
Au-delà des chiffres théoriques, l’analyse doit intégrer des critères très concrets :
- niveau de stress lié à la gestion des dettes actuellement ;
- capacité à faire face aux dépenses de base sans retard ;
- possibilité de constituer une épargne régulière après regroupement ;
- effet sur les projets à moyen terme (travaux, mobilité, études).
Une opération légèrement plus coûteuse sur le papier, mais qui évite des incidents bancaires répétés et permet de reconstituer une épargne, se révèle parfois plus pertinente qu’un statu quo tendu au quotidien.
Rachat de crédit et projet immobilier : articuler regroupement et achat
Beaucoup de ménages envisagent un rachat de crédit en vue d’un futur achat immobilier. L’objectif est de réduire le taux d’endettement pour présenter un dossier plus solide à la banque.
Préparer une future demande de prêt immobilier
Un taux d’endettement allégé et des comptes assainis renforcent la crédibilité d’une demande de crédit immobilier ou prêt bancaire. Le rachat de crédits agit alors comme une étape préalable :
- centralisation des dettes existantes ;
- restauration d’un historique de compte plus serein ;
- capacité à épargner pour constituer un apport.
La banque évaluera alors l’ensemble des engagements : la nouvelle mensualité du rachat et la mensualité du futur prêt immobilier envisagé.
Articulation avec un rachat de crédit immobilier existant
Si un prêt immobilier existe déjà, deux stratégies se dessinent :
- engager un rachat de crédit immobilier pour alléger la mensualité du prêt existant et le combiner avec les crédits conso ;
- ou laisser le prêt immobilier à part et regrouper uniquement les crédits conso pour ne pas modifier trop fortement le coût global lié au logement.
Le choix dépend de la durée restante du prêt immobilier, du taux initial et des conditions actuelles du marché. Une simulation segmentée aide à comparer les deux approches.
Cadre légal, TAEG et droit de l’emprunteur
Le rachat de crédit s’inscrit dans un cadre juridique précis, destiné à protéger l’emprunteur et garantir une information transparente sur les conditions du financement.
TAEG, taux d’usure et information précontractuelle
Le TAEG (taux annuel effectif global) intègre :
- le taux nominal d’intérêt ;
- les frais de dossier ;
- les frais de garantie ;
- le coût de l’assurance obligatoire si elle est imposée ;
- certains frais annexes liés à la mise en place du crédit.
Ce TAEG ne peut dépasser le taux d’usure en vigueur, publié régulièrement par la Banque de France. L’offre de prêt doit mentionner clairement ce taux, le montant total dû, le coût total du crédit et le calendrier des remboursements.
Droit de rétractation et délai de réflexion
Pour un rachat de crédits à la consommation, l’emprunteur bénéficie d’un droit de rétractation de 14 jours à compter de l’acceptation de l’offre. Pour un rachat impliquant un prêt immobilier, un délai de réflexion de 10 jours s’applique avant toute acceptation définitive.
« L’emprunteur dispose d’un délai de 10 jours à compter de la réception de l’offre pour l’accepter, conformément aux dispositions du Code de la consommation relatives au crédit immobilier. L’acceptation ne peut intervenir qu’à l’expiration de ce délai. »
Ces délais offrent un temps de recul pour relire l’offre, vérifier les calculs, poser des questions et, si besoin, renoncer à l’opération sans pénalité.









