
Simuler son prêt immobilier en 2026 ne se résume plus à tester une mensualité au hasard. Entre taux moyens en recul depuis 2024, nouvelles marges de manœuvre des banques et retour du prêt à taux zéro renforcé, le calcul de capacité d’emprunt répond désormais à une mécanique bien rodée… mais rarement expliquée en détail.
En maîtrisant les bons indicateurs – taux d’endettement réel, reste à vivre, apport, assurances, impact du PTZ – un même revenu ouvre des perspectives très différentes. Les écarts atteignent plusieurs dizaines de milliers d’euros selon la façon dont le dossier est monté et argumenté auprès de la banque.
| Élément clé | Impact sur la capacité d’emprunt | Astuce 2026 |
|---|---|---|
| Taux d’intérêt 2026 | Plus le taux est bas, plus le montant empruntable augmente. | Comparer régulièrement : les taux varient chaque mois. |
| Durée du prêt | Étendre la durée réduit la mensualité mais augmente le coût total. | Durées 25-27 ans parfois acceptées selon les profils. |
| Revenus mensuels | Conditionnent votre capacité maximale (taux d’endettement). | Inclure primes régulières et revenus complémentaires si justifiables. |
| Apport personnel | Augmente les chances d’acceptation et réduit le montant emprunté. | En 2026, un apport de 10-15% reste idéal. |
| Taux d’endettement maximal | Plafonné à 35% en France. | Optimiser vos mensualités existantes avant une simulation. |
Simulateur de Capacite d’Emprunt 2026
Calculez le montant maximum que vous pouvez emprunter selon les normes HCSF en vigueur
Budget et estimation du prix d’achat
Comparatif par duree de pret
| Duree | Taux | Capacite d’emprunt | Mensualite totale | Cout total du credit |
|---|
Simulation prêt immobilier 2026 : comprendre les nouveaux repères du marché
Pour calculer sérieusement une capacité d’emprunt en 2026, il faut partir d’un contexte de crédit bien précis. Les taux ont reculé depuis le pic de 2024, les règles du HCSF encadrent toujours l’endettement, et les banques arbitrent davantage en fonction de la qualité du profil, de la localisation du bien et de l’apport personnel.
Un simulateur de prêt immobilier fidèle à la réalité doit donc intégrer ces paramètres réglementaires et économiques, sous peine d’annoncer une capacité d’achat largement surévaluée ou, au contraire, trop prudente.
Évolution des taux immobiliers jusqu’en 2026 : où se situe le marché ?
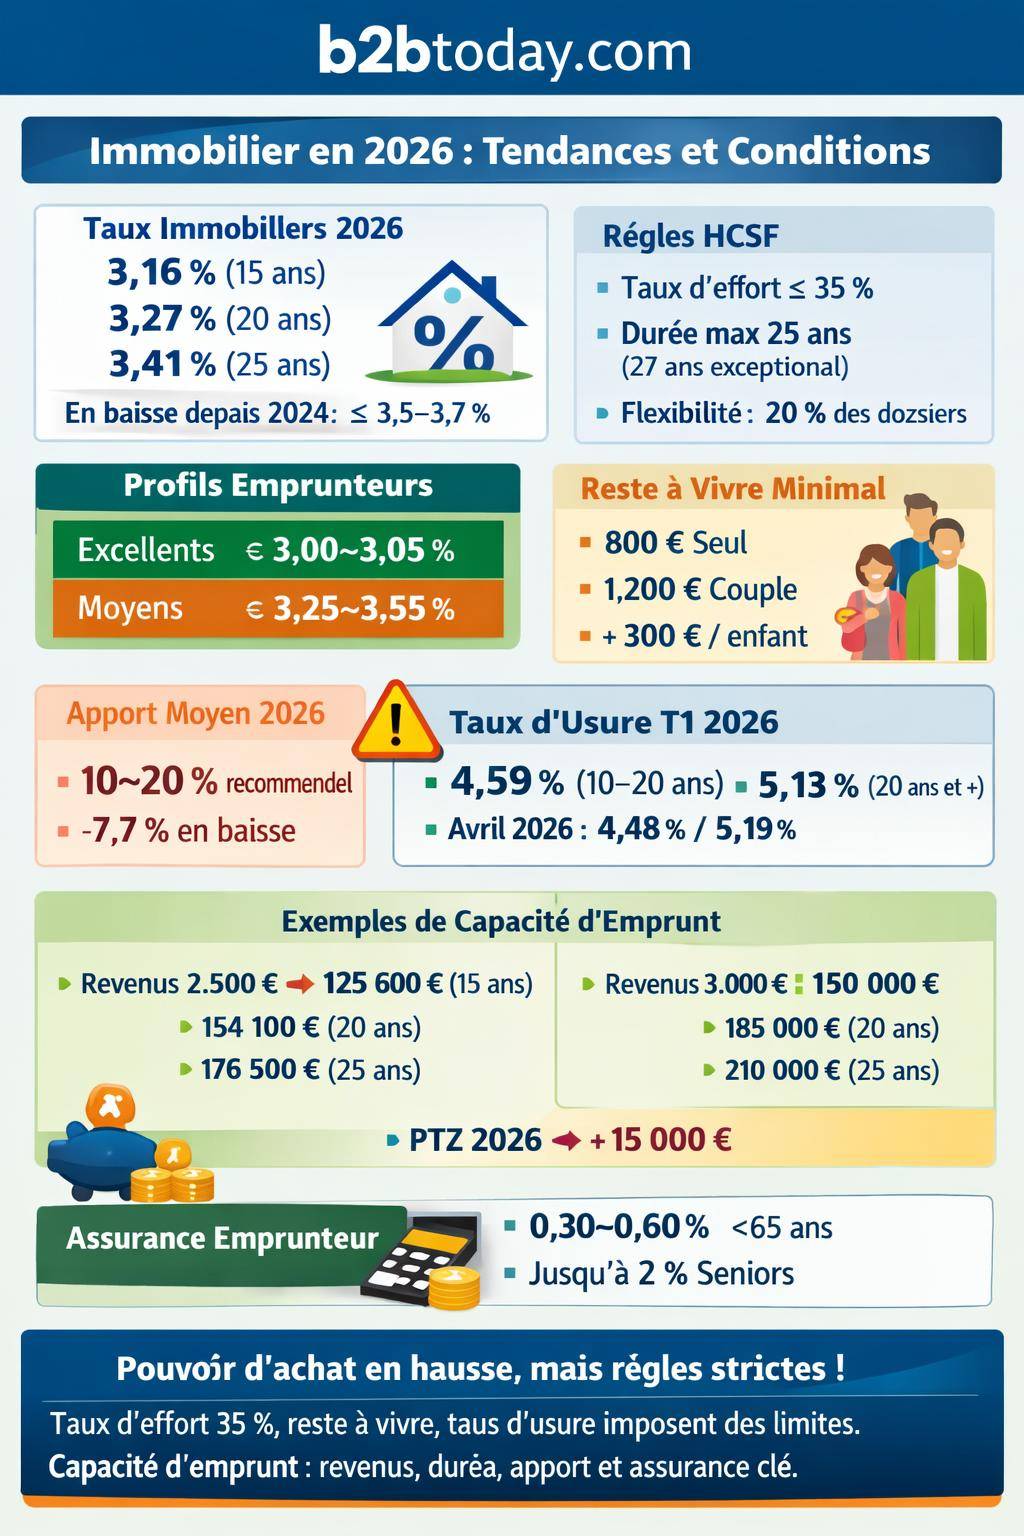
Les données de la Banque de France montrent un repli progressif des taux moyens. Entre novembre 2024 et novembre 2025, la moyenne est passée de 3,39 % à 3,01 %. Sur le terrain, en mars 2026, les barèmes se situent globalement dans cette zone, avec des nuances selon la durée :
| Durée | Taux moyen mars 2026 | Taux janvier 2026 | Taux 2024 (comparaison) |
|---|---|---|---|
| 15 ans | 3,16 % | 3,11 % | 3,50 % |
| 20 ans | 3,27 % | 3,25 % | 3,60 % |
| 25 ans | 3,41 % | 3,35 % | 3,70 % |
En 2024, un prêt à 3,6 % sur 20 ans pesait lourd sur les mensualités. En 2026, à 3,25 %–3,27 %, le coût total diminue et ouvre un peu plus la capacité d’emprunt, à revenus constants.
Différences entre banques et courtiers : pourquoi les simulations varient autant ?
Les offres de crédit restent hétérogènes. En mars 2026, les fourchettes communiquées par plusieurs acteurs illustrent ce paysage :
| Acteur | 15 ans | 20 ans | 25 ans |
|---|---|---|---|
| Pretto | 3,10 – 3,20 % | 3,15 – 3,29 % | 3,19 – 3,40 % |
| Meilleurtaux (profil excellent) | 2,90 % | 3,05 % | 3,08 % |
| Meilleurtaux (profil bon) | 3,15 – 3,46 % | 3,29 – 3,55 % | 3,40 – 3,61 % |
| CAFPI | 3,08 – 3,09 % | 3,16 – 3,17 % | 3,26 – 3,27 % |
| Reassurez-moi (moyens) | 3,16 % | 3,27 % | 3,41 % |
À l’intérieur même des banques, des écarts existent. Sur 20 ans, certaines affichent :
- Banque Populaire / LCL : 3,22 %
- Crédit Agricole / CIC : 3,23 %
- BoursoBank : 3,14 %
- Société Générale : 3,20 %
Un simulateur de capacité d’emprunt réaliste en 2026 doit donc laisser une marge de variation sur le taux, selon la solidité du dossier et la stratégie de négociation.
Règles HCSF 2026 : la base de toute simulation de capacité d’emprunt
Les règles du Haut Conseil de Stabilité Financière structurent les critères d’octroi. Sans leur intégration, une simulation de prêt immobilier manque la cible. En 2026, ces paramètres encadrent le calcul de la capacité d’emprunt.
Taux d’effort maximal et durée de crédit
Le HCSF fixe un taux d’effort maximal de 35 %. Ce taux d’endettement inclut le futur crédit immobilier et l’ensemble des charges financières récurrentes. En parallèle, la durée standard maximale reste à 25 ans, avec une durée exceptionnelle possible jusqu’à 27 ans pour certains montages (travaux lourds par exemple).
Les banques disposent d’une marge de flexibilité plafonnée à 20 % de leur production de crédits, ventilée ainsi :
- Résidence principale : 70 % des dérogations
- Primo-accédants : 30 % des dérogations résidence principale
- Autres résidences principales : 14 %
Concrètement, des dossiers légèrement au-dessus de 35 % ou sur 26–27 ans restent finançables, mais uniquement si le profil rassure et si la banque dispose encore de marges mensuelles dans son quota HCSF.
Charges prises en compte dans le calcul d’endettement
Un simulateur sérieux ne se limite pas aux mensualités de crédits. La capacité d’emprunt dépend de l’ensemble des charges financières et de certaines dépenses courantes prises en compte par les banques :
- Crédits en cours : consommation, auto, revolving, autres prêts immobiliers
- Pensions alimentaires versées
- Loyers (sauf cas de revente actée ou engagement de résiliation accompagné d’un projet solide)
- Charges de copropriété significatives
- Impôts (souvent sous forme de lissage dans certaines grilles d’analyse)
- Assurances (assurance emprunteur du futur crédit incluse)
- Dettes récurrentes identifiées sur les relevés
Ces éléments composent la charge mensuelle globale, base du ratio d’endettement. Une simulation doit les intégrer pour coller au comportement réel d’une banque.
Revenus retenus : tout n’est pas pris à 100 %
Les revenus pris en compte pour le calcul de la capacité d’emprunt regroupent plusieurs sources, mais avec des pondérations et conditions selon les établissements :
- Salaires et revenus nets (CDI, assimilé fonction publique, professions libérales stabilisées)
- Revenus fonciers (souvent retenus entre 70 % et 90 % selon la politique interne)
- Pensions de retraite
- Allocations familiales dans certains cas
- Pensions alimentaires perçues, avec exigence de régularité
- Allocations chômage sous conditions de stabilité ou dans des montages spécifiques
- Rentes d’assurance-vie ou rentes viagères
Un simulateur de prêt immobilier avancé propose donc souvent deux niveaux : une estimation brute « tous revenus », puis une estimation prudente calquée sur les critères bancaires les plus courants.
Reste à vivre : l’autre indicateur que les simulateurs ignorent souvent
Au-delà du taux d’endettement, les banques vérifient un reste à vivre minimal. Il représente la somme disponible après paiement de l’ensemble des charges, incluant la nouvelle mensualité de crédit.
| Composition du foyer | Reste à vivre minimal indicatif |
|---|---|
| Personne seule | 800 € |
| Couple | 1 200 € |
| Par enfant à charge | + 300 € |
Un foyer à 3 000 € de revenus avec 1 050 € de mensualités (35 %) n’obtiendra pas forcément son crédit si, après prise en compte des autres charges, le reste à vivre descend sous ces seuils.
« Le taux d’endettement ne suffit pas à lui seul. Nous analysons toujours la cohérence du reste à vivre avec le niveau de vie local et la composition du foyer. » – Conseiller crédit, réseau bancaire national
Comment calculer sa capacité d’emprunt immobilière en 2026 ?
Le calcul repose sur une succession d’étapes logiques : détermination de la mensualité maximale, choix de la durée, application d’un taux cohérent avec le marché 2026, puis prise en compte de l’apport et du coût global du projet.
Étape 1 : déterminer la mensualité immobilière maximale
La formule de base du taux d’effort reste la même :
Taux d’endettement = (mensualités de crédits + charges financières) / revenus nets
En 2026, pour respecter la limite HCSF, la mensualité maximale de l’ensemble des crédits, y compris le futur prêt immobilier, se calcule ainsi :
- Mensualité max globale = 35 % × revenus nets mensuels
- Mensualité immo max = mensualité max globale – autres mensualités en cours
Exemple avec les données disponibles :
- Revenus nets du foyer : 2 500 €
- Taux d’endettement cible : 35 %
- Mensualité max globale : 2 500 × 0,35 = 875 €
Dans ce cas, la capacité de mensualité immo maximale tourne autour de 875 € si aucun autre crédit ne pèse sur le budget. À partir de ce chiffre, il devient possible de traduire cette mensualité en capital empruntable selon la durée et le taux.
Étape 2 : transformer une mensualité en capital empruntable
Avec 875 € de mensualité maximale, les estimations d’emprunt obtenues avec un taux en ligne avec 2026 donnent :
| Revenus 2 500 € | Capacité d’emprunt estimée |
|---|---|
| Sur 15 ans | ≈ 125 600 € |
| Sur 20 ans | ≈ 154 100 € |
| Sur 25 ans | ≈ 176 500 € |
La seule variable « durée » modifie fortement le capital accessible. Allonger à 25 ans augmente la capacité de financement de près de 50 000 € par rapport à 15 ans, au prix d’un coût global plus élevé.
Autre exemple : un foyer à 3 500 € avec peu de charges obtient :
- Mensualité max globale (35 %) : 1 225 €
- Capacité sur 25 ans estimée : ≈ 235 000 €
Si ce même foyer supporte déjà 225 € de charges fixes (autres crédits, etc.), la mensualité immo max descend à 1 000 €, et la capacité sur 20 ans tombe autour de 175 000 €. La simulation doit donc toujours intégrer les charges existantes.
Étape 3 : intégrer les taux immobiliers 2026 dans la simulation
Le taux utilisé dans la simulation influe directement sur le capital. En 2026, un prêt typique se positionne autour de :
- 3,16 % sur 15 ans
- 3,27 % sur 20 ans
- 3,41 % sur 25 ans
Les profils jugés excellents peuvent négocier plus près de 3 % sur 20 ans via certains courtiers, tandis que des profils plus fragiles se retrouvent vers le haut des fourchettes communiquées (3,5 % et plus sur certaines durées).
Étape 4 : intégrer l’apport personnel dans la simulation
En 2026, les banques continuent de privilégier les dossiers avec apport. Les pratiques de marché montrent :
- Apport minimum attendu : autour de 10 % du coût total (prix du bien + frais annexes)
- Apport idéal : autour de 20 % pour optimiser le taux, rassurer la banque et limiter l’endettement
- Évolution 2026 : tendance à une baisse de -7,7 % de l’apport moyen observé, conséquence de l’augmentation des prix passée et de l’érosion de l’épargne
Dans une simulation, l’apport intervient à deux niveaux :
- Il réduit le montant emprunté et améliore logiquement la mensualité ou la durée.
- Il influence le ratio de financement (montant de prêt par rapport à la valeur du bien). De nombreuses banques se fixent une limite autour de 65 % à 90 % du prix selon les profils.
En parallèle, l’apport couvre souvent les frais de notaire et les frais de garantie. Un projet sans apport reste parfois finançable, mais la banque exigera un profil très solide et un projet cohérent.
Pour un tour d’horizon plus complet des règles d’apport et de leur impact, un approfondissement dédié sur l’apport pour un prêt immobilier éclaire chaque cas de figure (primo-accédant, investisseur, achat revente, donation, épargne salariale, etc.).
Simulation 2026 : exemples chiffrés de capacité d’emprunt
Les scénarios concrets donnent une vision claire de l’effet du taux, de la durée et de l’apport sur la capacité d’emprunt. Ces exemples s’appuient sur des taux cohérents avec les barèmes 2026 et les règles HCSF.
Exemple 1 : prêt de 200 000 € en 2024 vs 2026
En 2024, pour un prêt de 200 000 € aux taux moyens observés, les indicateurs de coût étaient les suivants :
| Montant 200 000 € – Année 2024 | Mensualité | Coût total des intérêts |
|---|---|---|
| Sur 15 ans à 3,50 % | 1 429,77 € | 57 357,71 € |
| Sur 20 ans à 3,60 % | 1 170,22 € | 80 853,50 € |
| Sur 25 ans à 3,70 % | 1 022,83 € | 106 838,26 € |
En 2026, avec un taux de 3,25 % sur 20 ans, un emprunt de 220 000 € illustre l’amélioration légère du contexte :
- Montant emprunté : 220 000 €
- Durée : 20 ans
- Taux nominal : 3,25 %
- Mensualité : 1 249 €
- Total des intérêts : 79 720 €
Pour un capital légèrement supérieur (220 000 € vs 200 000 €), le coût des intérêts reste proche, grâce au repli des taux moyens. La capacité d’emprunt progresse donc sensiblement, à revenus équivalents.
Exemple 2 : impact de la durée sur la capacité d’emprunt
Reprenons un foyer à 3 000 € de revenus nets mensuels, sans autre crédit. La mensualité globale maximale à 35 % atteint 1 050 €. En fonction de la durée et des taux 2026, la capacité d’emprunt varie de la manière suivante (approximation) :
| Durée | Taux indicatif 2026 | Mensualité max immo | Capital approximatif |
|---|---|---|---|
| 15 ans | 3,16 % | 1 050 € | ≈ 150 000 € |
| 20 ans | 3,27 % | 1 050 € | ≈ 185 000 € |
| 25 ans | 3,41 % | 1 050 € | ≈ 210 000 € |
La durée devient donc un véritable levier de capacité d’emprunt. Cependant, elle augmente le risque de taux d’effort prolongé et renchérit le coût global du crédit. Les dossiers examinés de près (investisseurs, profils instables, projet en zone à marché fragile) rencontrent souvent une résistance au-delà de 25 ans.
Exemple 3 : ajout d’un PTZ 2026 dans la simulation
Le prêt à taux zéro nouvelle version, en vigueur en 2026, renforce la capacité d’emprunt des primo-accédants. Les conditions de base restent les suivantes :
- Primo-accédant ou non-propriétaire depuis au moins 2 ans
- Revenus sous certains plafonds, dépendant de la zone géographique et de la composition du foyer
- Acquisition d’une résidence principale
Le PTZ 2026 peut augmenter la capacité d’emprunt jusqu’à 15 000 € de capital par rapport à un montage sans PTZ. Ce supplément de financement, à taux 0, allège mécaniquement la part financée par le crédit principal et les intérêts associés.
« Un PTZ bien calibré change souvent la physionomie d’un projet. Il permet de viser un bien un peu plus qualitatif ou de financer des travaux sans dégrader le taux d’endettement. » – Courtier en prêts immobiliers
Taux d’usure 2026 : leur rôle dans la simulation de prêt immobilier
Le taux d’usure représente le taux annuel effectif global (TAEG) maximal autorisé pour un prêt. Il inclut le taux nominal, l’assurance emprunteur et la plupart des frais liés au crédit. En 2026, ces plafonds conditionnent l’acceptation ou le refus de certains dossiers.
Taux d’usure T1 2026 et avril 2026
Pour le début 2026, les taux d’usure se situent aux valeurs suivantes :
| Type de prêt | Taux d’usure T1 2026 | Taux d’usure avril 2026 |
|---|---|---|
| Moins de 10 ans | 4,12 % | – |
| 10 à 20 ans | 4,59 % | 4,48 % |
| 20 ans et plus | 5,13 % | 5,19 % |
| Taux variable | 4,99 % | – |
| Prêt relais | 6,15 % | – |
Un TAEG qui dépasse ces seuils entraîne un refus pur et simple du prêt. La simulation doit donc considérer l’impact de l’assurance et des frais sur le TAEG, tout particulièrement pour les profils âgés ou présentant un risque médical.
Impact de l’assurance emprunteur sur le TAEG
L’assurance emprunteur représente une part significative du coût global. En 2026, les taux moyens d’assurance se situent autour de :
- Moins de 65 ans : 0,30 % à 0,60 % du capital emprunté par an
- Plus de 65 ans : 0,80 % à 2,00 %
Sur un prêt de 220 000 € sur 20 ans, une différence de 0,3 point sur l’assurance modifie sensiblement le TAEG. Un simulateur complet doit donc ajouter cette composante et avertir si le TAEG théorique s’approche dangereusement du taux d’usure.
Critères bancaires 2026 : au-delà des chiffres d’une simulation
La capacité d’emprunt théorique issue d’un simulateur reste un indicateur. La validation finale dépend des critères qualitatifs propres à chaque établissement, qui viennent compléter l’analyse chiffrée.
Profil professionnel et stabilité de revenus
En 2026, les banques restent attachées à la stabilité professionnelle. Les situations suivantes influencent directement la capacité d’emprunt retenue :
- CDI ou équivalent fonction publique : base de référence pour la plupart des banques
- Professions libérales : analyse sur plusieurs bilans, prise en compte de la régularité du chiffre d’affaires
- CDD longs, intérim récurrent : examinés au cas par cas, avec prudence
- Entrepreneurs récents : souvent exclus des meilleures conditions sans plusieurs exercices bénéficiaires
Un simulateur qui permet de renseigner la nature du contrat ou l’ancienneté dans l’emploi offre une estimation plus proche du retour réel de la banque.
Historique bancaire et gestion des comptes
Au moment du montage, les relevés de compte des derniers mois sont examinés en détail. Les établissements se concentrent sur :
- Absence d’incidents de paiement (rejets, découverts répétés)
- Capacité d’épargne régulière, même modeste
- Maîtrise des dépenses (paiements échelonnés, abonnements, jeux d’argent, etc.)
Une gestion maîtrisée renforce la crédibilité de la simulation de capacité d’emprunt présentée par le client. À l’inverse, un reste à vivre théorique correct mais des comptes très tendus incitent la banque à réduire le risque ou à exiger un apport plus élevé.
Qualité du bien, DPE et localisation
Les banques évaluent aussi le bien qui sert de garantie. Plusieurs éléments sont pris en compte :
- État général du logement et travaux prévus
- Classe énergétique (DPE) : les biens très énergivores sont parfois financés avec prudence, surtout en investissement locatif
- Localisation : secteur dynamique ou zone en déclin démographique, tension locative, marché de revente
Un DPE médiocre ou une commune peu recherchée n’interdisent pas le financement, mais influencent la politique de risque. La capacité d’emprunt réelle ajustée par la banque peut alors être légèrement inférieure à celle indiquée par le simulateur.
Utiliser la simulation de prêt immobilier pour bâtir une stratégie d’achat
En 2026, la simulation ne sert plus seulement à vérifier un « oui ou non ». Elle devient un outil de pilotage du projet immobilier : choix de la zone, du type de bien, du budget travaux, du montage de financement et du calendrier.
Ajuster le budget en fonction de la capacité réelle
Une fois la mensualité cible et la capacité d’emprunt estimée, la comparaison avec les prix de marché locaux oriente le projet :
- Si la capacité d’emprunt couvre largement le budget visé, un apport partiel ou un remboursement plus court rassure la banque.
- Si le budget souhaité dépasse la capacité, plusieurs leviers existent : allongement raisonnable de la durée, augmentation de l’apport, intégration d’un PTZ, réduction des autres crédits en amont.
Une simulation fine permet aussi de visualiser l’impact d’un compromis : 10 000 € de budget en moins réduisent la mensualité, ou permettent de rester sur 20 ans plutôt que 25 ans, par exemple.
Préparer le dossier de crédit avec les bons indicateurs
Un dossier de financement gagne en crédibilité lorsqu’il s’appuie sur une simulation argumentée, alignée sur les règles HCSF et les pratiques 2026. Les points à mettre en avant :
- Taux d’endettement inférieur ou égal à 35 %
- Reste à vivre supérieur aux seuils indicatifs (800 €/1 200 € + 300 €/enfant)
- Apport suffisant pour couvrir au minimum les frais annexes
- Stabilité professionnelle démontrée
- Gestion de compte saine et régulière
Un simulateur utilisé en amont pour tester plusieurs scénarios permet d’arriver en rendez-vous bancaire avec un plan clair et des chiffres cohérents, ce qui facilite la discussion avec le conseiller.
Pour structurer toute cette préparation, le guide complet du prêt immobilier détaille chaque étape, du premier contact bancaire à la signature chez le notaire, en passant par la comparaison des offres et le choix des assurances.
Comparer les taux pour affiner la simulation
Enfin, une simulation pertinente en 2026 ne se limite pas à une seule hypothèse de taux. Croiser plusieurs sources (banques, courtiers, baromètres de marché) affine l’estimation :
- Scénario prudent : taux légèrement au-dessus des moyennes actuelles
- Scénario central : taux moyen marché (3,27 % sur 20 ans, par exemple)
- Scénario optimisé : taux négocié pour un dossier jugé solide
Ce travail préparatoire aide à cibler le bon interlocuteur et à ne pas surévaluer sa capacité. Pour une vision plus focalisée sur la question des taux, la page dédiée aux taux de prêt immobilier synthétise les tendances, les écarts entre profils et l’impact des variations de taux sur la mensualité et le coût total du crédit.









