
Le marché du prêt immobilier en 2026 fonctionne avec des règles plus strictes, des taux d’intérêts en phase de stabilisation et des banques très sélectives. Les bons dossiers s’en sortent avec des conditions correctes, tandis que les profils fragiles subissent les contraintes du taux d’usure, de l’apport et du coût de l’assurance.
Entre taux sur 20 ou 25 ans, exigence d’apport, comparaisons d’offres et stratégies pour négocier, chaque choix influence durablement votre budget. Les chiffres déjà connus pour 2026 tracent une tendance claire…
| Élément clé | À savoir en 2026 | Impact pour l’emprunteur |
|---|---|---|
| Taux d’intérêt | Tendance à se stabiliser après la hausse 2022-2024 | Possibilité d’obtenir un taux plus prévisible, mais vigilance sur la durée |
| Durée d’emprunt | Durées longues (25-30 ans) plus souvent utilisées | Mensualités réduites mais coût total plus élevé |
| Conditions d’octroi | Règles HCSF maintenues : taux d’endettement max 35% | Nécessité d’un budget mieux préparé et d’un profil stable |
| Apport personnel | Apport recommandé : 10 à 20% du projet | Renforce les chances d’obtenir le prêt et d’améliorer le taux |
| Assurance emprunteur | La concurrence reste forte grâce aux lois Lemoine et Hamon | Possibilité de réduire sensiblement le coût total du crédit |
| Aides disponibles | PTZ 2026 renforcé pour les primo-accédants | Réduit le financement nécessaire et les mensualités |
Simulateur de Pret Immobilier Complet 2026
Comprendre le prêt immobilier en 2026 : fonctionnement, enjeux et nouveaux réflexes
Un prêt immobilier en 2026 ne se résume plus à une simple négociation de taux. Les banques scrutent la stabilité des revenus, la qualité de l’apport, la gestion du compte courant, mais aussi le reste à vivre après mensualité. Chaque composante du dossier influence le taux proposé, la durée accordée et l’accès même au financement.
Le cadre réglementaire s’est durci au fil des dernières années. La limite de 35 % de taux d’endettement s’impose comme référence, tout comme le contrôle du taux annuel effectif global (TAEG) qui ne doit jamais dépasser le taux d’usure. L’emprunteur doit donc maîtriser la mécanique du crédit, du calcul des mensualités à l’impact de l’assurance sur le coût global.
Le contexte 2026 présente un double visage : une relative stabilité des taux nominaux par rapport à 2023–2024, mais une pression persistante sur le pouvoir d’achat immobilier, avec des revenus en léger repli et un coût d’achat qui représente environ 4,2 années de revenus en moyenne. La préparation du projet devient un levier central pour rendre l’opération viable.
Taux immobiliers 2026 : niveaux, tendances et interprétation des chiffres
Les barèmes de taux en 2026 montrent une phase de stabilisation, avec des écarts notables selon la durée du prêt, la qualité du dossier et la nature du projet (résidence principale ou investissement locatif). Les chiffres observés en février, mars et avril 2026 permettent de se situer et d’estimer une fourchette réaliste avant même de consulter les banques.
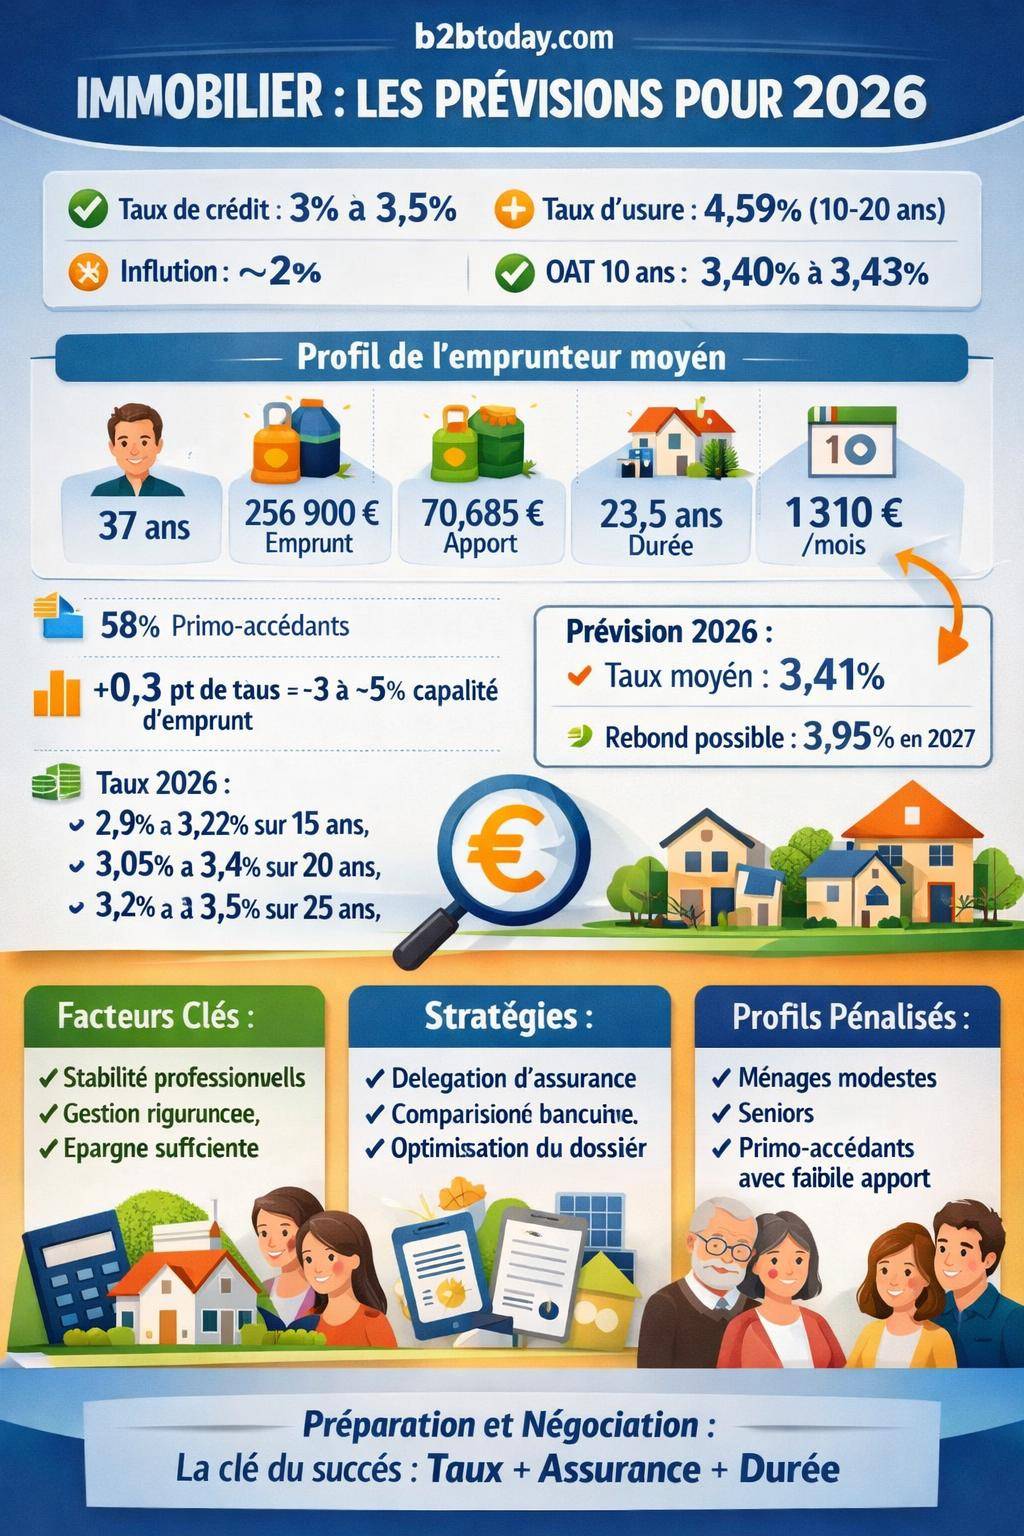
Sur 20 ans, le marché tourne autour de 3,2 % à 3,4 % pour de nombreux profils, avec des dossiers très solides qui descendent sous 3,40 %. Sur 15 ans, les taux sont légèrement inférieurs et restent particulièrement intéressants pour les emprunteurs capables d’augmenter leur mensualité. Sur 25 ans, la durée longue renchérit le coût du crédit mais soulage le budget mensuel, avec des taux qui frôlent régulièrement les 3,5 %.
Taux de crédit immobilier 2026 : les repères chiffrés à connaître
Les données disponibles pour 2026 offrent une vision fine de la situation, mois par mois. Elles révèlent les marges de négociation envisageables et soulignent la différence entre un dossier moyen et un profil très bien préparé.
| Durée | Situation février 2026 | Situation mars 2026 | Tendance avril 2026 |
|---|---|---|---|
| 15 ans |
Moyen : 3,18 à 3,27 % Très bon : 3,22 % Excellent : 2,90 % |
Niveau moyen autour de 3,2 % | Légère hausse (+5 à +15 points de base), stabilisation autour de 3,3 % |
| 20 ans |
Moyen : 3,27 à 3,40 % Très bon : 3,30 % Excellent : 3,05 % Invest. locatif : 3,30 % |
Niveau moyen sans assurance autour de 3,22 % Moyenne février : 3,25 % |
Hausse modérée, taux moyens proches de 3,3 % |
| 25 ans |
Moyen : 3,39 à 3,44 % Très bon : 3,40 % Excellent : 3,20 % |
Moyenne autour de 3,5 % Fourchette : 3,0 à 3,5 % Certaines banques régionales : 2,49 % pour des profils ciblés |
Anticipation d’une hausse d’environ +0,04 point sur 25 ans |
Sur l’ensemble de 2026, les projections d’observatoires spécialisés indiquent une moyenne annuelle autour de 3,41 %, avec un possible rebond vers 3,95 % au T4 2027 si les conditions de refinancement des banques se tendent. Les excellents dossiers sur des durées courtes restent en dessous de 3,00 %, ce qui confirme l’intérêt de réduire la durée lorsque le budget le permet.
Taux d’usure 2026 et TAEG : la barrière à ne pas franchir
Le taux d’usure détermine le plafond légal au-delà duquel une banque ne peut plus accorder un crédit. En 2026, les barèmes observés se situent :
- À 4,59 % pour les prêts entre 10 et 20 ans ;
- À 5,13 % pour les prêts de plus de 20 ans.
Ce plafond s’applique au TAEG, qui inclut : le taux nominal du prêt, l’assurance emprunteur, les frais de dossier, certains frais de courtage, ainsi que le coût de garanties (hypothèque, caution…). Quand le profil est jugé risqué ou que l’assurance devient chère, le TAEG se rapproche du taux d’usure et bloque la possibilité d’emprunter, même si la banque accepterait sur le principe.
« Beaucoup de dossiers seniors se retrouvent avec un TAEG proche du taux d’usure, non pas à cause du taux nominal, mais à cause de l’assurance emprunteur plus coûteuse. »
Les profils de plus de 55 ans doivent donc ajuster leur stratégie : durée plus courte, augmentation d’apport, négociation fine de l’assurance, voire mise en commun d’un projet à deux pour diluer le risque d’assurance.
Contexte économique 2026 : inflation, BCE et coût de refinancement des banques
Le niveau des taux immobiliers reste étroitement lié à l’inflation, aux taux directeurs de la Banque centrale européenne (BCE) et au coût de refinancement des banques. En 2026, l’inflation tourne autour de 2 %, soit un niveau plus proche des objectifs de la BCE que lors des pics récents. Pourtant, les taux directeurs ne baissent pas encore, ce qui maintient une tension sur le coût de l’argent pour les établissements prêteurs.
Les Obligations assimilables du Trésor (OAT) à 10 ans, indicateur de référence pour les marchés, oscillent autour de 3,40 % à 3,43 % au début de l’année, avec des prévisions proches de 3,8 %. Cette situation pèse sur le refinancement bancaire en gros, ce qui limite la marge des banques pour baisser fortement les taux immobiliers, même lorsqu’elles souhaitent relancer la production de crédit.
Les tensions géopolitiques s’ajoutent à ce paysage, avec une volatilité accrue sur les marchés obligataires. Les banques privilégient alors une politique commerciale plus sélective : elles ciblent les dossiers jugés rentables et peu risqués, tandis que les profils modestes accèdent plus difficilement au crédit, malgré une demande latente de logements et une reprise relative de la demande de crédit observée dès 2025 (+26,9 %).
Profil type de l’emprunteur en 2026 et mutation des critères bancaires
Les statistiques des premiers mois de 2026 dressent un portrait précis de l’emprunteur moyen et des conditions qui encadrent l’accès au financement. Les revenus, l’âge, l’apport et la durée du prêt s’articulent autour d’un cadre réglementaire stable, mais appliqué avec rigueur par les banques.
En mars 2026, le capital emprunté moyen se situe autour de 256 900 €. L’emprunteur type est âgé de 37 ans, avec des revenus en léger recul par rapport aux mois précédents (environ -400 € sur le mois, -0,5 % sur un an). La part des primo-accédants atteint environ 58 % des dossiers, signe que de nombreux ménages continuent à accéder à la propriété malgré des conditions plus strictes.
Apport personnel et durée moyenne des prêts
En 2026, les établissements bancaires se montrent très vigilants sur l’apport. L’apport moyen observé en mars grimpe autour de 70 685 €, en baisse d’environ 19 000 € par rapport à février, mais toujours significatif. Les banques appliquent une ligne claire : un faible apport est souvent refusé, sauf dossier présentant une forte capacité d’épargne ou des perspectives de revenus en hausse.
La durée moyenne des prêts évolue également :
- 252 mois environ en février 2026 ;
- 282 mois en mars, soit près de 23,5 ans.
Cette allongement permet de contenir les mensualités, mais renchérit le coût total du crédit. Les ménages adoptent cette stratégie pour maintenir un reste à vivre suffisant, surtout avec des prix de l’immobilier encore élevés dans de nombreuses zones urbaines.
Mensualités et taux d’endettement : l’équilibre à trouver
La mensualité moyenne des nouveaux crédits atteint environ 1 310,57 € assurance incluse, avec une référence autour de 1 117 € hors assurance. Ces niveaux s’ajustent en fonction du montant emprunté, de la durée et du taux. L’encadrement à 35 % d’endettement impose une discipline stricte.
À titre d’exemple, pour un prêt de 310 000 € sur une durée longue :
- À un taux nominal de 3,45 %, la mensualité évolue autour de 1 730 € (hors assurance) ;
- À un taux de 3,47 %, la mensualité grimpe vers 1 740 €.
Une variation de quelques centièmes de points sur le taux induit un impact réel sur le budget mensuel, surtout sur 20 ou 25 ans. La négociation ne se limite pas à grappiller quelques euros, elle vise à préserver un reste à vivre approprié et à rester durablement sous la barre des 35 % d’endettement.
Profils pénalisés en 2026 : ménages modestes, seniors, primo-accédants
La hausse des taux depuis 2021 a réduit la capacité d’emprunt de nombreux ménages. Une simple augmentation de 0,3 point de taux se traduit par une perte de 3 à 5 % de capacité d’emprunt pour les ménages modestes. Ce glissement borne l’accès à certains secteurs géographiques ou segments de prix.
Les primo-accédants, souvent dotés d’un apport plus limité, se heurtent à des exigences plus dures. Les seniors, eux, sont davantage pénalisés par le coût de l’assurance et par le poids du taux d’usure. Dans ces cas, la stratégie de financement doit s’adapter en profondeur, parfois en combinant plusieurs leviers (durée, apport, co-emprunt, revente d’un bien…)
Ménages modestes et réduction de la capacité d’emprunt
Pour les revenus modestes, chaque dixième de point de taux compte. Une augmentation de 3,2 % à 3,5 % sur 25 ans impacte directement la mensualité et l’endettement. Avec des revenus en baisse et une inflation encore présente, la marge de manœuvre se resserre.
Concrètement, ces ménages doivent souvent :
- réduire la surface recherchée ;
- se déporter sur des zones moins tendues ;
- apporter davantage d’épargne ;
- ou rallonger la durée, avec un coût total plus élevé.
Seniors et poids de l’assurance dans le TAEG
Les seniors font face à une augmentation significative du coût d’assurance à partir d’un certain âge. Le TAEG grimpe, parfois très proche du taux d’usure. Les banques se retrouvent alors dans l’impossibilité légale d’accorder le prêt, même lorsque le profil est solvable et le projet cohérent.
Plusieurs stratégies limitent ce blocage :
- réduire la durée pour limiter le coût global d’assurance ;
- opérer une délégation d’assurance pour décrocher un tarif plus adapté au profil ;
- emprunter à deux en répartissant la couverture (par exemple 50 % sur chaque tête) ;
- augmenter l’apport pour baisser le capital emprunté.
Primo-accédants : sélectivité renforcée des banques
Les primo-accédants restent nombreux en 2026, avec environ 58 % des dossiers. Leur projet s’appuie souvent sur un revenu encore en phase de progression et un apport plus limité. Les banques accordent une attention renforcée au sérieux de la gestion de compte, à l’absence d’incidents, et au niveau d’épargne résiduelle après l’apport.
« Un jeune ménage qui présente un apport réduit, un bon reste à vivre, une gestion de compte irréprochable et une épargne régulière rassure davantage qu’un profil très endetté, même avec un salaire plus élevé. »
Les dispositifs d’aide à l’accession (PTZ lorsque disponible, aides locales, subventions) complètent alors l’ingénierie financière. Un montage solide permet de rester dans les clous réglementaires et de présenter un dossier équilibré.
Construire un dossier de prêt immobilier solide en 2026
Les banques privilégient la stabilité financière et apprécient les dossiers préparés avec méthode. Un dossier structuré réduit les allers-retours, accélère la prise de décision et renforce la capacité de négociation sur le taux et les conditions annexes.
En 2026, la préparation minutieuse du dossier n’est plus un plus, mais une condition d’accès au crédit pour de nombreux profils. La banque examine les revenus, les charges récurrentes, la situation professionnelle, le comportement bancaire et la capacité à faire face aux aléas.
Les éléments clés analysés par la banque
Un dossier complet rassemble plusieurs catégories de documents, mais aussi un récit cohérent du projet. Les conseillers de crédit étudient notamment :
- Revenus : bulletins de salaire, bilans pour indépendants, avis d’imposition, primes récurrentes ;
- Situation professionnelle : CDI, ancienneté, statut de fonctionnaire, perspectives raisonnables ;
- Charges : crédits à la consommation, pensions, loyers en cours ;
- Gestion du compte : absence de découvert répété, pas de rejets de prélèvements ;
- Épargne : livret A, PEL, assurance-vie, placement de long terme ;
- Projet immobilier : compromis, prix net vendeur, frais de notaire, travaux, frais annexes.
La clarté du plan de financement rassure le banquier : chaque euro du projet doit être identifié (prix d’achat, frais, travaux, mobilier éventuel, trésorerie de sécurité). Un manque d’anticipation sur ces aspects fragilise directement la demande.
Marges d’optimisation avant dépôt du dossier
Avant même de lancer les démarches, plusieurs actions renforcent significativement un dossier :
- rembourser les petits crédits à la consommation ;
- limiter la durée d’un découvert autorisé et éviter son utilisation ;
- épargner régulièrement sur plusieurs mois pour prouver la capacité à générer un excédent ;
- stabiliser la situation professionnelle lorsqu’un changement de poste est en cours ;
- formaliser un budget prévisionnel avec un reste à vivre cohérent.
Apport personnel, taux et durée : trouver le bon équilibre en 2026
L’apport personnel joue un rôle central dans l’équation du crédit immobilier. En 2026, les banques attendent le plus souvent que l’emprunteur finance au minimum les frais annexes (frais de notaire, frais de garantie, frais de dossier), voire une partie du prix du bien. Un apport élevé réduit le capital emprunté, limite le risque perçu et améliore souvent le taux proposé.
Le choix de la durée intervient ensuite. Un prêt plus court augmente la mensualité, mais diminue considérablement le coût total du crédit. Un prêt plus long allège la charge mensuelle, au prix d’un intérêt cumulé plus élevé. L’arbitrage s’opère entre sécurité mensuelle, capacité d’épargne future et projet de vie à moyen terme.
Pour approfondir l’impact de l’apport sur le montage financier, un contenu dédié détaille les effets sur le taux, la durée et la négociation : voir le guide complet sur l’apport dans un prêt immobilier.
Comparer les durées 15 ans, 20 ans et 25 ans
Sur la base des taux 2026, le contraste entre les durées se mesure à plusieurs niveaux :
- 15 ans : taux plus bas (excellents dossiers autour de 2,9 %), coût total d’intérêts contenu, mais mensualité plus élevée ;
- 20 ans : compromis entre mensualité et coût global, avec des taux autour de 3,2 % à 3,4 % ;
- 25 ans : taux plus élevés (~3,4 % à 3,5 %), coût total en hausse, mais meilleure accessibilité pour les budgets contraints.
Une projection chiffrée précise l’impact de quelques dixièmes de point sur le coût final. Pour des montants moyens autour de 250 000 à 300 000 €, la différence de coût cumulé entre 20 et 25 ans devient très significative, même si la mensualité plus faible en 25 ans offre un confort mensuel et une marge de manœuvre pour d’autres projets (travaux, épargne, investissements).
Mécanisme de calcul des mensualités, TAEG et coût total
Comprendre le fonctionnement du calcul de mensualité aide à arbitrer entre montant, durée et taux. Un prêt amortissable classique repose sur une mensualité constante, qui intègre une part d’intérêts et une part de capital. Au fil du temps, la part d’intérêt diminue et la part de capital remboursé augmente.
Le TAEG réunit tous les coûts obligatoires liés au crédit : taux nominal, assurance emprunteur, frais de dossier, frais de garantie. Il offre une vision claire du coût réel du financement, au-delà du seul taux facial. Cette approche devient indispensable en 2026, particulièrement lorsque l’assurance représente une part significative de la charge mensuelle.
Impact de l’assurance emprunteur dans le montage
L’assurance emprunteur intervient à deux niveaux :
- sur la mensualité globale, puisqu’elle s’ajoute à la mensualité de crédit ;
- sur le TAEG, puisqu’elle en fait partie et rapproche éventuellement du taux d’usure.
Une assurance onéreuse peut réduire la capacité d’emprunt ou bloquer un projet à cause du taux d’usure. La délégation d’assurance, rendue possible par la réglementation récente, introduit une marge de manœuvre utile : il devient possible de choisir un contrat alternatif à celui proposé par la banque, à garanties équivalentes, mais avec une tarification plus adaptée au profil.
« Un emprunteur qui optimise son assurance emprunteur libère du TAEG. Cette marge permet parfois de débloquer un projet qui butait sur le taux d’usure. »
Stratégies pour obtenir un bon taux immobilier en 2026
Les marges de négociation existent toujours en 2026, même dans un environnement plus durci. Les banques se livrent une concurrence ciblée pour les meilleurs profils, et adaptent leurs offres en fonction de la relation globale avec le client (domiciliation de revenus, épargne, produits annexes).
Un travail fin de mise en concurrence entre plusieurs banques, éventuellement via un courtier, permet d’obtenir des propositions plus favorables. Les enjeux dépassent le seul taux nominal : assurance, frais de dossier, souplesse des options de remboursement anticipé, modulabilité des échéances pèsent aussi sur la décision.
Optimiser son profil pour négocier
Les éléments suivants renforcent clairement la position de négociation :
- un apport significatif et bien préparé ;
- une situation professionnelle stable avec une ancienneté solide ;
- une gestion de compte irréprochable sur 6 à 12 mois ;
- une épargne résiduelle après projet (ne pas tout injecter dans l’apport) ;
- un dossier complet, structuré, remis d’emblée.
La banque examine également la relation globale : ouverture de comptes, placements, épargne salariale, assurance habitation, moyens de paiement, etc. Un engagement sur plusieurs produits renforce parfois l’argumentaire pour obtenir une réduction de marge.
Rôle du courtier et comparaison des offres
Le recours à un courtier en crédit immobilier aide à :
- cartographier les barèmes de plusieurs banques ;
- présenter le dossier sous le meilleur angle possible ;
- négocier simultanément avec plusieurs établissements ;
- gagner du temps sur les démarches administratives.
Pour comparer correctement les offres, plusieurs indicateurs sont à examiner :
- le TAEG plutôt que le seul taux nominal ;
- le coût total du crédit, assurance incluse ;
- les pénalités de remboursement anticipé ;
- la possibilité de modulation des échéances ;
- la flexibilité en cas de changement de situation (pause d’échéances, allongement ou réduction de durée).
Un guide général sur les crédits et prêts bancaires permet d’aller plus loin sur ces aspects techniques et sur la manière de dialoguer avec les établissements : consulter le guide du crédit et des prêts bancaires.
Tendances et risques d’évolution des taux en 2026
Les prévisions 2026 indiquent une stabilité globale des taux, après des baisses observées entre février et mars (jusqu’à -40 points de base sur certains segments), puis une légère remontée en avril (+5 à +15 points de base). Le marché se situe dans une fourchette de 3 % à 3,5 % en début d’année, en cohérence avec les niveaux d’OAT et les politiques de refinancement.
Le risque identifié porte sur une hausse potentielle d’environ 0,3 point. Un tel mouvement limiterait davantage la capacité d’emprunt, surtout pour les ménages les plus fragiles. Les banques, de leur côté, ajustent leurs efforts commerciaux de manière sélective, en concentrant les meilleures conditions sur les profils jugés les plus sécurisés.
Choisir entre fixe, variable et options de souplesse
Le crédit immobilier en France repose principalement sur des taux fixes, qui offrent une stabilité de mensualité durant toute la durée du prêt. Les taux variables et révisables demeurent plus marginaux, mais certains établissements les proposent avec des mécanismes de plafonnement ou de capage.
En 2026, avec des taux fixes déjà supérieurs aux niveaux extrêmement bas d’il y a quelques années, la tentation d’un taux variable existe parfois. Cette option suppose toutefois une solide tolérance au risque et une compréhension claire du fonctionnement des indices de référence.
Options de flexibilité intégrées au contrat
Les banques proposent parfois des options de souplesse :
- modulation des échéances (hausse ou baisse dans certaines limites) ;
- report partiel ou total de quelques mensualités ;
- remboursements anticipés partiels sans pénalités dans certains contrats ;
- possibilité de réaménager la durée en cas de changement de situation.
Ces options jouent un rôle de sécurité. Elles permettent d’ajuster le crédit lors d’événements de vie : arrivée d’un enfant, changement de poste, travaux imprévus, baisse temporaire de revenus. Un contrat qui intègre ces marges de manœuvre simplifie la gestion quotidienne du budget.
Intégrer son prêt immobilier dans un projet de vie global
Un crédit immobilier ne se limite pas à l’achat d’un bien. Il structure une part importante du budget familial pendant de nombreuses années. En 2026, avec des taux plus élevés que par le passé récent, la réflexion dépasse l’opération purement financière : mobilité professionnelle, évolution de la famille, besoins futurs d’épargne et projets parallèles doivent entrer dans l’équation.
Une vision globale inclut :
- un plan d’épargne de sécurité en parallèle du crédit ;
- une stratégie de travaux ou de rénovation énergétique ;
- une anticipation des futurs projets (études des enfants, changement de région, investissement locatif) ;
- une réflexion sur la revente éventuelle à moyen terme.
Pour suivre l’évolution des conditions de financement et des taux en cours de projet, un suivi régulier des baromètres de taux reste utile : il permet de repérer d’éventuelles fenêtres d’opportunité pour renégocier ou racheter son crédit, surtout lorsque les écarts deviennent significatifs. Un contenu dédié détaille ces mécanismes : voir l’analyse des taux de prêt immobilier.









