
Le plafond de chiffre d’affaires en micro-entreprise évolue régulièrement. En 2026, de nouveaux seuils s’appliquent et conditionnent à la fois le régime fiscal, la TVA, mais aussi la pérennité de votre statut. Mieux vaut maîtriser ces montants pour éviter les mauvaises surprises et anticiper vos obligations.
Entre seuils de base, seuils majorés, seuils de franchise de TVA et règles de dépassement, le cadre peut sembler dense. En réalité, une fois les mécanismes compris, chaque plafond devient un repère stratégique pour piloter votre activité et ajuster votre développement.
| Élément clé | Description 2026 | Impact pour l’entrepreneur |
|---|---|---|
| Seuils micro-entreprise | Plafonds annuels déterminant l’éligibilité au régime micro | Permet de rester au régime simplifié sans obligations comptables lourdes |
| Dépassement ponctuel | Tolérance possible sur deux années consécutives | Risque de sortie du régime si dépassement répété |
| Franchise de TVA | Seuils spécifiques distincts du plafond micro | Obligation de facturer la TVA en cas de dépassement |
| Conséquences administratives | Changement automatique vers le régime réel au-delà des seuils | Plus de déclarations, obligations comptables accrues |
| Actions préventives | Suivi mensuel du chiffre d’affaires et prévisions | Permet de maintenir le régime ou d’anticiper une croissance |
Plafond micro-entreprise 2026 : définition, enjeux et cadre légal
Le plafond micro-entreprise 2026 correspond au montant maximal de chiffre d’affaires annuel autorisé pour conserver le régime micro-fiscal et micro-social. Ces seuils varient selon la nature de l’activité exercée : vente de marchandises, prestations de services ou activités libérales.
Ces limites conditionnent non seulement l’accès au régime simplifié, mais aussi la franchise en base de TVA, le calcul des cotisations sociales, l’imposition sur le revenu et l’accompagnement administratif. Un dépassement non maîtrisé entraîne un basculement vers un régime réel, avec une comptabilité plus lourde et d’autres méthodes de calcul des charges.
Les plafonds de la micro-entreprise sont fixés par la loi et régulièrement ajustés. Le micro-entrepreneur doit donc suivre ces évolutions, en particulier lors des années charnières comme 2026, pour adapter ses objectifs commerciaux, ses tarifs et, le cas échéant, envisager une transition vers un autre statut.
« Le régime micro-fiscal s’applique lorsque le chiffre d’affaires annuel n’excède pas les seuils prévus à l’article 50-0 du Code général des impôts. »
Les plafonds de chiffre d’affaires de la micro-entreprise en 2026
Les seuils de chiffre d’affaires en 2026 dépendent directement de la catégorie fiscale de votre activité. On distingue généralement quatre grandes familles :
- les activités de vente de marchandises (BIC),
- les activités de restauration et hébergement,
- les prestations de services commerciales et artisanales,
- les activités libérales relevant des BNC (professions libérales, conseil, formation, etc.).
Chaque catégorie bénéficie d’un plafond de base et d’un seuil majoré. Le plafond de base conditionne l’appartenance au régime, tandis que le seuil majoré intervient pour la durée de maintien temporaire en cas de dépassement.
Plafond micro-entreprise 2026 : tableau récapitulatif des seuils
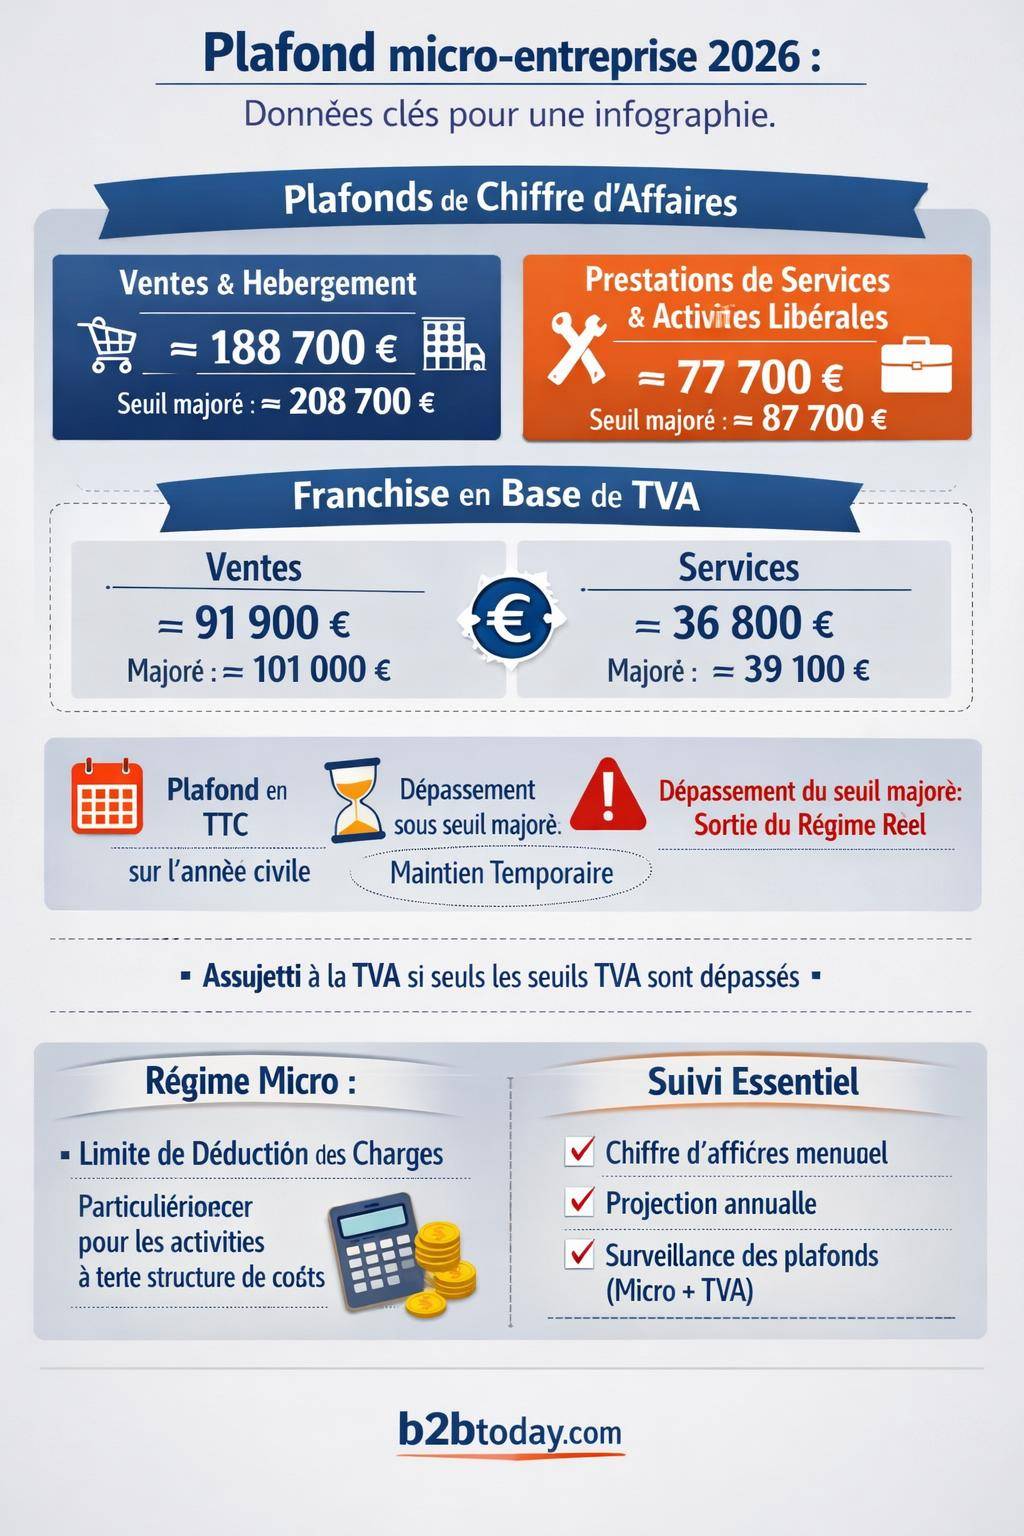
Le tableau ci-dessous synthétise les principaux plafonds applicables à une micro-entreprise en 2026 (hors évolutions réglementaires ultérieures) :
| Type d’activité | Catégorie fiscale | Plafond de base annuel (régime micro 2026) | Seuil majoré (maintien temporaire) |
|---|---|---|---|
| Vente de marchandises, objets, fournitures, denrées, à emporter ou consommer sur place | BIC | ≈ 188 700 € | ≈ 208 700 € |
| Fourniture de logement (meublés de tourisme, chambres d’hôtes…) | BIC | ≈ 188 700 € | ≈ 208 700 € |
| Prestations de services commerciales ou artisanales | BIC / micro-BIC | ≈ 77 700 € | ≈ 87 700 € |
| Professions libérales et prestations de services relevant des BNC | BNC / micro-BNC | ≈ 77 700 € | ≈ 87 700 € |
Ces montants correspondent à l’ordre de grandeur généralement appliqué et peuvent être ajustés par les textes officiels. Pour une stratégie sérieuse, il convient de vérifier chaque année les plafonds actualisés publiés par l’administration fiscale.
Base de calcul : année civile, prorata temporis et année de création
Le plafond micro-entreprise s’apprécie sur l’année civile, du 1er janvier au 31 décembre, quel que soit votre choix de date de début d’activité. L’administration compare votre chiffre d’affaires déclaré aux seuils fixés pour l’année en question.
En année de création, un prorata temporis s’applique lorsque l’activité n’est pas exercée sur la totalité de l’année. L’administration rapporte alors le chiffre d’affaires à une année pleine. Cette règle évite qu’un chiffre d’affaires apparemment faible sur quelques mois reste compatible avec le régime alors qu’il serait dépassé s’il était extrapolé sur douze mois.
Pour un pilotage plus fin, beaucoup d’entrepreneurs construisent un tableau de bord mensuel ou trimestriel afin de suivre l’évolution de leurs encaissements et de projeter le franchissement éventuel des seuils. Une telle approche permet d’anticiper les conséquences fiscales et sociales plusieurs mois à l’avance.
Plafond micro-entreprise et franchise en base de TVA en 2026
Le régime de la micro-entreprise s’articule avec la franchise en base de TVA. Ce mécanisme dispense de facturer la TVA tant que certains seuils ne sont pas dépassés. En contrepartie, le micro-entrepreneur ne récupère pas la TVA sur ses achats et frais professionnels.
Pour 2026, deux types de seuils de TVA coexistent : les seuils de franchise classiques et les seuils majorés permettant un maintien temporaire. Là encore, les montants diffèrent selon le type d’activité (vente ou prestations de services).
Seuils de TVA 2026 : repères à connaître
À titre indicatif, le schéma de franchise en base se présente généralement de cette manière :
| Type d’activité | Seuil de franchise de TVA (année N) | Seuil majoré de TVA (année N) | Conséquence |
|---|---|---|---|
| Vente de marchandises, restauration, hébergement | ≈ 91 900 € | ≈ 101 000 € | Au-delà du seuil majoré, assujettissement à la TVA dès le 1er jour du mois de dépassement |
| Prestations de services et activités libérales | ≈ 36 800 € | ≈ 39 100 € | Même principe : obligation de facturer la TVA après franchissement du seuil majoré |
Ces seuils s’apprécient indépendamment des plafonds de chiffre d’affaires du régime micro. Il est donc possible d’être toujours micro-entrepreneur tout en étant assujetti à la TVA, si le chiffre d’affaires dépasse les seuils de franchise mais reste sous les plafonds micro.
Impact de la TVA sur la rentabilité de la micro-entreprise
Le passage à la TVA modifie la structure de vos prix de vente et votre rentabilité nette. En B2C, facturer la TVA revient à augmenter le prix TTC pour le client final, sauf si vous réduisez votre marge pour conserver des prix identiques. En B2B, la TVA est souvent neutre pour vos clients, mais vos obligations déclaratives se renforcent.
Certains micro-entrepreneurs choisissent de renoncer à la franchise de TVA de manière volontaire, afin de récupérer la TVA sur un volume d’achats importants (matériel, véhicules, logiciels, locaux). Cette option reste stratégique et nécessite une analyse chiffrée précise, notamment en tenant compte des charges sociales et de la structure du chiffre d’affaires.
Comment s’apprécient les plafonds : année N et N-1, dépassement et maintien du régime
Les plafonds micro ne s’évaluent pas uniquement sur la dernière année écoulée. L’administration tient compte du chiffre d’affaires de l’année en cours (N) et parfois de celui de l’année précédente (N-1) pour décider du maintien ou non du régime.
En pratique, le régime micro est maintenu tant que le chiffre d’affaires ne dépasse pas le plafond de base pendant plusieurs années consécutives. En revanche, le franchissement répété des seuils majorés enclenche une sortie automatique vers un régime réel, avec effet au 1er janvier de l’année suivante.
Fonctionnement du dépassement ponctuel
Un dépassement ponctuel peut rester compatible avec la micro-entreprise, dans certaines limites. Lorsque le chiffre d’affaires dépasse le plafond de base mais reste en dessous du seuil majoré, la micro-entreprise peut être maintenue encore une année. Cette flexibilité permet de gérer une croissance progressive.
L’effet concret est le suivant : l’année du dépassement, vous restez micro-entrepreneur. Si le chiffre d’affaires repasse sous le plafond de base l’année suivante, vous conservez votre statut. En revanche, si vous dépassez à nouveau ou franchissez le seuil majoré, la bascule vers le réel devient inévitable.
Dépassement répété : passage obligatoire au régime réel
Lorsque le chiffre d’affaires franchit durablement les plafonds, l’administration applique un changement de régime. Ce passage entraîne diverses conséquences :
- obligation de tenir une comptabilité complète (bilan, compte de résultat, livre-journal, grand livre) selon le statut choisi,
- changement des modalités de détermination du bénéfice imposable (prise en compte des charges réelles au lieu de l’abattement forfaitaire),
- déclarations de TVA périodiques selon le régime choisi (réel simplifié ou réel normal),
- ajustement des acomptes de cotisations sociales et éventuellement affiliation à d’autres caisses selon l’activité.
De nombreux entrepreneurs anticipent ce passage en amont, afin de structurer progressivement leur organisation comptable et administrative. Une réflexion sur la forme juridique (entreprise individuelle au réel, EURL, SASU, etc.) permet alors d’optimiser la protection du patrimoine et la fiscalité globale.
Différences de plafond selon la nature de l’activité
Les plafonds de chiffre d’affaires en micro-entreprise 2026 reflètent la nature économique des activités. Les activités de négoce bénéficient de plafonds plus élevés que les activités de prestation intellectuelle, car leurs marges unitaires sont souvent plus faibles et leurs volumes plus importants.
Comprendre ces nuances selon votre secteur facilite la projection de votre modèle économique, le dimensionnement de vos investissements, mais aussi la construction de vos offres commerciales.
Vente de marchandises, e-commerce et activités de négoce
Les activités de vente de biens s’inscrivent dans les plafonds les plus élevés du régime micro. Cela concerne :
- la vente de produits physiques en boutique,
- le commerce ambulant ou sur les marchés,
- l’e-commerce (boutique en ligne, marketplace),
- la revente de marchandises diverses,
- la restauration et la vente à emporter ou sur place.
Le plafond relevé permet à un commerçant de structurer un volume de chiffre d’affaires significatif tout en bénéficiant d’une comptabilité allégée. En contrepartie, le régime micro ne tient pas compte des charges réelles souvent élevées (stock, logistique, loyers commerciaux, publicité). L’abattement forfaitaire peut alors s’avérer moins adapté à partir d’un certain seuil de maturité.
Prestations de services artisanales et commerciales
Les prestations de services sont soumises à des plafonds plus modestes. Cela concerne par exemple :
- les artisans prestataires de service (coiffure, esthétique, réparation, entretien),
- les prestataires informatiques (maintenance, dépannage),
- les activités d’entretien courant et petits travaux,
- les services à la personne relevant du régime micro.
Dans ces métiers, les charges variables sont parfois moins lourdes que dans le commerce de biens, même si le matériel, les déplacements et l’assurance professionnelle doivent être pris en compte. Là encore, lorsque la structure grossit, un passage au réel offre une visibilité plus précise sur la rentabilité et permet de déduire l’ensemble des charges supportées.
Professions libérales et activités de conseil
Les professions libérales (consultants, formateurs, coachs, métiers du digital, rédacteurs, graphistes, thérapeutes non réglementés, etc.) relèvent du micro-BNC avec les mêmes plafonds que les prestations de services. Leurs charges sont souvent constituées de :
- logiciels et abonnements numériques,
- frais de déplacement,
- accompagnement (comptabilité, formation),
- communication et marketing.
Le régime micro offre dans ce cadre une grande simplicité déclarative et une flexibilité intéressante, notamment en début d’activité. Mais dès que la structure de coûts se densifie (location de bureaux, embauche, sous-traitance régulière), le plafond devient une limite à dépasser volontairement afin de basculer vers un régime plus adapté.
Effets du plafond sur les charges sociales et l’impôt en 2026
Les plafonds micro-entreprise influencent directement vos charges sociales et votre imposition, puisqu’ils conditionnent le maintien du régime micro-social et micro-fiscal. Plus le chiffre d’affaires se rapproche du plafond, plus le montant global de vos cotisations augmente, même si le taux reste le même.
En micro, les cotisations sociales se calculent en appliquant un pourcentage fixe sur le chiffre d’affaires encaissé. Ce pourcentage varie selon l’activité (commerce, services, professions libérales). L’impôt sur le revenu repose, lui, sur un abattement forfaitaire représentatif des charges, sans prise en compte des dépenses réelles.
Micro-social : fonctionnement et lien avec le plafond
Le micro-social simplifié regroupe l’ensemble des cotisations (maladie, maternité, retraite, allocations familiales, CSG-CRDS) dans un prélèvement unique proportionnel au chiffre d’affaires. Tant que le plafond micro-entreprise 2026 n’est pas dépassé, ce mode de calcul reste applicable.
En cas de sortie du régime, les cotisations ne se calculent plus uniquement sur le chiffre d’affaires, mais sur le bénéfice réel ou la rémunération selon la forme juridique. Le plafond agit donc comme une frontière entre un mode de calcul simple et une approche plus fine mais plus exigeante.
Pour anticiper l’impact des plafonds sur votre situation, un dossier détaillé sur les charges de la micro-entreprise offre une vision globale des pourcentages, des exonérations possibles et des mécanismes de calcul.
Impôt sur le revenu, abattement forfaitaire et versement libératoire
En micro-entreprise, l’impôt sur le revenu repose sur un abattement forfaitaire qui diffère selon l’activité. Les plafonds conditionnent l’accès au micro-BIC ou micro-BNC. Plus votre chiffre d’affaires se rapproche du maximum autorisé, plus l’abattement en valeur absolue augmente, mais le taux marginal d’imposition peut aussi grimper si vous changez de tranche.
En complément, certains micro-entrepreneurs optent pour le versement libératoire de l’impôt, prélevé en pourcentage du chiffre d’affaires en même temps que les cotisations sociales. Cette option reste ouverte sous conditions de revenus et d’éligibilité et doit être comparée au régime classique en fonction de votre foyer fiscal.
Lorsque le plafond micro-entreprise est dépassé de manière durable, la méthode de calcul se transforme : le bénéfice réel ou le résultat de société devient la base imposable, ce qui peut réduire ou augmenter l’impôt selon votre structure de charges.
Plafonds micro-entreprise 2026 : conséquences sectorielles spécifiques
Certaines activités subissent de plein fouet les effets des plafonds, en raison de leur structure de coûts ou de leur dynamique de croissance. D’autres exploitent pleinement les seuils pendant plusieurs années avant de devoir les dépasser.
Analyser l’impact du plafond en fonction de votre secteur permet d’anticiper la taille critique à partir de laquelle un changement de régime devient pertinent.
Location meublée et hébergement touristique
La location meublée (saisonnière ou non) et les activités d’hébergement touristique (chambres d’hôtes, gîtes) bénéficient de plafonds alignés sur ceux de la vente de marchandises. Néanmoins, le régime fiscal de la location meublée comporte des règles particulières (LMNP, LMP, amortissements) qui rendent parfois le micro-BIC moins intéressant à long terme.
Le plafond micro-entreprise 2026 limite la croissance d’un parc locatif exploité uniquement en micro-BIC. Au-delà d’un certain nombre de biens ou d’un niveau de chiffre d’affaires, un basculement vers le réel ou la création d’une structure dédiée offre une gestion plus fine des amortissements, des charges de copropriété et des travaux.
Services à la personne et prestations récurrentes
Les entreprises de services à la personne (ménage, garde d’enfants, aide à domicile, soutien scolaire) construisent souvent un chiffre d’affaires récurrent grâce à des prestations régulières. Le plafond de prestations de services peut être atteint rapidement lorsque le nombre de clients et les heures facturées augmentent.
Pour ces structures, le seuil micro devient un repère pour envisager la création d’une entreprise de services avec embauche de salariés ou recours à des sous-traitants. Le modèle micro convient plutôt aux débuts ou à une activité exercée en complément d’une autre source de revenus.
Activités en ligne, freelance et économie numérique
Les freelances du digital (développeurs, community managers, rédacteurs, consultants SEO, webdesigners) exploitent souvent le régime micro pour sa simplicité administrative. Leur activité évolue toutefois vite en volume, en panier moyen et en nombre de clients réguliers.
Le plafond micro-entreprise 2026 sert alors de baromètre pour évaluer l’opportunité de structurer une agence, de recruter des collaborateurs ou de nouer des partenariats de sous-traitance. À partir d’un certain niveau de chiffre d’affaires récurrent, les enjeux de TVA, de protection sociale et de fiscalité globale supposent une réflexion plus large sur le statut juridique.
Stratégies concrètes pour gérer les plafonds micro-entreprise en 2026
Maîtriser les plafonds ne consiste pas à les subir, mais à les intégrer dans une stratégie de développement. Plusieurs approches permettent de piloter le chiffre d’affaires, les investissements et l’évolution du statut.
Construire un suivi mensuel du chiffre d’affaires et des seuils
Un tableau de suivi simple suffit à garder la main sur les plafonds. On y retrouve :
- le chiffre d’affaires encaissé mois par mois,
- le cumul annuel,
- la projection de fin d’année à partir de la tendance actuelle,
- la position par rapport aux seuils micro et à la franchise de TVA.
Avec ce suivi, il devient possible d’ajuster le rythme de facturation (dans le respect des règles) ou de préparer un changement de régime plusieurs mois avant son entrée en vigueur. Vous réduisez ainsi les risques de bascule non anticipée et de difficultés de trésorerie liées à la TVA ou aux nouvelles obligations sociales.
Anticiper une bascule vers un autre statut si la croissance s’accélère
Lorsque la croissance dépasse durablement les plafonds, rester sous le régime micro ne constitue plus une priorité. Au contraire, le passage à un statut plus structurant ouvre des marges de manœuvre : embauche, investissement, déduction de charges réelles, changement de stratégie commerciale.
Cette transition suppose de choisir une nouvelle structure (entreprise individuelle au réel, EURL, SASU, etc.), d’organiser une comptabilité plus détaillée et parfois de renégocier ses tarifs. Le moment idéal intervient souvent lorsque le chiffre d’affaires s’installe durablement au-delà des plafonds, et non au tout premier dépassement.
Cas particulier : lancement d’activité et choix du régime dès l’inscription
Lors de la création, le choix du régime micro ou d’un régime réel intervient dès la phase d’inscription. Pour un projet déjà dimensionné avec un chiffre d’affaires prévisionnel élevé, le micro n’est pas toujours le meilleur choix. La projection sur les plafonds 2026 permet de trancher plus sereinement.
La procédure de création et inscription en auto-entrepreneur laisse la possibilité de choisir certaines options fiscales et sociales dès le départ (versement libératoire, périodicité des déclarations). Une réflexion préalable sur le niveau de chiffre d’affaires visé, le montant d’investissements et la clientèle ciblée oriente naturellement vers ou en dehors du régime micro.
Questions fréquentes autour du plafond micro-entreprise 2026
Pour terminer ce tour d’horizon, quelques questions reviennent souvent lorsque l’on parle de plafond de chiffre d’affaires et de micro-entreprise en 2026. Ces réponses clarifient des points de pratique courante.
Le plafond s’apprécie-t-il en HT ou en TTC ?
En micro-entreprise, le plafond de chiffre d’affaires s’apprécie en toutes taxes comprises (TTC), même si vous êtes assujetti à la TVA. C’est le montant total encaissé auprès des clients, TVA incluse, qui est comparé aux seuils micro. Cette distinction a un impact sur les activités soumises à la TVA, puisque la part fiscale vient s’ajouter au chiffre d’affaires pris en compte pour les plafonds.
Que se passe-t-il si le chiffre d’affaires dépasse le plafond uniquement en fin d’année ?
Un dépassement en fin d’année reste un dépassement. L’administration retient le chiffre d’affaires total de l’année civile, sans distinction du moment où le seuil a été franchi. Les conséquences (passage au réel, assujettissement à la TVA, perte éventuelle de certaines exonérations) s’appliquent selon les règles vues précédemment, avec effet à l’année suivante pour le régime micro et souvent immédiat ou quasi immédiat pour la TVA.
Une micro-entreprise à 0 € de chiffre d’affaires conserve-t-elle le même plafond ?
Oui. L’absence de chiffre d’affaires sur une année n’abaisse pas les plafonds. En revanche, plusieurs années consécutives sans activité peuvent entraîner une radiation de la micro-entreprise par l’administration. Il reste donc judicieux de suivre l’évolution de votre situation et, si besoin, de clôturer formellement le statut lorsque le projet n’est plus d’actualité.
Peut-on fractionner une activité sur plusieurs micro-entreprises pour « contourner » le plafond ?
Non. Le statut de micro-entrepreneur est attaché à la personne physique. Il n’est pas possible d’ouvrir plusieurs micro-entreprises au nom d’un même entrepreneur pour augmenter artificiellement les plafonds. L’administration regroupe l’ensemble des activités exercées sous ce statut pour l’appréciation des seuils de chiffre d’affaires.
« Un même contribuable ne peut bénéficier qu’une seule fois du régime micro pour l’ensemble des activités qu’il exerce à titre individuel. »
Comment articuler les plafonds avec un emploi salarié ou d’autres revenus ?
Le plafond micro-entreprise 2026 ne tient compte que du chiffre d’affaires généré par l’activité indépendante. Les revenus salariés, pensions ou revenus fonciers n’entrent pas dans le calcul du seuil, mais interviennent pour la détermination de l’impôt sur le revenu et, dans certains cas, pour l’éligibilité au versement libératoire. Il reste donc pertinent de raisonner à la fois en chiffre d’affaires professionnel et en revenu global du foyer pour piloter efficacement sa fiscalité.
En intégrant ces différents éléments — plafonds, TVA, charges sociales, fiscalité, stratégie de croissance — la micro-entreprise en 2026 devient un outil de développement parfaitement lisible, à condition de suivre régulièrement ses indicateurs et de se préparer suffisamment tôt à un éventuel changement de régime.









