
La déclaration d’impôts en ligne structure vos finances, sécurise vos droits sociaux et influence vos futurs projets. Entre les nouvelles tranches d’imposition 2026, les plafonds du quotient familial et les crédits d’impôt, chaque case cochée emporte une conséquence concrète sur votre budget.
Ce guide pas à pas vous accompagne dans chaque étape de la télédéclaration. Des prérequis de connexion à impots.gouv, jusqu’au contrôle final des montants, en passant par les décotes, réductions et charges déductibles, tout le parcours est détaillé pour limiter les oublis et sécuriser votre situation fiscale.
| Étape | Essentiel à retenir |
| Connexion | Accéder à son espace fiscal avec identifiants ou FranceConnect. |
| Vérification automatique | Relire les revenus déjà pré-remplis pour éviter les erreurs. |
| Ajouts nécessaires | Compléter revenus annexes, changements de situation, avantages fiscaux. |
| Déductions 💡 | Vérifier crédits d’impôt : dons, garde d’enfants, travaux, emploi à domicile. |
| Validation | Relire, valider et conserver la confirmation de dépôt. |
Comprendre les bases de la déclaration d’impôts en ligne 2026
La déclaration d’impôts en ligne repose sur un socle de règles précises : barème progressif, quotient familial, seuils d’imposition, décote, types de revenus imposables et différents niveaux de réductions ou crédits d’impôt. Maîtriser cette structure donne une vision claire de votre imposition et évite de simples cases non cochées aux effets financiers significatifs.
En 2026, l’administration applique un barème actualisé au 20 février 2026. Le barème progresse par tranches, mais l’impôt reste calculé de manière fractionnée : chaque portion de revenu se voit appliquer son taux, puis l’ensemble se cumule. Le quotient familial joue également un rôle central puisqu’il divise votre revenu imposable par le nombre de parts, ce qui modifie fortement le niveau de taxation.
Les tranches d’imposition 2026 et les seuils clés
Le barème de l’impôt sur le revenu 2026 s’articule autour de tranches définies en euros par part de quotient familial. Comprendre où se situe votre revenu tranche par tranche évite les confusions fréquentes, par exemple la crainte d’« entrer dans une tranche » et de voir tout son revenu taxé à un taux plus fort, ce qui n’arrive pas.
Voici le barème 2026 par tranche de revenu imposable par part :
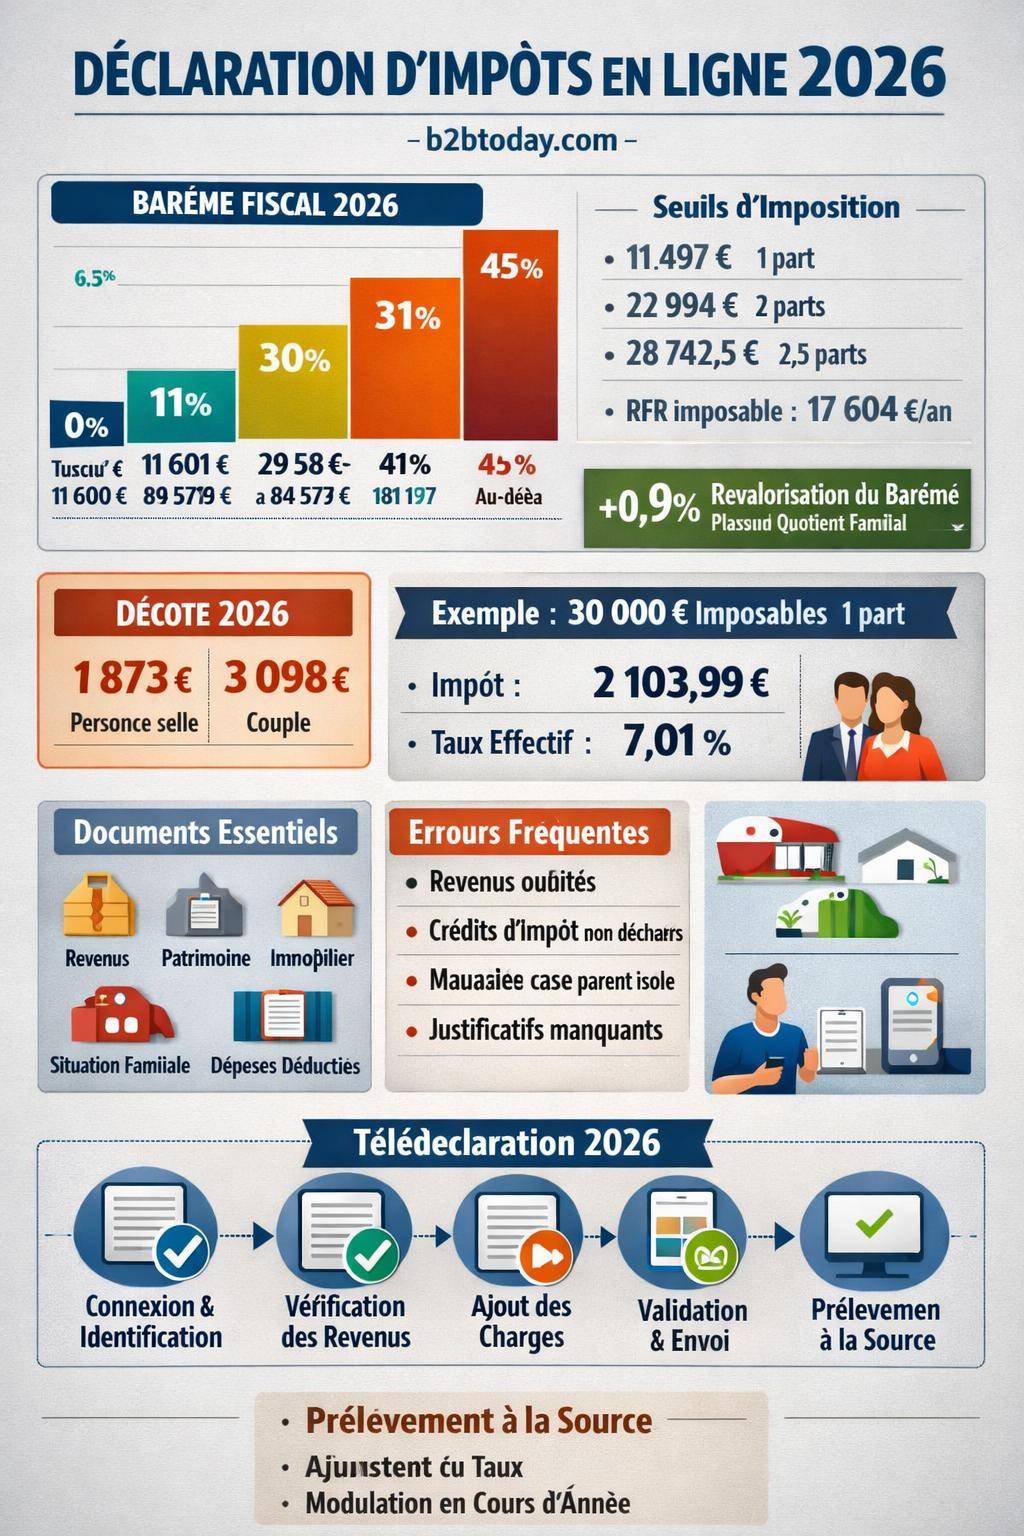
| Tranche 2026 | Revenu imposable par part | Taux d’imposition |
|---|---|---|
| Tranche 0 % | Jusqu’à 11 600 € | 0 % |
| Tranche à 11 % | 11 601 € à 29 579 € | 11 % |
| Tranche à 30 % | 29 580 € à 84 577 € | 30 % |
| Tranche à 41 % | 84 578 € à 181 917 € | 41 % |
| Tranche à 45 % | Plus de 181 917 € | 45 % |
Les seuils d’imposition 2026 permettent de savoir à partir de quel revenu l’impôt devient exigible :
- Personne seule (1 part) : 11 497 € de revenu imposable.
- Couple (2 parts) : 22 994 €.
- Foyer avec 2,5 parts : 28 742,5 €.
Le seuil d’imposition effectif se situe autour d’un revenu fiscal de référence de 17 604 €, soit l’équivalent d’environ 1 630 € nets par mois pour une personne seule. En dessous, l’impôt sur le revenu reste nul une fois les mécanismes de décote et arrondis appliqués.
Revalorisation du barème et quotient familial en 2026
Le barème connaît en 2026 une revalorisation générale de 0,9 % afin de tenir compte des évolutions économiques. Une autre indication de revalorisation atteint 4,8 % sur certaines composantes, ce qui lisse partiellement l’inflation sur les tranches et limite mécaniquement l’augmentation d’impôt à revenu stable.
Le plafond de l’avantage lié au quotient familial grimpe à 1 807 € en 2026 (contre 1 791 € en 2025) par demi-part supplémentaire. Au-delà de ce plafond, le gain d’impôt lié à une part ou demi-part en plus est plafonné. Cette limite touche surtout les foyers avec plusieurs enfants ou situations particulières (parent isolé, invalidité, etc.).
« Le quotient familial a pour objectif de mieux tenir compte des charges de famille dans le calcul de l’impôt sur le revenu en proportion du revenu global du foyer. » – Principe général du droit fiscal français
La décote 2026 : un mécanisme qui efface une partie de l’impôt
La décote réduit l’impôt des contribuables dont le montant d’impôt brut reste limité. Elle intervient automatiquement si votre impôt brut ne dépasse pas un certain niveau. Pour 2026, les montants de référence sont :
- Personne seule, veuve ou divorcée : décote maximale de 1 873 €.
- Couple imposé conjointement : décote maximale de 3 098 €.
Le principe : une formule calcule la différence entre un seuil fixé et votre impôt brut. La décote résulte de ce calcul et réduit directement l’impôt à payer. Ce mécanisme se combine au barème progressif et au quotient familial, ce qui explique que deux foyers avec un même revenu n’affichent pas nécessairement le même impôt final selon leur structure familiale.
Préparer sa déclaration d’impôts en ligne : check-list complète
Une déclaration en ligne maîtrisée commence bien avant la connexion au site. Rassembler systématiquement les justificatifs et décisions importantes sur l’année écoulée simplifie l’étape de saisie et limite les erreurs de remplissage de formulaire.
Une préparation méthodique évite de revenir sans cesse en arrière, de rouvrir la télédéclaration puis de modifier des montants à la dernière minute. Cette organisation réduit aussi le risque d’oubli de revenus ou de charges déductibles qui peuvent modifier votre imposition.
Les documents indispensables à réunir
Chaque catégorie de revenu ou d’avantage fiscal exige des documents précis. L’idéal consiste à créer un dossier fiscal annuel, papier ou numérique, où vous rangez toutes les pièces au fur et à mesure de l’année.
Parmi les justificatifs les plus utiles :
- Revenus professionnels : bulletins de salaire, attestations d’indemnités journalières, relevés d’honoraires pour les indépendants, attestations d’allocations chômage ou retraites.
- Revenus du patrimoine : relevés de comptes titres, attestations d’intérêts, dividendes, distributions de fonds, détails de plus-values ou moins-values mobilières.
- Revenus fonciers : loyers encaissés, factures de travaux, charges de copropriété, intérêts d’emprunt, appels de fonds syndic.
- Situation familiale : jugement de divorce, décision de garde d’enfants, attestations de versement de pension alimentaire, certificat de PACS ou de mariage.
- Dépenses ouvrant droit à réduction ou crédit d’impôt : factures de dons à des associations, justificatifs d’emploi d’un salarié à domicile, frais de garde d’enfants, travaux éligibles, attestations pour investissements locatifs.
Vérifier la cohérence de sa situation familiale
La situation familiale au 1er janvier de l’année d’imposition conditionne le nombre de parts, les cases à cocher (parent isolé, invalidité, enfant à charge) et l’accès à plusieurs avantages fiscaux. Une mise à jour rigoureuse se révèle donc décisive.
Points à contrôler :
- État civil : mariage, PACS, séparation, divorce, veuvage.
- Nombre d’enfants à charge, en garde alternée ou rattachés au foyer fiscal.
- Situtions particulières : enfant majeur rattaché, étudiante ou en alternance, personne handicapée au sein du foyer.
- Pensions alimentaires versées ou perçues, avec justificatifs de décision de justice ou convention.
Connexion et navigation sur impots.gouv : le point d’entrée de la télédéclaration
La télédéclaration passe par l’espace particulier du site officiel. Un accès fluide limite le stress des dates butoirs et les blocages de dernière minute. L’authentification se fait généralement via votre numéro fiscal et votre mot de passe, ou via FranceConnect.
Un accès régulier à votre compte permet aussi de suivre vos échéances de prélèvement à la source, vos avis d’impôt, vos messages sécurisés, et de préparer la prochaine campagne de déclaration en consultant vos données fiscales antérieures.
Accéder à son espace sur impots.gouv
Pour vous connecter, rendez-vous sur la page officielle de l’administration fiscale et utilisez le service impots gouv connexion. Ce point d’entrée centralise la déclaration des revenus, la consultation de vos avis d’impôt, et la gestion de votre prélèvement à la source.
Pour une connexion classique, vous avez besoin de :
- Votre numéro fiscal (13 chiffres), présent sur votre dernier avis d’imposition ou sur les précédentes déclarations.
- Votre mot de passe créé lors de la première connexion sécurisée.
- Éventuellement un accès via FranceConnect (identités numériques partenaires).
En cas de perte de mot de passe, une procédure de réinitialisation est disponible en ligne. Préparez une adresse e-mail valide et, si besoin, des informations figurant sur un ancien avis d’imposition pour valider votre identité.
Identifier la bonne campagne de déclaration et les dates limites
Une fois connecté, vous accédez à votre espace particulier et au service « Déclarer mes revenus ». L’interface signale la campagne en cours, les échéances et le calendrier en fonction de votre département ou de votre zone géographique.
Pour ne pas rater l’échéance, conservez en tête les ressources dédiées aux échéances officielles, en particulier la page dédiée à la date de déclaration d’impôts. Les dates diffèrent selon les départements pour la télédéclaration, tandis que le formulaire papier suit un calendrier plus restreint.
Répondre aux questions préliminaires : état civil, adresse, situation familiale
La télédéclaration débute toujours par la validation des informations préremplies relatives à votre identité et votre situation familiale. Cette étape influence directement le calcul des parts, la décote et plusieurs cases ouvrant droit à des avantages fiscaux.
Un contrôle attentif de ces données évite des erreurs en chaîne, par exemple une majoration ou une réduction d’impôt injustifiée ou encore des incohérences avec d’autres administrations (CAF, assurance maladie, etc.).
État civil, adresse et coordonnées
La première page récapitule votre état civil (nom, prénoms, date de naissance) et votre adresse au 1er janvier de l’année d’imposition. Toute modification survenue durant l’année peut aussi nécessiter une mise à jour (déménagement, changement d’adresse postale, etc.).
Points à vérifier :
- Orthographe exacte de vos noms et prénoms.
- Adresse complète, code postal, ville, pays si résidence à l’étranger.
- Adresse e-mail et numéro de téléphone à jour pour recevoir les notifications.
Situation de famille et nombre de parts
La situation au 1er janvier détermine le nombre de parts, donc la division de votre revenu imposable. Mariage, PACS ou séparation modifient donc fortement le montant de l’impôt, même à revenu égal.
Vous devez valider ou corriger :
- Votre statut : célibataire, marié, pacsé, divorcé, veuf.
- La date d’un éventuel mariage, PACS ou séparation.
- Le rattachement ou non des enfants majeurs au foyer fiscal.
- Les situations particulières : parent isolé (case à cocher), invalidité, reconnaissance de handicap.
« La case parent isolé ouvre droit à une majoration de quotient familial, sous réserve du respect des conditions de résidence et de charge d’enfants. Son oubli constitue une erreur fréquente, lourde de conséquences pour le calcul de l’impôt. » – Commentaire pratique en fiscalité des particuliers
Vérifier et corriger les revenus préremplis
Les revenus salariaux, de retraite, de chômage et certains revenus de capitaux mobiliers sont préremplis par l’administration. Cependant, cette préremplissage n’exonère pas de contrôle. Vous restez responsable des montants déclarés, même s’ils proviennent de tiers.
Une vérification soigneuse évite les rectifications ultérieures, les demandes de justificatifs ou, à l’inverse, les oublis de revenus qui entraînent des régularisations avec intérêts et parfois pénalités.
Salaires, pensions, retraites et indemnités
Les salaires et assimilés bénéficient d’un abattement de 10 % pour frais professionnels, appliqué automatiquement sauf option pour les frais réels. Les données préremplies proviennent de vos employeurs, caisses de retraite ou d’assurance chômage.
Vérifications à effectuer :
- Comparer les montants portés sur la déclaration avec vos bulletins de salaire annuels ou récapitulatifs.
- Contrôler le cumul des pensions de retraite de base et complémentaires.
- Vérifier les indemnités journalières imposables (arrêt maladie, maternité, accidents).
Revenus de capitaux mobiliers et certaines plus-values
Les revenus de capitaux mobiliers (intérêts, dividendes, coupons d’obligations) et certaines plus-values sont souvent préremplis à partir des informations communiquées par les établissements financiers. Vous devez vous assurer que ces données reflètent la réalité des operations effectuées.
Points à contrôler :
- Montant des intérêts d’épargne hors produits exonérés.
- Dividendes bruts perçus, avant prélèvements sociaux et prélèvement forfaitaire.
- Plus-values mobilières réalisées sur comptes titres, PEA, etc., en tenant compte des éventuelles moins-values imputables.
Déclarer les revenus non préremplis : fonciers, indépendants, exceptionnels
Les revenus non transmis automatiquement à l’administration doivent être ajoutés manuellement. Cette étape concerne notamment les revenus fonciers, les activités indépendantes, certaines pensions ou encore des revenus exceptionnels non apparents dans la déclaration préremplie.
Une saisie précise de ces revenus évite un contrôle ultérieur. Les omissions sont fréquentes dans ces catégories et les régularisations se révèlent parfois complexes plusieurs années après.
Revenus fonciers : micro-foncier ou réel
Les revenus fonciers concernent les loyers perçus pour les locations nues (logements, locaux commerciaux, garages, etc.). Deux régimes principaux existent :
- Micro-foncier : si le total des loyers bruts n’excède pas un certain seuil annuel, un abattement forfaitaire est appliqué, sans détail de charges.
- Régime réel : vous déduisez les charges réelles (travaux, intérêts d’emprunt, charges de copropriété, assurances, taxes foncières) en produisant un relevé détaillé.
Les erreurs fréquentes concernent l’oubli de certains loyers encaissés, ou à l’inverse la déduction de dépenses non éligibles au régime réel. Un tableau récapitulatif annuel par bien loué aide à tracer l’ensemble des opérations.
Revenus indépendants et activités annexes
Les activités indépendantes (BIC, BNC, micro-entrepreneur, professions libérales) donnent lieu à une déclaration spécifique, parfois en amont, puis une remontée du revenu dans la déclaration principale. Vous devez intégrer :
- Le chiffre d’affaires ou les recettes brutes.
- Les régimes micro ou réels d’imposition.
- Les déductions professionnelles (charges, amortissements, cotisations sociales selon le régime).
Les revenus de micro-entrepreneur bénéficient souvent d’un abattement forfaitaire. Une relecture attentive des notices fiscales liées à votre activité professionnelle sécurise la saisie.
Revenus exceptionnels ou différés
Certains revenus ponctuels doivent être signalés comme revenus exceptionnels ou différés : indemnités de rupture, primes de départ, rappels de salaires, etc. Le mécanisme du quotient peut limiter leur impact sur le barème progressif.
Une mauvaise qualification (revenu ordinaire au lieu de revenu exceptionnel) modifie le calcul de l’impôt. Conserver les courriers de l’employeur ou des organismes payeurs aide à justifier la nature du revenu en cas de vérification.
Charges déductibles, réductions et crédits d’impôt : ne rien laisser de côté
Les charges déductibles réduisent votre revenu imposable, tandis que les réductions et crédits d’impôt diminuent directement l’impôt calculé. Cette partie de la déclaration influence très concrètement votre imposition et mérite une attention soutenue.
L’oubli d’une case ou d’une catégorie de dépense conduit à payer un impôt plus élevé, sans que ce soit forcément visible au premier regard. Une revue systématique de chaque rubrique limite ces pertes.
Charges déductibles du revenu global
Certaines dépenses se déduisent du revenu avant l’application du barème. Elles viennent diminuer la base imposable et, par conséquent, l’impôt calculé par tranche. Parmi les plus courantes :
- Pensions alimentaires versées à un ex-conjoint ou à des enfants, dans les limites prévues par la loi.
- Cotisations versées à certains produits d’épargne retraite (PER, par exemple), dans la limite des plafonds individuels.
- Frais d’accueil d’une personne âgée sous conditions.
Des justificatifs précis doivent être conservés pour chaque dépense : décision de justice pour une pension, attestations d’épargne retraite, etc.
Crédit d’impôt pour l’emploi d’un salarié à domicile
Les dépenses engagées pour l’emploi d’un salarié à domicile (ménage, garde d’enfants, assistance à personne âgée, jardinage au domicile, etc.) ouvrent droit à un crédit d’impôt. Ce mécanisme fonctionne même si votre impôt initial est nul : le crédit se traduit alors par un remboursement.
Erreurs fréquentes relevées :
- Confusion entre le montant facturé et le montant après aides (CESU, aides CAF, etc.).
- Mauvaise ventilation entre les différentes rubriques du formulaire.
- Rectifications liées à la prise en compte de seulement 27 % de certaines dépenses après contrôle fiscal.
Dons aux associations et autres réductions d’impôt
Les dons aux associations, fondations ou organismes d’intérêt général ouvrent droit à des réductions d’impôt à des taux variables selon la nature de l’organisme (dons « 66 % » ou « 75 % » selon les cas). Les reçus fiscaux, souvent transmis par e-mail, doivent être conservés.
Les erreurs fréquentes portent sur :
- L’oubli pur et simple de déclarer ces dons.
- Le mauvais classement dans la catégorie de réduction correspondante.
- L’absence de justificatif lors d’une demande de l’administration.
« L’administration fiscale accepte les réductions d’impôt liées aux dons sous réserve d’une conservation des reçus pendant le délai légal de contrôle. À défaut, la réduction peut être remise en cause. » – Instruction pratique en matière de contrôle des particuliers
Frais réels et autres dispositifs particuliers
Les salariés peuvent renoncer à l’abattement forfaitaire de 10 % et opter pour les frais réels. Ce choix suppose de détailler les dépenses professionnelles : déplacements, repas, formations, achat de matériel, etc. L’intérêt de l’option dépend de l’ampleur de ces frais par rapport à l’abattement automatique.
Des erreurs surviennent lorsque :
- Les frais sont mal évalués ou sans justificatifs suffisants.
- Certaines dépenses personnelles sont intégrées par erreur dans les frais professionnels.
- La comparaison avec l’abattement de 10 % n’est pas réalisée, alors que l’abattement se révèle plus avantageux.
Exemple de calcul d’impôt 2026 : comprendre le taux effectif
Un exemple chiffré aide à visualiser le fonctionnement pratique du barème par tranches, du quotient familial et du taux moyen d’imposition. En 2026, pour un revenu donné, l’impôt final reste inférieur au taux de la tranche marginale, car seule une partie du revenu y est soumise.
Considérons un revenu imposable annuel de 30 000 € pour une personne seule :
- Tranche 0 % : part de revenu jusqu’à 11 600 € imposée à 0 €.
- Tranche à 11 % : fraction entre 11 601 € et 29 579 €, soit 17 978 € taxée à 11 %.
- Tranche à 30 % : fraction au-dessus de 29 580 €, soit 420 € taxés à 30 %.
L’impôt par tranche ressort ainsi :
| Tranche | Montant de revenu dans la tranche | Taux | Impôt par tranche |
|---|---|---|---|
| 0 % | 0 à 11 600 € | 0 % | 0 € |
| 11 % | 17 978 € | 11 % | 1 977,69 € |
| 30 % | 420 € | 30 % | 126,30 € |
| Total | 30 000 € | 2 103,99 € |
L’impôt total atteint donc 2 103,99 €, ce qui correspond à un taux effectif de 7,01 %. La tranche marginale de 30 % ne s’applique qu’à une petite fraction du revenu, ce qui nuance la perception de l’impact du passage à une tranche supérieure.
Les erreurs fréquentes lors de la déclaration d’impôts en ligne
Chaque année, près de 700 000 contribuables sollicitent une correction de leur déclaration. Les oublis et imprécisions se concentrent sur quelques zones récurrentes : informations préremplies non vérifiées, revenus omis, charges mal renseignées, justificatifs absents.
Une simple relecture structurée, rubrique par rubrique, limite très nettement ces erreurs. Voici les points sensibles identifiés dans les déclarations de revenus.
Erreurs administratives et délais
Les erreurs d’ordre administratif sont simples à éviter mais restent fréquentes. Elles concernent :
- L’absence de vérification des informations préremplies (adresse, état civil, montants de revenus).
- La déclaration tardive, souvent due à une confusion sur les dates limites ou à une connexion trop tardive au service en ligne.
Une fois la date dépassée, des majorations et intérêts de retard s’appliquent selon le degré de retard. En cas de difficulté, mieux vaut effectuer une déclaration incomplète à temps, puis procéder à des corrections, plutôt que de ne rien déclarer.
Revenus omis ou mal déclarés
Les revenus oubliés ou mal catégorisés entraînent des rectifications et parfois des pénalités. Les cas typiques recensés par l’administration concernent :
- Les revenus fonciers ou pensions exceptionnelles omis.
- La non-déclaration des revenus des enfants rattachés ou non rattachés au foyer fiscal.
- Les erreurs de déclaration des assistants maternels, liées à la spécificité de leur régime social et fiscal.
- Les erreurs sur les pensions alimentaires (montants déclarés incohérents entre le verseur et le bénéficiaire).
Crédits d’impôt, charges et autres oublis
Nombre de contribuables renoncent, sans s’en rendre compte, à des avantages fiscaux légitimes en raison d’une méconnaissance des dispositifs :
- Manque d’information sur certains crédits d’impôt (services à la personne, garde d’enfants, transition énergétique, etc.).
- Erreurs sur le crédit d’impôt pour services à domicile, avec des rectifications ultérieures (notamment lorsqu’un pourcentage seulement, tel que 27 %, est retenu sur certains montants contrôlés).
- Oublis de charges déductibles (pensions alimentaires, épargne retraite, frais réels).
D’autres erreurs touchent à des rubriques plus ponctuelles : absence de déclaration de l’absence de téléviseur pour la contribution à l’audiovisuel public lorsqu’elle est encore due, mauvaise déclaration des dons aux associations, non-cochage de la case parent isolé, ou encore absence de justificatifs pour des réductions demandées.
Valider, corriger et suivre sa déclaration d’impôts en ligne
Une fois toutes les rubriques complétées, la télédéclaration propose un récapitulatif complet. Avant la validation finale, un examen minutieux de ce récapitulatif sécurise la cohérence de l’ensemble des données saisies.
Après validation, il reste possible de corriger sa déclaration durant une période définie, puis via une procédure de rectification. Cette flexibilité permet de rectifier un oubli rapidement après la campagne de déclaration.
Étape de synthèse et de validation
La page de synthèse récapitule les revenus déclarés, les charges déductibles, les réductions et crédits d’impôt, ainsi que l’estimation de l’impôt et du taux de prélèvement à la source. Cette estimation donne un aperçu de l’impact immédiat de la déclaration sur votre budget.
Points à tester avant de valider :
- Cohérence des montants avec vos propres calculs ou tableaux de suivi.
- Vérification du nombre de parts et des cases particulières (parent isolé, handicap, etc.).
- Confirmation de la prise en compte des principaux crédits d’impôt auxquels vous avez droit.
Corrections après validation et suivi de l’avis d’imposition
En cas d’erreur détectée après validation, vous pouvez, dans un premier temps, rouvrir la déclaration en ligne tant que le service reste accessible pour correction. Passé ce délai, une procédure de correction en ligne reste généralement possible via le service de correction des déclarations, puis, à défaut, par réclamation écrite.
Une fois l’avis d’imposition disponible, comparez-le à l’estimation fournie lors de la télédéclaration. Les écarts s’expliquent souvent par des ajustements automatiques (décote, plafonnement de certains avantages, corrections techniques). En cas d’incompréhension durable, le recours au service de messagerie sécurisée ou à un rendez-vous avec le centre des finances publiques permet d’obtenir des éclaircissements.
« Le service en ligne de correction des déclarations de revenus offre la possibilité d’ajuster certains éléments après réception de l’avis, dans les délais prévus par la réglementation, sans nécessairement engager une procédure contentieuse. » – Guide pratique de la direction générale des finances publiques
Articuler déclaration en ligne et prélèvement à la source
La déclaration annuelle ne disparaît pas avec le prélèvement à la source. Elle sert désormais à régulariser la situation et à ajuster le taux de prélèvement en fonction des revenus réellement perçus sur l’année écoulée, ainsi que des charges et avantages fiscaux.
Un suivi cohérent entre ce que vous déclarez et le taux appliqué sur vos bulletins de salaire ou vos pensions assure une collecte plus fluide de l’impôt et limite les régularisations importantes en fin d’année.
Ajuster son taux de prélèvement à la source
Après validation de la déclaration, l’administration calcule un nouveau taux de prélèvement à la source, applicable sur les revenus futurs. Ce taux intègre votre situation familiale, votre niveau de revenu, vos charges et avantages fiscaux connus.
Vous pouvez demander :
- Un taux personnalisé calculé sur l’ensemble des revenus du foyer.
- Un taux individualisé au sein du couple, respectant la répartition des revenus entre conjoints.
- Un taux non personnalisé (neutre) dans certains cas spécifiques.
Une vigilance permanente sur la cohérence entre votre situation personnelle et le taux appliqué reste utile, surtout en cas de variation sensible de vos revenus en cours d’année (chômage, retraite, reprise d’activité, etc.).
Anticiper les variations de revenus
En cas de forte hausse ou baisse de revenus, vous pouvez demander en cours d’année une modulation de votre taux de prélèvement. La déclaration d’impôts en ligne 2026 sert alors de point de repère, mais la modulation repose sur une estimation actualisée de vos revenus.
Une anticipation raisonnable évite des régularisations lourdes l’année suivante, qu’il s’agisse de sommes importantes à payer ou, à l’inverse, de crédits d’impôt en attente de remboursement.









