Le crédit d’impôt en 2026 repose sur une mosaïque de dispositifs : dons aux associations, emploi d’un salarié à domicile, garde d’enfants, investissements immobiliers ou encore souscription à certains fonds. Chaque avantage obéit à ses propres règles, avec des taux, des plafonds et des limites globales qui transforment la déclaration en véritable exercice de stratégie fiscale.
Entre l’avance de 60 % versée en janvier, le plafonnement global des niches fiscales et la revalorisation du barème de l’impôt sur le revenu, l’année 2026 marque une nouvelle étape. En comprenant clairement comment fonctionnent ces mécanismes, le foyer fiscal affine ses choix et anticipe l’impact réel sur son impôt à payer.
| Crédit d’impôt | Pour qui ? | Avantage principal | Points clés 2026 |
|---|---|---|---|
| Services à la personne | Tous les particuliers | 50% des dépenses éligibles | Avance immédiate étendue ; plafond stable |
| Garde d’enfants < 6 ans | Parents | Crédit d’impôt renforcé | Plafond relevé pour 2026 |
| Transition énergétique (MaPrimeRénov’) | Propriétaires occupants | Aides pour rénovations performantes | Prime recentrée ; suppression progressive de certains équipements |
| Crédit d’impôt formation (dirigeants) | Chefs d’entreprise | Prise en charge des heures de formation | Reconduit en 2026 ; cumul possible avec OPCO |
| Crédit d’impôt pour l’abonnement à la presse | Lecteurs abonnés en ligne ou papier | 30% du prix d’abonnement | Éligible uniquement aux premiers abonnements |
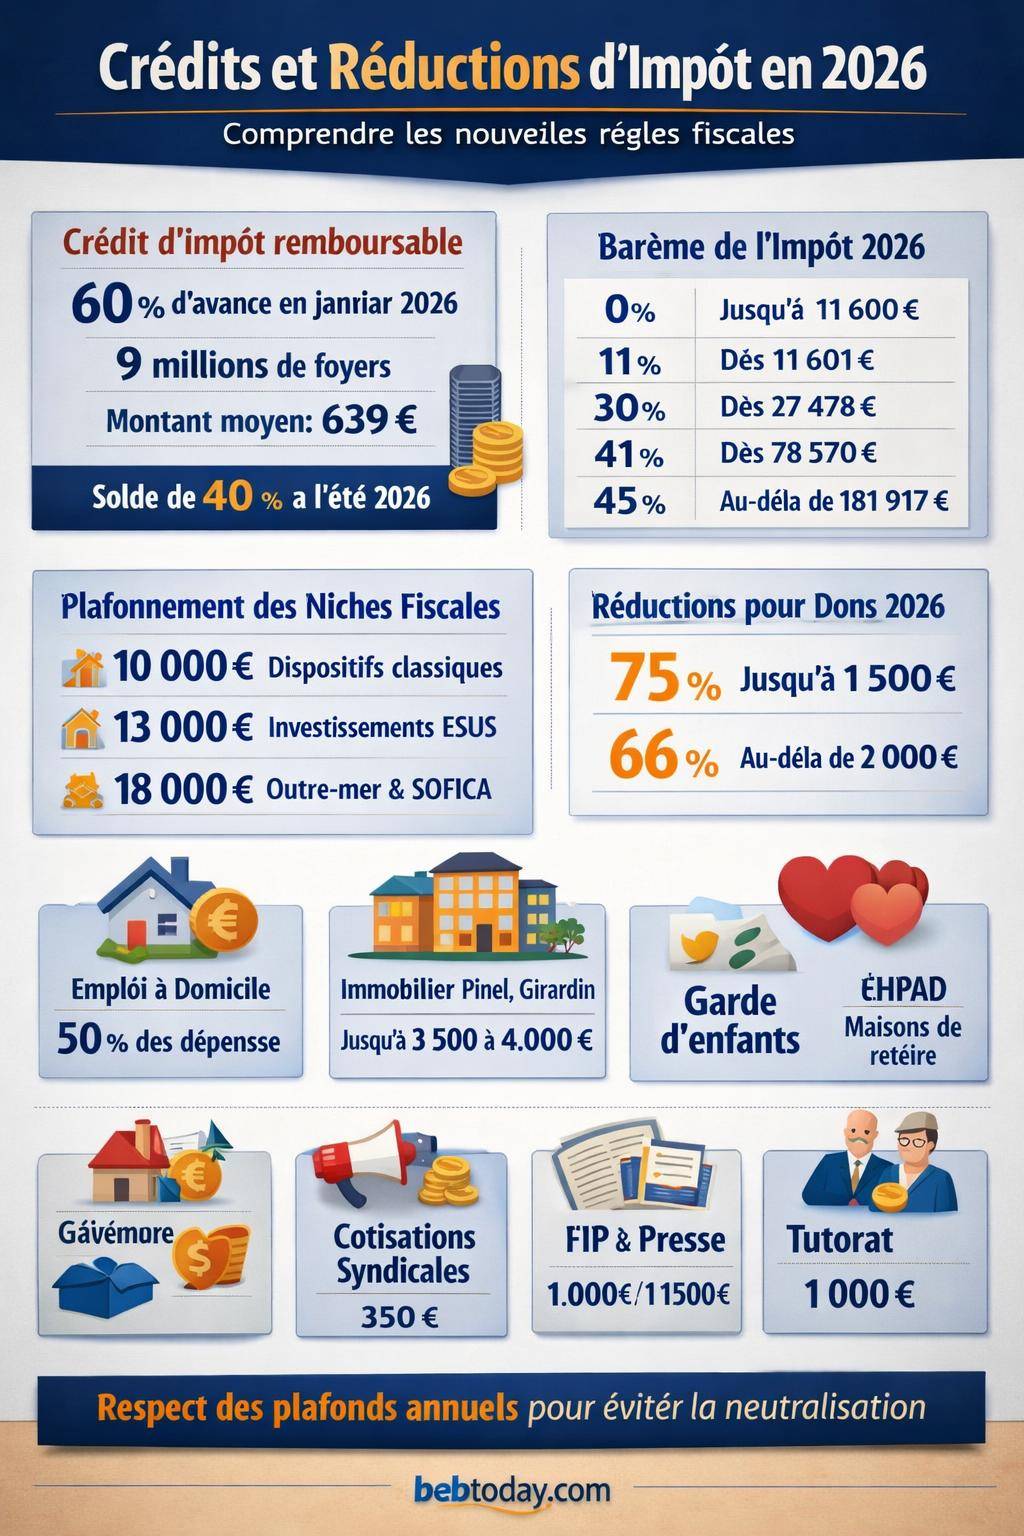
Comprendre le crédit d’impôt en 2026 : définition, différence avec la réduction et cadre général
Le crédit d’impôt représente une somme qui vient en déduction directe de l’impôt sur le revenu. Contrairement à une simple déduction du revenu imposable, l’avantage intervient en fin de calcul, au moment où l’impôt brut est déjà déterminé. Le foyer observe ainsi une diminution immédiate du montant à payer.
Une caractéristique forte du crédit d’impôt réside dans sa nature remboursable. Lorsque le crédit excède l’impôt dû, l’administration fiscale verse la différence au contribuable. Ce principe s’applique par exemple à l’emploi d’un salarié à domicile, à certaines dépenses liées à la garde d’enfants ou à des travaux répondant à des critères précis.
La réduction d’impôt, elle, ne donne pas lieu à remboursement. Si l’impôt est nul, la réduction non imputée est en général perdue, hors rares mécanismes de report. Les dons aux œuvres entrent principalement dans cette catégorie, même si la logique de calcul et les plafonds restent proches de ceux des crédits.
En 2026, l’ensemble de ces dispositifs s’inscrit dans un environnement structuré par le barème de l’impôt sur le revenu, la revalorisation des tranches, les abattements applicables à certaines pensions de retraite et un plafonnement global des avantages fiscaux. Comprendre cette architecture évite les mauvaises surprises lors de l’avis d’imposition.
Avance de 60 % en janvier 2026 : fonctionnement et calendrier
Depuis plusieurs années, l’administration fiscale verse une avance de crédit d’impôt en début d’année. En 2026, cette avance atteint 60 % de certains avantages récurrents, calculés sur la base de la situation de l’année 2024. Cette mécanique offre une trésorerie anticipée aux foyers, en particulier à ceux qui supportent des dépenses régulières comme l’emploi d’un salarié à domicile ou la garde d’enfants.
Le montant moyen de cette avance est estimé à 639 € pour les foyers concernés. Plus de 9 millions de contribuables reçoivent ce versement sur leur compte bancaire. Sur le relevé, le libellé de virement apparaît sous la forme « AvanceCredimpot », ce qui permet d’identifier immédiatement l’origine de la somme.
Le solde de 40 % est versé fin juillet – début août 2026, après la déclaration de revenus du printemps et la prise en compte des montants réellement engagés en 2025. Si les dépenses ont baissé ou ont disparu, un ajustement intervient et le foyer peut être amené à rembourser une fraction de l’avance.
« L’avance perçue en janvier 2026 est calculée à partir des crédits et réductions d’impôt récurrents déclarés au titre de l’année 2024. Le solde est régularisé à l’été 2026, en fonction de la déclaration des revenus de 2025. »
Barème de l’impôt sur le revenu 2026 et impact sur les crédits d’impôt
Le barème de l’impôt sur le revenu sert de socle à tout le système. En 2026, il bénéficie d’une revalorisation de 0,9 %, destinée à prendre en compte l’évolution générale des prix et des salaires. Ce relèvement limite les effets de l’inflation sur le niveau d’imposition des ménages.
Les tranches de revenu imposable et leurs taux associés se structurent ainsi :
| Tranche de revenu imposable 2026 | Taux d’imposition |
|---|---|
| 0 à 11 600 € | 0 % |
| 11 601 à 29 579 € | 11 % |
| 29 580 à 84 577 € | 30 % |
| 84 578 à 181 917 € | 41 % |
| Plus de 181 917 € | 45 % |
Les crédits et réductions d’impôt s’appliquent après ce calcul. Ils viennent donc réduire l’impôt issu du barème, voire l’annuler partiellement ou totalement. Pour un foyer situé dans une tranche élevée, le choix des dispositifs et le respect des plafonds revêtent un enjeu financier significatif.
Les contribuables retraités bénéficient par ailleurs d’un abattement de 10 % sur les pensions, avec un plafond actuel de 4 399 €. Ce plafond devrait être légèrement revalorisé autour de 4 439 €, en cohérence avec l’actualisation du barème. Cet abattement intervient avant l’application des crédits d’impôt, ce qui influence la base d’imposition.
Plafonnement global des niches fiscales en 2026
La loi fiscale encadre l’ensemble des avantages accordés aux contribuables via un plafonnement global des niches. Au-delà d’un certain seuil, les réductions et crédits d’impôt ne produisent plus d’effet sur l’impôt dû. En 2026, plusieurs plafonds coexistent selon la nature des investissements.
Le plafond général pour les niches dites classiques est fixé à 10 000 € par foyer. Il englobe une large partie des avantages courants : réduction pour dons, crédit d’impôt pour l’emploi d’un salarié à domicile, certains dispositifs immobiliers, garde d’enfants, etc. Ce montant limite la somme totale d’avantages imputables.
Certaines catégories spécifiques bénéficient d’un plafond plus élevé. Les investissements dans des entreprises solidaires d’utilité sociale (ESUS) en 2021 relèvent d’un plafond de 13 000 €. Les investissements en SOFICA ou en immobilier outre-mer (dont le Pinel outre-mer) peuvent se voir appliquer un plafond global porté à 18 000 €, qui inclut également d’autres dispositifs ultramarins.
| Catégorie de niches fiscales | Plafond global annuel 2026 |
|---|---|
| Niches classiques (emploi à domicile, dons, garde d’enfants…) | 10 000 € |
| Investissements ESUS (référence 2021) | 13 000 € |
| SOFICA, investissements immobiliers outre-mer, Pinel outre-mer | 18 000 € |
Dons aux associations et loi Coluche : réductions d’impôt 2026
Règles générales des dons aux œuvres
Les dons à certains organismes d’intérêt général ouvrent droit à une réduction d’impôt. La nature de l’organisme détermine le taux applicable. Les dons à la majorité des associations ou fondations reconnues d’utilité publique bénéficient d’un taux de base, tandis que les dons à des structures d’aide aux personnes en difficulté relèvent d’un régime plus favorable, inspiré de la loi Coluche.
En 2026, la réduction maximale prise en compte au titre de la loi Coluche atteint 1 500 €, ce qui correspond à des versements pouvant atteindre 2 000 € avec un taux de 75 %. Au-delà de ce plafond, les dons restent en général éligibles au taux de 66 %, dans la limite de 20 % du revenu imposable, même si les montants précis dépendront des textes définitifs.
« Les dons réalisés à des organismes aidant les personnes en difficulté ouvrent droit à une réduction d’impôt de 75 % dans la limite d’un plafond spécifique, puis de 66 % dans la limite de 20 % du revenu imposable pour la fraction excédentaire. »
Ces réductions s’intègrent dans le plafond global des niches fiscales. En présence d’autres dispositifs, la réduction liée aux dons peut ne pas être intégralement utilisée si le plafond est déjà saturé par d’autres avantages.
Articulation avec le plafonnement des niches fiscales
La réduction d’impôt pour dons prend place dans le plafond de 10 000 € lorsque le foyer ne réalise pas d’investissements outre-mer ou en SOFICA. Selon le niveau de revenu et les autres dépenses engagées, cette réduction est intégrale ou partiellement neutralisée par le plafonnement global.
Un foyer qui affecte déjà une part importante de son plafond à un dispositif Pinel ou à des travaux éligibles à un crédit d’impôt pour la rénovation doit donc mesurer l’incidence de nouveaux dons sur son imposition, sans renoncer pour autant à la dimension philanthropique du geste.
Crédit d’impôt pour l’emploi d’un salarié à domicile en 2026
Taux, dépenses éligibles et plafonds
L’emploi d’un salarié à domicile ouvre droit à un crédit d’impôt de 50 % des dépenses engagées, dans la limite de plafonds spécifiques selon la nature des prestations et la situation du foyer. Sont généralement visées les activités suivantes : ménage, repassage, jardinage, petits travaux de bricolage, aide administrative, accompagnement des personnes âgées ou handicapées, garde d’enfants à domicile.
Pour une dépense d’exemple de 5 000 € sur l’année, le foyer bénéficie d’un crédit d’impôt de 2 500 €. Ce montant vient s’imputer sur l’impôt sur le revenu dû pour 2026, avec la possibilité de remboursement si l’impôt est insuffisant. Ce crédit entre dans la catégorie des niches fiscales classiques, prises en compte dans le plafond de 10 000 €.
Le dispositif couvre aussi bien les rémunérations versées directement à un salarié que les sommes facturées par un organisme agréé (entreprise ou association). L’utilisation d’un service de déclaration en ligne simplifie la gestion : le montant pré-rempli sur la déclaration de revenus reflète les sommes déclarées auprès de l’Urssaf ou des plateformes spécialisées.
Articulation avec l’avance de 60 %
Les dépenses 2024 d’emploi à domicile servent de base au calcul de l’avance de 60 % versée en janvier 2026. Si le foyer maintient un niveau de dépenses stable en 2025, le solde de 40 % versé à l’été 2026 achève l’avantage fiscal. En cas de baisse ou d’arrêt du recours à un salarié à domicile, l’administration recalcule et ajuste l’avance.
Les foyers qui débutent ce type de services en 2025 ne reçoivent l’avance qu’en janvier 2027, une fois les dépenses 2025 déclarées. La régularité des services influe donc directement sur le profil de trésorerie lié aux crédits d’impôt.
Pour un tour d’horizon dédié à ce thème, une consultation complémentaire peut être utile : crédit d’impôt emploi à domicile.
Dispositifs immobiliers en 2026 : Pinel, Girardin et autres régimes
Réduction Pinel et autres régimes métropolitains
Les investissements locatifs bénéficient encore, en 2026, de plusieurs régimes de réduction d’impôt. Le plus connu reste le dispositif Pinel, dont la réduction est étalée dans le temps, en contrepartie d’un engagement de location à loyer plafonné et sous conditions de ressources des locataires. Pour 2026, les paramètres précis peuvent évoluer, mais un plafond annuel de réduction de l’ordre de 4 000 € est utilisé comme repère dans plusieurs simulations.
D’anciens régimes demeurent en phase d’extinction ou de gestion : Scellier, Duflot, Censi-Bouvard. Les contributions réalisées sous ces dispositifs continuent de produire des réductions d’impôt, dans la limite des engagements déjà souscrits. Les règles de durée de location et de respect des plafonds de loyers restent en vigueur jusqu’au terme de chaque opération.
« Les réductions d’impôt liées aux investissements locatifs s’appliquent pendant une durée déterminée, sous réserve du respect continu des engagements de location prévus par le dispositif choisi. »
Girardin et investissements outre-mer, SOFICA et plafond renforcé
Le dispositif Girardin outre-mer offre une réduction d’impôt en contrepartie d’un investissement productif ou locatif dans les territoires ultramarins. En 2026, la réduction annuelle peut atteindre un niveau significatif, avec un plafond indicatif de 3 500 € pour certaines opérations, même si la législation précise module ce montant selon le type de projet.
Les investissements outre-mer, tout comme ceux en SOFICA (Sociétés de financement de l’industrie cinématographique et audiovisuelle), profitent d’un plafond global renforcé à 18 000 €. Ce plafond inclut également les réductions liées à certains Pinel outre-mer. Il dépasse donc le plafond classique de 10 000 €, ce qui donne une marge supplémentaire pour les contribuables fortement imposés.
La combinaison entre les dispositifs immobiliers, l’emploi d’un salarié à domicile, les dons et les autres crédits d’impôt doit toutefois être pilotée avec rigueur. Le total ne doit pas excéder les plafonds applicables sous peine de voir une partie des avantages neutralisée.
Autres crédits et réductions d’impôt en 2026
Garde d’enfants et hébergement en EHPAD
La garde d’enfants hors du domicile (crèche, assistante maternelle agréée, garderie, centre de loisirs dans certains cas) ouvre droit à un avantage fiscal reconnu par la loi. Le mécanisme s’apparente à un crédit d’impôt calculé sur une fraction des dépenses supportées, avec un plafond par enfant. Ce dispositif vise les jeunes enfants, généralement de moins de 6 ans au 1er janvier de l’année considérée, même si le détail des âges et des plafonds monétaires dépend des textes définitifs.
L’hébergement en EHPAD (Établissement d’hébergement pour personnes âgées dépendantes) bénéficie également d’un avantage fiscal reconnu. Les dépenses liées à la dépendance et à l’hébergement ouvrent droit à une réduction d’impôt calculée sur une partie des frais engagés, dans la limite d’un plafond annuel. Ce mécanisme constitue un soutien ciblé pour les familles confrontées à la prise en charge de la dépendance.
Cotisations syndicales, FIP, entreprises de presse et tutorat
Les cotisations syndicales sont éligibles à un avantage fiscal, sous la forme d’une réduction d’impôt. En 2026, un plafond de 350 € de cotisations retenues est prévu pour le calcul de cette réduction. Le texte légal précise le taux de réduction applicable, souvent de l’ordre de la moitié du montant retenu.
Les souscriptions à certains fonds, comme les Fonds d’Investissement de Proximité (FIP), ouvrent droit à une réduction d’impôt, dans la limite d’un plafond de 1 000 € de réduction annuelle. Les modalités précises (pourcentage de réduction, durée de conservation des titres, risques associés) sont encadrées par le code général des impôts.
Les investissements dans les entreprises de presse, sous forme de souscriptions numéraires, bénéficient également d’une réduction d’impôt, avec un plafond de 1 500 €. Cette mesure soutient la pluralité de l’information et l’indépendance des médias.
Enfin, le tutorat de créateur ou repreneur d’entreprise ouvre droit à un avantage fiscal dans la limite d’un plafond de 1 000 €. Ce dispositif valorise l’accompagnement bénévole ou quasi bénévole de porteurs de projet par des professionnels expérimentés.
| Dispositif | Type d’avantage | Plafond indicatif 2026 |
|---|---|---|
| Garde d’enfants | Crédit d’impôt | Plafond par enfant (montant fixé par la loi) |
| Hébergement en EHPAD | Réduction d’impôt | Plafond annuel de dépenses retenues |
| Cotisations syndicales | Réduction d’impôt | 350 € de cotisations retenues |
| Fonds d’Investissement de Proximité (FIP) | Réduction d’impôt | 1 000 € de réduction maximale |
| Investissements dans les entreprises de presse | Réduction d’impôt | 1 500 € de réduction maximale |
| Tutorat de créateur ou repreneur d’entreprise | Réduction d’impôt | 1 000 € de réduction maximale |
« Les avantages fiscaux liés à l’épargne et à l’engagement citoyen (FIP, presse, tutorat) font l’objet de plafonds spécifiques, qui s’intègrent dans le plafonnement global des niches fiscales. »
Stratégies pour optimiser l’utilisation des crédits et réductions d’impôt en 2026
Hiérarchiser les dispositifs selon la situation du foyer
En 2026, l’optimisation fiscale ne repose pas uniquement sur le cumul des dispositifs. Le ménage doit arbitrer entre plusieurs types d’avantages : réduction non remboursable, crédit d’impôt remboursable, engagements immobiliers de long terme, dons ponctuels ou réguliers, services à la personne, garde d’enfants, investissements financiers éligibles.
- Les foyers faiblement imposés tirent un intérêt particulier des crédits d’impôt remboursables (emploi à domicile, garde d’enfants, travaux éligibles).
- Les contribuables dans les tranches élevées peuvent privilégier des dispositifs à forte réduction comme certains investissements immobiliers ou les dons, tout en surveillant le plafonnement global.
- Les ménages confrontés à la dépendance s’orientent vers les avantages liés à l’hébergement en EHPAD et aux services à domicile.
Une planification pluriannuelle aide à lisser les dépenses et à répartir les investissements afin d’éviter une concentration excessive sur une seule année, qui conduirait au dépassement des plafonds de niches fiscales.
Articulation avec d’autres dispositifs liés à la rénovation et à la fiscalité
Les années récentes ont vu se développer des aides spécifiques liées à la transition énergétique et à la rénovation du logement, sous forme de crédits d’impôt ou de primes. Même si certains mécanismes évoluent vers des subventions directes, de nombreux foyers conservent des traces de ces dispositifs dans leur déclaration.
Pour approfondir ce sujet, un contenu spécifique offre un éclairage utile sur les conditions et les plafonds propres aux travaux : crédit d’impôt rénovation. De même, une vision plus large de la fiscalité des ménages et des différents abattements peut être approfondie via un guide dédié : impôts et fiscalité : guide complet.
Suivi administratif et sécurisation de la démarche
Chaque crédit ou réduction d’impôt repose sur des justificatifs précis : factures détaillées, conventions d’investissement, attestations d’associations, relevés d’organismes de services à la personne, attestations EHPAD, etc. La conservation de ces pièces pendant la durée légale facilite tout contrôle éventuel.
Un suivi régulier des textes officiels, des mises à jour de l’administration fiscale et des simulateurs disponibles en ligne renforce la fiabilité des démarches. En 2026, la diversité des dispositifs offre plusieurs leviers d’ajustement, à condition de respecter scrupuleusement les règles de chaque régime fiscal.