
Créer une entreprise en 2026 ne se résume plus à remplir quelques formulaires. Le parcours juridique, administratif et financier évolue, les aides changent, les obligations se renforcent. Un créateur qui maitrise chaque étape limite les risques, sécurise son projet et gagne un temps précieux.
De l’idée au premier client, en passant par le choix du statut, l’immatriculation en ligne, la protection sociale du dirigeant et les nouveaux dispositifs d’aides, ce guide suit pas à pas le chemin réel d’une création d’entreprise en 2026… et met en lumière les points qui font souvent dérailler un projet.
| Étape clé | Essentiel à retenir |
|---|---|
| Choisir le statut juridique | Détermine responsabilités, fiscalité et protection du patrimoine. |
| Rédiger les documents | Statuts, apports et actes constitutifs à préparer selon la forme choisie. |
| Immatriculer l’entreprise | Dépôt en ligne via le guichet unique pour obtenir numéro SIREN. |
| Obligations post-création | Ouverture du compte bancaire, assurances, registres obligatoires, options fiscales. |
| Aides disponibles 🚀 | ACRE, financements publics, dispositifs régionaux pour faciliter le lancement. |
Simulateur de Creation d’Entreprise 2026
Trouvez le statut juridique adapte et estimez vos couts, charges et demarches
Comprendre la création d’entreprise en 2026 : enjeux, étapes et nouveaux réflexes
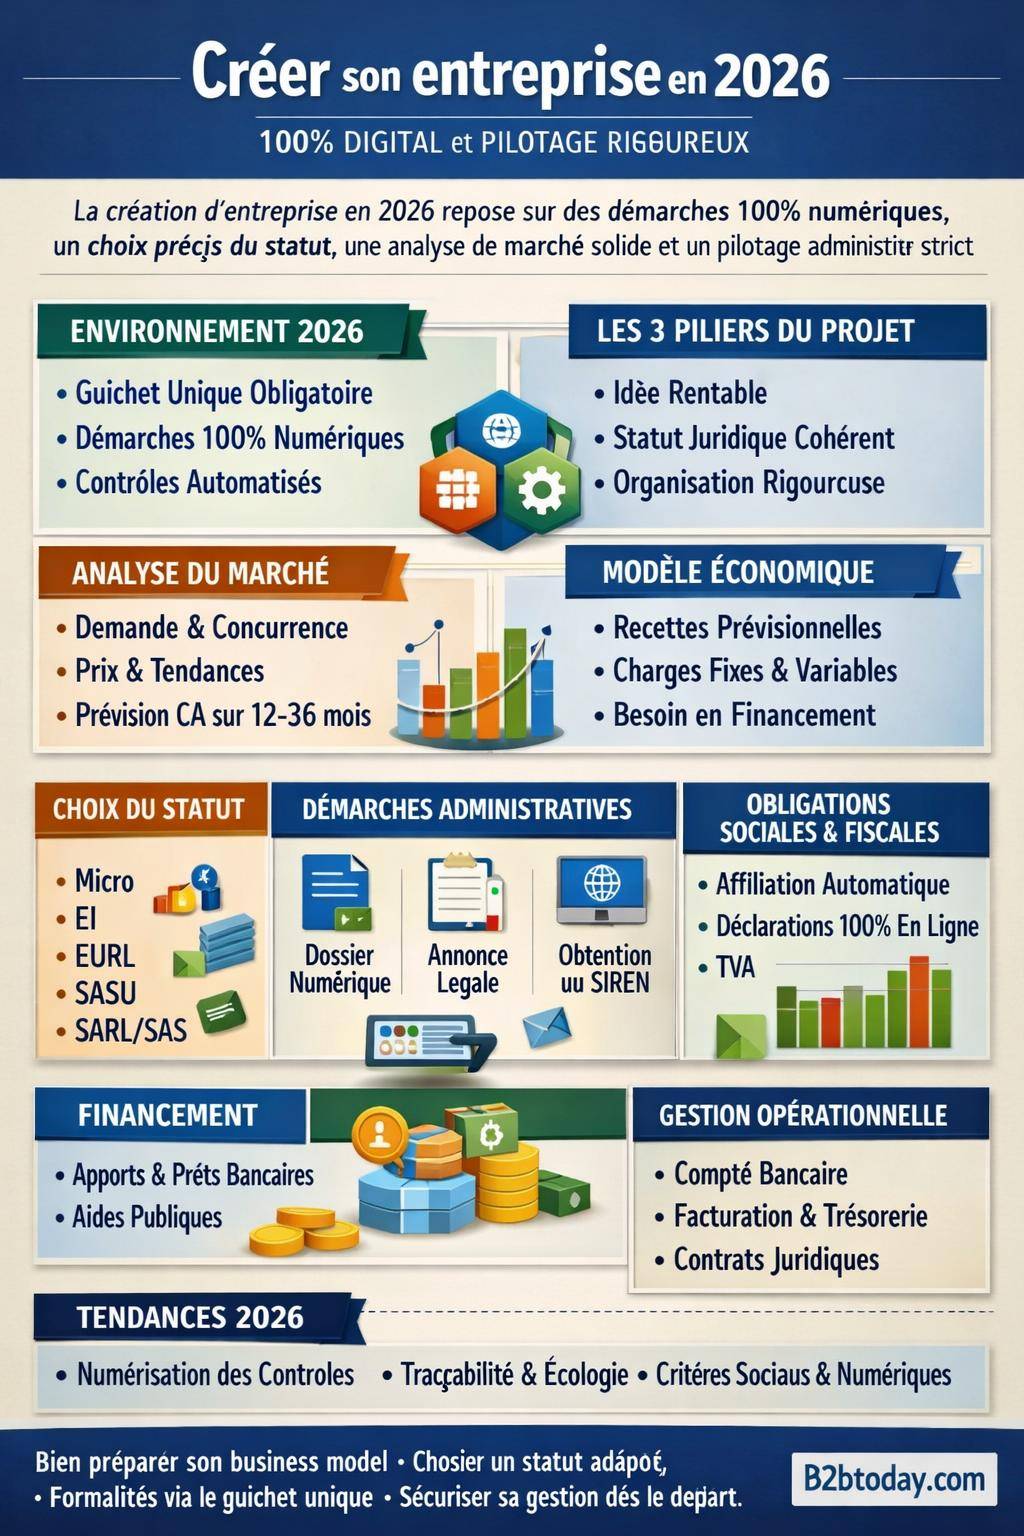
En 2026, la création d’entreprise repose sur un environnement réglementaire plus numérique, plus contrôlé et plus encadré. Les démarches sont centralisées via des guichets uniques, les obligations sociales et fiscales se pilotent quasi exclusivement en ligne, et les contrôles automatisés se multiplient.
Un projet solide s’appuie sur trois piliers : une idée rentable, un cadre juridique adapté et une organisation administrative rigoureuse. Chaque décision prise au lancement a des effets directs sur les charges, la protection du patrimoine, la fiscalité et la capacité à se financer.
Ce guide suit un ordre chronologique logique : validation du projet, choix du statut, formalités d’immatriculation, obligations après la création et aides mobilisables. Chaque section intègre les pratiques en vigueur en 2026 et les subtilités souvent négligées.
De l’idée au projet structuré : clarifier le modèle économique
Analyser le marché et le positionnement en 2026
Un projet crédible repose sur une compréhension fine de son marché. Les informations accessibles en ligne sont nombreuses, mais demandent une lecture critique. Le créateur doit valider la demande, la concurrence, les prix pratiqués et les habitudes d’achat de sa cible.
En 2026, les sources de données se diversifient : statistiques publiques, plateformes d’avis clients, outils de veille concurrentielle, bases de données sectorielles. Ces informations aident à ajuster l’offre, le niveau de prix, le canal de distribution et le discours commercial.
- Identifier la clientèle cible (B2B, B2C, niche sectorielle, zone géographique).
- Analyser les concurrents directs et indirects (prix, services inclus, délais, réputation).
- Évaluer le potentiel de chiffre d’affaires réaliste sur 12, 24 et 36 mois.
- Comprendre les tendances réglementaires du secteur (normes, licences, certifications).
« Un bon projet ne repose pas uniquement sur une bonne idée, mais sur une adéquation entre le besoin réel du marché, la capacité opérationnelle du créateur et un cadre juridique cohérent. »
Structurer le modèle économique (business model et business plan)
Le modèle économique traduit de manière concrète comment l’entreprise gagne de l’argent. Il détaille les sources de revenus, les coûts clés, les ressources nécessaires et le rythme de montée en puissance. Sans ce travail, les choix statutaires et fiscaux restent approximatifs.
Le business plan n’est pas réservé aux grandes structures. Pour une micro-entreprise comme pour une société, un prévisionnel financier clair aide à choisir entre impôt sur le revenu et impôt sur les sociétés, entre régime micro et réel, et à calibrer les besoins de trésorerie.
- Recettes prévisionnelles (volume de ventes, prix moyen, saisonnalité).
- Charges fixes (loyer, abonnements logiciels, assurances, honoraires).
- Charges variables (matières premières, sous-traitance, commissions).
- Besoins d’investissement (matériel, véhicules, aménagement, licences logicielles).
- Besoin en fonds de roulement (décalage entre encaissements et décaissements).
Choisir son statut en 2026 : comparaison des principales formes juridiques
Le choix du statut juridique influence la fiscalité, la protection sociale, la responsabilité du dirigeant et la capacité à accueillir des associés ou des investisseurs. Ce choix doit rester cohérent avec le modèle économique, le niveau de risque, le patrimoine personnel et les ambitions de croissance.
Pour approfondir chaque option, une consultation dédiée sur le statut juridique d’entreprise aide à comparer les régimes en détail et à éviter les erreurs fréquentes.
Panorama rapide des statuts les plus utilisés en 2026
| Forme | Responsabilité | Régime social du dirigeant | Fiscalité par défaut | Profil adapté |
|---|---|---|---|---|
| Micro-entreprise (entreprise individuelle au régime micro) | Responsabilité sur patrimoine perso, sauf option EIRL antérieure ou protections spécifiques | Travailleur non salarié (TNS) | Impôt sur le revenu, régime micro-fiscal et micro-social | Activité à démarrage progressif, chiffre d’affaires limité, formalités allégées |
| Entreprise individuelle (EI classique, hors micro) | Patrimoine professionnel séparé du patrimoine personnel (règle modernisée) | TNS | Impôt sur le revenu, option possible IS dans certains cas | Indépendant avec charges significatives, besoin de déduire les frais réels |
| EURL (SARL unipersonnelle) | Responsabilité limitée aux apports | Gérant associé unique TNS | IS par défaut, option IR limitée dans le temps | Créateur seul avec besoin de protection du patrimoine et d’encadrement juridique précis |
| SASU | Responsabilité limitée aux apports | Président assimilé salarié | IS par défaut, option IR temporaire possible sous conditions | Projet évolutif, accueil futur d’investisseurs, volonté d’un statut social plus protecteur |
| SARL | Responsabilité limitée aux apports | Gérant majoritaire TNS, minoritaire assimilé salarié | IS par défaut | Projet familial ou avec associés stables, cadre légal encadré |
| SAS | Responsabilité limitée aux apports | Dirigeants assimilés salariés | IS par défaut | Start-up, activités innovantes, associés multiples, grande flexibilité statutaire |
Micro-entreprise en 2026 : simplicité et limites
La micro-entreprise reste un choix fréquent pour tester une activité de prestation de service, de consulting, d’artisanat léger ou de e-commerce limité. Elle offre une gestion simplifiée : comptabilité allégée, charges sociales calculées sur le chiffre d’affaires encaissé, absence de bilan à déposer.
En revanche, le régime micro ne convient pas à toutes les activités. Les seuils de chiffre d’affaires plafonnent le développement, les charges réelles ne sont pas déductibles et la protection sociale du micro-entrepreneur reste plus restreinte qu’en régime assimilé salarié.
Une lecture approfondie sur la création de micro-entreprise permet d’évaluer si ce régime colle réellement au projet ou si une structure sociétale s’impose dès l’origine.
Entre SASU et EURL : arbitrer entre protection sociale et coût des charges
La confrontation entre SASU et EURL structure une grande partie des choix de créateurs seuls. La SASU séduit par le statut d’assimilé salarié, la capacité à accueillir des investisseurs et une forte souplesse statutaire. L’EURL, elle, propose des cotisations sociales souvent plus modérées à rémunération équivalente, mais un cadre juridique plus normé.
Le dirigeant doit arbitrer entre niveau de protection sociale, coût global des charges, simplicité des distributions de dividendes, et facilité à faire entrer de futurs associés. Cette comparaison gagne en clarté lorsqu’elle s’appuie sur des simulations concrètes à partir des revenus visés.
- SASU : cotisations plus élevées mais meilleure couverture (retraite, prévoyance) à condition de se verser un salaire.
- EURL : charges souvent plus faibles en TNS, mais couverture à renforcer avec des contrats privés (prévoyance, retraite complémentaire).
- Possibilité de bascule ultérieure vers une autre forme en cas de croissance (transformer une EURL en SAS, par exemple).
Démarches administratives de création en 2026 : du dossier aux registres officiels
Le guichet unique en ligne : entrée obligatoire pour la plupart des créateurs
Depuis la généralisation du guichet unique, les immatriculations d’entreprises passent principalement par une plateforme centralisée. Le créateur dépose un dossier numérique, joint les pièces justificatives, signe électroniquement et suit l’avancement en ligne.
Ce système regroupe les anciennes démarches auprès des CCI, CMA, greffes et services fiscaux. La qualité des pièces fournies et la cohérence des informations déclarées conditionnent la rapidité d’immatriculation.
- Création d’un compte personnel sécurisé.
- Saisie du formulaire de création selon la forme juridique choisie.
- Téléversement des pièces (pièce d’identité, attestation de non-condamnation, projet de statuts, justificatif de siège, etc.).
- Validation, paiement éventuel des frais, suivi du dossier.
Rédaction des statuts et choix des mentions clés
Pour les sociétés (SAS, SASU, SARL, EURL), les statuts constituent le contrat de base entre associés et cadrent le fonctionnement général : pouvoirs du dirigeant, entrée et sortie des associés, répartition des droits de vote, affectation du résultat.
Une simple reprise de modèles standards expose parfois à des blocages ultérieurs : décisions bloquées, impossibilité d’accueillir un investisseur, conflits autour des dividendes ou du rachat de parts. Une rédaction sur-mesure, même à partir d’un modèle, limite ces difficultés.
- Dénomination sociale, siège social, objet social précis et évolutif.
- Montant du capital, répartition des apports, nature des apports (numéraire, nature).
- Règles de nomination, révocation et pouvoirs du dirigeant.
- Conditions d’entrée, de sortie et de cession de titres (agrément, préemption).
- Modalités de distribution de dividendes et de répartition des bénéfices.
« Des statuts pensés dès le départ réduisent les conflits futurs entre associés. Un conflit mal géré consomme du temps, de l’énergie et de la trésorerie, au détriment du développement commercial. »
Publication de l’annonce légale et immatriculation
Pour les sociétés, la publication d’un avis de constitution dans un support habilité reste une étape obligatoire. En 2026, cette formalité se réalise directement en ligne auprès de journaux d’annonces légales ou de services spécialisés. L’avis doit comporter les mentions imposées par la réglementation.
Une fois la publication réalisée, l’attestation fournie est intégrée au dossier de création. Le greffe du tribunal de commerce ou l’organisme compétent vérifie alors la conformité de l’ensemble et délivre l’extrait Kbis ou l’inscription au répertoire concerné.
- Choix du support habilité (journal d’annonces légales ou équivalent numérique).
- Rédaction de l’avis de constitution conforme au type de société.
- Paiement des frais et récupération de l’attestation de parution.
- Dépôt du dossier complet via le guichet unique, suivi jusqu’à délivrance du numéro SIREN.
Obligations sociales et fiscales après la création en 2026
Affiliation aux régimes sociaux et protection du dirigeant
Dès l’immatriculation, le dirigeant se trouve affilié au régime social correspondant à sa forme juridique : travailleur non salarié pour l’entrepreneur individuel, gérant majoritaire de SARL ou EURL ; assimilé salarié pour le président de SAS ou SASU. Cette affiliation détermine les cotisations, la retraite, les indemnités et la couverture maladie.
La mise en place rapide d’une protection complémentaire (mutuelle, prévoyance, retraite) sécurise le revenu du dirigeant et celui de sa famille. Le niveau de cette protection doit rester cohérent avec le risque pris et le niveau de rémunération visé.
- Déclaration de début d’activité aux organismes sociaux via les téléservices dédiés.
- Ouverture d’un compte en ligne pour le paiement des cotisations.
- Choix des contrats complémentaires adaptés (Loi Madelin pour TNS, contrats collectifs pour les dirigeants assimilés salariés).
Déclarations fiscales : TVA, impôt sur les bénéfices, obligations courantes
En 2026, les échanges avec l’administration fiscale se digitalisent presque entièrement. Les entreprises transmettent leurs déclarations de TVA, d’impôt sur les sociétés ou d’impôt sur le revenu via des portails en ligne ou via des logiciels certifiés. Les délais de dépôt et de paiement restent stricts.
Le régime de TVA choisi au démarrage (franchise en base, réel simplifié, réel normal) influe sur la trésorerie et la compétitivité. Un projet avec beaucoup d’achats soumis à TVA gagne en cohérence à opter pour un régime permettant la récupération de cette taxe, malgré la complexité administrative supplémentaire.
- Choix du régime de TVA cohérent avec l’activité et le volume de dépenses.
- Mise en place d’un calendrier fiscal annuel (TVA, acomptes d’IS, CFE, déclarations sociales).
- Utilisation d’un logiciel ou d’un expert-comptable pour fiabiliser les déclarations.
Financer son projet en 2026 : apports, prêts, subventions et aides
Structurer le plan de financement initial
Le plan de financement synthétise les besoins au démarrage et les ressources mobilisées. Il englobe les investissements matériels, les dépenses immatérielles (logiciels, site internet, dépôt de marque), le stock de départ et le besoin en fonds de roulement. La répartition entre apports personnels, prêts bancaires, aides publiques et financements alternatifs se décide à cette étape.
Les banques analysent en priorité la cohérence du projet, l’engagement financier du créateur, la qualité du prévisionnel et les garanties envisageables. Un dossier préparé avec soin augmente les chances d’obtenir un prêt dans de bonnes conditions.
Aides publiques et dispositifs d’accompagnement à la création en 2026
Le paysage des aides à la création d’entreprise évolue régulièrement. Certains dispositifs nationaux restent stables, tandis que des aides régionales, sectorielles ou européennes s’ajoutent ou se transforment. Les créateurs ont intérêt à cartographier ces leviers dès la phase de préparation.
Une visite régulière des ressources spécialisées sur les aides à la création d’entreprise facilite le repérage des subventions, avances remboursables, prêts d’honneur, exonérations de charges ou accompagnements personnalisés disponibles selon le territoire et le secteur.
- Exonérations et allègements de charges sous conditions (zone géographique, type d’activité).
- Prêts d’honneur sans garantie ni intérêt, accordés par des réseaux d’accompagnement.
- Subventions liées à l’innovation, à la transition écologique ou à la transformation numérique.
- Accompagnements par des incubateurs, pépinières d’entreprises, réseaux d’entrepreneurs.
« Un montage financier équilibré répartit le risque entre le créateur, la banque et les organismes publics. Trop de dettes fragilisent la trésorerie, trop d’autofinancement freine la croissance. »
Gestion opérationnelle après création : organiser l’entreprise dès les premiers mois
Comptabilité, gestion de trésorerie et pilotage
Une gestion saine démarre dès la première facture. Même pour une structure modeste, un suivi régulier du compte bancaire, des encaissements, des décaissements et des charges fiscales évite les tensions de trésorerie. En 2026, de nombreux outils connectés automatisent une partie de ces tâches.
Le choix entre tenue comptable internalisée et recours à un expert-comptable dépend de la complexité de l’activité, du temps disponible et du niveau de confort avec les chiffres. Une mission d’accompagnement au pilotage (tableaux de bord, indicateurs clés) se révèle particulièrement efficace les deux premières années.
- Mise en place d’un compte bancaire dédié à l’activité, distinct du compte personnel.
- Utilisation d’un logiciel de facturation conforme et d’un suivi des règlements clients.
- Construction d’un tableau de trésorerie prévisionnel sur 3 à 6 mois.
- Analyse régulière de la rentabilité par produit, service ou client.
Cadre juridique, contrats et protection de l’activité
Au-delà des formalités de création, l’entreprise doit s’entourer de contrats solides : conditions générales de vente, contrats de prestations de services, conditions générales d’utilisation pour un site web, contrats de travail le cas échéant. Ces documents encadrent la relation avec les clients, fournisseurs, partenaires et salariés.
La protection de la propriété intellectuelle et des données gagne en poids en 2026 : dépôt de marque, protection des créations, conformité RGPD pour le traitement des données personnelles. Une approche précoce de ces enjeux évite des contentieux lourds.
- Rédaction ou révision juridique des CGV et contrats types.
- Vérification de la conformité numérique (mentions légales, politique de confidentialité, cookies).
- Réflexion autour de la protection des marques, logos, logiciels, bases de données.
Adapter sa stratégie de création aux évolutions de 2026
Numérisation des démarches et traçabilité accrue
L’année 2026 poursuit la transition numérique amorcée depuis plusieurs années. Les services administratifs renforcent la dématérialisation des dépôts, paiements et échanges documentaires. Les données des entreprises sont croisées plus facilement entre administrations, ce qui augmente la cohérence des contrôles.
Dans ce contexte, la rigueur documentaire devient un atout : pièces conservées, contrats bien classés, comptabilité tenue à jour, déclarations cohérentes. Une entreprise structurée supporte mieux les demandes d’informations, vérifications et contrôles éventuels.
Prendre en compte les transitions écologique, sociale et numérique
Les politiques publiques encouragent les projets intégrant une dimension environnementale, sociale ou de transformation numérique. Les appels à projets, labels et financements favorisent les structures qui intègrent ces enjeux dans leur modèle d’affaires, leur gouvernance ou leurs pratiques opérationnelles.
Un créateur qui anticipe ces attentes façonne un positionnement plus clair, améliore sa crédibilité auprès des partenaires et ouvre l’accès à des aides ciblées. Cette approche se traduit dans l’offre, les processus internes, les ressources humaines et la communication de l’entreprise.
- Éco-conception des produits ou services, réduction de l’empreinte carbone.
- Organisation du travail prenant en compte le télétravail, le bien-être au travail, l’inclusion.
- Digitalisation des processus (facturation électronique, outils collaboratifs, CRM).









