
Les charges de micro-entreprise intriguent souvent : taux de cotisations, impôts, CFE, TVA, ACRE… chaque dispositif suit sa propre logique. Un mauvais paramétrage peut grignoter votre marge, fausser vos prix et compliquer le pilotage de votre activité.
En comprenant précisément comment fonctionnent vos cotisations sociales, vos impôts et les contributions annexes, vous reprenez la main sur votre trésorerie. Certaines règles 2026 réservent des surprises, notamment sur les taux et les seuils de chiffre d’affaires…
| Élément clé | Ce qu’il faut retenir | Impact pour le micro-entrepreneur |
|---|---|---|
| Cotisations sociales | Basées sur le chiffre d’affaires et varient selon l’activité. | Réduit le revenu final mais permet couverture sociale. |
| Impôt sur le revenu | Possible via régime classique ou versement libératoire. | Choix stratégique selon revenus du foyer. |
| Frais annexes | CFE, assurance pro, frais bancaires potentiels. | À anticiper pour éviter les mauvaises surprises. |
| Plafonds de chiffre d’affaires | Limites légales selon la nature de l’activité. | Dépassement = changement de régime obligatoire. |
| Aides possibles | ACRE pour réduction temporaire des cotisations. | Allège le démarrage de l’activité. |
Simulateur de Charges Micro-Entreprise 2024
Comprendre les charges d’une micro-entreprise : un cadre fiscal et social spécifique
Le régime de la micro-entreprise repose sur un principe simple : vous payez vos charges en pourcentage direct de votre chiffre d’affaires encaissé. Aucune déduction de frais réels, aucune comptabilité complexe, mais une mécanique qui impose de bien calculer sa rentabilité.
Les charges se répartissent en plusieurs blocs distincts :
- cotisations sociales URSSAF (santé, retraite, allocations familiales, CSG-CRDS, etc.) ;
- impôt sur le revenu (classique ou avec versement libératoire) ;
- taxes annexes (CFE, CFP, TFCC, contribution à la formation, etc.) ;
- éventuelle TVA en cas de dépassement des seuils ;
- frais bancaires, outils, assurances, même s’ils ne sont pas déductibles fiscalement.
La clé consiste à intégrer ces charges dès la création, au moment du choix de votre activité, de votre mode d’imposition et de votre stratégie de prix. Un tour d’horizon complet du régime aide à poser des fondations solides. Si vous êtes au stade du lancement, un passage par la page création de micro-entreprise apporte un complément utile à cet article.
Cotisations sociales micro-entreprise 2026 : taux par activité
Les cotisations sociales représentent le cœur de vos charges. Elles couvrent la maladie, la maternité, la retraite de base et complémentaire, les allocations familiales, la CSG-CRDS. Le calcul suit un principe simple : un taux fixe appliqué sur votre chiffre d’affaires déclaré à l’URSSAF.
Taux standards de cotisations sociales micro-entrepreneur en 2026
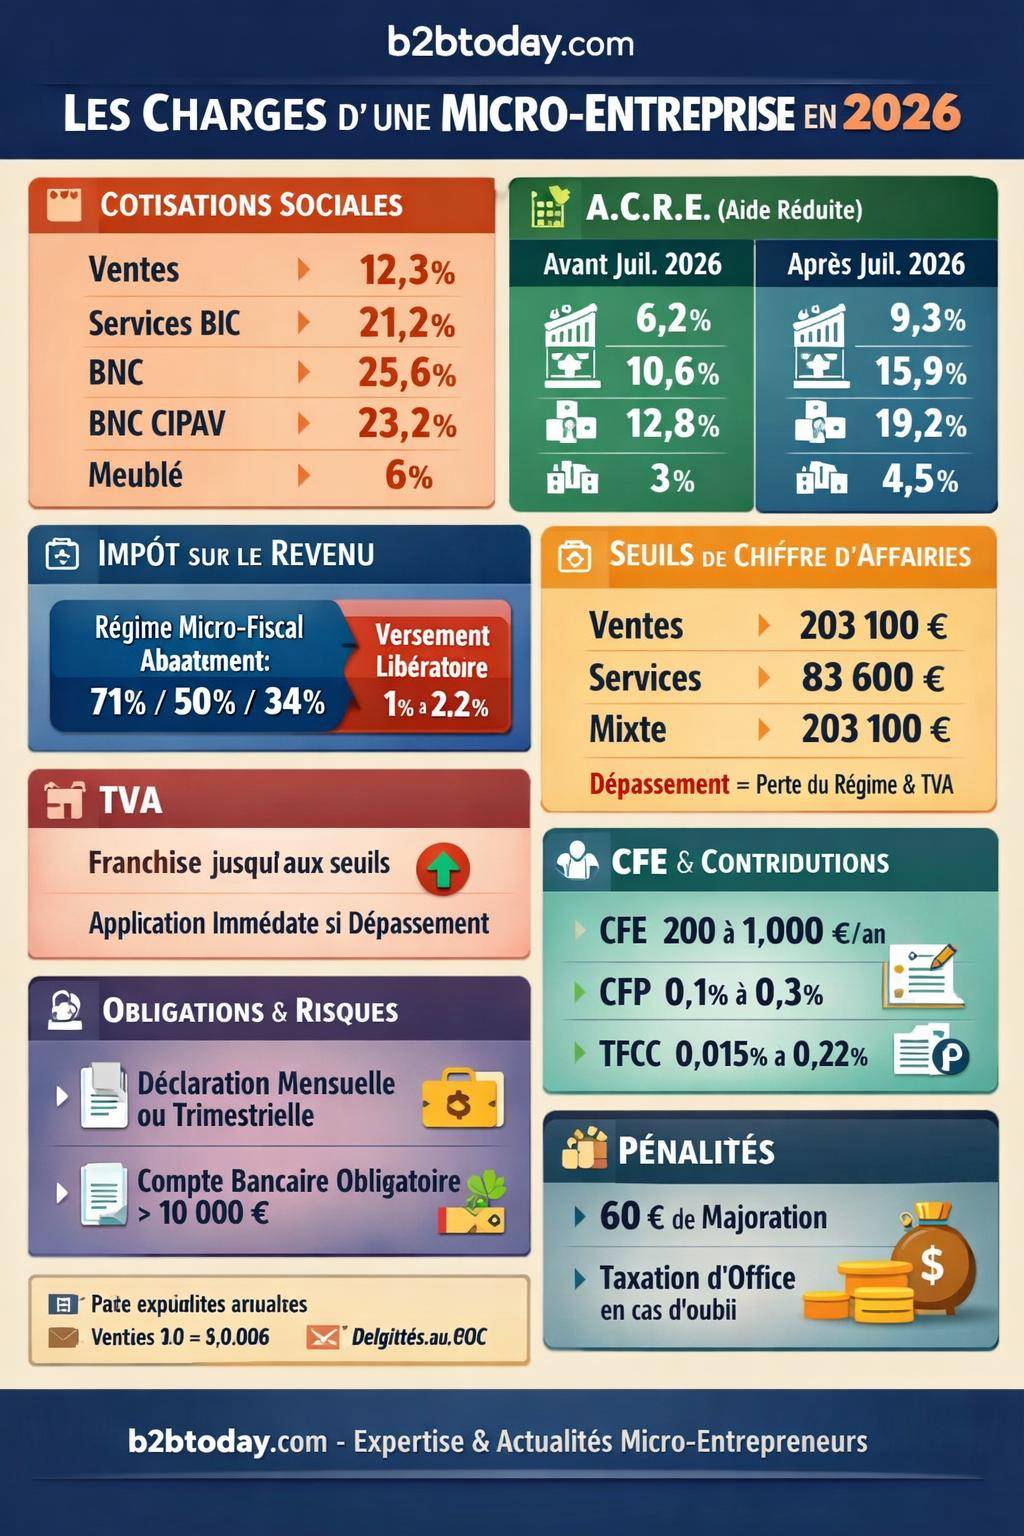
Pour 2026, les taux standards de cotisations sociales sont les suivants, hors ACRE et hors versement libératoire de l’impôt :
| Type d’activité | Régime fiscal | Taux de cotisations sociales 2026 |
|---|---|---|
| Vente de marchandises (BIC) | Micro-BIC | 12.3% |
| Prestations de services commerciales ou artisanales (BIC) | Micro-BIC | 21.2% |
| Professions libérales non CIPAV (BNC) | Micro-BNC | 25.6% |
| Professions libérales affiliées CIPAV (BNC CIPAV) | Micro-BNC | 23.2% |
| Location de meublés de tourisme classés | Micro-BIC | 6% |
Ces pourcentages s’appliquent sur la totalité du chiffre d’affaires encaissé, sans tenir compte de vos charges réelles (loyer, matériel, abonnements…). En pratique, vous devez donc construire vos prix en intégrant ce taux, vos charges fixes et votre marge souhaitée.
Revenu net estimé ≈ Chiffre d’affaires – cotisations sociales – autres charges fixes (abonnements, assurances, logiciels…).
Ensuite seulement, vous ajoutez la couche « impôt sur le revenu » selon le mode d’imposition choisi.
Cotisations sociales avec versement libératoire de l’impôt
Dans certains cas, vous choisissez le versement libératoire de l’impôt sur le revenu. L’impôt est alors prélevé en même temps que vos cotisations sociales, sous la forme d’un pourcentage supplémentaire sur votre chiffre d’affaires. Les taux sociaux eux-mêmes augmentent légèrement pour intégrer cette composante fiscale.
| Type d’activité | Situation | Taux avec versement libératoire |
|---|---|---|
| Vente de marchandises | Cotisations sociales + impôt | 13.3% |
| Prestations de services BIC | Cotisations sociales + impôt | 22.9% |
Pour les services BNC, un pourcentage spécifique d’impôt sur le revenu s’ajoute également (non repris dans votre jeu de données, mais en pratique autour de quelques pourcents). L’idée reste identique : un taux global unique qui regroupe charges sociales et impôt sur le revenu.
« Le versement libératoire simplifie la vie de nombreux micro-entrepreneurs, mais il ne convient pas à tous les profils. Un arbitrage s’impose entre confort de gestion et optimisation fiscale. »
ACRE 2026 : réduction de cotisations sociales en début d’activité
L’ACRE (Aide à la Création ou à la Reprise d’Entreprise) accorde une réduction de cotisations sociales pendant les premiers mois de votre activité. Elle s’adresse aux créateurs éligibles sous certaines conditions (situation personnelle, projet, statut…). Pour une micro-entreprise, cette réduction se traduit par un taux de cotisations plus faible sur les premiers trimestres.
Taux ACRE pour les créations avant le 1er juillet 2026
Pour les micro-entreprises créées avant le 1er juillet 2026, les taux de cotisations sociales avec ACRE pendant les quatre premiers trimestres sont les suivants :
| Type d’activité | Taux ACRE (4 premiers trimestres) |
|---|---|
| Vente de marchandises | 6.2% |
| Prestations de services BIC | 10.6% |
| Prestations de services BNC | 12.8% |
| Prestations BNC affiliées CIPAV | 13.4% |
| Location de meublés de tourisme classés | 3% |
Le gain de trésorerie reste significatif, surtout en phase de démarrage, lorsque le chiffre d’affaires reste encore en construction et que les investissements sont plus lourds.
Taux ACRE pour les créations après le 1er juillet 2026
Pour les micro-entreprises créées après le 1er juillet 2026, la réduction ACRE est moins marquée, mais toujours utile. Les taux deviennent :
| Type d’activité | Taux ACRE (4 premiers trimestres) |
|---|---|
| Vente de marchandises | 9.3% |
| Prestations de services BIC | 15.9% |
| Prestations de services BNC | 19.2% |
| Prestations BNC affiliées CIPAV | 17.4% |
| Location de meublés de tourisme classés | 4.5% |
Une fois cette période de quatre trimestres écoulée, vous basculez automatiquement sur les taux standards de cotisations sociales. Anticiper cette hausse permet d’éviter un choc de trésorerie.
Impôt sur le revenu : régime micro-fiscal ou versement libératoire
Au-delà des cotisations sociales, la micro-entreprise est soumise à l’impôt sur le revenu. Deux grands modes existent : le régime micro-fiscal « classique » et le versement libératoire. Le fonctionnement diffère, mais la base reste toujours votre chiffre d’affaires.
Régime micro-fiscal classique : abattement forfaitaire
Dans ce régime, vous déclarez votre chiffre d’affaires annuel dans votre déclaration de revenus. L’administration applique un abattement forfaitaire pour frais professionnels, différent selon le type d’activité, puis calcule l’impôt sur le revenu sur le montant restant, en le réintégrant à vos autres ressources (salaires, revenus fonciers, etc.).
L’abattement tient compte de la typologie de votre activité :
- activités de vente : abattement plus élevé ;
- activités de services : abattement plus modéré ;
- professions libérales : abattement spécifique BNC.
Les frais réels (ordinateur, véhicule, loyer professionnel…) ne sont pas déductibles. Cet abattement remplace toute comptabilité détaillée de dépenses.
Versement libératoire de l’impôt sur le revenu
Avec le versement libératoire, l’impôt sur le revenu se règle directement au fil de l’eau, en même temps que vos cotisations sociales URSSAF. La base reste le chiffre d’affaires, auquel on applique un pourcentage fixe supplémentaire.
La règle fournie dans vos données précise :
« Option activable ou dénonçable avant le 30 septembre pour application au 1er janvier. »
Concrètement, vous demandez le versement libératoire auprès de l’URSSAF (ou de votre service des impôts) avant le 30 septembre de l’année N pour qu’il s’applique sur vos encaissements à partir du 1er janvier de l’année N+1. Vous pouvez également renoncer à ce dispositif selon le même calendrier.
Le versement libératoire convient particulièrement lorsque :
- votre revenu fiscal de référence reste inférieur aux plafonds exigés ;
- vous cherchez une gestion fluide, sans rattrapage d’impôt en année suivante ;
- votre foyer fiscal bénéficie peu de la progressivité du barème (peu de charges de famille, peu de niches fiscales).
Seuils de chiffre d’affaires 2026 et maintien du régime micro-entreprise
Le régime micro s’applique jusqu’à un certain volume de chiffre d’affaires. Au-delà, vous basculez vers un régime réel avec comptabilité complète, TVA, déduction de charges, etc. Pour 2026, vos données indiquent les seuils suivants :
| Type d’activité | Seuil de chiffre d’affaires 2026 |
|---|---|
| Vente de marchandises, fourniture de logement | 203 100 € |
| Prestations de services, professions libérales | 83 600 € |
| Activité mixte (vente + services) | 203 100 € de CA global dont 83 600 € maximum en services |
Ces plafonds se gèrent en année civile. Un dépassement prolongé entraîne la sortie du régime micro et le passage au régime réel. De nombreux indépendants approchent ces seuils sans les surveiller précisément, ce qui complique la suite (gestion TVA, obligation comptable, charges sociales calculées différemment).
Pour une activité mixte, la répartition entre vente et services influence directement vos charges : le taux social sur la partie vente est plus faible (12.3%) que sur la partie prestations de services (21.2% ou plus). Votre stratégie commerciale (packaging, facturation, ventilation des prestations) impacte donc vos charges globales.
Si vous vous interrogez sur le dimensionnement de votre projet, les plafonds détaillés sont approfondis sur la page dédiée au plafond de la micro-entreprise.
TVA et micro-entreprise : franchise, seuils et dépassements
La micro-entreprise bénéficie en principe de la franchise en base de TVA. Vous facturez alors vos prestations « TVA non applicable, article 293 B du CGI », et vous ne récupérez pas la TVA sur vos achats. Ce régime simplifie la gestion, mais peut rendre vos prix moins compétitifs auprès de clients professionnels soumis à la TVA.
Application immédiate en cas de dépassement du seuil majoré
Vos données mentionnent un cas précis :
« Application immédiate si dépassement seuil majoré : 203 100 € en 2026 pour activité mixte. »
En clair, si votre chiffre d’affaires franchit ce seuil majoré, la TVA devient applicable immédiatement, à partir du premier jour du mois de dépassement. Vous devez alors :
- facturer la TVA à vos clients au taux en vigueur (20%, 10%, 5,5% ou autre selon votre activité) ;
- déclarer et reverser la TVA collectée à l’administration ;
- récupérer la TVA déductible sur vos dépenses professionnelles.
Cette bascule transforme la structure de vos charges : la TVA collectée ne représente pas un coût pour vous (sauf clients non assujettis), mais elle accroît le prix TTC. De leur côté, la TVA déductible réduit le coût net de vos investissements.
Impact de la TVA sur vos prix et votre marge
Lorsque vous passez à la TVA, deux stratégies se dessinent :
- Maintenir le prix TTC : votre marge se réduit, car une partie du chiffre d’affaires devient de la TVA à reverser ;
- Maintenir le prix HT : vos tarifs TTC augmentent, ce qui influence la demande, surtout pour une clientèle de particuliers.
Le choix dépend de votre positionnement, de votre clientèle (B2C ou B2B), et du niveau de concurrence sur votre marché. La TVA ne constitue pas à proprement parler une charge définitive, mais un flux à collecter et à reverser, qui impacte cependant votre stratégie tarifaire et votre communication commerciale.
CFE : la cotisation foncière des entreprises en micro-entreprise
La CFE (Cotisation Foncière des Entreprises) concerne également les micro-entrepreneurs. Elle se base principalement sur la commune d’implantation et la valeur locative des locaux utilisés, même lorsque vous travaillez à domicile.
Vos informations précisent :
- montant annuel situé entre 200 € et 1 000 € selon les communes ;
- exonération totale la première année d’activité ;
- réduction de 50% de la CFE la deuxième année ;
- CFE due uniquement si le chiffre d’affaires dépasse 5 000 € par an.
La date limite de paiement indiquée reste le 15 décembre. En pratique, vous recevez un avis de CFE dans votre espace professionnel sur impots.gouv.fr. Sans création de cet espace, vous risquez de passer à côté de l’avis et de subir des majorations.
CFP, TFCC et autres contributions en micro-entreprise
Au-delà des grandes masses (cotisations sociales, impôt, CFE), plusieurs contributions complémentaires s’ajoutent. Elles restent souvent modestes en montant, mais elles complètent le paysage de vos charges récurrentes.
CFP : contribution à la formation professionnelle
La CFP (Contribution à la Formation Professionnelle) finance votre droit à la formation en tant que travailleur indépendant. Vos données indiquent les taux suivants :
- achat / revente : 0.1% du chiffre d’affaires ;
- services artisanaux ou commerciaux : 0.3% ;
- autres services (SSI, professions libérales…) : 0.2%.
Cette contribution est généralement prélevée en même temps que vos cotisations sociales URSSAF. Elle vous donne accès, sous conditions, à la prise en charge partielle de formations professionnelles via les fonds d’assurance formation (FAF).
TFCC : taxe pour frais de chambre consulaire
La TFCC (Taxe pour Frais de Chambre Consulaire) finance les chambres de commerce et d’industrie (CCI) ou les chambres de métiers. Vos informations précisent :
- TFCC obligatoire si le chiffre d’affaires dépasse 5 000 € ;
- achat / revente de marchandises : 0.015% ;
- activités artisanales de fabrication / transformation : 0.22% ;
- fournitures de denrées : 0.015%.
La TFCC reste modeste en valeur absolue, mais elle rappelle que la micro-entreprise participe aussi au financement des structures d’accompagnement économiques locales.
Obligations déclaratives, pénalités et risques de perte du régime micro
Le régime micro allège la comptabilité, mais ne supprime pas les obligations déclaratives. L’URSSAF attend vos déclarations de chiffre d’affaires (mensuelles ou trimestrielles) dans les délais. L’administration fiscale attend vos déclarations de revenus et de CFE. Une négligence entraîne des pénalités et, dans certains cas, la perte du régime simplifié.
Pénalités en cas de déclaration manquante
Les données fournies indiquent une pénalité pour déclaration manquante de 60.1 €. Ce montant se rattache aux manquements déclaratifs (absence de déclaration de chiffre d’affaires ou retard important). Au-delà de ce forfait, l’URSSAF peut estimer votre chiffre d’affaires d’office, sur la base d’éléments externes ou de montants forfaitaires.
Le risque évoqué est double :
- perte du régime micro-entreprise ;
- taxation d’office, souvent défavorable, car basée sur des estimations hautes.
Une fois le régime micro perdu, vous devez gérer une comptabilité complète, avec des obligations plus lourdes et un fonctionnement social différent. Cette évolution convient parfois à une activité en croissance, mais devient pénalisante lorsqu’elle résulte uniquement d’oubli ou de désorganisation.
Compte bancaire dédié : seuil de 10 000 € et intérêt pratique
La loi impose un compte bancaire dédié à l’activité aux micro-entrepreneurs au-delà d’un certain niveau de chiffre d’affaires. Vos données mentionnent :
« Obligatoire si CA plus de 10 000 € pendant 2 années consécutives. »
Vous devez donc ouvrir un compte spécifique (compte professionnel ou compte personnel dédié) lorsque vous franchissez ce seuil deux années de suite. Ce compte sert exclusivement aux encaissements de l’activité et aux dépenses professionnelles.
Au-delà de l’obligation légale, cette séparation apporte plusieurs avantages :
- vision claire de votre trésorerie professionnelle ;
- suivi simple des charges et investissements ;
- preuve plus lisible en cas de contrôle URSSAF ou fiscal.
Le coût d’un compte pro reste à intégrer dans vos charges, mais un simple compte courant dédié (non forcément estampillé « professionnel ») répond souvent à l’obligation, sous réserve d’acceptation par la banque.
Simuler le coût global des charges d’une micro-entreprise
Pour mesurer l’impact de toutes ces charges sur votre revenu, un raisonnement global s’impose. Sur une base annuelle, vous combinez :
- cotisations sociales URSSAF (taux selon activité, avec ou sans ACRE) ;
- impôt sur le revenu (micro-fiscal ou versement libératoire) ;
- CFE (en tenant compte de l’exonération la première année et de la réduction la deuxième) ;
- CFP et TFCC ;
- éventuelle TVA si vous dépassez les seuils de franchise ;
- frais bancaires, assurances, logiciels, communication, déplacements, non déductibles mais bien réels.
Une méthode simple consiste à :
- estimer un taux global de charges sociales et fiscales (par exemple 25–30% pour certaines activités, davantage pour les BNC) ;
- ajouter les charges fixes annuelles (CFE, banque, outils, etc.) ;
- en déduire un taux de marge nette cible sur votre chiffre d’affaires.
Ce taux de marge nette alimente ensuite votre stratégie tarifaire. Vous ajustez vos prix pour atteindre ce niveau, en tenant compte du marché, de la valeur perçue par vos clients et de vos objectifs de revenu personnel.
Articulation entre URSSAF, fisc et organismes sociaux
Les charges de la micro-entreprise impliquent plusieurs interlocuteurs :
- URSSAF : collecte des cotisations sociales, de la CFP, parfois de la TFCC, gestion des déclarations de chiffre d’affaires. Pour approfondir ces échanges, la page URSSAF auto-entrepreneur éclaire les démarches et les contacts utiles.
- Service des impôts des particuliers : calcul et perception de l’impôt sur le revenu, gestion éventuelle du versement libératoire, détermination du revenu fiscal de référence.
- Service des impôts des entreprises : CFE, TVA le cas échéant, gestion de l’espace professionnel.
- Organismes de retraite et de formation : prise en compte de vos cotisations pour vos droits futurs.
Cette répartition des rôles explique la diversité des échéances et des interfaces. Une bonne habitude consiste à consigner chaque année dans un document unique :
- les échéances clés (déclarations URSSAF, déclaration de revenus, paiement CFE, TVA éventuelle) ;
- les coordonnées et accès (URSSAF, impots.gouv.fr, caisse de retraite, FAF) ;
- les taux en vigueur pour votre activité (cotisations sociales, CFE approximative, CFP, TFCC).
Ce mémo évite d’avoir à rechercher les informations au dernier moment et sécurise la gestion de vos charges, tout en laissant le temps de vous concentrer sur le développement commercial de votre micro-entreprise.









