
Changer d’assurance emprunteur modifie profondément le coût total d’un crédit immobilier. Entre les nouvelles lois, les délais légaux et les offres concurrentes, beaucoup d’emprunteurs renoncent, convaincus que la démarche sera longue et complexe.
En réalité, les règles actuelles facilitent la substitution d’assurance et ouvrent la porte à des économies de plusieurs milliers d’euros, tout en conservant une protection solide. Le point clé consiste à comprendre le cadre légal, les bons moments pour agir et la bonne méthode pour comparer les contrats.
| Élément clé | Impact sur l’emprunteur | Pourquoi c’est important |
|---|---|---|
| Taux de l’assurance (TAEA) | Peut faire varier le coût total du crédit de plusieurs milliers d’euros | Un meilleur taux = économies immédiates et durables |
| Droit au changement à tout moment (Loi Lemoine) | Donne la liberté de renégocier sans attendre une date anniversaire | Permet de profiter rapidement de meilleures offres du marché |
| Délégation d’assurance | Possibilité de quitter l’assurance bancaire pour une assurance individuelle moins coûteuse | Souvent la source d’économies les plus importantes |
| Garanties équivalentes | Condition obligatoire pour que la banque accepte le changement | Assure une protection identique tout en payant moins |
| Formalités médicales | Souvent supprimées selon le montant et l’âge | Accélère la procédure et facilite l’accès aux meilleures offres |
Simulateur d Economies sur l Assurance Emprunteur
Assurance emprunteur : rôle, fonctionnement et impact sur le coût du crédit
L’assurance emprunteur sécurise le remboursement de votre prêt immobilier en cas de décès, d’invalidité ou parfois d’incapacité de travail. La banque exige presque toujours cette couverture pour accorder le financement, surtout sur une longue durée.
Ce contrat accompagne tout le crédit, du déblocage des fonds jusqu’au dernier remboursement. Il agit comme un filet de sécurité pour la banque et pour vos proches, qui évitent de supporter une dette importante en cas d’aléa grave.
Sur un prêt immobilier classique, le coût cumulé de l’assurance représente souvent plusieurs milliers d’euros. Sur un emprunt de longue durée, la part de l’assurance peut même dépasser le coût des intérêts bancaires, surtout si le taux du crédit reste bas et que le taux d’assurance se situe à un niveau élevé.
Contrat groupe vs délégation d’assurance : deux modèles à bien distinguer
La majorité des emprunteurs souscrivent l’assurance « groupe » proposée par la banque. Ce contrat repose sur la mutualisation des risques : le même tarif et les mêmes garanties, ou presque, pour une large catégorie de profils. Cette solution reste rapide, mais souvent peu optimisée pour un profil précis.
La délégation d’assurance, elle, consiste à choisir un assureur externe, différent de la banque prêteuse. L’emprunteur conserve le même crédit, avec les mêmes échéances, mais change uniquement la couverture d’assurance. Les garanties doivent présenter un niveau de protection équivalent à celui exigé par le prêteur, mais la tarification s’adapte bien plus au profil de l’assuré.
Un emprunteur jeune, non-fumeur, en bonne santé bénéficie généralement d’un tarif plus compétitif avec une délégation d’assurance qu’avec le contrat groupe standard. D’autres profils plus à risque accèdent, via un assureur spécialisé, à des solutions plus adaptées à leur situation médicale ou professionnelle.
Le cadre légal : comment les lois Hamon, Bourquin et Lemoine ont changé la donne
Depuis une décennie, plusieurs textes ont profondément transformé le marché de l’assurance emprunteur. Les banques ont perdu le monopole qu’elles détenaient de fait, et les emprunteurs disposent désormais de leviers pour renégocier ou substituer leur couverture.
Les trois textes clés constituent aujourd’hui l’ossature juridique de la substitution d’assurance : la loi Hamon, l’amendement Bourquin et la loi Lemoine. Ensemble, ils structurent les droits de résiliation et de changement d’assurance en cours de prêt.
Loi Hamon : changer d’assurance la première année de prêt
La loi Hamon permet de résilier et de remplacer l’assurance emprunteur durant les 12 premiers mois suivant la signature de l’offre de prêt. L’emprunteur peut ainsi corriger le tir rapidement après la mise en place du financement, sans attendre l’échéance annuelle.
« La résiliation de l’assurance peut intervenir à tout moment pendant les douze mois suivant la signature de l’offre de prêt, sous réserve de la présentation d’un contrat d’assurance présentant un niveau de garantie équivalent. »
Dans ce cadre, la banque ne peut pas facturer de frais de changement d’assurance ou modifier le taux du prêt en représailles. Le cadre légal interdit toute pénalisation financière liée uniquement à la substitution d’assurance.
Amendement Bourquin : résiliation annuelle à la date anniversaire
L’amendement Bourquin a instauré un droit de résiliation annuelle de l’assurance emprunteur à la date d’échéance du contrat. L’emprunteur peut donc, chaque année, comparer le marché et proposer un nouveau contrat à sa banque.
Avant la loi Lemoine, ce droit annuel constituait le principal levier pour économiser sur une assurance ancienne. Il imposait cependant de respecter un préavis et de bien connaître la date exacte d’échéance, ce qui limitait souvent son usage.
Loi Lemoine : résiliation infra-annuelle et suppression du questionnaire médical dans certains cas
La loi Lemoine a apporté deux changements majeurs qui ont dynamisé la concurrence :
- la résiliation à tout moment, sans attendre la date anniversaire ;
- la suppression du questionnaire médical pour une partie des emprunteurs.
Ce nouveau droit de résiliation infra-annuelle permet d’agir dès qu’une meilleure offre se présente, sans contrainte de calendrier. L’emprunteur pilote ainsi le coût de son assurance en continu, comme pour une assurance auto ou une mutuelle santé.
La suppression du questionnaire médical concerne les prêts dont :
- le montant assuré cumulé reste inférieur ou égal à 200 000 € par personne ;
- l’échéance finale du crédit intervient avant le 60e anniversaire de l’emprunteur.
Dans ces conditions, aucun formulaire médical n’est exigé. Les profils ayant eu des problèmes de santé accèdent ainsi à des solutions plus sereines, sans crainte de surprime ou d’exclusion sur la base d’antécédents.
Pourquoi changer d’assurance emprunteur permet d’économiser des milliers d’euros
Le levier d’économie repose sur l’écart de tarif entre le contrat groupe et la délégation d’assurance. Cet écart reste marqué pour certains profils : âge, état de santé, statut fumeur, type de profession ou pratique sportive influencent fortement le coût final.
Sur un crédit long, même une baisse de quelques dixièmes de points du taux d’assurance transforme le coût total. L’économie se matérialise à la fois sur la mensualité et sur la somme totale versée sur toute la durée du prêt.
Économies potentielles : ordre de grandeur
Un exemple synthétique illustre la mécanique :
| Profil | Montant du prêt | Durée | Assurance banque | Délégation d’assurance | Économie estimée |
|---|---|---|---|---|---|
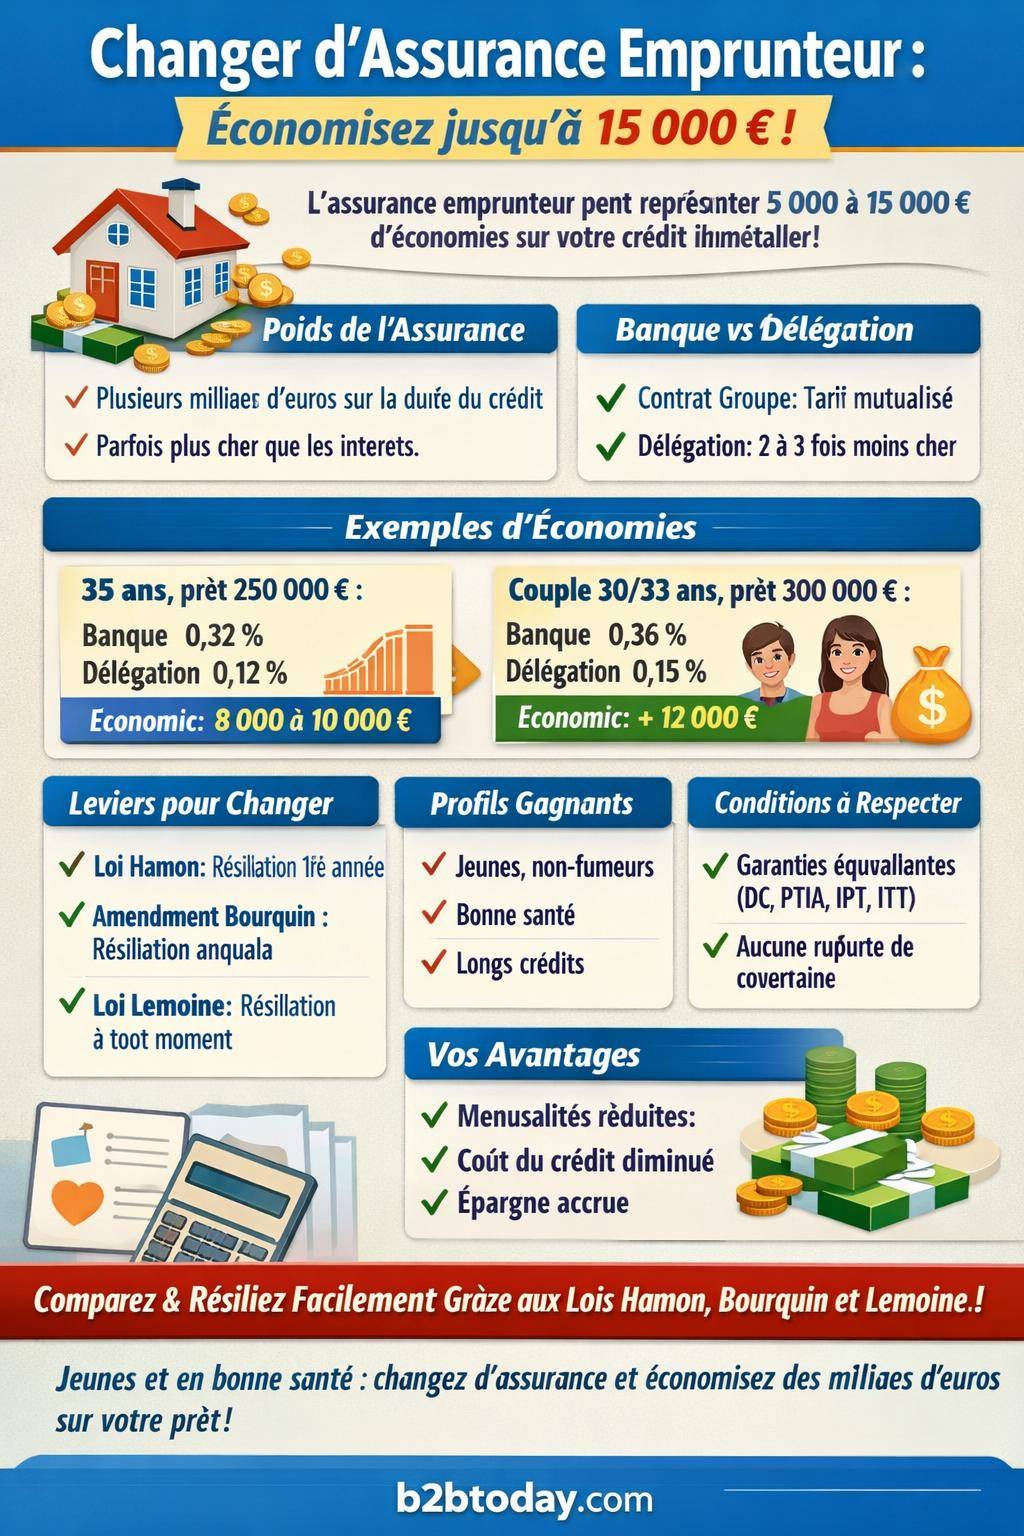
| Emprunteur 35 ans, non-fumeur | 250 000 € | 20 ans | 0,32 % du capital initial | 0,12 % du capital initial | entre 8 000 et 10 000 € sur la durée |
| Couple 30 et 33 ans, non-fumeurs | 300 000 € | 25 ans | 0,36 % du capital initial | 0,15 % du capital initial | plus de 12 000 € sur la durée |
Ces estimations restent indicatives, mais la mécanique reste la même : plus le capital et la durée augmentent, plus l’impact du taux d’assurance devient structurant. Le changement de contrat agit donc comme une renégociation puissante, sans toucher au crédit lui-même.
Facteurs qui influencent le gain possible
Le montant d’économie dépend surtout de :
- votre âge et votre statut fumeur ou non-fumeur ;
- vos antécédents médicaux et le niveau de risque perçu ;
- votre profession (salarié, indépendant, profession à risque, travail manuel) ;
- les sports ou activités pratiqués (alpinisme, sports mécaniques, plongée, etc.) ;
- le montant initial du prêt et la durée restante.
Un emprunteur jeune et en bonne santé dispose en général d’une marge de gain plus large, car le tarif groupe sous-exploite son profil de risque. Un emprunteur plus âgé ou avec un historique médical peut, lui, trouver des offres plus ajustées auprès de spécialistes qui négocient des conditions plus nuancées que les contrats standard de certaines banques.
Équivalence de garanties : un passage obligé pour obtenir l’accord de la banque
La banque ne peut pas refuser une délégation d’assurance pour des motifs commerciaux. En revanche, elle vérifie que le nouveau contrat présente des garanties équivalentes à celles qu’elle exige pour sécuriser le crédit.
Ce principe d’« équivalence de niveau de garantie » structure la comparaison entre contrats. Les banques formalisent leurs exigences au travers d’une grille de critères, souvent remise avant la signature de l’offre de prêt.
Principales garanties exigées sur un prêt immobilier
Les contrats d’assurance emprunteur couvrent en général les risques suivants :
- Décès (DC) : remboursement du capital restant dû en cas de décès de l’assuré ;
- Perte totale et irréversible d’autonomie (PTIA) : incapacité définitive à exercer une activité et nécessité d’une assistance tierce ;
- Invalidité permanente totale (IPT) : incapacité durable d’exercer toute profession ;
- Invalidité permanente partielle (IPP) : réduction significative et durable de la capacité de travail ;
- Incapacité temporaire totale de travail (ITT) : arrêt de travail prolongé, avec indemnisation pendant la durée de l’arrêt.
Selon la nature du projet (résidence principale, investissement locatif, résidence secondaire) et la situation de l’emprunteur, la banque ajuste son exigence de couverture. Les garanties ITT et IPP, par exemple, jouent un rôle clé pour un salarié, tandis qu’un investisseur locatif s’attache davantage à la continuité du paiement des mensualités.
Les pièges classiques : délais de carence, franchises, exclusions
Deux contrats peuvent afficher des garanties similaires sur le papier, mais différer par :
- le délai de carence (période pendant laquelle la garantie ne fonctionne pas après la souscription) ;
- la franchise en cas d’arrêt de travail (30, 60, 90 jours) ;
- la définition de l’incapacité (activité exercée vs toute activité) ;
- les exclusions de sports, de pathologies ou de professions.
Un assureur peut par exemple couvrir l’ITT uniquement si vous êtes inapte à tout métier, quand un autre s’appuie sur l’inaptitude à votre propre profession. La différence devient déterminante au moment d’un sinistre.
Étapes pour changer d’assurance emprunteur en toute sécurité
Le changement d’assurance se suit comme un processus méthodique. En respectant un ordre logique, l’emprunteur évite les ruptures de couverture et maximise ses chances d’obtenir un accord rapide de la banque.
1. Analyser sa situation et ses besoins
Avant toute démarche, un bilan s’impose :
- montant du capital restant dû ;
- durée restante du crédit ;
- taux et coût actuel de l’assurance (en pourcentage et en euros) ;
- statut professionnel, niveau de revenus, situation familiale ;
- éventuels changements depuis la souscription (santé, activité, tabac).
Ce bilan oriente la recherche : priorité à la baisse de la prime, au renforcement des garanties ou à l’allègement des exclusions en fonction du profil actuel de l’emprunteur.
2. Comparer les offres d’assurance emprunteur
La comparaison passe par des simulateurs en ligne, des courtiers spécialisés ou un contact direct avec plusieurs assureurs. La concurrence s’exerce sur :
- le taux d’assurance appliqué ;
- la base de calcul (capital initial ou capital restant dû) ;
- la structure des garanties (DC, PTIA, IPT, IPP, ITT) ;
- les exclusions et limitations ;
- les modalités d’indemnisation (forfaitaire ou indemnitaire).
Un contrat calculé sur le capital restant dû diminue au fil du temps, ce qui réduit progressivement la cotisation. Un contrat calculé sur le capital initial reste, lui, linéaire sur toute la durée du prêt, ce qui modifie la répartition du coût dans le temps.
3. Vérifier l’équivalence de garanties et constituer le dossier
Une fois une offre repérée, l’emprunteur rassemble :
- la notice d’information et les conditions générales du nouveau contrat ;
- le certificat d’adhésion ou la proposition d’assurance ;
- la fiche d’information standardisée européenne (FISE) de l’assurance initiale ;
- les exigences de la banque en matière de garanties.
De nombreux assureurs fournissent désormais un document d’équivalence de garanties, qui reprend point par point les exigences du prêteur. Ce support facilite l’instruction du dossier par la banque et réduit les allers-retours.
4. Envoyer la demande de substitution à la banque
La demande se formalise généralement par courrier recommandé ou via la messagerie sécurisée de la banque. Elle inclut :
- la lettre de demande de substitution d’assurance ;
- le nouveau contrat ou certificat provisoire ;
- le tableau comparatif des garanties si disponible.
La banque dispose d’un délai réglementaire pour répondre. En cas d’accord, elle émet un avenant au contrat de prêt mentionnant la nouvelle assurance, sans modifier le taux du crédit ni introduire de frais spécifiques à cette substitution.
5. Résilier l’ancienne assurance seulement après acceptation de la nouvelle
La continuité de couverture reste un axe de sécurité absolu. L’ancienne assurance se résilie uniquement lorsque :
- la banque a formellement accepté le nouveau contrat ;
- l’avenant au prêt est signé ;
- la date de prise d’effet de la nouvelle assurance est connue.
Ce séquencement évite toute période sans assurance entre deux contrats, situation que la banque refuserait et qui laisserait l’emprunteur exposé en cas de sinistre.
Assurance emprunteur, santé et questionnaire médical : comment anticiper
Le lien entre santé et assurance emprunteur pèse dans la tarification. Assureur et banque évaluent le risque de sinistre sur la durée du crédit, en s’appuyant sur des éléments médicaux et des questions relatives au mode de vie.
Les nouvelles règles issues de la loi Lemoine réduisent cependant la place de l’historique médical dans la souscription, dans des limites bien définies. Cette évolution modifie profondément la stratégie des emprunteurs ayant traversé des épisodes de santé complexes.
Suppression du questionnaire médical : dans quels cas ?
Deux conditions cumulatives déclenchent la suppression du questionnaire :
- montant total assuré (par personne) inférieur ou égal à 200 000 € ;
- échéance finale du crédit avant le 60e anniversaire de l’emprunteur.
Les contrats qui respectent ces seuils se souscrivent sans questions de santé. Les assureurs ne peuvent pas exiger de rapports médicaux, d’examens complémentaires ou de déclarations d’antécédents. Cette règle allège la démarche et protège davantage la vie privée.
Droit à l’oubli et convention AERAS
Pour les montants plus élevés ou les âges plus avancés, le questionnaire médical reste d’actualité. Deux dispositifs encadrent alors la prise en compte des pathologies lourdes :
- droit à l’oubli : non-déclaration de certains cancers ou hépatites C après un délai sans rechute ;
- convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé).
Ces dispositifs imposent aux assureurs des limites à la majoration de prime et à certaines exclusions. L’objectif consiste à rendre l’accès au crédit plus équilibré pour les personnes ayant eu un parcours médical lourd, tout en maintenant un cadre de mutualisation des risques.
« Toute personne ayant été atteinte d’une pathologie cancéreuse bénéficie d’un droit à l’oubli après un certain délai, durant lequel aucune rechute n’est constatée, pour l’accès à l’assurance emprunteur. »
Impact du changement d’assurance sur le crédit et la gestion budgétaire
Modifier l’assurance emprunteur influence directement le budget mensuel et la structuration du remboursement. Les effets varient selon que la cotisation reste identique sur toute la durée ou diminue progressivement.
Un contrat plus compétitif peut réduire la mensualité globale (crédit + assurance). L’économie mensuelle libère alors une capacité de financement pour d’autres projets ou pour un effort d’épargne.
Mensualité, coût total, durée : quels effets attendre ?
La substitution d’assurance ne modifie pas, en principe, la durée du prêt ni le taux d’intérêt. Elle agit sur :
- la part « assurance » de la mensualité ;
- le coût total du prêt (intérêts + assurance) ;
- l’effort financier mensuel supporté par le foyer.
Dans certains cas, l’emprunteur choisit de maintenir la même mensualité globale tout en réduisant la durée du crédit grâce à des remboursements anticipés complémentaires. La marge générée par l’économie d’assurance alimente alors des versements supplémentaires sur le capital.
Stratégie patrimoniale : comment intégrer l’économie d’assurance
L’économie d’assurance s’inscrit dans une réflexion plus large sur la gestion patrimoniale :
- constitution d’une épargne de précaution ;
- investissements supplémentaires (immobilier locatif, placements financiers) ;
- renforcement d’une prévoyance personnelle pour couvrir des risques non pris en charge par l’assurance emprunteur.
La baisse de coût ne se résume donc pas à un gain immédiat. Elle peut devenir un levier de sécurisation du foyer ou de diversification du patrimoine, selon les priorités du ménage.
Relation avec la banque : droits de l’emprunteur et recours en cas de refus
Malgré le cadre légal clair, certains établissements bancaires adoptent encore des positions réticentes face à la substitution d’assurance. La connaissance des textes renforce la capacité de l’emprunteur à faire valoir ses droits.
Une banque ne peut imposer sa propre assurance ni refuser une délégation présentant une équivalence de garanties. Les pratiques d’obstruction ou de retard systématique sont encadrées et peuvent être sanctionnées.
Motifs de refus acceptables et comportements abusifs
Un refus de la banque ne se justifie que par :
- l’absence d’équivalence de garanties sur un ou plusieurs critères clés ;
- un vice de forme dans le dossier transmis ;
- un décalage de dates entraînant une rupture temporaire de couverture.
Tout refus commercial ou lié au changement de partenaire assureur enfreint le cadre posé par les textes récents. L’emprunteur peut alors exiger une motivation écrite, détaillant les points précis de non-conformité.
Recours et médiation
En cas de blocage persistant, plusieurs voies de recours existent :
- réclamation écrite auprès du service client de la banque ;
- saisine du médiateur bancaire ;
- appui d’associations de consommateurs ou de conseillers spécialisés.
La traçabilité écrite des échanges (courriers, mails, notifications de refus) renforce la position de l’emprunteur. Elle permet de démontrer la bonne foi de la démarche et l’absence de fondement juridique en cas de contestation.
« L’établissement prêteur ne peut refuser en garantie un autre contrat d’assurance dès lors que ce contrat présente un niveau de garantie équivalent. Tout refus doit être motivé par écrit. »
Articulation avec la renégociation de prêt et le rachat de crédit
La gestion du coût du crédit immobilier ne se limite pas à l’assurance. Renégociation du taux, rachat de crédit ou regroupement de dettes interagissent directement avec la question de l’assurance emprunteur.
Un rachat de crédit, par exemple, entraîne la signature d’un nouveau prêt dans un autre établissement. L’emprunteur se retrouve alors au point de départ pour l’assurance, avec la possibilité de choisir dès le départ une délégation optimisée.
Changer d’assurance sans toucher au prêt
Lorsque le taux du crédit reste correct ou proche des conditions actuelles du marché, la substitution d’assurance isolée suffit souvent à produire un gain. L’emprunteur évite alors les frais annexes liés à un rachat de crédit :
- indemnités de remboursement anticipé ;
- nouveaux frais de dossier ;
- éventuels frais de garantie (caution, hypothèque, privilège de prêteur de deniers).
Dans ce scénario, le changement d’assurance agit comme une optimisation ciblée du coût du prêt, avec des démarches administratives plus limitées qu’un rachat global.
Rachat de crédit : repenser l’assurance dès la nouvelle offre
En cas de rachat de crédit, l’emprunteur renégocie à la fois :
- le taux d’intérêt ;
- la durée du prêt ;
- l’assurance emprunteur associée.
Ce passage par une nouvelle banque ouvre un champ de négociation plus vaste. L’emprunteur peut mettre en concurrence à la fois le taux du prêt et le coût de l’assurance, dès l’émission des nouvelles offres. L’usage d’une délégation dès la souscription maximise alors les gains cumulés.
Pour aller plus loin sur le fonctionnement global d’un crédit, un complément d’information sur le guide du prêt immobilier apporte un éclairage utile sur les interactions entre taux, durée, amortissement et assurance.
Résiliation et suivi : comment gérer l’après-changement
Une fois la nouvelle assurance en place, la vigilance ne s’arrête pas. La vie du contrat se poursuit avec ses propres règles : révision éventuelle des garanties, changement de situation personnelle, nouveaux projets immobiliers ou professionnels.
La capacité de résiliation à tout moment, instaurée par la loi Lemoine, instaure une logique dynamique : l’emprunteur reste libre de remettre en concurrence son assurance dès qu’un changement de profil ou une nouvelle offre le justifie.
Suivre l’efficacité du nouveau contrat
Après quelques mois, un point rapide permet de vérifier :
- la bonne prise en compte de l’assurance dans les prélèvements ;
- la cohérence entre les garanties souscrites et les besoins actuels ;
- l’impact budgétaire réel de la substitution sur le budget mensuel.
Ce suivi garantit que l’objectif initial – réduction du coût ou amélioration des garanties – se réalise effectivement. Il permet aussi de corriger rapidement une éventuelle erreur administrative (mauvais taux appliqué, mauvaise quotité, etc.).
Gérer les résiliations futures
La faculté de résiliation à tout moment s’applique désormais tout au long de la vie du prêt. Les mêmes principes se répètent à chaque changement :
- recherche d’une nouvelle offre ;
- vérification de l’équivalence de garanties ;
- acceptation par la banque ;
- résiliation uniquement après validation.
Pour approfondir les mécanismes généraux de résiliation, y compris pour d’autres types de contrats, un détour par le guide de résiliation d’assurance apporte des repères complémentaires.









