
L’apport personnel a pris une place centrale dans le financement immobilier en 2026. Entre exigences des banques, règles du HCSF et hausse du coût de l’argent, chaque euro comptabilisé dans votre épargne modifie le taux proposé, la durée du prêt et même vos chances d’obtention de crédit.
Le montant à viser ne se résume plus à un simple pourcentage. Type de bien, nature du projet, profil d’emprunteur, niveau de revenus, historique bancaire, tout entre en jeu. Les chiffres moyens nationaux donnent une tendance, mais les écarts restent marqués entre les grandes métropoles et les régions plus accessibles.
| Profil emprunteur | Apport conseillé en 2026 | Avantages principaux | Points de vigilance |
|---|---|---|---|
| Premier achat (jeune actif) | 5% à 15% du prix du bien | Accès facilité au crédit, meilleure confiance de la banque | Capacité d’épargne parfois limitée |
| Investisseur locatif | 10% à 20% | Optimisation du rendement, mensualités plus basses | Maintenir une trésorerie pour imprévus |
| Achat résidence principale haut de gamme | 20% à 30% | Taux plus attractif, dossier très solide | Mobilisation d’une épargne importante |
| Emprunteur avec revenus irréguliers | 15% minimum | Rassure fortement la banque, augmente les chances d’accord | Peut limiter la flexibilité financière |
Simulateur d Apport Personnel pour Pret Immobilier 2026
Apport personnel en 2026 : définition, rôle et nouvelles règles bancaires
L’apport personnel correspond à la somme d’argent que vous injectez directement dans votre projet immobilier, en dehors du crédit. Ce capital provient en général de l’épargne, d’un héritage, d’une donation familiale, d’un PEL, d’un contrat d’assurance-vie, voire de la revente d’un précédent bien. Les banques l’analysent comme un signal fort de sérieux financier et de capacité à gérer un budget.
En 2026, l’apport sert à la fois à couvrir les frais liés à l’opération et à réduire la part financée par la banque. Il influence le taux, la durée, les garanties exigées, et le regard global du conseiller sur votre dossier. Un dossier avec apport bien calibré se négocie de manière plus fluide, y compris sur les assurances et la modularité des mensualités.
Les règles du HCSF (Haut Conseil de Stabilité Financière) encadrent toujours fortement le crédit immobilier. Elles fixent notamment un plafond d’endettement et une structure d’apport minimale pour que le projet reste soutenable et conforme aux normes prudentielles des banques françaises.
Rôle stratégique de l’apport personnel dans un prêt immobilier
L’apport remplit plusieurs fonctions clés dans la construction de votre plan de financement. Il ne sert pas uniquement à rassurer le banquier, il structure l’équilibre global entre capital emprunté, mensualités et coût total du crédit. Une bonne stratégie consiste à ajuster ce montant à votre profil, à la durée ciblée et au reste à vivre nécessaire après paiement des échéances.
Sur le plan technique, l’apport vient réduire le ratio de financement appelé LTV (Loan To Value), c’est-à-dire la part du prix du bien couverte par le prêt. Moins la banque finance en pourcentage, moins elle s’expose au risque. Cette baisse de risque se traduit par des conditions parfois plus souples : meilleur taux, moins de garanties coûteuses, davantage de souplesse sur la durée.
- Couvrir les frais obligatoires : notaire, garantie, frais bancaires.
- Limiter la LTV : abaisser le pourcentage de financement pour rassurer la banque.
- Montrer votre capacité d’épargne : discipline budgétaire et stabilité.
- Améliorer les conditions du prêt : taux, assurance, négociation des frais.
Rappel des règles HCSF et contraintes 2026
Le HCSF impose un cadre commun à toutes les banques. Même si chaque établissement conserve sa propre politique interne, les grandes lignes restent partagées. Les marges de dérogation existent, mais elles se concentrent sur des dossiers bien profilés, à forte capacité de remboursement.
Les principales règles applicables en 2026 se résument autour de deux axes : l’endettement maximum et la structure minimale de l’apport. Ces normes influencent directement la façon de monter un dossier, notamment pour les ménages jeunes ou les candidats sans épargne importante.
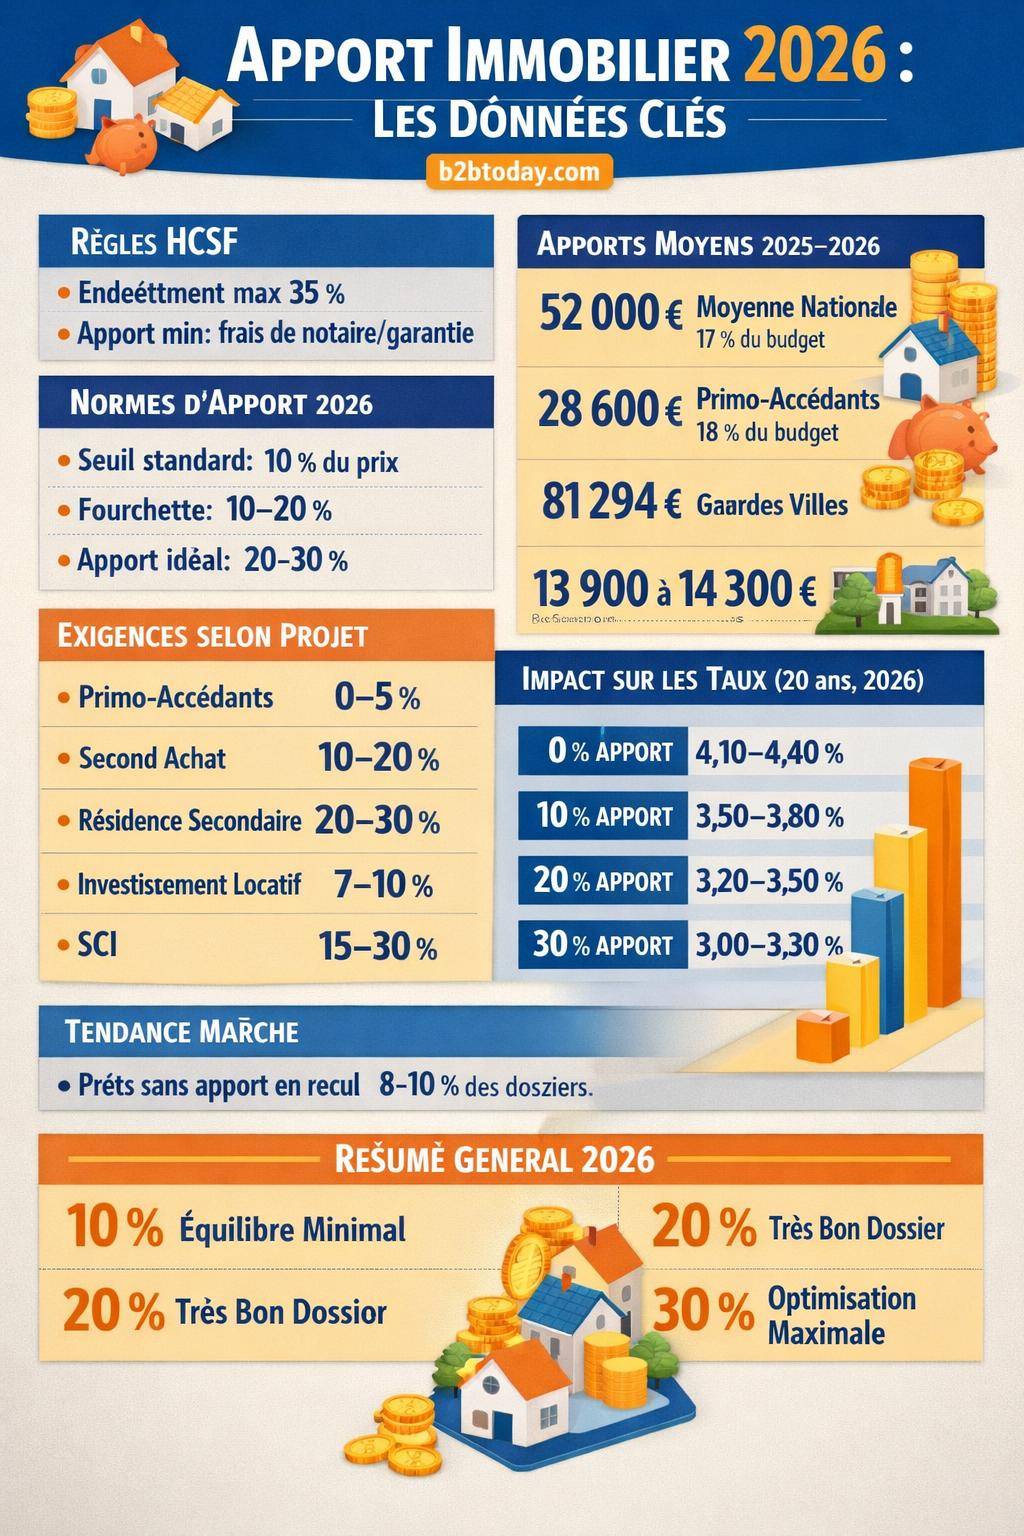
- Endettement maximal : 35 % de vos revenus (mensualités crédit + assurance).
- Apport minimal structurel : couvrir les frais de notaire et de garantie.
- Apport valorisé à partir de 10 % du prix du bien pour un projet standard.
- Apport de 20 % considéré comme très solide par la plupart des banques.
Les frais à couvrir par l’apport varient selon le type de bien :
- Ancien : environ 7 à 8 % du prix pour les frais de notaire, souvent complétés par les frais de garantie et d’établissement du crédit.
- Neuf : frais réduits, autour de 2 à 3 %, ce qui facilite les dossiers avec épargne limitée.
« En pratique, un projet considéré comme équilibré en 2026 comporte au minimum un apport couvrant les frais obligatoires, et un apport total entre 10 et 20 % du prix du bien lorsque la situation de l’emprunteur le permet. »
Combien d’apport personnel prévoir en 2026 : normes générales et chiffres clés
Les pratiques de marché en France convergent autour d’une norme générale : 10 % du prix du bien comme seuil de départ, et une fourchette standard située entre 10 et 20 %. Pour les profils les plus solides, de nombreux conseillers recommandent plutôt 20 à 30 % lorsque la situation financière le permet.
En 2026, ces repères tiennent compte de la remontée des taux, de l’évolution des prix de l’immobilier et de la volonté des banques de sécuriser davantage leurs encours. La capacité à mobiliser un apport significatif renforce nettement le pouvoir de négociation sur le taux nominal et parfois sur l’assurance emprunteur.
Norme générale d’apport en 2026
Pour un projet standard, les grandes lignes observées auprès des banques et courtiers se présentent ainsi :
- Norme générale France : au moins 10 % du prix du bien.
- Fourchette de marché : 10 à 20 % d’apport personnel.
- Recommandation prudente : viser 20 à 30 % quand la situation le permet.
Quelques exemples concrets illustrent ces proportions :
- Bien à 200 000 € : apport de 20 000 € = 10 %.
- Bien à 250 000 € : apport recommandé de 25 000 € pour un projet équilibré.
- Prêt de 150 000 € : apport minimum de 15 000 € pour rester dans un schéma classique.
| Prix du bien | Apport 10 % (minimum conseillé) | Apport 20 % (dossier solide) | Apport 30 % (très sécurisant) |
|---|---|---|---|
| 150 000 € | 15 000 € | 30 000 € | 45 000 € |
| 200 000 € | 20 000 € | 40 000 € | 60 000 € |
| 250 000 € | 25 000 € | 50 000 € | 75 000 € |
| 300 000 € | 30 000 € | 60 000 € | 90 000 € |
Évolution historique de l’apport : du faible apport aux exigences renforcées
La place de l’apport dans le financement immobilier a évolué au fil des années. Les périodes de taux bas ont ouvert la voie aux prêts sans apport, alors que la remontée des taux et les recommandations du HCSF ont renforcé les exigences depuis 2021.
En 2020, une étude Century21 relevait un apport moyen de 21 566 €, soit environ 9,6 % pour un achat moyen à 223 942 €. Cette période marquait une phase où les banques acceptaient plus facilement des financements à 100 %, notamment pour les primo-accédants bien profilés.
La part des prêts sans apport a subi un net repli : environ 32 % des dossiers en 2020, contre une estimation entre 8 et 10 % en 2026. Les établissements exigent davantage de participation des emprunteurs, afin de limiter les risques en cas de baisse des prix de l’immobilier ou de difficultés de remboursement.
Moyennes d’apport en France 2025–2026
Les statistiques récentes offrent un éclairage utile pour situer votre projet par rapport au marché. Les montants moyens varient fortement selon la ville, la région et le statut de l’acheteur. Les grandes métropoles concentrent les apports les plus élevés, tandis que certaines régions conservent des niveaux plus accessibles.
- Apport moyen 2025 : environ 51 800 €, soit 28 % du budget.
- Apport moyen global : 52 000 € représentant 17 % du budget, contre 59 000 € (22 %) en 2024.
- Primo-accédants 2025 : 18 % du montant du crédit, autour de 28 600 €.
- 10 grandes villes (1er semestre 2025) : 81 294 € en moyenne, soit une baisse d’environ 11 % par rapport à 2024.
- Régions plus abordables : Hauts-de-France 13 900 €, nord Nouvelle-Aquitaine 14 300 €.
- Célibataires : effort d’apport équivalent à 15 mois de salaire, voire plus de 24 mois dans les grandes métropoles.
Ces chiffres révèlent un double mouvement : une pression persistante dans les zones tendues, et un assouplissement relatif dans les régions plus abordables où les montants d’apport redeviennent atteignables pour des revenus moyens. La difficulté se concentre surtout sur les profils solos qui visent les grandes villes.
Apport minimum selon le type de bien : ancien, neuf, travaux
La nature du bien immobilier influence directement le montant d’apport à prévoir. Les frais annexes, la fiscalité, le niveau de travaux ou encore la TVA modifient le besoin de cash au moment de l’achat. Les banques adaptent leur lecture du dossier selon que vous financez un logement ancien, un programme neuf ou un bien nécessitant des travaux.
Apport personnel pour l’achat dans l’ancien
Un achat dans l’immobilier ancien entraîne des frais de notaire plus élevés que dans le neuf. Sur un plan budgétaire, ces frais représentent en général entre 7 et 8 % du prix du bien. Ils intègrent les droits d’enregistrement, les taxes, la rémunération du notaire et certains débours.
En 2026, la norme de marché pour un achat dans l’ancien se structure ainsi :
- Frais incompressibles : 7 à 8 % du prix du bien.
- Apport standard dans l’ancien : souvent entre 8 et 10 %.
Un emprunteur qui souhaite limiter le taux de financement juste au prix net vendeur conserve la possibilité de couvrir exclusivement ces frais avec son apport. Cependant, un apport plus conséquent sécurise davantage le plan de financement, surtout lorsque le logement nécessite une rénovation ou que l’emprunteur cumule déjà d’autres crédits.
Apport pour un logement neuf ou en VEFA
Dans le neuf, les frais de notaire sont réduits, proches de 2 à 3 % du prix. Cette particularité rend les projets d’accession plus accessibles aux ménages qui disposent d’une épargne modérée tout en respectant les normes du HCSF. Les banques acceptent plus volontiers un apport aligné uniquement sur ces frais dans ce contexte.
Les repères habituels en 2026 pour un achat dans le neuf :
- Frais de notaire : autour de 2 à 3 % du prix.
- Apport standard : souvent positionné entre 5 et 8 % pour renforcer le dossier.
En VEFA (vente en l’état futur d’achèvement), le calendrier d’appels de fonds s’échelonne sur plusieurs mois ou années. L’apport intervient en complément afin de limiter le montant global emprunté et d’absorber les éventuels surcoûts (cuisine, rangements, aménagements). Un apport plus conséquent laisse une marge confortable pour intégrer ces dépenses sans multiplier les petits crédits à côté.
Cas des biens avec travaux importants
Lors d’un achat avec travaux conséquents, la structure de l’apport devient stratégique. Une partie couvre les frais d’acquisition, une autre sécurise le budget de rénovation. De nombreuses banques apprécient de voir les travaux en partie financés en fonds propres, surtout lorsque les devis montrent une enveloppe supérieure à 10 ou 15 % du prix du bien.
Pour ce type d’opération, une approche prudente consiste à :
- Allouer un apport couvrant les frais de notaire et de garantie.
- Prévoir une réserve autonome pour les travaux, distincte de l’épargne de sécurité.
- Limiter le recours aux crédits à la consommation pour la rénovation.
Apport idéal selon votre projet immobilier en 2026
Le montant d’apport à viser dépend fortement de la nature du projet. Les attentes ne sont pas les mêmes pour une résidence principale de primo-accédant, une résidence secondaire ou un investissement locatif. Les banques ajustent leurs critères selon la stabilité des revenus associés au projet et le niveau de risque perçu.
Résidence principale pour primo-accédant
Les primo-accédants bénéficient souvent d’un regard plus souple, surtout lorsqu’ils mobilisent des prêts aidés. Les banques considèrent que ces ménages démarrent leur parcours immobilier et n’ont pas toujours eu le temps de constituer une épargne significative. Certaines acceptent encore des financements très élevés en pourcentage du prix du bien, à condition que le profil reste solide.
Les repères pour une résidence principale en primo-accession en 2026 :
- Apport possible : de 0 à 5 % dans les dossiers les plus serrés.
- Apport recommandé : viser 10 % dès que la situation le permet.
Les prêts aidés (PTZ, prêt action logement, prêts locaux) jouent souvent un rôle d’apport indirect. Ils viennent compléter l’épargne personnelle et réduire la part du financement bancaire classique. Une bonne stratégie consiste à optimiser ce montage avec l’aide d’un conseiller et à simuler plusieurs scénarios de durée sur un outil dédié comme une simulation de prêt immobilier.
Résidence principale pour secondo-accédant
Pour un secondo-accédant, la banque attend généralement un apport plus conséquent. La revente d’un premier bien libère en principe un capital qui sert de socle au nouvel achat. Le risque perçu par la banque baisse, ce qui ouvre la voie à de meilleures conditions de financement à condition que l’endettement global reste maîtrisé.
Les repères couramment observés :
- Apport minimal : autour de 10 % du prix du nouveau bien.
- Apport idéal : entre 15 et 20 % pour un dossier confortable.
Dans ce contexte, la gestion de la transition entre l’ancien et le nouveau logement joue un rôle central : prêt relais, synchronisation des signatures, estimation réaliste du bien vendu. Un apport issu de la revente améliore nettement le ratio LTV, mais nécessite une évaluation prudente pour éviter toute mauvaise surprise le jour de la signature définitive.
Résidence secondaire
Une résidence secondaire présente un niveau de risque différent pour la banque. En cas de difficulté, l’emprunteur privilégie en général le maintien de sa résidence principale, ce qui renforce l’intérêt d’un apport plus élevé sur ce type de projet. De nombreux établissements adoptent une approche plus exigeante sur le montant de fonds propres.
Les standards repérés en 2026 :
- Apport conseillé : entre 20 et 30 % du prix du bien.
Cette tranche facilite l’obtention d’un taux proche des meilleurs barèmes de la banque. Elle réduit aussi la pression sur le budget mensuel, notamment lorsque le ménage supporte déjà un crédit sur la résidence principale. Une analyse détaillée du budget familial et du reste à vivre reste nécessaire, en particulier pour les foyers proches de la retraite.
Investissement locatif
Pour un investissement locatif, les banques examinent à la fois vos revenus actuels et les loyers attendus du bien. Même si la future rentrée locative compense une partie de la mensualité, la plupart des établissements continuent à intégrer une grande part de la mensualité dans le calcul du taux d’endettement. L’apport joue alors un rôle d’amortisseur.
Les niveaux d’apport fréquemment exigés :
- Minimum : 7 à 10 % pour un investissement locatif simple.
- Recommandation : viser 15 à 20 % pour un montage plus serein.
Certains profils investisseurs solides, disposant déjà d’un patrimoine, ciblent volontairement des montages à faible apport pour garder de la trésorerie et multiplier les acquisitions. Cette stratégie implique une maîtrise pointue du cash-flow, de la fiscalité et du risque locatif. Un passage par un guide plus général comme notre guide du prêt immobilier aide à structurer ce type de projet.
Projet via une SCI (Société Civile Immobilière)
Les financements via SCI s’accompagnent souvent d’exigences d’apport plus élevées. Les banques considèrent ce type de structure comme un cadre d’investissement ou de gestion patrimoniale, rarement comme un achat de résidence principale. Les associés sont parfois plusieurs, ce qui complexifie l’analyse du risque.
Les repères courants pour un projet en SCI :
- Apport minimum : 15 à 20 %.
- Apport recommandé : 20 à 30 % selon la stratégie patrimoniale et la nature du bien.
La banque étudie à la fois la solidité de la SCI (objet social, statuts, gestion) et les garanties personnelles des associés. Un apport renforcé facilite la négociation et évite parfois la mise en place de sûretés lourdes sur le patrimoine personnel.
Impact de l’apport sur le taux d’intérêt et le coût du crédit en 2026
Le niveau d’apport agit directement sur le taux d’intérêt proposé. En 2026, les établissements appliquent des grilles de taux différenciées selon la LTV. Plus l’apport augmente, plus le taux se rapproche des barèmes les plus attractifs de la banque, ce qui réduit le coût global du crédit à long terme.
Taux moyens selon l’apport au printemps 2026
Sur une durée de 20 ans, les taux moyens observés en mars 2026 se décomposent approximativement comme suit :
- Apport 0 % : entre 4,10 et 4,40 %.
- Apport 10 % : entre 3,50 et 3,80 %.
- Apport 20 % : entre 3,20 et 3,50 %.
- Apport 30 % et plus : entre 3,00 et 3,30 %.
Une réduction même limitée du taux produit un effet significatif sur le coût total du crédit. Par exemple, un différentiel de 0,3 point sur 20 ans représente plusieurs milliers d’euros de charges d’intérêts en moins. Les banques accordent souvent une petite décote à partir de 30 % d’apport, de l’ordre de 0,15 point par rapport à un dossier classique.
| Niveau d’apport | Ratio LTV estimé | Fourchette de taux indicatif (20 ans) | Appréciation de la banque |
|---|---|---|---|
| 0 % | 100 % | 4,10 – 4,40 % | Risque élevé, conditions plus strictes |
| 10 % | 90 % | 3,50 – 3,80 % | Dossier standard correctement structuré |
| 20 % | 80 % | 3,20 – 3,50 % | Dossier solide, marge de négociation |
| 30 % et + | 70 % ou moins | 3,00 – 3,30 % | Dossier très sécurisant pour la banque |
Réduction du coût total grâce à l’apport
Au-delà du taux, l’apport réduit mécaniquement le capital emprunté, donc le montant des intérêts payés sur la durée. Un apport renforcé permet aussi de raccourcir la durée du crédit en conservant une mensualité raisonnable, ce qui agit à nouveau sur le coût global de l’opération.
L’arbitrage se fait entre :
- Injecter davantage d’apport pour alléger les mensualités et la durée.
- Conserver une partie de l’épargne pour garder une réserve de sécurité.
- Éviter d’investir 100 % de ses liquidités au moment de l’achat.
Financer un achat sans apport en 2026 : conditions, exceptions et limites
Les prêts immobiliers sans apport n’ont pas disparu en 2026, mais ils restent réservés à des profils triés. Les banques les considèrent comme des dossiers à risque renforcé, avec un taux d’intérêt plus élevé et un niveau d’exigence très strict sur la stabilité professionnelle et la gestion des comptes bancaires.
Profils susceptibles d’obtenir un crédit sans apport
Quelques catégories d’emprunteurs conservent une porte d’entrée vers le financement à 100 % (voire plus si financement des frais) :
- Revenus élevés avec capacité d’épargne prouvée, même si l’épargne reste peu mobilisée.
- Stabilité professionnelle marquée : CDI hors période d’essai, fonctionnaires, indépendants avec 2 à 3 ans de bilans stables.
- Jeunes actifs à fort potentiel d’évolution de carrière.
- Primo-accédants bénéficiant de PTZ et de prêts aidés faisant office d’apport indirect.
- Co-emprunteurs avec revenus complémentaires solides et charges limitées.
- Gestion de compte irréprochable : aucun découvert sur les 3 derniers mois, voire 6 mois selon certains établissements.
- Projets locatifs avec perspectives de loyers et avantages fiscaux bien documentés.
- Résidences secondaires pour ménages à très hauts revenus avec endettement maîtrisé.
« En 2026, les prêts sans apport concernent surtout des profils très solides, au taux d’endettement inférieur à 35 %, avec une épargne résiduelle encore disponible après l’opération et un historique bancaire parfaitement tenu. »
Limites et risques du zéro apport
Un prêt sans apport augmente le ratio LTV à 100 %, voire plus si les frais sont également financés par le crédit. En cas de baisse des prix de l’immobilier, le capital restant dû risque de dépasser ponctuellement la valeur du bien. Cette situation peut compliquer une revente anticipée.
Les principaux inconvénients d’un financement sans apport en 2026 :
- Taux d’intérêt plus élevé que la moyenne du marché.
- Moindre marge de négociation sur les frais de dossier et les garanties.
- Durée parfois allongée pour contenir la mensualité.
- Pression accrue sur le budget mensuel et le reste à vivre.
D’où vient l’apport personnel : sources, construction et stratégie
L’apport personnel ne se limite pas à un simple livret d’épargne. Il résulte souvent d’un assemblage de plusieurs sources : placements financiers, revente d’actifs, aide familiale, déblocage d’épargne salariale. Structurer correctement cet ensemble permet de limiter la fiscalité, préserver une partie de son patrimoine et optimiser la négociation avec la banque.
Principales sources d’apport en 2026
Les ménages combinent en général plusieurs des éléments suivants :
- Épargne liquide : Livret A, LDDS, comptes sur livret.
- Épargne logement : PEL, CEL, anciens plans encore rémunérateurs.
- Assurance-vie : rachat partiel sur fonds euros ou unités de compte.
- Épargne salariale : PEE, PERCO, participation, intéressement.
- Aides familiales : donation parentale, aide remboursable de manière informelle.
- Revente d’un bien existant : résidence principale ou investissement locatif.
La banque apprécie particulièrement les apports issus d’épargne longue et régulière. Un PEL ou une assurance-vie alimentés depuis plusieurs années illustrent une capacité à gérer l’argent sur le long terme, ce qui renforce la confiance du conseiller sur la tenue future du crédit.
Construire son apport : méthode et horizon de temps
Préparer un projet à 2 ou 3 ans permet d’affiner progressivement le niveau d’apport. Un plan simple consiste à définir un montant cible (10, 20 ou 30 % du projet estimé), puis à établir un effort d’épargne mensuel compatible avec le budget actuel. En parallèle, l’emprunteur peut ajuster ses dépenses courantes, anticiper des primes ou réorganiser certains placements.
Quelques leviers concrets :
- Mettre en place un virement automatique vers un compte dédié.
- Réduire ou solder des crédits à la consommation avant de se lancer.
- Arbitrer certains placements vers des supports plus liquides à l’approche du projet.
- Préparer en amont un rendez-vous familial en cas de donation envisagée.
Comment déterminer votre apport idéal : méthode en 5 questions clés
Le bon niveau d’apport en 2026 ne se résume pas à un chiffre unique, mais à un équilibre entre sécurité, coût du crédit et flexibilité financière. Pour affiner le montant qui vous convient réellement, un questionnement structuré aide à arbitrer entre plusieurs options.
1. Quel est votre objectif principal ?
La réponse oriente immédiatement la stratégie d’apport :
- Réduire la mensualité : viser un apport plus élevé, quitte à conserver une durée un peu plus longue.
- Réduire le coût total du crédit : augmenter l’apport et réduire la durée.
- Préserver votre épargne : limiter l’apport au strict nécessaire pour garder des réserves.
- Maximiser l’effet de levier pour investir : limiter l’apport tout en gardant un cash-flow maîtrisé.
2. Quel niveau d’épargne résiduelle souhaitez-vous garder ?
Injecter tout son capital dans l’apport laisse peu de marges de manœuvre face aux imprévus. Une épargne de précaution représentant plusieurs mois de dépenses courantes reste judicieuse, même si la banque ne l’exige pas de manière formelle. Le bon équilibre consiste à mobiliser un apport suffisant pour obtenir de bonnes conditions, sans épuiser totalement votre trésorerie.
Une méthode simple consiste à définir un seuil minimal d’épargne de sécurité (par exemple 3 à 6 mois de charges fixes) à ne jamais franchir, même si la banque vous encourage à augmenter votre apport pour améliorer votre taux.
3. Comment se situe votre taux d’endettement actuel ?
Un apport plus fort abaisse le montant du prêt, ce qui réduit la mensualité et donc le taux d’endettement. Pour un ménage déjà proche des 35 %, cette variable devient décisive. Augmenter l’apport permet parfois de faire passer le dossier sous le seuil réglementaire, ouvrant l’accès au financement sans dérogation.
Les crédits à la consommation pèsent fortement dans ce calcul. En les soldant avant de solliciter votre crédit immobilier, vous libérez de la capacité d’endettement, ce qui autorise un apport plus modéré tout en restant conforme aux règles du HCSF.
4. Quelle est votre tolérance au risque et à l’aléa ?
Une personne à l’aise avec le risque acceptera plus facilement un apport limité combiné à une mensualité un peu plus élevée, en misant sur l’évolution future de ses revenus. À l’inverse, un ménage prudent privilégiera un apport renforcé pour sécuriser une mensualité stable, moins sensible aux aléas de carrière ou de conjoncture.
Les projets d’investissement locatif exigent une réflexion spécifique : vacance locative, travaux imprévus, changements de fiscalité. Un apport plus important amortit ces variations et réduit le stress de gestion au quotidien.
5. Êtes-vous prêt à ajuster votre projet au besoin ?
Si l’apport reste inférieur aux standards attendus, une option consiste à revoir légèrement le budget du bien. Une baisse même modeste du prix cible (par exemple 10 % de moins) rééquilibre spontanément le ratio entre apport et montant emprunté. Ce recalibrage rend parfois un dossier tout à fait acceptable sans augmenter l’effort d’épargne.
Un passage par un comparatif global des solutions de crédit, à l’image d’un guide complet sur le crédit et le prêt bancaire, permet de repositionner le projet dans une fourchette cohérente avec vos ressources et votre profil de risque.
Résumé des repères d’apport immobilier en 2026
Les tendances convergent autour de quelques repères clairs pour structurer votre réflexion. Les chiffres suivants forment une base de travail pour évaluer la cohérence de votre projet par rapport aux pratiques bancaires.
| Type de projet | Apport minimum observé | Apport recommandé |
|---|---|---|
| Résidence principale primo-accédant | 0 à 5 % | Autour de 10 % |
| Résidence principale secondo-accédant | Environ 10 % | 15 à 20 % |
| Résidence secondaire | Environ 20 % | 20 à 30 % |
| Investissement locatif | 7 à 10 % | 15 à 20 % |
| Projet via SCI | 15 à 20 % | 20 à 30 % |
« En 2026, un apport d’environ 10 % reste souvent la porte d’entrée vers un financement immobilier équilibré, tandis qu’un apport proche de 20 % installe un rapport de force plus favorable avec la banque, surtout sur la durée et le taux. »
En combinant ces repères avec vos objectifs de vie, votre capacité d’épargne et votre tolérance au risque, vous structurez un plan d’apport adapté à votre profil. Chaque point d’apport supplémentaire redessine l’équilibre entre mensualité, durée et sécurité financière sur toute la vie du crédit.









