
Wero arrive dans les applications bancaires comme un réflexe de paiement du quotidien. Activation, biométrie, vérifications techniques, compatibilités par banque : chaque étape compte pour profiter de virements instantanés en quelques secondes.
Entre conditions d’accès, limites d’usage, problèmes fréquents et futur déploiement en e‑commerce, l’activation de Wero dépasse le simple bouton à cliquer dans votre espace client. Les lignes qui suivent éclairent chaque détail, pour éviter les blocages au moment de payer ou d’envoyer de l’argent.
| Étape | Description |
| 1️⃣ Vérifier la compatibilité | Assurez-vous que votre banque propose Wero dans l’application mobile. |
| 2️⃣ Mettre à jour l’application | Installez la dernière version afin de pouvoir activer le service. |
| 3️⃣ Accéder aux services de paiement | Ouvrez la rubrique dédiée aux virements instantanés ou paiements. |
| 4️⃣ Activer Wero | Suivez le bouton « Activer Wero » et validez votre identité. |
| 5️⃣ Confirmation | Une fois activé, vous pouvez envoyer ou recevoir des paiements instantanés 💸. |
Wero, le nouveau standard du virement instantané dans votre banque
Wero s’appuie sur l’infrastructure bancaire européenne pour proposer des paiements instantanés sécurisés, directement depuis votre application bancaire habituelle. Le service cible les usages du quotidien : remboursement entre proches, achat chez un commerçant, paiement en ligne ou règlement ponctuel d’un service.
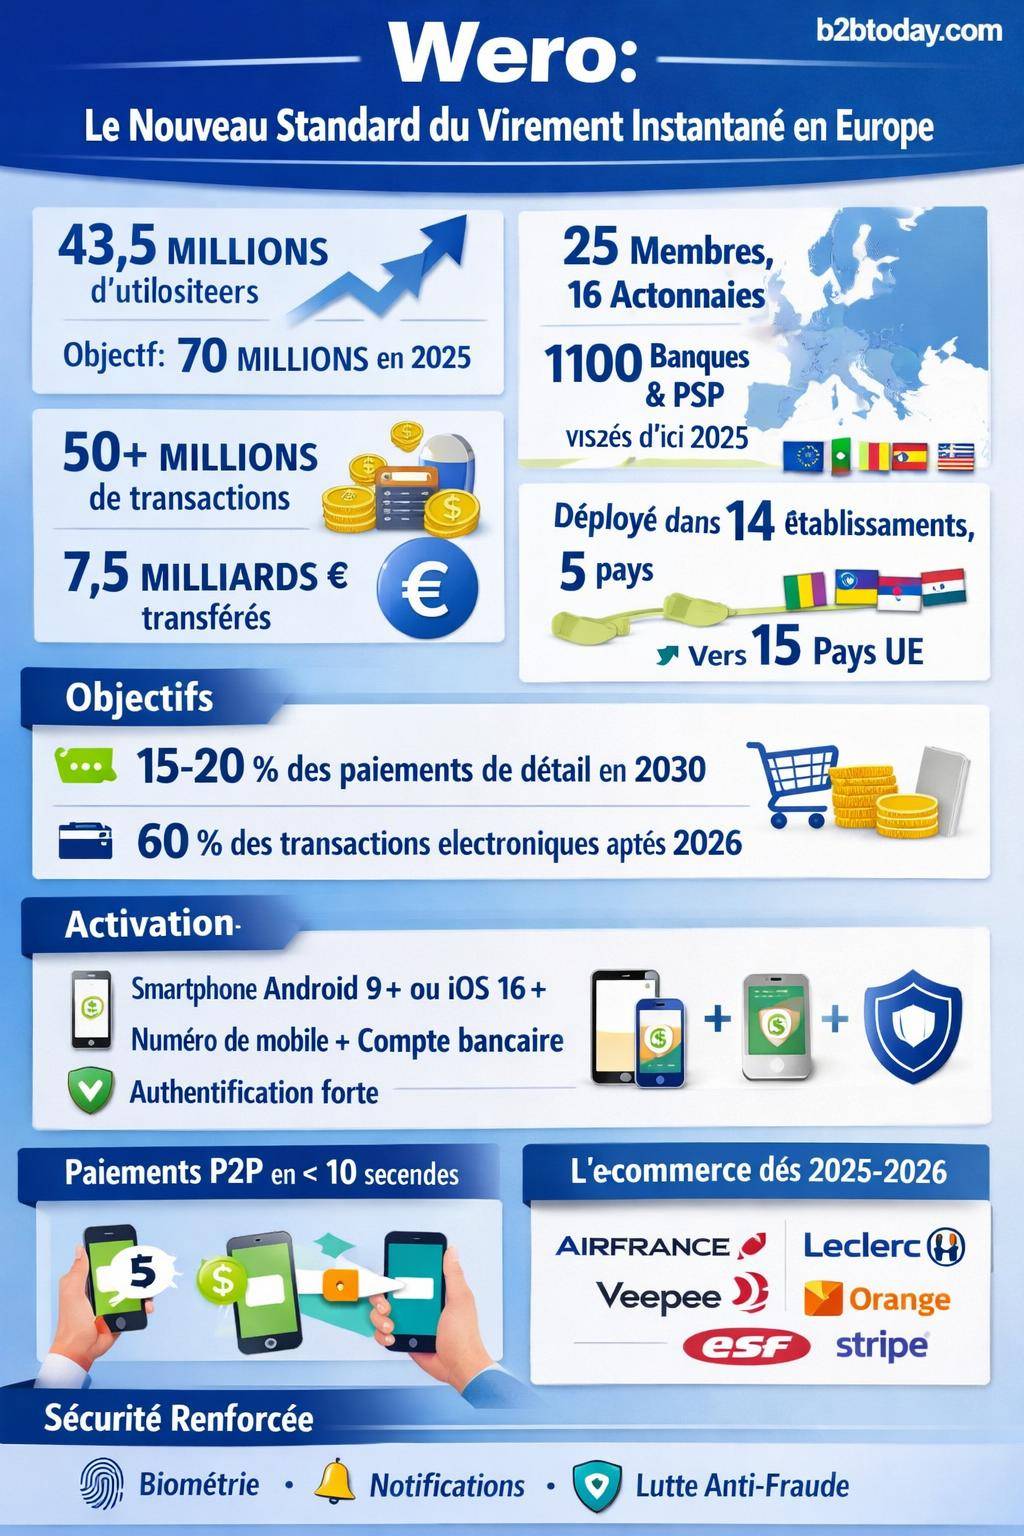
Le projet rassemble déjà 43,5 millions d’utilisateurs enregistrés, avec un objectif de 70 millions d’utilisateurs P2P en Europe d’ici 2024‑2025. Les volumes affichent une montée en puissance : plus de 50 millions de transactions pour un total de 7,5 milliards d’euros transférés depuis le lancement, dont 3 milliards d’euros depuis 2024 via les établissements du groupe BPCE.
Les banques membres ont engagé plusieurs dizaines de millions d’euros chacune pour intégrer Wero dans leurs systèmes d’information, leurs parcours clients et leurs procédures de sécurité. L’objectif vise une part de 15 à 20 % des paiements de détail en 2030 et environ 60 % de transactions électroniques dans les pays couverts après 2026.
Vérifier si votre banque permet l’activation de Wero
Avant toute activation, vous devez confirmer que votre banque et votre smartphone répondent aux prérequis techniques. Sans cette vérification, l’activation échoue souvent au moment de l’authentification forte ou de l’ajout du compte.
Banques déjà connectées à Wero et montée en charge
Le réseau Wero s’étend progressivement en Europe. On compte déjà 14 établissements bancaires connectés dans 5 pays. En France, le socle repose sur 22 banques, dont plusieurs grands groupes coopératifs et réseaux mutualistes.
Le projet rassemble 25 membres au total, dont 16 actionnaires, et devrait intégrer jusqu’à 1100 banques et prestataires de services de paiement (PSP) d’ici 2025. Cette massification ouvre la voie à une adoption large, avec une cible de 64 % des paiements entre particuliers en Europe réalisés via ce type de rail de paiement instantané.
| Élément | Situation actuelle | Projection / Objectif |
|---|---|---|
| Utilisateurs enregistrés | 43,5 millions | 70 millions P2P Europe (2024‑2025) |
| Transactions cumulées | 50 millions | Croissance continue avec extension géographique |
| Montants transférés | 7,5 milliards EUR (dont 3 milliards depuis 2024) | Part de 15‑20 % des paiements de détail en 2030 |
| Banques / PSP membres | 25 membres, 16 actionnaires | 1100 banques et PSP annoncés pour 2025 |
| Pays couverts (court/moyen terme) | Belgique, France, Allemagne, Pays‑Bas (lancement 2025) | Extension vers 15 pays de l’UE |
Compatibilité géographique et calendrier par pays
Wero se déploie par vagues nationales. Pour les paiements de personne à personne et les transferts bancaires, les pays de lancement en 2025 incluent :
- Belgique
- France
- Allemagne
- Pays‑Bas
Une extension 2025‑2026 est prévue vers le Luxembourg et le renforcement de la présence aux Pays‑Bas, avant d’atteindre 15 pays de l’Union européenne à long terme. Au‑delà, l’objectif vise une part croissante des transactions électroniques après 2026, autour de 60 %, sur ces marchés.
- Votre pays figure‑t‑il dans la liste des marchés lancés ou en cours de lancement ?
- Votre banque apparaît‑elle dans les établissements partenaires Wero ?
- Votre compte individuel respecte‑t‑il les règles d’éligibilité (âge, statut juridique, restrictions) ?
Préparer votre smartphone et votre application bancaire
L’activation de Wero repose sur une base technique claire. Sans mise à jour de l’OS ou de l’app bancaire, les parcours d’authentification bloquent souvent au moment de la biométrie ou de la validation des CGU.
Prérequis techniques côté smartphone
Pour utiliser Wero, votre appareil doit respecter certains critères techniques. Les versions d’OS supportées restent structurantes pour la sécurité et la fluidité des paiements instantanés.
- Android : version 9 ou supérieure pour l’app Wero, avec une fiabilité accrue de la biométrie à partir d’Android 11.
- iOS : version 16 ou supérieure pour une compatibilité optimale avec l’app Wero et les apps bancaires récentes.
- Connexion internet stable : Wi‑Fi sécurisé ou 4G/5G, sans coupures fréquentes.
- Appareil doté d’un capteur biométrique (empreinte digitale ou reconnaissance faciale) fortement recommandé.
Les appareils plus anciens, notamment certains smartphones Android 10 et précédents, rencontrent fréquemment des problèmes de reconnaissance biométrique ou d’incompatibilité avec les mises à jour de sécurité imposées par les banques.
« Sur mon téléphone Android un peu ancien, la biométrie refusait l’activation Wero. Après mise à jour du système et réinstallation de l’app bancaire, l’authentification forte est passée du premier coup. »
Mettre à jour l’application bancaire et l’app Wero
Wero se pilote soit directement depuis votre app bancaire, soit via l’app Wero dédiée. Les deux approches coexistent :
- Parcours 100 % bancaire : Wero est intégré à la rubrique « Virements / Paiements » de votre application (BPCE, Crédit Agricole, BNP Paribas, La Banque Postale, Caisses d’Épargne…).
- Parcours hybride : vous installez l’app Wero, puis vous rattachez votre compte bancaire compatible depuis l’interface Wero.
Avant de lancer l’activation, vérifiez systématiquement :
- La version de l’app bancaire : mise à jour récente depuis le store (App Store ou Google Play).
- La version de l’app Wero si vous la utilisez : dernière mise à jour disponible.
- La configuration de sécurité de votre smartphone : code de déverrouillage, Face ID / Touch ID ou équivalent Android activé.
Étapes d’activation de Wero depuis votre application bancaire
Les parcours diffèrent légèrement d’une banque à l’autre, mais la logique d’activation reste identique. Vous associez votre numéro de mobile à un compte débiteur, vous validez les conditions Wero et vous sécurisez l’accès par biométrie et authentification forte.
1. Vérifier la compatibilité sur le portail Wero
Avant même d’ouvrir votre app bancaire, vous pouvez effectuer une vérification préliminaire sur start.weropay.eu. Cette étape confirme :
- si votre pays figure dans les zones de lancement ;
- si votre établissement bancaire fait partie des 14 établissements connectés ;
- si votre version d’OS et votre navigateur mobile sont acceptés.
Cette vérification réduit le nombre de tentatives d’activation infructueuses et vous évite de chercher Wero dans un environnement bancaire qui ne l’a pas encore intégré.
2. Lancer le parcours depuis l’app bancaire ou l’app Wero
Deux chemins sont possibles selon votre banque :
- Via l’application bancaire uniquement : vous ouvrez l’app de votre banque, puis le menu « Virements / Paiements ». Wero apparaît comme un nouveau mode d’envoi d’argent ou une option de « virement instantané Wero ».
- Via l’app Wero et l’app bancaire : vous téléchargez l’app Wero (Android 9+ / iOS 16+), puis vous sélectionnez votre banque dans une liste. L’app vous redirige ensuite vers l’application bancaire pour la validation.
Dans tous les cas, l’activation s’effectue dans un environnement sécurisé reposant sur les mécanismes d’authentification de votre banque (Sécur’Pass, Clé Digitale, etc.).
3. Paramétrer le compte et le numéro de mobile
La spécificité de Wero repose sur l’association numéro de téléphone + compte bancaire. Cette correspondance permet à vos proches ou à vos contacts professionnels de vous envoyer de l’argent simplement avec votre mobile.
Les paramètres obligatoires incluent :
- Vérification du numéro mobile : envoi d’un SMS avec code à usage unique ou validation in‑app.
- Ajout ou sélection du compte bancaire débiteur : compte courant ou compte de paiement éligible.
- Activation de la biométrie : empreinte digitale ou reconnaissance faciale, utilisée pour les paiements futurs.
- Acceptation des CGU Wero et des conditions spécifiques de votre banque.
4. Authentification forte et confirmation d’activation
L’étape finale repose sur la SCA (Strong Customer Authentication). Selon la banque, plusieurs outils peuvent intervenir :
- Sécur’Pass pour les banques du groupe BPCE ;
- Clé Digitale pour d’autres groupes bancaires ;
- Code SMS à usage unique / notification push sécurisée ;
- Validation biométrique couplée à un code personnel.
La séquence type suit ce schéma :
- vous recevez une notification ou un SMS de votre banque ;
- vous ouvrez l’app bancaire, validez la demande Wero ;
- vous confirmez par biométrie et/ou code confidentiel ;
- la confirmation d’activation Wero s’affiche dans l’app bancaire.
Une fois l’activation finalisée, un premier virement test de faible montant vers un proche ou vers un compte secondaire permet de vérifier que les fonds arrivent bien en moins de 10 secondes.
Conditions d’éligibilité et limitations par profil de client
Toutes les personnes titulaires d’un compte bancaire ne disposent pas automatiquement de Wero. Les banques appliquent des règles d’accès strictes, liées au cadre réglementaire et à la gestion des risques.
Profils exclus ou restreints
Les restrictions courantes observées sur Wero concernent :
- Personnes sous tutelle ou curatelle : activation bloquée ou nécessitant une autorisation spécifique du tuteur.
- Clients professionnels : certains comptes pros demeurent exclus à ce stade ou soumis à des conditions particulières.
- Mineurs de moins de 16 ans : l’accès Wero reste généralement désactivé, même s’ils disposent d’un compte jeune ou d’une carte de paiement.
Votre banque peut également appliquer des limitations transitoires en cas de contrôle de conformité (lutte contre le blanchiment, revue de KYC, examen des flux inhabituels). Un compte sous examen ou avec droits restreints bloque souvent l’activation Wero jusqu’à la régularisation.
« Nous réservons Wero aux clients dont le profil réglementaire est complet et à jour. Toute anomalie (pièce d’identité expirée, justificatif de domicile manquant) peut suspendre l’accès aux paiements instantanés. » – Extrait de politique de conformité standard.
Règles liées aux multiples comptes et changement de banque
Wero impose une logique simple : un numéro de téléphone = un seul compte Wero actif. Ce principe limite les fraudes et évite la dispersion des flux sur plusieurs banques en parallèle. Il entraîne toutefois plusieurs conséquences pratiques :
- Activation dans deux banques différentes : la dernière activation a tendance à écraser la précédente. Votre numéro se retrouve alors rattaché à un seul établissement à la fois.
- Changement de banque : vous devez désactiver Wero dans l’ancienne banque avant d’activer le service avec votre nouvelle. Sans cette étape, la nouvelle activation échoue.
- Compte clôturé ou bloqué : l’association numéro / compte devient invalide, ce qui suspend l’usage de Wero tant que la situation n’est pas régularisée.
Erreurs fréquentes lors de l’activation de Wero et solutions
Les blocages à l’activation de Wero suivent souvent les mêmes motifs : mises à jour manquantes, problèmes de biométrie, restrictions bancaires ou solde insuffisant lors du test de virement. Une approche structurée permet de corriger la plupart de ces situations.
Problèmes techniques et matériels
Les principaux obstacles d’origine technique sont :
- App Wero ou app bancaire obsolète : l’activation se fige ou renvoie une erreur générique.
- OS Android / iOS non à jour : incompatibilité avec les derniers SDK de sécurité.
- Mauvaise connexion internet : coupure lors de l’authentification forte ou de la validation des CGU.
- Certicode Plus ou équivalent mal configuré : la notification ne parvient pas, ou la validation ne se synchronise pas avec l’app Wero.
- Problèmes de biométrie sur les smartphones Android 10 et précédents ou sur les appareils dépourvus de capteur biométrique.
Les actions correctives efficaces comprennent :
- mise à jour de l’OS et des applications ;
- réinitialisation de la biométrie (suppression puis réenregistrement des empreintes / visages) ;
- test sur un autre réseau (passage du Wi‑Fi à la 4G, par exemple) ;
- vérification des autorisations d’app en arrière‑plan et de l’économie d’énergie.
Blocages bancaires et limites d’usage
Les obstacles d’origine bancaire ne se résolvent pas uniquement par des manipulations techniques. Ils résultent de politiques internes de risque ou de la structure de votre dossier client :
- Banque non compatible ou non encore déployée sur Wero ;
- Peu de banques en ligne / néobanques intégrées à ce stade ;
- Compte clôturé, bloqué ou restreint à la suite d’un examen de conformité ;
- Plafonds de paiement atteints lors du test de virement ;
- Fonds insuffisants sur le compte de débit au moment du premier envoi.
Dans ces cas de figure, le service client bancaire demeure l’interlocuteur central. Seule votre banque peut ajuster :
- vos plafonds de paiement instantané ;
- vos droits d’accès après un contrôle réglementaire ;
- la migration de votre compte vers une offre compatible avec Wero.
Destinataire non activé ou non éligible
Une fois Wero activé, certains virements instantanés échouent parce que le bénéficiaire ne respecte pas les conditions suivantes :
- numéro de mobile non associé à Wero ou associé à un compte clôturé ;
- compte bancaire bénéficiaire non compatible avec le réseau Wero ;
- profil bénéficiaire non éligible (statut pro, tutelle, mineur selon les règles de la banque).
Le message d’erreur peut alors suggérer un retour à un virement SEPA classique. Dans ce cas, la vitesse diminue, mais le paiement reste réalisable si l’IBAN est valide.
Utiliser Wero au quotidien après l’activation
Une fois activé, Wero s’intègre naturellement dans vos gestes bancaires. Vous continuez à utiliser votre application comme d’habitude, avec une option supplémentaire : l’envoi ou la réception d’argent en temps quasi réel.
Paiements entre particuliers et virement instantané
Wero cible d’abord les paiements de personne à personne. Quelques scénarios d’usage récurrents :
- remboursement d’achats partagés ;
- participation à un cadeau commun ;
- règlement d’un loyer entre particuliers lorsque le bailleur accepte Wero ;
- dépôt de garantie pour une colocation ou une location saisonnière.
Le temps de transfert annoncé se situe autour de moins de 10 secondes, sous réserve de bonne connexion et de compatibilité banque‑à‑banque. Ce délai apporte une visibilité immédiate au payeur comme au bénéficiaire.
Déploiement futur dans l’e‑commerce et chez les marchands
Wero prépare aussi une intégration progressive dans les parcours e‑commerce. Le calendrier annoncé inclut :
- Allemagne : déploiement e‑commerce prévu fin 2025 ;
- Belgique et France : arrivée en e‑commerce en 2026 ;
- Stripe : support Wero pour la Belgique, la France et les Pays‑Bas à l’horizon 2026.
Plusieurs partenaires e‑commerce ont déjà été annoncés pour cette phase : Air France, E.Leclerc, Veepee, Orange‑Sosh, ESF, Dott. L’idée consiste à proposer Wero comme moyen de paiement bancaire direct, alternatif à la carte, avec authentification forte intégrée via l’app de votre banque.
« Les paiements initiés directement depuis le compte bancaire réduisent la dépendance aux réseaux de cartes et alignent la sécurité sur les standards de l’open banking européen. »
Bonnes pratiques de sécurité avec Wero dans votre application bancaire
L’activation de Wero ajoute un canal de paiement instantané. La maîtrise des réflexes de sécurité reste donc centrale. Vous bénéficiez de la protection de votre banque, mais la vigilance au quotidien joue un rôle déterminant.
Renforcer vos paramètres de sécurité
Après l’activation, prenez le temps de parcourir les menus « Sécurité » de votre app bancaire. Les points à examiner :
- Biométrie activée et testée : empreinte ou visage reconnus sans difficulté.
- Code PIN ou mot de passe robuste pour l’accès à l’app bancaire.
- Notifications de paiement activées pour détecter immédiatement toute opération inhabituelle.
- Périphériques autorisés : liste des téléphones ayant accès à votre banque, avec suppression des appareils obsolètes ou perdus.
Votre banque applique déjà ses propres algorithmes de surveillance des flux, ses seuils d’alerte et ses mécanismes de blocage automatique. De votre côté, l’activation de Wero mérite un petit audit de vos pratiques numériques : verrouillage d’écran systématique, prudence sur les réseaux Wi‑Fi ouverts, mise à jour régulière de l’OS.
Reconnaître les tentatives de fraude liées à Wero
Comme tout moyen de paiement instantané, Wero attire les tentatives d’arnaque basées sur l’urgence ou l’usurpation d’identité. Quelques signaux d’alerte typiques :
- demande de validation de Wero par un pseudo « conseiller bancaire » vous appelant sur un numéro non vérifiable ;
- SMS ou e‑mails avec des liens cliquables vous demandant vos codes de sécurité ;
- pression pour finaliser un paiement Wero sans vous laisser le temps de vérifier les coordonnées du bénéficiaire.
La règle demeure claire : ni Wero ni votre banque ne vous demanderont vos codes d’accès complets ou vos données biométriques par téléphone, SMS ou e‑mail. En cas de doute, vous interrompez la procédure et contactez directement votre agence ou le service client via les canaux officiels.
Perspectives d’évolution de Wero dans votre environnement bancaire
L’activation de Wero aujourd’hui prépare un environnement de paiement plus fluide pour les années à venir. À mesure que le nombre de banques et de pays connectés augmente, le service élargit ses usages au‑delà du simple virement instantané entre proches.
La convergence entre paiements P2P, paiements marchands et e‑commerce repositionne votre application bancaire au centre de vos flux financiers. Avec l’arrivée programmée sur les grandes plateformes de paiement comme Stripe et l’intégration chez de grands acteurs du commerce et des services, Wero s’inscrit dans l’outillage courant de la gestion d’argent depuis le smartphone.
Du côté des banques, l’investissement de plusieurs dizaines de millions d’euros par établissement illustre l’alignement stratégique : accélérer les paiements, sécuriser les échanges, renforcer l’attractivité de l’app bancaire et contenir les coûts opérationnels des moyens de paiement historiques.
- vérifiez la compatibilité de votre banque et de votre pays ;
- mettez à jour OS, app bancaire et app Wero ;
- associez soigneusement votre numéro de mobile et votre compte ;
- validez l’authentification forte dans votre app bancaire ;
- testez un premier virement instantané de faible montant.









