
L’ACRE offre un levier social et financier aux créateurs et repreneurs d’entreprise. Ce dispositif allège le coût des débuts d’activité grâce à une exonération ciblée des cotisations sociales, avec un fonctionnement désormais plus encadré et des critères d’accès plus précis.
Depuis la réforme de 2026, les règles changent : public prioritaire resserré, taux d’exonération ajusté, demande obligatoire auprès de l’URSSAF. Ces évolutions modifient les stratégies de lancement d’activité et l’articulation avec d’autres aides comme l’ARCE ou le maintien des allocations chômage.
| Aspect clé | Ce qu’il faut retenir | Impact pour l’entrepreneur |
|---|---|---|
| Objectif de l’ACRE | Réduction temporaire des charges sociales pour favoriser le démarrage ou la reprise d’activité. | Permet un lancement plus serein avec des frais initiaux allégés. |
| Public éligible | Créateurs et repreneurs d’entreprise sous conditions (statut, revenus, situation personnelle). | Nécessité de vérifier son éligibilité avant de compter sur l’aide. |
| Durée de l’exonération | Exonération partielle pendant 12 mois. | Réduction significative des cotisations sociales la première année. |
| Démarches | Demande à déposer dans les 45 jours suivant la création ou reprise. | Un retard entraîne la perte du droit à l’ACRE. |
| Conséquences financières | Montant des cotisations sociales allégé (variable selon le statut). | Améliore la trésorerie au démarrage. |
ACRE : définition, objectif et fonctionnement global
L’ACRE, Aide aux Créateurs et Repreneurs d’Entreprise, constitue un dispositif d’allègement de charges sociales destiné à faciliter les premiers mois d’activité. Elle s’adresse aux personnes qui se lancent dans la création ou la reprise d’entreprise, sous certaines conditions d’éligibilité, et offre une exonération partielle et temporaire des cotisations sociales.
Concrètement, l’ACRE réduit le poids des cotisations dues aux régimes de protection sociale (maladie, maternité, retraite de base, invalidité-décès, allocations familiales). En revanche, les contributions comme la CSG-CRDS, la retraite complémentaire obligatoire ou la formation professionnelle restent dues. L’objectif poursuit une logique de sécurisation des débuts d’activité tout en favorisant l’initiative entrepreneuriale.
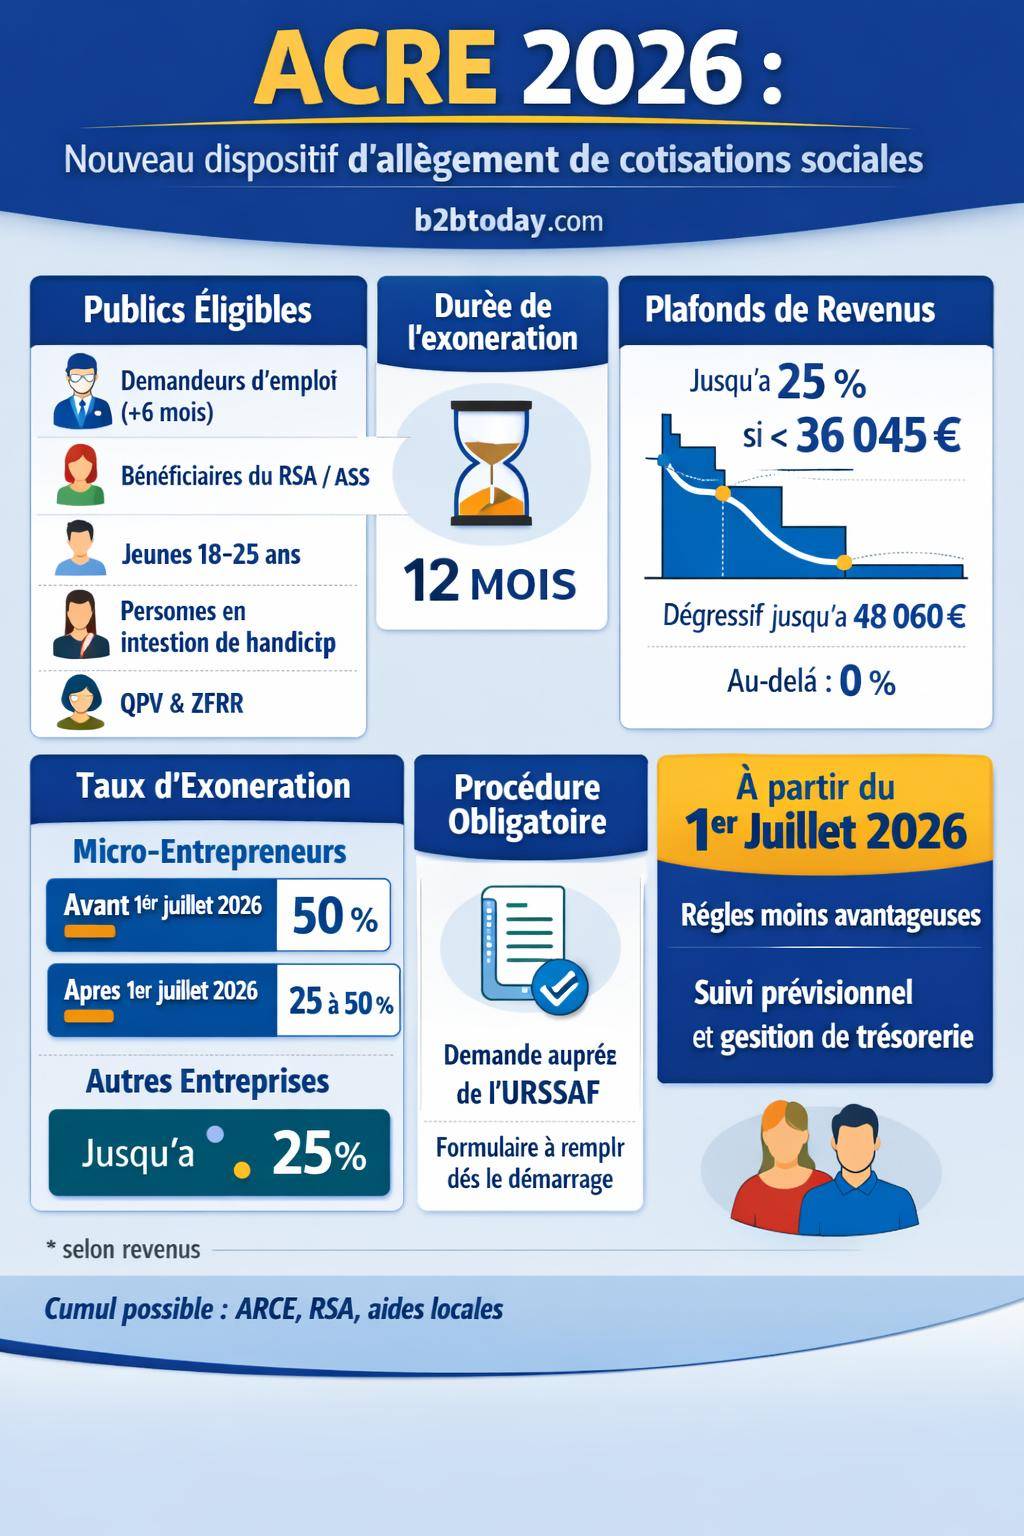
Depuis la réforme applicable à compter de 2026, le dispositif se recentre sur un public prioritaire et s’accompagne de démarches plus structurées. L’accès n’est plus quasi automatique : la demande passe obligatoirement par l’URSSAF via un formulaire simplifié. La durée de l’exonération se limite à 12 mois, avec un taux modulé en fonction des revenus professionnels.
Conditions d’éligibilité ACRE 2026 : qui peut en bénéficier ?
À compter de 2026, l’ACRE se recentre clairement sur plusieurs profils spécifiques. L’objectif officiel affiché par les pouvoirs publics consiste à cibler les publics les plus éloignés de l’emploi ou les territoires en difficulté économique.
Les critères principaux d’accès à l’ACRE
Pour bénéficier de l’ACRE, l’entrepreneur doit entrer dans au moins une des catégories suivantes. Ces critères reposent autant sur la situation professionnelle que sur la situation sociale ou géographique :
- Inscription à France Travail (indemnisé ou non), avec au moins 6 mois d’inscription sur les 18 derniers mois ;
- Bénéficiaire du RSA (revenu de solidarité active) ;
- Bénéficiaire de l’ASS (allocation de solidarité spécifique) ;
- Titulaire d’un contrat CAPE (contrat d’appui au projet d’entreprise) ;
- Bénéficiaire PreParE (prestation partagée d’éducation de l’enfant) ;
- Jeune de 18 à 25 ans révolus ;
- Personne reconnue en situation de handicap avant 30 ans ;
- Création ou reprise en Quartier Prioritaire de la Politique de la Ville (QPV) ;
- Création ou reprise en Zone France Ruralités Revitalisation (ZFRR ou ZFRR+).
Chaque critère renvoie à une logique précise : sécurisation des trajectoires des demandeurs d’emploi, soutien aux allocataires de minima sociaux, appui à la jeunesse, ou renforcement de la dynamique économique dans les territoires fragilisés. Le projet entrepreneurial s’inscrit alors dans une stratégie plus globale de retour à l’emploi et de développement local.
Conditions cumulatives à partir de 2026
En plus de ces critères d’éligibilité, deux conditions cumulatives s’appliquent à tous les demandeurs à partir de 2026 :
- Être en début d’activité : l’ACRE vise les phases de démarrage, que ce soit lors d’une création ou d’une reprise. La date de début d’activité, telle que déclarée au CFE ou à l’INPI, constitue le point de départ de l’analyse.
- Ne pas avoir bénéficié de l’ACRE au cours des 3 années précédentes : cette règle évite les usages répétés du dispositif pour des projets successifs à court terme.
Un entrepreneur déjà bénéficiaire de l’ACRE pour une activité antérieure au cours des 3 dernières années ne peut pas solliciter un nouveau cycle d’exonération, même en cas de changement de structure juridique ou de secteur d’activité.
Taux d’exonération ACRE 2026 : montants, tranches et durée
L’ACRE ne supprime pas toutes les charges sociales. Elle met en place une exonération partielle, directement liée au revenu professionnel ou au bénéfice de l’entrepreneur, dans la limite d’un plafond indexé sur le PASS (Plafond Annuel de la Sécurité Sociale).
Durée unique : 12 mois d’exonération
À partir de 2026, la durée d’application de l’ACRE se fixe à 12 mois. Cette période démarre à compter du début d’activité. L’exonération cesse automatiquement à l’issue de ces 12 mois, même si les revenus restent faibles ou si l’entreprise n’a pas encore atteint son seuil de rentabilité.
Cette durée unique simplifie la compréhension du dispositif mais impose un pilotage serré de la trésorerie. L’entrepreneur doit anticiper l’augmentation des cotisations à la fin de la période ACRE, notamment dans les régimes de travailleur non salarié.
Taux d’exonération en 2026 : un dispositif dégressif
Le calcul des exonérations repose sur le PASS 2026 fixé à 48 060 €. Les tranches de revenus structurent le niveau d’allègement :
| Revenu professionnel 2026 | Niveau d’exonération ACRE | Effet sur les cotisations |
|---|---|---|
| Jusqu’à 36 045 € | 25 % maximum | Réduction significative sur la part des cotisations éligibles |
| Entre 36 045 € et 48 060 € | Exonération dégressive de 25 % à 0 % | Allègement décroissant au fur et à mesure que le revenu augmente |
| Au-delà de 48 060 € | Aucune exonération | Application des cotisations au taux normal |
Ce fonctionnement dégressif évite les effets de seuil trop marqués. Le dispositif reste favorable aux projets générant un revenu modeste au démarrage, tandis que les activités à forte rentabilité se rapprochent rapidement du régime de droit commun.
Cas particulier des micro-entrepreneurs
Les micro-entrepreneurs bénéficient d’une logique légèrement différente, puisque leurs cotisations se calculent sur le chiffre d’affaires encaissé et non sur un bénéfice réel. La réforme 2026 introduit une distinction selon la date de création :
| Date de début d’activité micro | Niveau d’exonération | Commentaire |
|---|---|---|
| Avant le 1er juillet 2026 | Exonération à 50 % | Réduction de moitié des cotisations sociales calculées sur le chiffre d’affaires |
| À partir du 1er juillet 2026 | Taux réduit, de 50 % à 25 % | Dispositif progressivement moins généreux selon les revenus |
Le choix de la date de création et la projection de chiffre d’affaires prennent donc une dimension stratégique. Un décalage de quelques semaines peut modifier sensiblement le montant des charges sociales à acquitter la première année.
Démarches administratives ACRE 2026 : procédure, délais et formulaires
La réforme 2026 met fin au principe d’attribution quasi-automatique. L’ACRE repose désormais sur une demande obligatoire formalisée auprès de l’URSSAF. L’absence de démarche dans les délais entraîne la perte définitive du bénéfice du dispositif pour le projet en cours.
Demande obligatoire auprès de l’URSSAF
L’entrepreneur doit adresser une demande d’ACRE à l’URSSAF compétente. Cette demande s’effectue :
- en ligne, via le formulaire ACRE simplifié mis à disposition sur le site de l’URSSAF ;
- ou via transmission dématérialisée par l’intermédiaire d’un mandataire (expert-comptable, centre de gestion, plateforme d’accompagnement).
Le formulaire regroupe les informations d’état civil, les éléments sur la nature du projet (création ou reprise, secteur d’activité), le statut juridique et les justificatifs d’éligibilité (attestation de France Travail, justificatif RSA ou ASS, notification PreParE, décision de reconnaissance de handicap, attestation de résidence en QPV ou ZFRR, etc.).
Délais à respecter et risques en cas d’oubli
La demande doit intervenir au tout début de l’activité. Les textes d’application précisent généralement un délai encadré autour de la date de création ou d’immatriculation. Un dépôt hors délai aboutit à un rejet, sans possibilité de rattrapage.
En pratique, s’appuyer sur le même calendrier que les formalités de création d’entreprise sécurise la démarche : dépôt du dossier d’immatriculation, choix du régime fiscal, options de TVA, et simultanément demande d’ACRE. Cette logique évite les oublis et aligne les décisions structurantes du projet.
« Le nouveau cadre de l’ACRE supprime la logique de droit quasi automatique. L’entrepreneur devient pleinement responsable de sa demande et de la justification de son éligibilité. »
Effets de la réforme sur la gestion des débuts d’activité
Avec la demande obligatoire et la réduction du niveau d’exonération, la réforme de 2026 renforce la nécessité d’un prévisionnel financier précis. Il ne s’agit plus de considérer l’ACRE comme un bonus implicite, mais comme un élément intégré à la stratégie globale de lancement :
- calcul des charges sociales avec et sans ACRE ;
- simulation de rémunération ou de trésorerie disponible ;
- articulation avec les aides à la création, comme l’aide à la création d’entreprise ou les subventions locales ;
- anticipation de la fin d’exonération dès le business plan.
Base juridique et portée du décret 2026 : cadre légal de l’ACRE
Le dispositif ACRE repose sur un ensemble de textes réglementaires et législatifs. La réforme 2026 s’inscrit dans une logique de révision des aides à la création, avec un pilotage renforcé et une volonté de ciblage plus fin.
Le décret n° 2026-69 du 6 février 2026
Le décret n° 2026-69 du 6 février 2026 fixe les nouvelles règles d’attribution et de fonctionnement de l’ACRE. Il modifie notamment :
- les critères d’éligibilité et la liste des publics prioritaires ;
- le niveau d’exonération et les tranches de revenus ;
- la durée d’exonération unifiée à 12 mois ;
- la procédure de demande obligatoire auprès de l’URSSAF.
Ce décret prévoit une application rétroactive au 1er janvier 2026. Certaines situations transitoires peuvent donc exiger une vérification des règles applicables selon la date exacte de création et le calendrier des décrets.
Décret n° 2026-69 du 6 février 2026 : « Le dispositif ACRE est recentré sur les créateurs et repreneurs justifiant d’une fragilité économique ou sociale, ainsi que sur les territoires bénéficiant de mesures spécifiques de revitalisation. »
Rétroactivité et situations en cours
L’application rétroactive au 1er janvier 2026 implique parfois une révision des droits ouverts pour les créateurs qui ont lancé leur activité dans cette période. L’URSSAF peut recalculer le niveau d’exonération ou exiger des justificatifs complémentaires. Les textes prévoient généralement des dispositions de transition, mais l’interprétation peut varier selon les caisses.
En cas de doute sur la date d’effet ou sur les règles applicables à une situation précise, un courrier ou un message sécurisé adressé à l’URSSAF permet d’obtenir une position formelle à conserver. Ce document facilite les échanges en cas de contrôle ultérieur.
Analyses, limites et impacts réels de l’ACRE : ce que montrent Cour des comptes et Insee
L’ACRE suscite depuis des années des débats sur son efficacité réelle. Les études menées par la Cour des comptes et l’Insee éclairent le dispositif sous un angle plus pragmatique, au-delà du discours affiché de soutien à l’entrepreneuriat.
Position de la Cour des comptes : un dispositif à encadrer
La Cour des comptes met en avant plusieurs faiblesses dans le pilotage historique de l’ACRE :
- Manque de pilotage et de stratégie globale : l’aide a longtemps fonctionné comme un outil diffus, sans objectifs chiffrés clairs en matière de création pérenne d’emplois ou de survie des entreprises.
- Absence d’évaluation solide des effets réels : peu d’indicateurs précis sur l’impact sur la rentabilité, les trajectoires d’emploi ou la qualité des projets financés.
- Recommandation d’un accompagnement obligatoire : la Cour des comptes insiste sur la nécessité de coupler l’ACRE avec un accompagnement structuré (mentorat, formation à la gestion, suivi financier) plutôt que de se limiter à un simple allègement de charges.
Ces critiques expliquent en partie la réforme 2026, qui concentre l’ACRE sur un public prioritaire et incite à une meilleure articulation avec les réseaux d’accompagnement à la création.
Analyses de l’Insee : impact sur la survie des entreprises
L’Insee a mené plusieurs études sur la survie à 5 ans des entreprises créées par des chômeurs, en s’appuyant sur des cohortes de créateurs (1994, 1998, 2002, 2006). Ces travaux mettent en évidence :
- un rôle de levier de l’aide sociale dans le passage à l’entrepreneuriat ;
- une amélioration de la probabilité de maintien d’activité pour certaines catégories, en particulier lorsque l’aide est couplée à un accompagnement de qualité ;
- des résultats contrastés selon les secteurs (services à la personne, commerce, construction, activités de conseil, etc.).
L’ACRE, en réduisant la pression des cotisations, contribue à sécuriser les débuts, mais ne compense pas un modèle économique fragile ou une mauvaise préparation du projet. La viabilité demeure liée à la cohérence du business model, à la maîtrise de la gestion et à l’adéquation entre compétences du porteur et exigences du marché.
« Les dispositifs d’exonération de cotisations sociales facilitent l’accès au statut d’indépendant, mais leur impact sur la survie à long terme reste étroitement lié à la qualité de l’accompagnement et à la structure des projets. » — Synthèse inspirée des études Insee sur les cohortes de créateurs.
Les grandes lignes de la réforme 2026 : recentrage et réduction de l’exonération
La réforme 2026 répond à plusieurs critiques récurrentes. Elle conduit à :
- la fin de l’attribution quasi-automatique, remplacée par une demande explicite et documentée ;
- la réduction du niveau d’exonération, jugé trop élevé dans les versions précédentes du dispositif ;
- le recentrage sur les publics prioritaires : chômeurs inscrits, bénéficiaires de minima sociaux, jeunes, personnes en situation de handicap, créateurs en QPV ou ZFRR ;
- la volonté affichée de corriger un système considéré comme insuffisamment ciblé et coûteux pour la collectivité.
Dans ce nouveau cadre, l’ACRE devient un outil parmi d’autres pour structurer un projet entrepreneurial. Il s’articule avec les formations, les accompagnements, les aides financières régionales, les prêts d’honneur et les dispositifs Pôle emploi. Un projet solide s’appuie sur cet ensemble, et non sur la seule exonération de cotisations.
ACRE et parcours de création : articulation avec les autres aides
L’ACRE s’inscrit rarement seule dans le parcours de l’entrepreneur. Elle intervient en parallèle d’autres dispositifs : indemnisation chômage, ARCE, aides régionales, garantie bancaire, dispositifs sectoriels. L’enjeu consiste à harmoniser ces éléments pour structurer un financement cohérent.
ACRE et ARCE (aide de France Travail)
De nombreux créateurs indemnisés au chômage envisagent l’ARCE (Aide à la Reprise ou à la Création d’Entreprise). L’ARCE verse une partie du capital restant de droits chômage sous forme de capital, en deux temps. L’ACRE intervient sur un autre plan, en diminuant les charges sociales sur la rémunération ou le bénéfice.
Combinée à l’ARCE, l’ACRE permet :
- une baisse des cotisations sociales la première année ;
- une trésorerie renforcée grâce au versement en capital ;
- une meilleure capacité d’investissement dans le lancement de l’activité (communication, matériel, logiciels, stock).
Cette stratégie exige néanmoins un arbitrage précis : renoncer au maintien partiel de l’allocation chômage en contrepartie du capital ARCE. Une simulation détaillée avec différents scénarios de chiffre d’affaires aide à statuer.
ACRE, RSA, ASS et autres minima sociaux
Pour les bénéficiaires du RSA ou de l’ASS, l’ACRE allège le coût social de l’activité sans se substituer aux règles de cumul ou de maintien des prestations. Chaque régime prévoit des modalités particulières de prise en compte des revenus professionnels :
- prise en compte partielle des revenus d’activité dans le calcul du RSA ;
- plafonds ou périodes de cumul partiel ;
- déclarations régulières auprès de la CAF ou de l’organisme payeur.
Le couplage RSA/ASS + ACRE devient pertinent lorsque le projet vise une montée en puissance progressive de l’activité, avec un lissage de la transition entre statut d’allocataire et statut d’entrepreneur.
ACRE, territoires prioritaires et politiques de revitalisation
Les créations ou reprises situées en Quartier Prioritaire de la Politique de la Ville ou en Zone France Ruralités Revitalisation s’inscrivent dans des politiques publiques spécifiques. L’ACRE intervient alors en complément :
- des exonérations fiscales ou sociales attachées à certaines zones ;
- des aides à l’immobilier d’entreprise ou à la reprise de commerces ;
- des programmes de mentorat et de soutien aux entrepreneurs locaux.
Une même entreprise peut ainsi cumuler ACRE, exonérations de cotisations patronales pour des salariés en zone prioritaire, et subventions à l’investissement. Cette combinaison se conçoit dans un plan global de développement territorial et de consolidation de la structure créée.
Profil type des bénéficiaires ACRE et bonnes pratiques pour en tirer parti
Les bénéficiaires de l’ACRE présentent des profils variés : demandeurs d’emploi en reconversion, jeunes diplômés, allocataires du RSA, parents en congé parental, personnes en situation de handicap, porteurs de projet dans des quartiers urbains ou des territoires ruraux. Chacun mobilise l’aide selon une logique propre.
Jeunes entrepreneurs et reconversions professionnelles
Chez les jeunes de 18 à 25 ans, l’ACRE intervient souvent comme un filet de sécurité lors d’un premier projet entrepreneurial. L’allègement de charges permet de tester un modèle, parfois à côté d’une activité salariée à temps partiel ou d’études en fin de cycle.
Pour les adultes en reconversion, souvent issus d’un parcours salarié, l’ACRE accompagne un changement d’identité professionnelle. Elle diminue temporairement le coût des cotisations, ce qui aide à accepter une rémunération plus modeste au démarrage, le temps de constituer un portefeuille de clients.
Parents, PreParE et conciliation vie familiale / projet
Les bénéficiaires de la PreParE (prestation partagée d’éducation de l’enfant) composent avec des contraintes de temps et d’organisation spécifiques. L’ACRE intervient comme un levier financier pour un lancement progressif d’activité :
- réduction du coût social d’une activité à temps partiel ;
- possibilité de tester un projet (services, vente en ligne, activité libérale) sans exposition immédiate à des charges élevées ;
- ajustement de la montée en régime de l’entreprise au rythme de la situation familiale.
Personnes en situation de handicap et portage de projet
Pour les personnes reconnues en situation de handicap avant 30 ans, l’ACRE se combine parfois avec d’autres aides de l’Agefiph ou des conseils régionaux. L’entrepreneuriat peut offrir une flexibilité d’organisation recherchée, à condition de structurer l’activité autour des contraintes médicales ou logistiques.
Dans ce contexte, l’ACRE réduit temporairement les charges, mais l’enjeu principal reste le calibrage de l’activité : volume de travail raisonnable, adaptation du poste de travail, choix d’un modèle économique compatible avec les besoins de santé.
« L’ACRE a joué un rôle d’amortisseur lors de ma première année. J’ai pu fixer des tarifs justes sans me pénaliser sur les charges sociales, le temps de stabiliser mon carnet de commandes. » — Témoignage typique d’un créateur de micro-entreprise de services.
ACRE et choix du statut juridique : impact sur la protection sociale
L’ACRE ne s’applique pas de manière identique selon le statut juridique et le régime social du dirigeant. Les conséquences sur la protection sociale et la retraite diffèrent sensiblement entre un travailleur non salarié (TNS) et un assimilé salarié.
ACRE et travailleur non salarié (TNS)
Le statut TNS concerne notamment :
- l’entreprise individuelle (EI), y compris la forme micro-entreprise ;
- l’EURL avec gérant associé unique ;
- la SARL avec gérant majoritaire.
Dans ces situations, les cotisations sociales se calculent sur le bénéfice ou, en micro, sur une base forfaitaire issue du chiffre d’affaires. L’ACRE réduit directement certains taux la première année. En contrepartie, des cotisations plus faibles signifient parfois une validation de trimestres de retraite moins favorable ou une protection réduite pour certaines prestations si le revenu reste très bas.
ACRE et assimilé salarié
Les dirigeants assimilés salariés (président de SAS, de SASU, dirigeants minoritaires de SARL dans certaines conditions) relèvent du régime général pour la sécurité sociale, hors assurance chômage. L’ACRE s’applique alors différemment, et parfois de manière plus limitée, en fonction des textes et de l’interprétation de l’URSSAF.
Le niveau de rémunération joue un rôle central : une forte réduction de salaire pour limiter les charges peut aboutir à une couverture sociale réduite. L’ACRE ne doit pas conduire à sous-évaluer durablement la rémunération, au risque d’affaiblir la protection sociale du dirigeant.
Mettre l’ACRE au service de la stratégie d’entreprise
Utilisée de manière réfléchie, l’ACRE s’intègre dans une stratégie globale de lancement d’activité. Elle agit comme un levier sur la trésorerie, mais ne remplace pas la rigueur de gestion ni le travail commercial. Les créateurs qui en tirent le meilleur parti :
- préparent un prévisionnel incluant l’augmentation des cotisations après 12 mois ;
- alignent leur politique de prix sur la valeur réelle de leur offre, sans sous-tarifer uniquement grâce à l’exonération ;
- combinent ACRE, accompagnement, formation et aides complémentaires ;
- suivent régulièrement leur trésorerie et ajustent leur stratégie commerciale.
L’ACRE devient alors un outil de transition, qui facilite le passage du statut de demandeur d’emploi, d’allocataire ou de salarié à celui d’entrepreneur autonome, en fournissant une marge de manœuvre sur les charges sociales au moment où la structure se construit.









