
Créer une SARL en 2026 impose des choix structurants, des démarches encadrées et un budget à prévoir avec méthode. Entre rédaction des statuts, dépôt du capital, formalités au greffe et arbitrages fiscaux, chaque décision influence directement la sécurité juridique de l’entreprise et la protection du dirigeant.
En avançant étape par étape, avec une vision claire des coûts, des documents à préparer et des pièges fréquents, il devient possible de transformer un projet en société opérationnelle sans perdre de temps ni d’argent. Les lignes qui suivent apportent justement ce niveau de précision.
| Élément clé | Résumé |
|---|---|
| Définition de la SARL | Structure adaptée aux petites entreprises, responsabilisant chaque associé à hauteur de son apport. |
| Associés | De 1 à 100 personnes, idéal pour entreprendre seul ou en équipe. |
| Capital social | Libre, constitué d’apports en numéraire ou en nature. |
| Statuts | Document essentiel pour définir fonctionnement, apports et pouvoirs du gérant. |
| Immatriculation | Dépôt au registre du commerce via le guichet unique, étape finale de création. |
| Régime fiscal | IS par défaut, option possible pour l’impôt sur le revenu selon les situations. |
Simulateur de cout et timeline de creation d’une SARL 2026
Estimez le cout total, les charges sociales, la fiscalite et le calendrier de creation de votre SARL
Parametres de la SARL
1. Cout de creation detaille
2. Charges sociales et cout de la remuneration annee 1
3. Estimation fiscale annee 1
4. Calendrier previsionnel
5. Recapitulatif global annee 1
Créer une SARL en 2026 : fonctionnement, atouts et limites
La SARL (société à responsabilité limitée) reste une forme de société très utilisée par les entrepreneurs qui souhaitent exercer une activité commerciale, artisanale ou de services avec un cadre juridique balisé. Elle convient aussi bien aux petites structures familiales qu’aux projets plus ambitieux, tant que le nombre d’associés ne dépasse pas 100.
En 2026, ce statut conserve les grandes caractéristiques qui ont fait son succès : séparation entre patrimoine personnel et patrimoine professionnel, organisation encadrée par le Code de commerce et un mode de gestion centré sur la personne du gérant. Le cadre légal reste rigoureux, mais en contrepartie, il offre une certaine prévisibilité pour les associés, les banques et les partenaires.
Une SARL repose sur des apports en numéraire et, le cas échéant, en nature. Ces apports forment le capital social, réparti en parts sociales détenues par chaque associé. Le pouvoir de décision dépend de cette répartition du capital, ce qui explique pourquoi la rédaction des statuts et la réflexion sur la gouvernance exigent une attention soutenue dès le lancement du projet.
Principales caractéristiques juridiques d’une SARL en 2026
Pour structurer un projet de création de SARL, quelques repères juridiques sont à garder en mémoire. Le régime est largement codifié, avec des règles précises sur la nomination du gérant, le fonctionnement des assemblées et les modalités de cession de parts sociales. La liberté contractuelle reste plus encadrée que dans une SAS, mais en échange, le fonctionnement est plus standardisé, ce qui rassure souvent les banques.
| Élément clé | Régle applicable en SARL | Conséquence pratique |
|---|---|---|
| Nombre d’associés | De 1 à 100 associés | Convient aux petits groupes d’associés, comparaison utile avec d’autres statuts |
| Responsabilité des associés | Limitée au montant des apports | Patrimoine personnel normalement protégé, sauf faute de gestion |
| Gérance | Un ou plusieurs gérants, associés ou non | Dirigeant très central dans la gestion quotidienne |
| Statut social du gérant majoritaire | Travailleur non salarié (TNS) | Charges sociales plus faibles mais protection sociale plus limitée |
| Statut social du gérant minoritaire ou égalitaire | Assimilé salarié | Protection sociale plus étendue, coût social plus élevé |
| Régime fiscal par défaut | Impôt sur les sociétés (IS) | Option possible pour l’impôt sur le revenu, sous conditions |
Ce cadre impose une réflexion globale sur les objectifs du projet, le profil des associés, le mode de rémunération du dirigeant et la stratégie de développement. Sans cette analyse, le risque de choisir un statut juridique inadapté ou un régime fiscal inapproprié augmente nettement.
« Une SARL bien structurée sécurise les relations entre associés, le dirigeant et les tiers. Une SARL mal réglée alimente les conflits, les blocages et les redressements. »
Les grandes décisions à prendre avant de créer une SARL
Avant même de préparer les formulaires officiels, certaines décisions structurent l’ensemble du projet de SARL. Elles influencent aussi bien la rédaction des statuts que la fiscalité, la gestion future et les relations entre associés.
Choisir le bon statut juridique et éviter les erreurs de forme
De nombreux créateurs se tournent spontanément vers la SARL sans examiner les autres statuts disponibles. Une comparaison avec la SAS, l’entreprise individuelle ou encore l’EURL permet pourtant d’ajuster le cadre à la réalité du projet.
Les difficultés listées par les entrepreneurs montrent souvent les mêmes causes : statut juridique inadapté, statut fiscal inapproprié, capital social sous-évalué ou encore responsabilité du gérant mal appréhendée. Un temps d’analyse en amont limite fortement ces écueils. Pour approfondir cette réflexion, un passage par un guide global comme /creation-entreprise-guide/ offre un panorama utile.
Définir le projet, les associés et la répartition du capital
La composition de l’actionnariat conditionne la gouvernance de la SARL. Les associés apportent non seulement des fonds, mais aussi des compétences, un réseau ou du temps. Les conflits naissent souvent d’un décalage entre les apports réels et la répartition du capital social.
Une répartition 50/50 en SARL entraîne par exemple un risque de blocage décisionnel. Les textes encadrent strictement les majorités requises pour les décisions ordinaires et extraordinaires. En cas de désaccord persistant, la société se retrouve alors paralysée, parfois pour des sujets clés (approbation des comptes, décisions d’investissement, nomination du gérant).
« Le blocage d’une SARL à 50/50 ne résulte pas d’un conflit ponctuel, mais d’une absence d’anticipation dans la répartition du capital et la rédaction des statuts. »
Une réflexion approfondie sur :
- Les rôles opérationnels de chaque associé
- Leur horizon d’investissement (court, moyen, long terme)
- Leur capacité financière réelle
- Leur implication dans la gouvernance (gérance, décisions stratégiques)
permet de bâtir une répartition du capital cohérente et un pacte d’associés adapté, lorsque cela s’avère nécessaire.
Capital social de la SARL : montant, apports et commissaire aux apports
Juridiquement, le capital social minimum en SARL reste symbolique : 1 €. Dans la pratique, un tel montant fragilise immédiatement la crédibilité de l’entreprise auprès des banques et des partenaires. Un capital recommandé d’au moins 500 € constitue un plancher réaliste pour des petites structures, mais beaucoup de projets gagnent à viser un niveau plus élevé en fonction des besoins de financement.
Le capital se compose :
- D’apports en numéraire : sommes d’argent déposées sur un compte bloqué (banque, notaire ou Caisse des dépôts) avant l’immatriculation.
- D’apports en nature : biens matériels (véhicules, matériel informatique, machines, fonds de commerce) ou immatériels (marque, brevet, logiciel) mis à la disposition de la société.
En présence d’apports en nature significatifs, une évaluation sérieuse devient indispensable. Lorsque certaines conditions sont remplies (valeur élevée, nature du bien, risques de surestimation ou de sous-estimation), la loi impose la nomination d’un commissaire aux apports. Ce professionnel indépendant vérifie la valeur des biens apportés et sécurise ainsi les associés et les créanciers.
Étapes de création d’une SARL en 2026 : le déroulé complet
La création d’une SARL suit une chronologie précise. Chaque phase s’appuie sur des règles strictes et sur des documents exigés par le greffe du tribunal de commerce. Un manque de rigueur allonge les délais d’immatriculation et peut retarder le démarrage de l’activité.
Étape 1 : rédaction des statuts de SARL
La rédaction des statuts constitue une étape clé. Ce document fixe les règles de fonctionnement de la société : objet social, durée, siège, capital, répartition des parts, pouvoirs du gérant, modalités de décision, règles de cession de parts sociales, etc. Une simple copie de modèle générique laisse souvent des zones grises qui se transforment en conflits à moyen terme.
Plusieurs options existent pour rédiger ces statuts :
| Mode de rédaction | Fourchette de coût | Contexte adapté |
|---|---|---|
| Rédaction seul (modèle type) | 0 € | Projets très simples, associés alignés, risques juridiques maîtrisés |
| Plateformes en ligne | 99 à 200 € | Accompagnement standardisé, sécurisation minimale des clauses |
| Legalstart | 99 à 199 € | Solution hybride avec outils en ligne et assistance guidée |
| Avocat ou expert-comptable | 250 à 2 000 € | Projets à plusieurs associés, enjeux financiers significatifs, clauses sur mesure |
Les statuts doivent intégrer la procédure d’agrément des nouveaux associés, particulièrement sensible en SARL. La loi impose une procédure stricte, ce qui limite l’entrée d’investisseurs sans l’accord des associés existants. Ce mécanisme protège la structure, mais ajoute des formalités et des délais en cas de cession de parts.
« Les statuts de SARL constituent la charpente juridique de la société. Chaque clause non réfléchie devient un point de tension potentiel entre associés. »
Étape 2 : dépôt du capital social
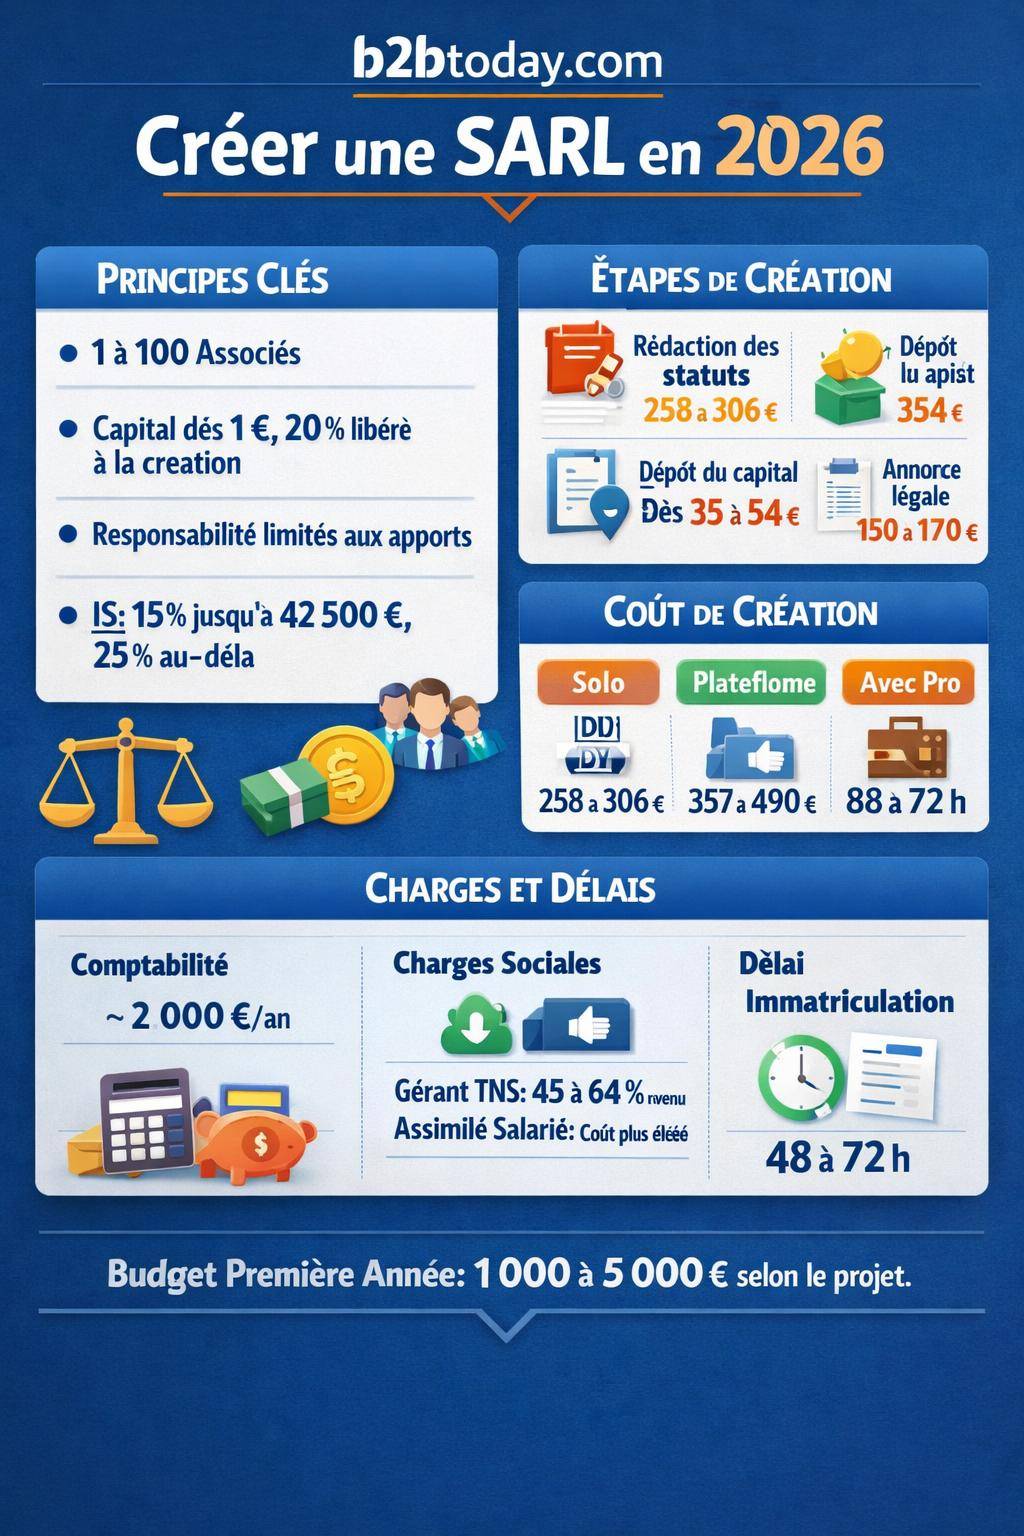
Avant la signature définitive des statuts, les associés déposent les apports en numéraire sur un compte bloqué ouvert au nom de la société en formation (banque, notaire, Caisse des dépôts). La loi impose de libérer au moins 20 % du capital social à la création. Le reste peut être versé dans les cinq ans suivant l’immatriculation.
À l’issue du dépôt, l’établissement financier remet une attestation de dépôt des fonds. Ce document figure dans la liste des pièces obligatoires à fournir au greffe pour finaliser l’immatriculation. Sans ce justificatif, aucune immatriculation n’est délivrée.
Étape 3 : signature des statuts et nomination du gérant
Une fois le capital déposé et les clauses finalisées, les associés signent les statuts. La nomination du gérant intervient soit directement dans les statuts, soit via un acte séparé (procès-verbal d’assemblée générale). Ce choix influence la souplesse de changement ultérieur de dirigeant, une révocation étant parfois plus simple lorsque la nomination figure dans un acte distinct.
Le gérant accepte ses fonctions par une mention spécifique. Il engage alors sa responsabilité civile et pénale dans la gestion de la société. Une mauvaise appréciation de cette responsabilité du gérant conduit parfois à des prises de risque excessives, notamment dans les relations avec les banques, les fournisseurs ou l’administration fiscale.
Étape 4 : publication d’une annonce légale de création
La création d’une SARL doit être portée à la connaissance du public. Une annonce légale de constitution est publiée dans un support habilité. Cette publication reprend les principales informations sur la société (dénomination, forme, capital, siège, objet, durée, identité du gérant, etc.).
En 2026, le coût de cette annonce légale se situe dans une fourchette encadrée :
- En métropole : 147 à 173 €
- À la Réunion et à Mayotte : 171 à 231 €
- Fourchette générale observée : 138 à 188 € selon la zone et le support
Le journal ou le service de presse en ligne délivre une attestation de parution. Ce document figure dans le dossier déposé au greffe avec les autres pièces justificatives.
Étape 5 : constitution et dépôt du dossier d’immatriculation
Le dossier de création remis au greffe du tribunal de commerce rassemble un ensemble de justificatifs. Les formalités se réalisent désormais en grande partie en ligne, mais la liste des pièces reste dense. Les formalités sont souvent vécues comme lourdes et rigides, particulièrement lors d’une première création.
Les documents requis incluent notamment :
- Les statuts signés de la SARL
- L’attestation de dépôt des fonds
- Une pièce d’identité du gérant
- Une attestation de filiation du gérant
- Une déclaration de non-condamnation du gérant
- L’attestation de parution de l’annonce légale
- La déclaration des bénéficiaires effectifs
Le greffe procède ensuite à l’immatriculation au registre du commerce et des sociétés (RCS). Le délai moyen observé se situe entre 48 et 72 heures, sous réserve de dossier complet. L’extrait Kbis fait alors office de « carte d’identité » de la SARL et permet de débloquer les fonds déposés sur le compte bloqué.
Étape 6 : déclaration des bénéficiaires effectifs et publication au BODACC
La lutte contre le blanchiment de capitaux impose d’identifier les bénéficiaires effectifs de la société, c’est-à-dire les personnes physiques qui détiennent ou contrôlent directement ou indirectement plus de 25 % du capital ou des droits de vote. Une déclaration spécifique est déposée au registre, avec un coût compris entre 20,34 et 25 €.
Parallèlement, la création de la société fait l’objet d’une publication au BODACC (Bulletin officiel des annonces civiles et commerciales). Le coût de cette formalité s’élève à 11,39 €, intégré dans les frais d’immatriculation.
Budget à prévoir pour créer une SARL en 2026
Un projet de création de SARL ne se limite pas aux formalités juridiques. Un budget global doit intégrer les coûts administratifs, l’accompagnement éventuel, les dépenses annexes et les frais récurrents des premières années. Une vision précise évite les sous-estimations et les tensions de trésorerie dès le lancement.
Frais de création obligatoires : RCS, annonce légale, BODACC, bénéficiaires effectifs
Les frais administratifs de base dépendent de la nature de l’activité (commerciale ou artisanale) et de la localisation. Les fourchettes observées sont les suivantes :
| Type de frais | Montant indicatif | Commentaire |
|---|---|---|
| Immatriculation RCS – activité commerciale | 35,59 à 39,42 € | Droits versés au greffe |
| Immatriculation RCS – activité artisanale | 50,59 à 54,42 € | Inclut l’inscription au répertoire des métiers |
| Annonce légale (métropole) | 147 à 173 € | Tarif encadré selon la zone |
| Déclaration des bénéficiaires effectifs | 20,34 à 25 € | Obligatoire lors de la création |
| Publication BODACC | 11,39 € | Publication officielle de l’immatriculation |
En regroupant ces éléments, le total des frais administratifs s’établit ainsi :
- Pour une activité commerciale : 258 à 291 €
- Pour une activité artisanale : 273 à 306 €
- Avec déclaration des bénéficiaires effectifs comprise : 200 à 230 € (hors variations locales de l’annonce légale)
Ces montants n’intègrent ni les honoraires de rédaction des statuts, ni les frais bancaires liés à l’ouverture du compte, ni les autres coûts d’accompagnement.
Coût de rédaction des statuts et accompagnement à la création
Le mode de création retenu influence fortement le budget global. Trois scénarios principaux se distinguent :
| Scénario | Coût estimé (hors capital) | Profil de projet adapté |
|---|---|---|
| Création « DIY » (do it yourself) | 258 à 291 € | Entrepreneur autonome, modèle simple, peu de risques juridiques |
| Création avec plateforme en ligne | 357 à 490 € | Besoin d’un cadre sécurisé, budget maîtrisé |
| Création avec expert-comptable ou avocat | 800 à 2 500 € | Plusieurs associés, enjeux financiers marqués, montage complexe |
En complément, certains entrepreneurs recourent à :
- Un expert-comptable en ligne pour la création : 300 à 1 500 € selon le niveau d’accompagnement.
- Un avocat ou expert-comptable pour un suivi complet : 1 500 à 2 500 €.
« Un investissement dans un accompagnement juridique et comptable au démarrage évite souvent des rectifications fiscales ou sociales coûteuses dans les années suivantes. »
Frais annexes possibles lors de la création
En fonction du projet, certains frais annexes viennent s’ajouter au budget de base :
- Dépôt de marque à l’INPI : autour de 190 € pour une classe de produits ou services, hors extensions.
- Commissaire aux apports en cas d’apports en nature significatifs : 2 000 à 7 000 € selon la complexité du dossier.
- Stage de préparation à l’installation (SPI) : environ 260 € lorsque requis pour certaines activités artisanales.
Des frais de domiciliation peuvent aussi intervenir, en particulier lorsqu’une société de domiciliation est utilisée pour le siège social : entre 0 et 50 € par mois pour les offres les plus courantes, avec des services variables (réception courrier, réexpédition, salles de réunion, etc.).
Coûts récurrents et obligations après la création de la SARL
Une fois la SARL immatriculée, les obligations légales et financières se poursuivent. Le dirigeant doit intégrer ces charges structurelles dans son plan de trésorerie, sous peine de déséquilibre rapide de l’exploitation.
Frais de fonctionnement et de conformité
Les principales charges fixes ou récurrentes incluent :
- Comptabilité : environ 2 000 € par an pour un accompagnement standard (tenue de comptabilité, déclarations fiscales, bilan). Le montant varie selon le volume d’écriture, le secteur et le niveau de conseil.
- Frais bancaires : autour de 20 € par mois pour un compte professionnel avec services classiques (carte, virements, prélèvements).
- Assurances professionnelles : entre 1 000 et 5 000 € par an selon l’activité (responsabilité civile professionnelle, multirisque, perte d’exploitation, assurance décennale, etc.).
À ces postes s’ajoutent les dépenses opérationnelles habituelles : loyers, abonnements logiciels, communication, frais de déplacement, charges de personnel, etc. La première année, un budget global recommandé entre 1 000 et 5 000 € hors investissements spécifiques offre une base de réflexion, mais chaque projet présente son propre profil de coûts.
Fiscalité de la SARL : IS, IR et impôts sur les bénéfices
Par défaut, la SARL est soumise à l’impôt sur les sociétés (IS). Les bénéfices imposables sont taxés selon un barème à deux taux :
- Taux réduit de 15 % sur la fraction de bénéfice inférieure à 42 500 €, sous réserve de respecter certaines conditions (chiffre d’affaires, capital détenu, etc.).
- Taux normal de 25 % pour la part de bénéfice supérieure à ce seuil.
Dans certains cas, une SARL peut opter pour l’impôt sur le revenu (IR) pour une durée limitée, sous conditions de taille, d’âge de la société et de structure de l’actionnariat. Ce choix transfère la fiscalité des bénéfices vers les associés, ce qui peut se révéler pertinent pour des projets avec des pertes initiales ou une faible rentabilité les premières années.
Charges sociales du gérant et coût du travail
Le statut social du gérant influe directement sur le coût global de sa rémunération et sur sa protection sociale. Deux situations principales se présentent :
- Gérant majoritaire (détenant seul ou avec son conjoint et ses enfants plus de 50 % des parts) : affilié au régime des travailleurs non salariés (TNS). Les charges sociales représentent en général entre 45 % et 64 % du salaire brut versé.
- Gérant minoritaire ou égalitaire : assimilé salarié, rattaché au régime général de la Sécurité sociale. Le coût social global est plus élevé, mais la protection (retraite, couverture maladie, indemnités) se révèle plus étendue.
Une couverture sociale moins protectrice pour le gérant majoritaire doit être compensée par des assurances complémentaires (prévoyance, mutuelle, assurance homme clé). À défaut, un arrêt de travail prolongé ou un accident de la vie fragilise très rapidement la stabilité de la société.
« La rémunération du gérant ne se résume pas au net perçu. Le couple rémunération/dividendes, charges sociales et couverture personnelle doit être pensé dans son ensemble. »
Principales difficultés lors de la création d’une SARL
Les retours d’expérience mettent en avant un ensemble récurrent de difficultés lors de la création et des premières années de vie d’une SARL. Les anticiper permet de mettre en place des garde-fous efficaces.
Formalités lourdes et procédure d’agrément stricte
Les formalités de création d’une SARL sont souvent perçues comme rigides : nombreux justificatifs, délais de traitement, exigence de conformité documentaire. Les projets portés par des indépendants habitués à l’auto-entreprise ou à des formes plus souples ressentent fortement ce changement de cadre.
La procédure d’agrément prévue en cas de cession de parts à un tiers limite les entrées et sorties au capital. Elle protège le noyau dur des associés, mais complexifie la transmission de la société et l’arrivée d’investisseurs. L’équilibre entre protection et souplesse doit être réfléchi dès la rédaction des statuts.
Capital social trop faible et apports en nature mal évalués
Un capital social trop faible expose la SARL à plusieurs problèmes :
- Difficultés à obtenir des financements bancaires
- Manque de crédibilité auprès des fournisseurs
- Trésorerie sous tension en phase de démarrage
- Recours massif aux comptes courants d’associés, sources de fragilité
Les apports en nature mal évalués génèrent également des tensions : l’associé apporteur se sent lésé, ou à l’inverse, les autres associés estiment que la valeur retenue est excessive. Ces divergences alimentent ensuite les conflits sur la répartition des résultats et le pouvoir de décision.
Responsabilité du gérant et blocages de gouvernance
La responsabilité du gérant reste parfois sous-estimée. Des décisions prises sans trace écrite, des signatures d’engagements disproportionnés ou une confusion entre comptes personnels et comptes de la société exposent à des sanctions civiles et pénales. Une gouvernance rigoureuse, même dans une petite structure, limite considérablement ces risques.
Les blocages dans les SARL à 50/50 constituent un autre point sensible. En l’absence de mécanismes prévus pour gérer les situations de désaccord (clauses de médiation, modalités de sortie, droit de préemption ou de rachat forcé dans certains cas), la société se retrouve parfois immobilisée pendant des mois, voire des années.
« La gouvernance se prépare avant le conflit. Une fois le désaccord installé, chaque clause floue devient un angle mort exploité par l’une ou l’autre des parties. »
Planifier la première année de la SARL : vision globale
Le lancement d’une SARL en 2026 ne se limite pas à l’immatriculation. Un pilotage précis de la première année conditionne la pérennité de la société. Les principales charges récurrentes, la fiscalité, la rémunération du gérant et les investissements doivent être mis en perspective.
Budget global réaliste et trésorerie de démarrage
Les estimations recueillies montrent un coût total réaliste de création dans les fourchettes suivantes :
- Création « DIY » : 258 à 291 € (hors capital et frais annexes).
- Création avec plateforme : 357 à 490 €.
- Création avec expert-comptable ou avocat : 800 à 2 500 €.
Sur la première année, un budget de fonctionnement global d’environ 600 à 1 500 € hors dépenses spécifiques (investissement matériel, communication lourde, recrutement) se révèle fréquent, mais chaque projet présente ses propres besoins. Un budget global recommandé entre 1 000 et 5 000 € pour la création et les premiers mois donne un ordre de grandeur utile, à ajuster dans un prévisionnel détaillé.
Le suivi régulier des flux de trésorerie (tableau de trésorerie mensuel, pointages bancaires, suivi des délais de paiement clients et fournisseurs) reste déterminant. La SARL offre un cadre juridique solide, mais ne protège pas du risque de trésorerie négative ou de retards de règlement.
Organisation administrative et comptable dès le démarrage
Dès l’obtention du Kbis, la mise en place d’une organisation administrative claire simplifie la suite :
- Classement des pièces justificatives (factures, contrats, relevés bancaires, bulletins de paie)
- Mise en place d’une solution de facturation compatible avec les exigences fiscales
- Contrat d’expertise comptable précisant les missions (tenue, révision, conseil, établissement des déclarations)
- Procédures internes de validation des dépenses et des engagements
Une organisation structurée dès la première année limite les erreurs, les oublis de déclaration et les contentieux ultérieurs. Elle permet également d’obtenir des états financiers fiables, indispensables pour piloter la société et solliciter des financements.









