
Créer une entreprise tout en préservant ses allocations chômage ARE transforme une période d’incertitude en véritable levier de sécurité. Le cadre 2025‑2026 encadre ce cumul avec des plafonds précis, des durées limitées et des options stratégiques entre versement mensuel et capital.
Entre cumul partiel de l’ARE, ARCE, ACRE, aides régionales et dispositifs Bpifrance, chaque choix influe sur votre trésorerie, vos droits restants et le rythme de développement de votre projet. Les règles paraissent denses, pourtant elles suivent une logique très concrète que l’on peut exploiter à son avantage.
| Élément clé | Ce qu’il faut retenir | Impact pour le créateur |
|---|---|---|
| Conditions pour cumuler ARE & création | Être inscrit à France Travail, avoir encore des droits ARE, déclarer la création ou reprise d’entreprise. | Permet de sécuriser ses revenus pendant le lancement. |
| Mode de cumul | Cumul intégral ou partiel selon les revenus générés. | Aide progressive : l’ARE baisse seulement si l’activité rapporte. |
| Revenus pris en compte | Chiffre d’affaires pour micro‑entreprise, bénéfice réel pour sociétés. | Détermine le montant d’ARE conservé chaque mois. |
| Durée du cumul | Jusqu’à épuisement des droits ARE. | Visibilité financière pour plusieurs mois. |
| Alternative à l’ARE | Option ARCE : 60% du reliquat d’ARE versé en deux fois. | Plus de trésorerie immédiate mais plus d’allocations mensuelles. |
Simulateur de cumul ARE et revenus de creation d entreprise
ARE et création d’entreprise : comment fonctionne réellement le cumul en 2025‑2026
Le cumul des allocations ARE avec une activité non salariée répond à une logique claire : sécuriser le revenu du créateur tout en l’incitant à développer son chiffre d’affaires. Depuis 2025, les paramètres de calcul évoluent avec un plafond de cumul et une durée maximale encadrée.
Pour un porteur de projet, comprendre ces mécanismes en détail permet d’anticiper la trésorerie, de choisir entre ARE mensuelle et ARCE en capital, et d’ajuster le statut juridique ou fiscal de l’entreprise sans mauvaise surprise.
Conditions pour cumuler ARE et création d’entreprise sans perdre ses droits
Le droit au cumul n’est jamais automatique. Il repose sur des conditions administratives simples, mais strictement appliquées. Un oubli d’actualisation ou une mauvaise déclaration d’activité entraîne rapidement une suspension, voire une radiation.
Deux obligations dominent : rester inscrit comme demandeur d’emploi et déclarer avec précision son activité non salariée et ses revenus chaque mois. Le respect de ces règles garantit la continuité du versement de l’ARE tout au long de la phase de lancement.
Statut du demandeur d’emploi : rester inscrit à France Travail
Le cumul ARE + création suppose de conserver le statut de demandeur d’emploi en recherche active. Même en cas de démarrage d’activité, France Travail considère l’entrepreneur comme disponible pour une reprise d’emploi, au moins partielle.
- Inscription maintenue en continu sur France Travail.
- Actualisation mensuelle obligatoire, même si le chiffre d’affaires est nul.
- Participation possible aux entretiens et aux actions de suivi.
Sans cette inscription, aucun versement d’ARE n’est possible, et le cumul avec l’activité indépendante tombe de facto.
Actualisation mensuelle et déclaration des revenus d’activité
Chaque mois, le créateur déclare à France Travail ses revenus d’activité non salariée ou son chiffre d’affaires de micro‑entrepreneur. Cette déclaration pilote le montant d’ARE conservé pour le mois suivant.
Les obligations récurrentes se résument ainsi :
- Déclarer le démarrage d’activité dès l’immatriculation ou la date réelle de début d’activité.
- Indiquer le montant de chiffre d’affaires (micro) ou de revenu brut estimé (régime réel) pour la période concernée.
- Corriger les montants en cas de régularisation fiscale importante sur l’année.
« Tant que vous restez inscrit, que vous vous actualisez et que vous déclarez vos revenus, vous conservez vos droits à l’ARE pendant la durée légale, dans la limite des plafonds de cumul. »
Plafonds et durée du cumul ARE et activité non salariée en 2025‑2026
Le cumul n’est pas illimité. Le cadre 2025‑2026 définit un plafond de cumul mensuel, une durée maximale de cumul pour certains profils et une règle centrale : l’ensemble revenu d’activité + ARE ne dépasse jamais l’ancien salaire brut.
Ces paramètres influencent fortement la stratégie : intensité de développement du chiffre d’affaires, choix de rémunération, arbitrage entre ARE mensuelle et ARCE, ou encore timing de sortie du dispositif.
Plafond spécifique : 60 % des droits ARE restants
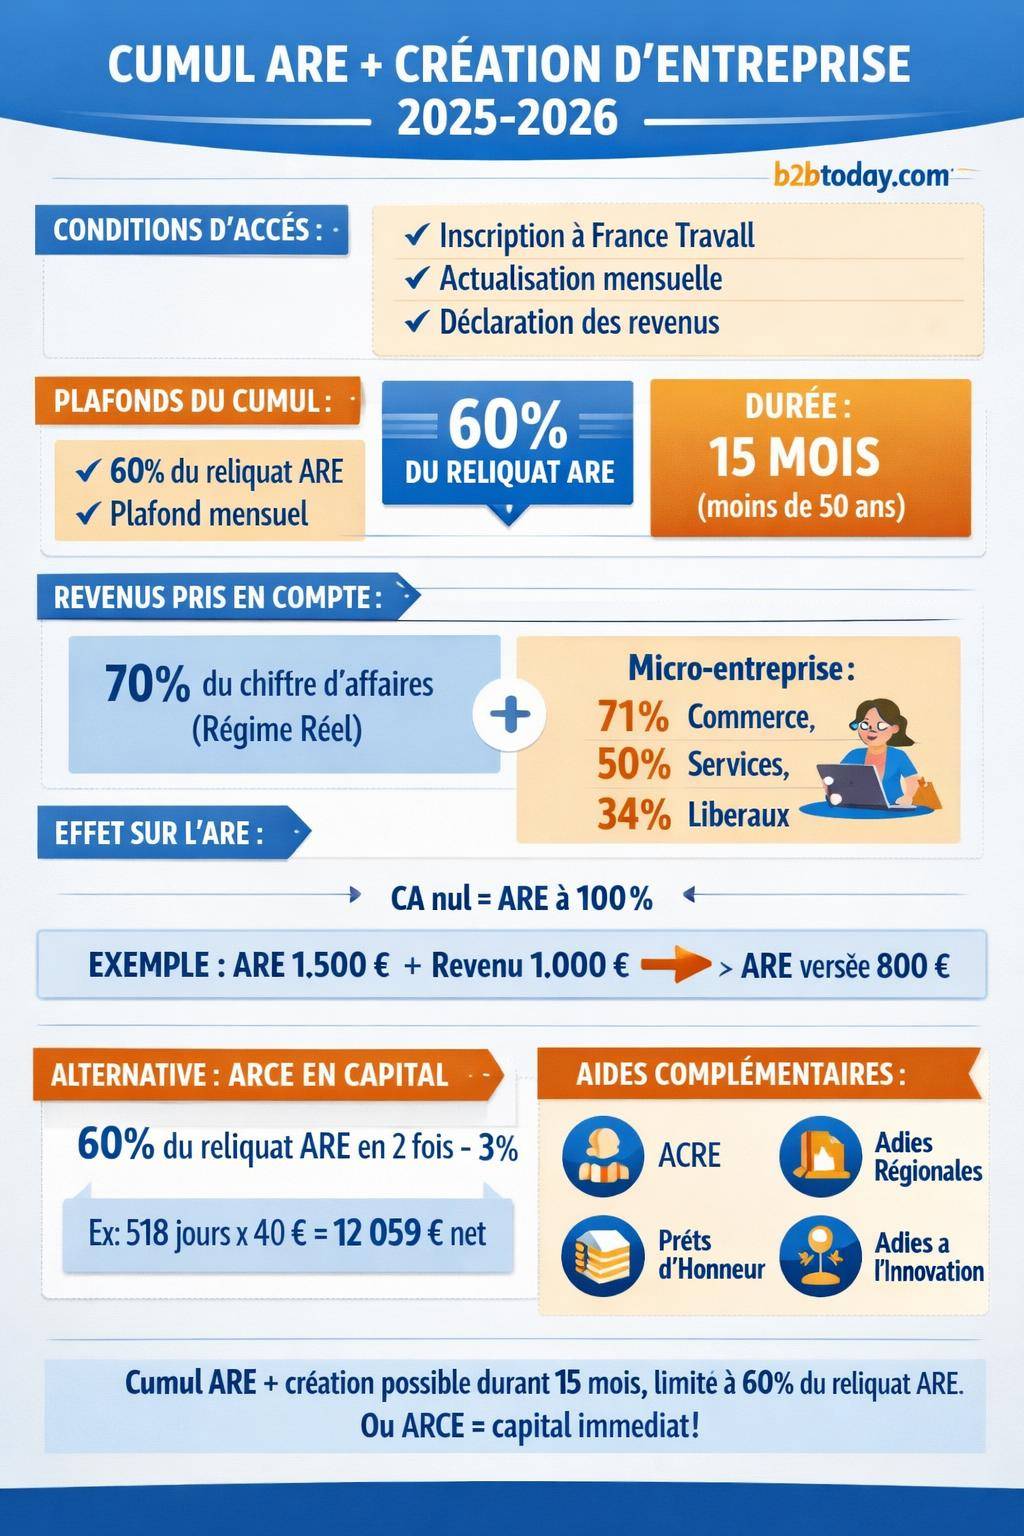
Depuis le 1er avril 2025, un plafond global encadre le cumul : l’ensemble des cumuls sur la période ne dépasse pas 60 % des droits ARE restants au moment de la création ou reprise d’entreprise. Cette limite vient compléter la limite mensuelle liée à l’ancien salaire.
Concrètement, au jour de création, France Travail calcule votre reliquat de droits théorique. Le cumul ARE + revenu d’activité sur la période est plafonné à 60 % de ce reliquat. Ce mécanisme incite à optimiser la phase de lancement sans rester longtemps en accompagnement maximal.
Durée maximale de cumul pour les moins de 50 ans
Pour les demandeurs d’emploi de moins de 50 ans, la durée de cumul ARE + activité non salariée est limitée à 15 mois. Au‑delà, l’ARE cesse même si le reliquat de droits n’est pas consommé.
Les profils de 50 ans et plus bénéficient en pratique de conditions plus étendues, avec des durées d’indemnisation plus longues. La stratégie de cumul s’apprécie donc aussi en fonction de l’âge, du secteur d’activité et du temps nécessaire pour atteindre la rentabilité.
Plafond général : ne jamais dépasser l’ancien salaire brut
Quel que soit le statut, une règle reste constante : revenus d’activité + ARE mensuelle ne dépassent pas l’ancien salaire brut de référence. Ce plafond s’applique chaque mois.
Si le cumul théorique dépasse ce salaire de référence, France Travail réduit le montant d’ARE du mois pour revenir sous le plafond. L’objectif consiste à stabiliser le niveau de ressources, sans permettre un revenu supérieur à celui qui a servi de base au calcul des droits.
| Élément | Règle 2025‑2026 | Impact pour le créateur |
|---|---|---|
| Plafond global de cumul | 60 % des droits ARE restants | Limite l’usage prolongé du cumul sur toute la durée de droits |
| Durée de cumul < 50 ans | 15 mois maximum | Oblige à planifier la montée en charge du chiffre d’affaires |
| Plafond mensuel | ARE + revenus ≤ ancien salaire brut | Stabilise les revenus de transition |
| Inscription France Travail | Obligatoire | Condition sine qua non du versement ARE |
Calcul du cumul ARE et revenus d’activité : règles générales
Le montant d’ARE versé pendant la phase de création dépend d’un mécanisme en deux temps : détermination des revenus pris en compte puis calcul de la fraction d’ARE déduite. L’approche varie selon le régime fiscal : micro‑entreprise ou régime réel (BIC/BNC).
Une fois la base de revenus d’activité établie, France Travail applique un taux de 70 % (hors micro‑entreprise), comparé à votre allocation de référence. Le solde correspond à l’ARE mensuelle effectivement versée.
Principe général hors micro‑entreprise : 70 % des revenus bruts
Pour les entrepreneurs individuels au réel, gérants de société, professions libérales hors micro‑BNC, France Travail retient 70 % des revenus bruts déclarés pour le calcul de la déduction d’ARE.
Ces 70 % représentent un revenu considéré comme « équivalent salaire ». Cette fraction est comparée à l’allocation théorique pour déterminer le nombre de jours indemnisables dans le mois.
Abattements spécifiques pour la micro‑entreprise à partir de 2026
Pour les micro‑entrepreneurs, la logique change. On part du chiffre d’affaires et non du revenu brut. Un abattement forfaitaire fiscal est appliqué pour approcher le revenu net professionnel, puis la règle des 70 % s’applique sur ce revenu estimé.
Depuis 2026, les taux d’abattement retenus suivent les règles fiscales classiques :
- 71 % pour les activités d’achat‑revente, commerce et hébergement.
- 50 % pour les prestations de services commerciales et artisanales (BIC).
- 34 % pour les professions libérales relevant des BNC.
Le revenu pris en compte se calcule ainsi : revenu estimé = CA – abattement forfaitaire. C’est ce revenu estimé qui sert ensuite de base pour approcher la fraction d’ARE conservée.
Exemple chiffré de cumul mensuel
À partir des données transmises, on obtient un schéma simple de cumul :
- ARE initiale sans activité : 1 500 € / mois.
- Revenus bruts d’activité : 1 000 € sur le mois.
- Base de déduction : 1 000 × 70 % = 700 €.
- ARE versée : 1 500 – 700 = 800 €.
Sur le mois, le créateur perçoit donc 1 000 € de revenus d’activité + 800 € d’ARE, sous réserve de rester en dessous de son ancien salaire brut de référence.
« L’ARE ne disparaît pas dès le premier euro de chiffre d’affaires. Elle diminue progressivement à mesure que l’activité génère des revenus, jusqu’à s’annuler lorsque ceux‑ci se rapprochent de l’ancien salaire. »
Cas particulier de la micro‑entreprise : chiffre d’affaires nul ou variable
Le régime de la micro‑entreprise reste très utilisé par les créateurs souhaitant tester un marché rapidement, avec une fiscalité et une comptabilité allégées. Dans ce cadre, la gestion du cumul avec l’ARE se concentre sur le niveau de chiffre d’affaires déclaré.
Les mois de démarrage montrent souvent de fortes variations de chiffre d’affaires, voire des mois à zéro. Le mécanisme ARE s’adapte sans rompre les droits, à condition de maintenir l’actualisation mensuelle.
Chiffre d’affaires nul : ARE versée à 100 %
Lorsque le micro‑entrepreneur déclare un chiffre d’affaires nul sur un mois, France Travail verse l’ARE à 100 %. Aucun abattement ni déduction n’intervient.
Cette situation se produit notamment :
- Pendant la phase de prospection avant les premières ventes.
- En période de creux d’activité ou de repositionnement de l’offre.
- En cas d’arrêt temporaire (maladie, congé, contraintes personnelles).
Mois avec chiffre d’affaires : impact des abattements fiscaux
Dès que le chiffre d’affaires apparaît, les abattements entrent en jeu. Exemple simplifié pour une activité de prestation de services BIC :
- Chiffre d’affaires du mois : 1 200 €.
- Abattement forfaitaire BIC prestations : 50 %.
- Revenu estimé : 1 200 – 50 % = 600 €.
- Base de déduction pour l’ARE : 70 % de 600 = 420 €.
Ces abattements permettent de tenir compte des charges professionnelles non déductibles autrement en micro‑entreprise (frais de déplacement, matériel, communication, etc.).
ARE ou ARCE : choisir entre versement mensuel et capital pour créer son entreprise
Un créateur d’entreprise indemnisé au chômage dispose de deux grands leviers : conserver l’ARE mensuelle avec cumul partiel, ou opter pour l’ARCE (Aide à la reprise ou à la création d’entreprise) qui transforme une partie des droits en capital.
Ce choix structure la stratégie de financement du projet. Il influence la trésorerie initiale, la capacité d’investissement, la sécurité de revenu et même la relation bancaire. Une analyse fine s’impose avant de trancher.
Principe de l’ARCE : 60 % du reliquat des droits ARE
L’ARCE correspond à 60 % du reliquat des droits ARE au moment de la demande. Le capital est versé en deux temps, sous réserve du maintien des conditions d’éligibilité.
Schéma standard de versement :
- 1er versement : 30 % du reliquat à la création ou reprise.
- 2e versement : 30 % après 6 mois, sous conditions.
Depuis 2025, le second versement nécessite de ne pas être en CDI à temps plein au moment du déblocage. Le passage en salariat stable met fin au versement de la deuxième fraction.
Modalités de versement de l’ARCE en 2026
En 2026, les options de versement se structurent autour de deux jalons :
- Un premier versement à J+1 après validation du dossier et des justificatifs de création.
- Un second versement à J+6 mois, sous réserve du respect des conditions (activité toujours en cours, pas de CDI temps plein).
Ce découpage offre une bouffée d’oxygène à la création, puis une seconde injection de trésorerie pour accompagner la phase de développement, souvent marquée par des besoins en fonds de roulement ou en recrutement.
Impact de la déduction de 3 % pour la retraite complémentaire
Le capital ARCE ne correspond pas à 60 % nets du reliquat. Une déduction de 3 % est opérée pour financer la retraite complémentaire. Cette retenue réduit légèrement le capital effectivement perçu.
Exemple fourni :
- Reliquat de droits : 518 jours.
- ARE journalière : 40 €.
- Capital ARCE brut théorique : 12 432 €.
- Capital ARCE net après déduction : 12 059 €.
Cette contribution alimente la protection sociale du créateur, même en cas de bascule vers une activité indépendante.
« L’ARCE offre un capital stabilisateur pour financer un stock initial, un site e‑commerce, des machines ou un premier recrutement, mais elle réduit de manière définitive la partie de droits ARE convertie en capital. »
Comparaison stratégique : rester à l’ARE ou passer à l’ARCE ?
Le choix entre cumul ARE et ARCE dépend du modèle économique, du besoin d’investissement initial, de la visibilité sur le carnet de commandes et du profil de risque accepté par le créateur. Aucun dispositif ne surpasse l’autre de manière générale.
Une analyse comparative par critères concrets permet d’orienter la décision, parfois en complétant avec d’autres solutions de financement (prêt bancaire, prêt d’honneur, microcrédit, aides régionales).
| Option | Avantages | Limites | Profil adapté |
|---|---|---|---|
| Cumul ARE mensuelle |
|
|
|
| ARCE (capital) |
|
|
|
Aides financières complémentaires à l’ARE pour sécuriser la création d’entreprise
L’ARE et l’ARCE ne constituent qu’un volet de l’écosystème d’aides. En 2025‑2026, une palette d’aides financières directes existe pour renforcer les fonds propres, faciliter l’accès au crédit bancaire ou accompagner l’innovation.
Combinées intelligemment, ces aides réduisent la pression sur la trésorerie personnelle et soutiennent la phase critique de lancement : premiers investissements, communication, structuration de l’offre.
Subventions de création et aides publiques directes
Plusieurs niveaux d’acteurs interviennent dans le financement de la création :
- État : dispositifs nationaux orientés vers l’emploi, la transition écologique, la relocalisation.
- Régions : aides à l’installation d’entreprises, soutien au commerce de proximité, à l’artisanat, à l’agriculture.
- Adie : accompagnement des personnes éloignées du crédit bancaire, avec microcrédits et suivi rapproché.
Les subventions couvrent souvent une partie des investissements initiaux (matériel, aménagements, équipements numériques) ou renforcent la trésorerie de démarrage. Elles s’articulent avec le cumul ARE ou l’ARCE.
Prêts d’honneur et microcrédits
Les prêts d’honneur jouent un rôle central dans le financement sans garantie personnelle. Ils sont accordés à titre personnel, à taux 0 %, avec un remboursement échelonné.
Principaux réseaux :
- Initiative France : prêt d’honneur couplé à un accompagnement, mobilisation possible d’un prêt bancaire associé.
- Réseau Entreprendre : prêt d’honneur significatif, mentorat par un chef d’entreprise expérimenté.
Les microcrédits complètent ce dispositif pour des montants plus modestes, adaptés aux activités de proximité ou aux indépendants solitaires. Ils s’adressent aux profils ayant un accès limité au crédit classique.
Fonds de garantie et prêts Bpifrance
Les fonds de garantie régionaux ou Bpifrance couvrent une partie du risque des banques. Ils rassurent l’établissement prêteur et facilitent l’obtention d’un prêt professionnel, en limitant les garanties personnelles exigées.
Bpifrance propose aussi :
- Des prêts d’amorçage ou de création sans garantie.
- Des garanties de prêts bancaires en co‑financement avec les régions.
- Des aides à l’innovation pour projets technologiques ou à forte valeur ajoutée.
- Des solutions d’accompagnement export pour les entreprises tournées vers l’international.
« Le capital issu de l’ARCE ou la stabilité de revenu liée au cumul ARE servent souvent de levier pour obtenir un prêt bancaire, à condition de présenter un business plan structuré et crédible. »
Aides fiscales et sociales liées à la création : ACRE, JEI, zones prioritaires
Au‑delà du financement direct, les dispositifs fiscaux et sociaux allègent les charges de l’entreprise en phase de lancement. Combinés à l’ARE ou à l’ARCE, ils libèrent des marges de manœuvre précieuses la première année.
Les principaux leviers concernent l’exonération partielle de cotisations sociales, les réductions d’impôt et les exonérations ciblées sur certaines zones géographiques.
ACRE : exonération partielle des cotisations sociales
L’ACRE (Aide à la création ou à la reprise d’une entreprise) prévoit une exonération de 50 % des cotisations sociales sur un an. Elle s’adresse notamment :
- Aux auto‑entrepreneurs.
- Aux créateurs de moins de 25 ans.
- Aux demandeurs d’emploi indemnisés ou non.
La demande doit être déposée dans un délai de 45 jours après la création. Passé ce délai, le droit à l’ACRE est perdu, sans possibilité de rattrapage.
Statut JEI, zones prioritaires et exonérations ciblées
Pour les projets innovants, le statut de Jeune Entreprise Innovante (JEI) ouvre droit à des allègements fiscaux et sociaux importants, en particulier sur les charges patronales liées aux personnels de R&D.
Parallèlement, les entreprises implantées dans certaines zones prioritaires (zones de revitalisation rurale, quartiers prioritaires de la politique de la ville, etc.) bénéficient d’exonérations fiscales spécifiques pendant plusieurs années.
S’ajoutent des exonérations de TVA sous conditions de seuil de chiffre d’affaires et de nature d’activité, utiles pour simplifier la facturation et rester attractif auprès de clients particuliers.
Innovation, recherche et dispositifs complémentaires à l’ARE
Pour les projets à composante technologique ou scientifique, l’ARE et l’ARCE ne suffisent pas à couvrir les besoins d’investissement. Les crédits d’impôt et les aides à l’innovation complètent le dispositif et rassurent les investisseurs privés.
Ces mécanismes s’intègrent dans une stratégie globale de financement, souvent structurée autour d’un plan de développement pluriannuel, avec plusieurs tours de table ou levées de fonds.
Crédit d’impôt recherche (CIR) et Crédit d’impôt innovation (CII)
Le CIR et le CII réduisent la charge fiscale des entreprises qui engagent des dépenses de recherche ou d’innovation. Ils couvrent une partie des salaires de chercheurs, des dépenses de sous‑traitance, des frais de brevets ou de prototypes.
Articulés avec l’ARE ou l’ARCE, ces crédits d’impôt :
- Améliorent la visibilité financière sur plusieurs années.
- Renforcent l’attractivité du projet auprès des investisseurs.
- réduisent le coût net des phases d’expérimentation.
Aides Bpifrance à l’innovation et programmes French Tech
Bpifrance soutient l’innovation via des avances remboursables, des subventions et des prêts dédiés. En parallèle, la French Tech propose plusieurs bourses ciblées :
- Bourse French Tech : prise en charge jusqu’à 70 % des dépenses, dans la limite de 30 000 €.
- French Tech Émergence : soutien renforcé avec plafond de 45 000 €.
- French Tech Tremplin : programme d’incubation de 6 à 12 mois pour les talents issus de milieux modestes ou éloignés des réseaux traditionnels.
Ces aides complètent l’apport personnel, l’ARCE éventuelle et les prêts bancaires. Elles permettent de structurer des projets ambitieux autour de prototypes, de tests utilisateurs et de développement logiciel.
« Pour un projet innovant, le cumul ARE + ARCE ne représente qu’un socle. La colonne vertébrale du financement repose sur les aides à l’innovation, les crédits d’impôt et la capacité à attirer des investisseurs. »
Accompagnement, formations et réseaux pour sécuriser son parcours avec l’ARE
La dimension financière ne suffit pas. Un créateur indemnisé au chômage a tout intérêt à s’entourer de structures d’accompagnement, de réseaux de pairs et de formations ciblées. Ces ressources réduisent les erreurs stratégiques durant la période de cumul ARE.
Un accompagnement de qualité renforce la crédibilité du projet auprès de France Travail, des banques et des partenaires, tout en apportant un soutien moral souvent décisif.
Structures d’accompagnement : CCI, CMA, réseaux associatifs
Les Chambres de commerce et d’industrie (CCI) et les Chambres de métiers et de l’artisanat (CMA) proposent :
- Des ateliers collectifs sur le business plan, le choix de statut, la fiscalité.
- Des rendez‑vous individuels pour affiner le modèle économique.
- Des formations courtes à la gestion, au marketing, au digital.
Les réseaux comme Initiative France ou Réseau Entreprendre complètent cet écosystème via des prêts d’honneur, du mentorat et une mise en relation avec d’autres entrepreneurs.
Programmes de longue durée : NACRE 2.0 et aides spécifiques
Le dispositif NACRE 2.0 offre un accompagnement structuré sur 3 ans, de la phase de montage de projet jusqu’au développement. Il inclut un suivi régulier, un appui à la recherche de financement et un soutien à la gestion quotidienne.
Des aides spécifiques ciblent certains publics ou territoires :
- Entrepreneurs en situation de handicap.
- Créateurs en zones rurales ou quartiers prioritaires.
- Secteurs prioritaires (transition énergétique, santé, industrie, numérique).
Articuler ARE, ARCE et aides à la création dans une stratégie cohérente
Le cumul ARE et la création d’entreprise ne se résument pas à un simple maintien partiel de revenu. Ils s’inscrivent dans une stratégie globale de transition professionnelle où chaque dispositif occupe une place précise : sécurisation, financement, allègement de charges, accompagnement.
Pour structurer cette stratégie, un travail préparatoire sur le projet, les besoins financiers, le calendrier et les risques reste déterminant. Les ressources spécialisées sur les modalités de l’ARCE via Pôle emploi / France Travail et les différentes aides de création d’entreprise complètent utilement cet éclairage.









