
Créer une micro-entreprise offre une porte d’entrée directe vers l’entrepreneuriat : formalités allégées, fiscalité spécifique, gestion simplifiée. Pourtant, entre le choix du bon statut, les seuils de chiffre d’affaires, l’inscription en ligne et les obligations sociales, de nombreuses subtilités méritent d’être bien comprises avant de se lancer.
Ce tutoriel clarifie chaque étape, du cadrage de votre projet à la déclaration de vos revenus, en passant par le choix du régime fiscal et les démarches auprès des administrations. À la fin, vous saurez précisément comment structurer votre activité pour éviter les mauvaises surprises et tirer parti des avantages du régime micro.
| Étapes clés | Points essentiels |
| Définir l’activité | Choisir un domaine précis et vérifier son éligibilité au statut 💡 |
| Immatriculation | Faire la déclaration en ligne via le guichet unique |
| Choix des options fiscales | Sélectionner micro‑fiscal, versement libératoire ou non |
| Obligations | Tenir un registre simple, facturer légalement, déclarer le chiffre d’affaires |
| Lancement | Mettre en place ses outils, commencer la prospection 🚀 |
Créer sa micro-entreprise : comprendre le régime avant de se lancer
La micro-entreprise représente un régime simplifié destiné aux entrepreneurs individuels. Il repose sur des seuils de chiffre d’affaires, un mode de calcul forfaitaire des charges et une gestion administrative allégée. Le statut s’adresse autant aux freelances de services qu’aux commerçants ou artisans.
Ce régime s’appuie sur la structure juridique de l’entreprise individuelle. Vous exercez en votre nom propre, sans personnalité morale distincte. Les revenus issus de la micro-entreprise sont imposés dans votre foyer fiscal, ce qui nécessite une bonne anticipation de votre imposition globale.
Avant toute inscription, il reste nécessaire de bien saisir les conséquences de ce choix : responsabilité, fiscalité, protection sociale, plafonds de chiffre d’affaires, obligations comptables. Chaque paramètre influence la viabilité de votre activité sur le moyen terme.
Micro-entreprise, auto-entrepreneur, entreprise individuelle : faire la différence
Dans le langage courant, le terme « auto-entrepreneur » reste très utilisé. Juridiquement, le régime actuel correspond à la micro-entreprise, intégrée à l’entreprise individuelle. L’auto-entrepreneur est en réalité un ancien terme, encore présent dans les habitudes, mais la logique juridique a évolué.
Vous exercez donc en tant qu’entrepreneur individuel au régime micro. Cette nuance structure la compréhension de vos droits et devoirs. La micro-entreprise n’est pas une société (comme une SASU ou une EURL), mais une forme d’exploitation simplifiée de votre activité en nom propre.
« Le régime micro-entrepreneur constitue une modalité simplifiée de l’entreprise individuelle, caractérisée par des obligations comptables réduites et un mode forfaitaire de détermination du bénéfice imposable. »
Pour comparer rapidement avec d’autres structures, un tour d’horizon synthétique éclaire les différences de fonctionnement.
| Critère | Micro-entreprise | SASU | EURL |
|---|---|---|---|
| Forme juridique | Entreprise individuelle | Société par actions unipersonnelle | SARL à associé unique |
| Création | Procédure en ligne simplifiée | Statuts + dépôt capital + immatriculation | Statuts + dépôt capital + immatriculation |
| Comptabilité | Très allégée (livre des recettes, registres) | Comptabilité commerciale complète | Comptabilité commerciale complète |
| Responsabilité | Patrimoine professionnel protégé, sauf fautes graves | Responsabilité limitée aux apports | Responsabilité limitée aux apports |
| Fiscalité | Barème IR, abattement forfaitaire ou versement libératoire | IS ou option IR, rémunération + dividendes | IS ou IR, selon option |
| Charges sociales | Pourcentage du chiffre d’affaires encaissé | Sur rémunération du dirigeant assimilé salarié | Sur rémunération du gérant TNS |
Ce tableau met en lumière la vocation de la micro-entreprise : lancer une activité professionnelle avec un cadre administratif rapide à mettre en place, puis éventuellement évoluer vers une société lorsque le développement le justifie.
Conditions pour créer sa micro-entreprise : qui peut se lancer ?
La micro-entreprise reste largement accessible, mais quelques règles encadrent son accès. Statut personnel, situation professionnelle, nature de l’activité : chaque aspect doit être vérifié avant de déposer votre dossier d’immatriculation.
Âge, capacité juridique et nationalité
La création d’une micro-entreprise suppose de disposer de la capacité juridique à exercer une activité professionnelle. En pratique, il faut avoir au moins 18 ans ou être mineur émancipé. Certaines personnes sous tutelle ou curatelle rencontrent des restrictions spécifiques et doivent obtenir l’accord du représentant légal ou du juge.
Concernant la nationalité, les ressortissants de l’Union européenne bénéficient d’une grande liberté d’établissement. Pour les ressortissants hors UE, un titre de séjour autorisant l’exercice d’une activité non salariée reste nécessaire. Une vérification préalable auprès de la préfecture évite les blocages au moment de l’enregistrement.
Compatibilité avec votre situation professionnelle actuelle
De nombreux créateurs lancent leur micro-entreprise en parallèle d’un emploi salarié, de missions d’intérim, d’un contrat d’apprentissage ou même d’une situation de chômage indemnisé. Chaque cadre impose toutefois des règles spécifiques.
- Salarié du privé : le cumul est possible, sous réserve de loyauté envers l’employeur et du respect d’éventuelles clauses de non-concurrence ou d’exclusivité.
- Agent public : des autorisations préalables ou des limitations d’activité s’appliquent, en particulier sur le temps de travail et la nature de l’activité.
- Demandeur d’emploi : les dispositifs d’aide (ARE, ARCE) se combinent souvent avec la micro-entreprise, sous conditions à valider avec France Travail.
« Le cumul d’une activité salariée et d’une activité indépendante suppose le respect d’une obligation de loyauté. L’entrepreneur ne doit pas concurrencer son employeur ni détourner la clientèle. »
Activités autorisées et restrictions à connaître
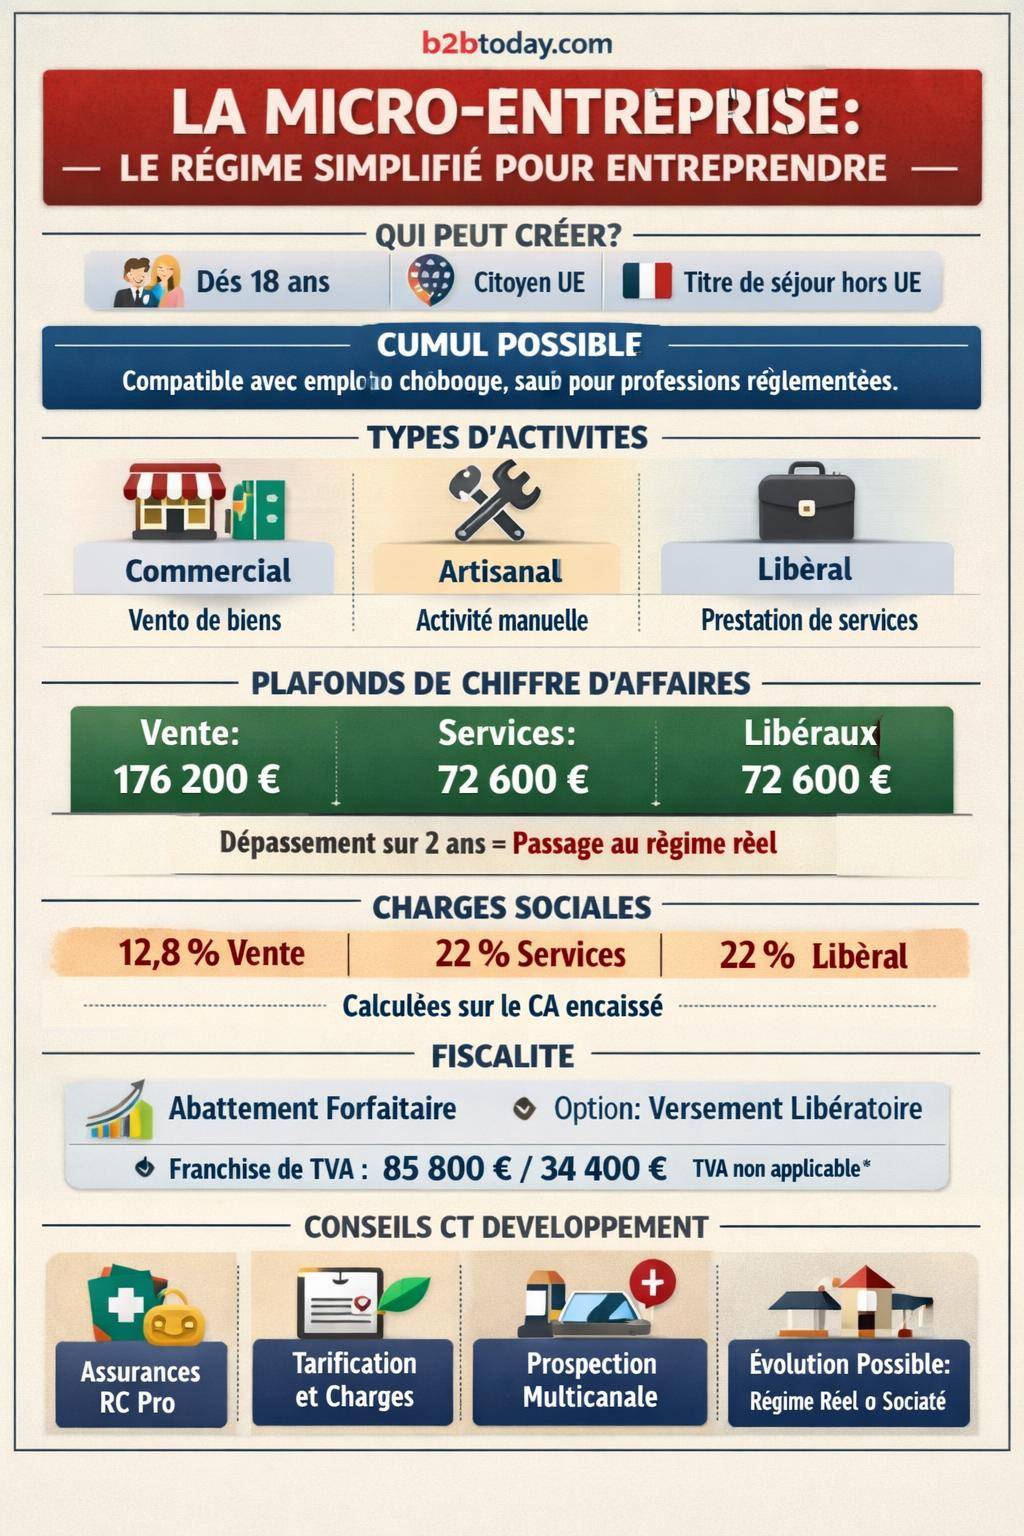
La plupart des activités commerciales, artisanales ou de prestations de services entrent dans le champ de la micro-entreprise. En revanche, certaines professions réglementées, notamment juridiques, médicales ou financières, restent exclues ou encadrées de façon stricte.
Exemples d’activités compatibles :
- Prestations de services intellectuels (consulting, rédaction, graphisme, formation freelance).
- Vente de produits en ligne ou en boutique (e-commerce, marchés, commerce de proximité).
- Activités artisanales (plomberie, coiffure, réparation, services à la personne, sous conditions).
Activités souvent exclues ou hautement régulées :
- Professions juridiques réglementées (avocat, notaire, huissier, etc.).
- Certaines professions de santé (médecins, infirmiers libéraux dans le cadre conventionné, etc.).
- Activités d’assurance, de gestion de fonds ou de conseil en investissement sous agrément spécifique.
Avant de finaliser votre projet, une vérification auprès du guichet des formalités des entreprises ou de l’ordre professionnel concerné s’impose pour les métiers à statut particulier.
Seuils et plafond de chiffre d’affaires : cadrer le régime micro
Le régime micro repose sur des plafonds de chiffre d’affaires. Leur respect conditionne le maintien dans le régime. Un dépassement prolongé entraîne une bascule vers un régime réel d’imposition, avec une comptabilité plus poussée.
Les plafonds varient selon la nature de l’activité. Une activité de vente de marchandises ne dispose pas des mêmes seuils qu’une activité de prestations de services ou libérale.
Plafonds applicables à la micro-entreprise
Les chiffres précis évoluent régulièrement par décret, mais la logique reste la même. Pour rester au régime micro, le chiffre d’affaires annuel encaissé (et non simplement facturé) doit demeurer en-dessous de seuils définis pour deux années consécutives.
Pour suivre l’actualité des montants exacts et des règles afférentes, un récapitulatif clair est disponible sur la page dédiée au plafond de la micro-entreprise. Vous y trouvez les seuils actualisés, différenciés par type d’activité.
En résumé :
- Activités de vente de marchandises et hébergement : plafond plus élevé.
- Prestations de services artisanales ou commerciales : plafond intermédiaire.
- Activités libérales relevant de la CIPAV ou de la Sécurité sociale des indépendants : plafond spécifique, similaire aux prestations de services.
Conséquences d’un dépassement de seuil
Lorsque le chiffre d’affaires dépasse les plafonds sur une durée prolongée, l’administration fiscale bascule votre activité sous un régime réel. Les conséquences sont significatives sur la gestion quotidienne :
- Obligations comptables renforcées (bilan, compte de résultat, livre-journal, grand-livre).
- Détermination du bénéfice au réel, avec déduction des charges effectivement engagées.
- Fin de certaines options spécifiques de la micro-entreprise, comme le versement libératoire de l’impôt.
Pour certains entrepreneurs, cette évolution reflète une croissance maîtrisée. Pour d’autres, une mauvaise anticipation conduit à une hausse brutale des obligations. Un suivi régulier de votre chiffre d’affaires évite cette bascule non choisie.
Choisir son activité : nature, code APE et impact sur la fiscalité
Le choix de l’activité conditionne la fiscalité, les charges sociales et même l’organisme de rattachement (URSSAF, chambre de métiers, chambre de commerce). Cette étape ne se limite pas à une simple étiquette commerciale : elle structure l’ensemble de votre environnement juridique.
Commerce, artisanat, libéral : trois grands cadres
La classification administrative distingue trois grandes familles d’activité pour la micro-entreprise :
- Activités commerciales : achat-revente, e-commerce, restauration, hébergement hors meublé de tourisme réglementé.
- Activités artisanales : prestations manuelles, travaux, fabrication, réparation, services à la personne artisanaux.
- Activités libérales : prestations intellectuelles, conseil, coaching, rédaction, design, formation, experts du numérique.
Ce classement détermine votre centre de formalités (CMA pour les artisans, CCI pour les commerçants, URSSAF pour les libéraux), mais aussi l’abattement fiscal applicable et le taux de cotisations sociales.
Code APE et qualification professionnelle
Lors de l’inscription, l’INSEE attribue un code APE (ou NAF) à votre activité. Ce code reflète la nature principale de votre activité. Il intervient dans les relations avec les organismes sociaux, les assureurs ou certains partenaires.
Pour certains métiers, une qualification professionnelle ou un diplôme reste exigé (coiffure, bâtiment, métiers de bouche, etc.). Une absence de qualification peut conduire à un refus d’immatriculation ou à des limitations dans l’exercice de l’activité.
« L’exercice de certaines activités artisanales est subordonné à la détention d’un diplôme ou d’une expérience professionnelle suffisante, notamment dans le secteur du bâtiment et de la coiffure. »
Étapes administratives pour créer sa micro-entreprise : tutoriel pas à pas
La création d’une micro-entreprise se déroule désormais en ligne, via le guichet numérique des formalités des entreprises. Le processus suit une logique précise, du choix de l’activité à la validation du dossier par les organismes compétents.
Étape 1 : cadrer son projet avant la déclaration
Avant de remplir le formulaire officiel, structurez votre projet. Ce travail amont limite les erreurs de choix de régime ou de mauvaise affectation d’activité.
- Clarifier votre offre : services, produits, modes de facturation.
- Identifier votre clientèle cible (particuliers, professionnels, administrations).
- Chiffrer une estimation de chiffre d’affaires annuel plausible.
- Mesurer vos charges prévisibles (outils, déplacements, matières premières, communication).
Les créateurs qui souhaitent aller plus loin sur cette phase amont peuvent s’appuyer sur un guide complet de création d’entreprise pour structurer leur stratégie, même s’ils optent pour la micro-entreprise.
Étape 2 : choix du régime micro sur le portail officiel
La déclaration de début d’activité se réalise sur le guichet unique des formalités. Vous y sélectionnez l’option « entreprise individuelle » puis le régime micro-entreprise. Le formulaire recueille plusieurs informations obligatoires :
- Votre identité civile (nom, prénom, adresse, situation familiale).
- Votre adresse professionnelle (domicile, local commercial, espace de coworking).
- La date de début d’activité envisagée.
- La description précise de l’activité exercée.
- Le choix du régime fiscal (micro-BIC, micro-BNC, options éventuelles).
Une attention particulière sur la description de l’activité évite une attribution inadaptée du code APE, qui pourrait compliquer vos démarches ultérieures.
Étape 3 : pièces justificatives et validation du dossier
Le dossier de création exige quelques justificatifs numérisés :
- Pièce d’identité en cours de validité.
- Justificatif de domicile récent.
- Déclaration sur l’honneur de non-condamnation et de filiation.
- Le cas échéant, copie de diplôme ou titre de qualification pour les métiers réglementés.
Une fois le formulaire complété et les pièces jointes, le dossier est transmis automatiquement aux organismes compétents (URSSAF, chambre consulaire, INSEE). Vous recevez ensuite :
- Votre numéro SIREN et SIRET.
- Votre code APE.
- Votre affiliation aux régimes sociaux concernés.
Régime social du micro-entrepreneur : cotisations et protection
Le régime social de la micro-entreprise s’appuie sur un principe simple : les cotisations sont calculées en pourcentage du chiffre d’affaires encaissé. En l’absence de chiffre d’affaires, aucune cotisation minimale n’est due, mais les droits sociaux restent alors limités.
Calcul des cotisations sociales
Le taux de cotisations varie selon la nature de l’activité :
- Vente de marchandises : pourcentage réduit par rapport aux services.
- Prestations de services commerciales ou artisanales : taux intermédiaire.
- Activités libérales : taux spécifique relevant de la Sécurité sociale des indépendants ou de la CIPAV.
Ces cotisations couvrent plusieurs branches :
- Maladie-maternité.
- Retraite de base et complémentaire.
- Allocations familiales.
- Invalidité-décès.
Les paiements se font généralement chaque mois ou chaque trimestre, au choix lors de l’inscription. Le micro-entrepreneur réalise une déclaration de chiffre d’affaires, puis le portail calcule automatiquement les cotisations correspondant au montant déclaré.
Protection sociale et limites de couverture
Le régime social offre une protection de base. En revanche, certains volets restent moins favorables que pour les salariés, notamment en matière de droits au chômage et de niveau de retraite. Des solutions complémentaires sont souvent envisagées :
- Contrat de prévoyance pour couvrir les risques d’incapacité et d’invalidité.
- Complémentaire santé adaptée à l’activité indépendante.
- Épargne retraite volontaire (PER individuel, contrats dédiés aux indépendants).
« L’indépendant qui souhaite sécuriser son niveau de protection sociale peut recourir à des contrats complémentaires, en particulier en matière de prévoyance et de retraite. »
Régime fiscal de la micro-entreprise : imposition et options possibles
Sur le plan fiscal, la micro-entreprise applique un mécanisme d’abattement forfaitaire sur le chiffre d’affaires, puis soumet le résultat au barème progressif de l’impôt sur le revenu. En parallèle, une option pour le versement libératoire peut s’avérer adaptée dans certains cas.
Micro-BIC et micro-BNC : deux logiques d’imposition
La nature de votre activité détermine si vous relevez du régime micro-BIC (bénéfices industriels et commerciaux) ou micro-BNC (bénéfices non commerciaux) :
- Micro-BIC : activités commerciales, artisanales et certaines prestations de services rattachées au commerce.
- Micro-BNC : activités libérales, conseil, professions intellectuelles indépendantes.
L’administration applique automatiquement un abattement forfaitaire pour charges, proportionnel au chiffre d’affaires :
- Abattement plus élevé pour les activités de vente de marchandises.
- Abattement réduit pour les prestations de services et les activités libérales.
Le revenu imposable correspondant est ensuite intégré dans votre déclaration de revenus, au sein de votre foyer fiscal, ce qui peut modifier votre tranche marginale d’imposition.
Versement libératoire de l’impôt sur le revenu
Le versement libératoire consiste à payer l’impôt sur le revenu au fil de l’eau, en même temps que les cotisations sociales, sous forme d’un pourcentage supplémentaire du chiffre d’affaires. Ce mécanisme s’applique sous réserve de respecter un plafond de revenu fiscal de référence.
Avantages du versement libératoire :
- Trésorerie lisible : impôt payé en même temps que les cotisations.
- Aucune régularisation brutale liée à la progression du chiffre d’affaires.
- Visibilité accrue sur le coût fiscal réel de chaque prestation.
Inconvénients potentiels :
- Intérêt limité si votre tranche marginale d’imposition est faible.
- Versement d’impôt dès le premier euro de chiffre d’affaires.
- Renoncement à certains mécanismes de réduction d’impôt liés au foyer fiscal.
Obligations comptables et gestion quotidienne de la micro-entreprise
La comptabilité de la micro-entreprise reste allégée. Elle n’en demeure pas moins structurée. Une rigueur minimale évite les erreurs de déclaration et les difficultés lors d’un contrôle fiscal ou social.
Livres obligatoires et pièces justificatives
Le micro-entrepreneur tient au moins :
- Un livre des recettes, listant chronologiquement chaque encaissement, avec date, client, nature de la prestation, moyen de paiement.
- Un registre des achats pour les activités de vente de marchandises ou de fourniture de denrées.
Les factures émises doivent comporter les mentions légales obligatoires :
- Votre identité et votre numéro SIRET.
- La date de la facture et une numérotation chronologique.
- La désignation précise des biens ou prestations.
- Le prix hors taxe et toutes taxes comprises, même si vous êtes en franchise de TVA (avec la mention adéquate).
« Le micro-entrepreneur non assujetti à la TVA mentionne sur ses factures : ‘TVA non applicable, article 293 B du CGI’. »
Suivi du chiffre d’affaires et pilotage de la trésorerie
Le suivi mensuel du chiffre d’affaires ne sert pas uniquement à préparer les déclarations sociales. Il permet également :
- de surveiller l’approche des plafonds du régime micro,
- d’anticiper la saisonnalité et les creux d’activité,
- de mesurer l’impact des actions commerciales,
- d’ajuster les tarifs si nécessaire.
Une gestion prudente de la trésorerie implique d’isoler une partie des encaissements pour faire face aux cotisations futures et aux charges récurrentes (abonnements logiciels, assurances, loyer, charges de véhicule).
TVA et micro-entreprise : franchise, seuils et bascule
Le régime micro s’accompagne souvent de la franchise en base de TVA. Dans ce cas, vous ne facturez pas de TVA à vos clients et vous ne la récupérez pas sur vos achats. Ce mode de fonctionnement simplifie la facturation, mais comporte des limites dès que le volume d’achats ou de sous-traitance augmente.
Franchise en base de TVA et mentions obligatoires
Tant que votre chiffre d’affaires reste en-dessous de seuils spécifiques à la TVA, vous bénéficiez de la franchise. Vos factures mentionnent alors la phrase suivante : « TVA non applicable, article 293 B du CGI ».
Ce régime convient souvent :
- aux prestataires de services avec peu d’achats soumis à TVA,
- aux activités dont la clientèle est constituée de particuliers, peu sensibles à la TVA,
- aux créateurs qui souhaitent simplifier leurs démarches administratives au démarrage.
Sortie de la franchise et passage à la TVA
Lorsque vous dépassez les seuils de la franchise en base, vous devenez redevable de la TVA. Vos factures doivent alors mentionner le taux applicable, le montant de TVA et le total TTC. Vous récupérez par ailleurs la TVA sur vos achats professionnels.
Ce changement impacte :
- vos prix (ou votre marge, selon la façon dont vous intégrez la TVA),
- vos relations avec les clients professionnels, souvent favorables à la récupération de TVA,
- votre organisation administrative (déclarations de TVA, choix d’un régime simplifié ou réel normal).
Assurances, contrats et risques : sécuriser sa micro-entreprise
Une micro-entreprise reste une véritable activité professionnelle, exposée à des risques : litiges clients, dommages matériels, erreurs dans une prestation. Une réflexion sur les assurances et les contrats réduit ces risques et protège votre patrimoine.
Responsabilité civile professionnelle et assurances spécifiques
La responsabilité civile professionnelle couvre les dommages causés à des tiers dans le cadre de votre activité. Elle se révèle souvent déterminante lorsque vous intervenez chez vos clients, manipulez des données sensibles ou donnez des conseils qui peuvent générer des conséquences financières.
Certaines activités restent soumises à une assurance obligatoire (par exemple, métiers du bâtiment, professions réglementées). Même lorsqu’aucune obligation légale n’existe, une couverture adaptée limite les risques financiers en cas de litige.
D’autres assurances peuvent être pertinentes :
- Assurance multirisque professionnelle pour vos locaux et matériels.
- Protection juridique pour bénéficier d’un accompagnement en cas de différend.
- Assurance véhicule professionnelle si vous utilisez un véhicule pour vos déplacements professionnels.
Conditions générales, devis et contrats
Les documents contractuels encadrent vos relations avec vos clients :
- Devis détaillant le périmètre de la prestation, les délais et le prix.
- Conditions générales de vente (CGV) pour préciser les modalités de paiement, les pénalités de retard, la gestion des litiges.
- Contrats de prestation pour les missions longues ou complexes, incluant des clauses de confidentialité, de propriété intellectuelle ou de résiliation.
« Une rédaction claire des devis et conditions générales limite les incompréhensions et sert de référence en cas de désaccord. »
Développer sa micro-entreprise : tarification, prospection et évolution
Au-delà de la création administrative, la pérennité de la micro-entreprise dépend de la capacité à trouver des clients, à fixer des prix cohérents et à organiser son temps de travail. La dimension commerciale et stratégique reste déterminante.
Fixer des tarifs adaptés à son activité
La tarification en micro-entreprise ne se résume pas à aligner ses prix sur la concurrence. Elle prend en compte :
- le temps passé pour chaque mission ou vente,
- les charges directes (matières, sous-traitance, licences),
- les charges indirectes (cotisations sociales, assurances, déplacements, communication),
- le temps non facturable (prospection, gestion administrative, formation).
Une méthode pragmatique consiste à partir du revenu net souhaité, puis à remonter vers le chiffre d’affaires nécessaire en intégrant les charges et les périodes creuses. Cette approche évite de sous-évaluer vos prestations.
Prospection et fidélisation de la clientèle
Pour alimenter l’activité, plusieurs leviers coexistent :
- Réseaux professionnels (événements, associations, clubs d’affaires).
- Présence en ligne (site vitrine, réseaux sociaux, plateformes de freelances).
- Recommandations et parrainages de clients satisfaits.
- Partenariats avec d’autres indépendants ou entreprises complémentaires.
La fidélisation joue un rôle majeur. Un client satisfait revient souvent et recommande vos services. Un suivi régulier, une communication claire et un respect des engagements renforcent la relation commerciale sur la durée.
Évolutions possibles : changement de régime ou de statut
Au fil du temps, certains micro-entrepreneurs envisagent une évolution :
- Passage à un régime réel pour déduire des charges importantes.
- Création d’une société (SASU, EURL) pour accueillir des associés ou embaucher.
- Structuration d’une marque ou d’une offre plus large que la micro-entreprise initiale.
Cette transition se prépare. Une analyse des marges, des besoins d’investissement et des perspectives de croissance facilite le choix de la forme juridique la plus adaptée à la nouvelle phase de développement.









