Le crédit d’impôt pour frais de garde d’enfant en 2026 évolue avec des plafonds précis, des taux clairement définis et des conditions parfois techniques. Entre garde hors du domicile, emploi d’une nounou à la maison et prise en compte de la garde alternée, chaque situation familiale suit des règles fiscales bien encadrées.
Ce guide détaillé sur le crédit d’impôt garde d’enfant 2026 vous permet de comprendre le calcul exact du montant, les plafonds, les dépenses réellement admises par l’administration fiscale et les erreurs qui entraînent un redressement. Les chiffres, les cas concrets et les subtilités de la déclaration y sont passés au crible.
| Élément clé | Ce qu’il faut retenir en 2026 |
|---|---|
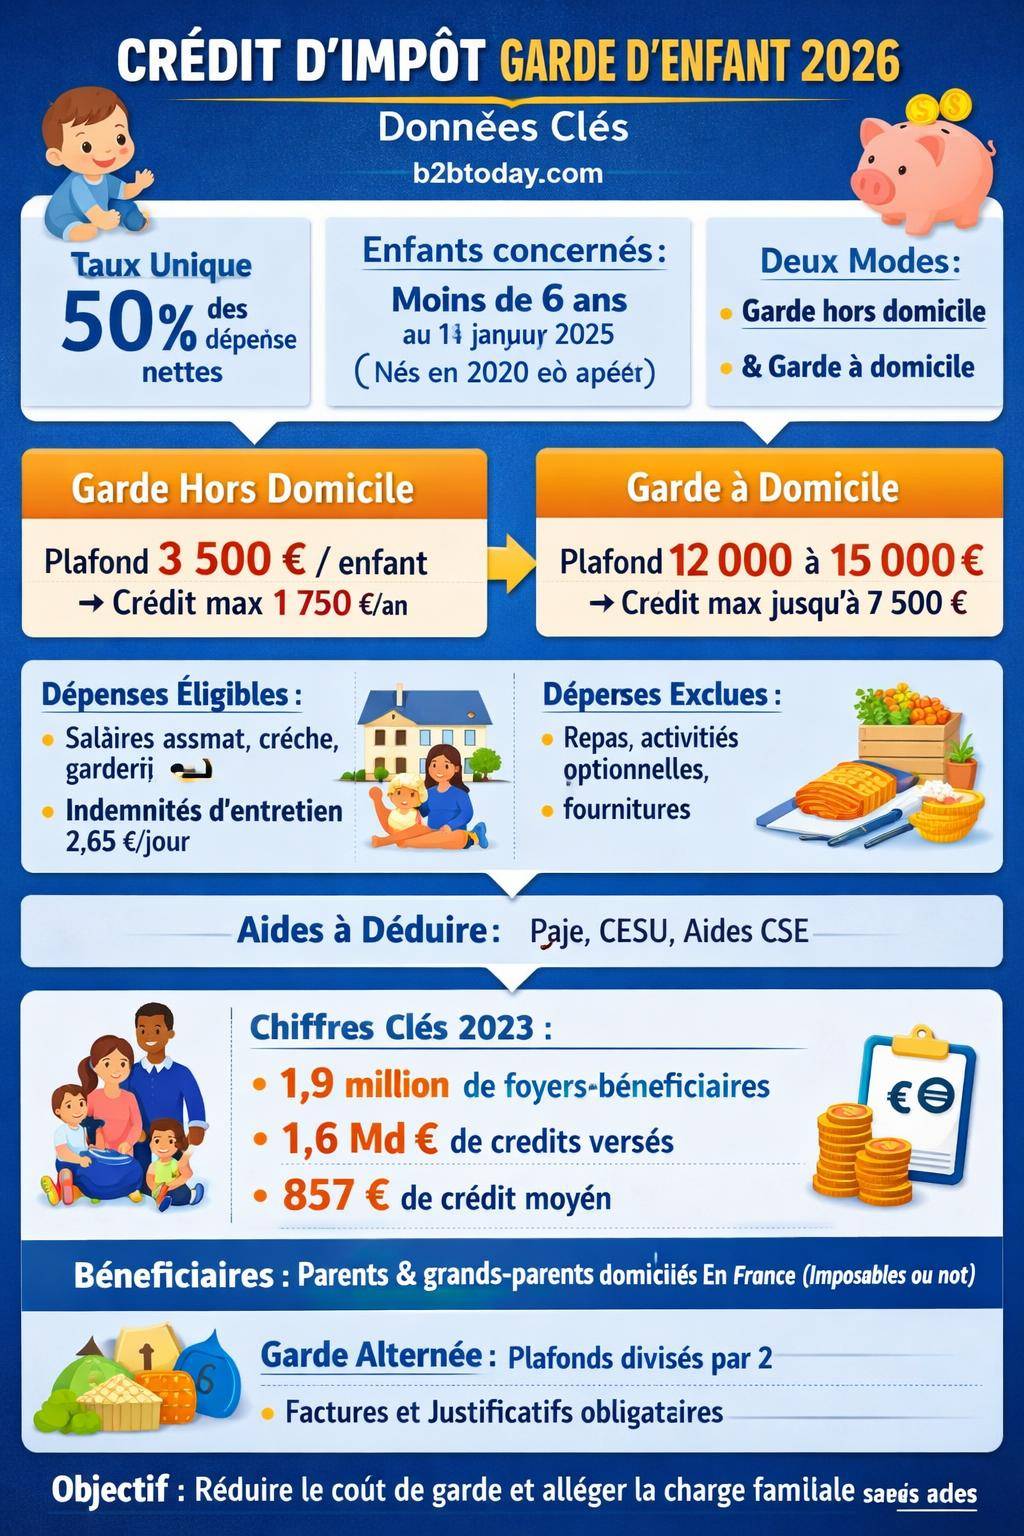
| Âge de l’enfant éligible | Moins de 6 ans au 1er janvier de l’année d’imposition |
| Taux du crédit d’impôt | 50% des dépenses réellement engagées pour la garde |
| Plafond annuel des dépenses | Jusqu’à 3 500 € par enfant gardé |
| Montant maximal obtenu | 1 750 € de crédit d’impôt par enfant (après application du taux) |
| Modes de garde concernés | Crèche, assistante maternelle agréée, garderie, halte-garderie, garde partagée |
| Dépenses exclues | Nourriture, fournitures, frais optionnels non liés à la garde |
| Versements à déclarer | Montant net payé après aides (PAJE, CMG, etc.) |
Simulateur Credit d Impot Garde d Enfant 2026
Estimez votre credit d impot pour frais de garde hors domicile
| Enfant | Depenses nettes | Plafond | Depenses retenues | Credit d impot |
|---|
Crédit d’impôt garde d’enfant 2026 : règles générales et chiffres clés
Le crédit d’impôt garde d’enfant 2026 constitue un avantage fiscal pour les parents et grands-parents qui supportent des frais de garde d’enfants de moins de 6 ans. L’administration applique un taux de 50 % sur des dépenses plafonnées, après déduction de certaines aides perçues, pour aboutir à un montant de crédit précis.
Ce mécanisme vise à compenser une partie des coûts liés à la garde, que celle‑ci se déroule hors du domicile (crèche, assistant maternel, centre de loisirs) ou à domicile (employé familial, nounou, auxiliaire parentale). Chaque mode obéit à des plafonds distincts et à des conditions de justification rigoureuses.
Le dispositif reste réservé aux personnes physiques domiciliées en France, qu’elles soient salariées, indépendantes, en recherche d’emploi ou retraitées. Le crédit d’impôt profite aussi aux foyers non imposables, puisqu’il est remboursé si son montant dépasse l’impôt dû.
« Le crédit d’impôt pour frais de garde d’enfants permet de réduire de 50 % le coût net déclaré, dans la limite des plafonds en vigueur, sous réserve que les dépenses soient justifiées et que les aides publiques aient été déduites. »
En 2023, environ 1,9 million de foyers ont bénéficié de ce crédit d’impôt pour un total d’environ 1,6 milliard d’euros, avec un montant moyen proche de 857 € par foyer. Le crédit d’impôt garde d’enfant s’insère d’ailleurs dans un ensemble plus large de dispositifs à suivre, notamment le guide complet sur l’impôt et la fiscalité des particuliers.
Enfants concernés par le crédit d’impôt garde d’enfant 2026
Le champ d’application du crédit d’impôt garde d’enfant repose sur des critères clairs concernant l’enfant. Ces critères conditionnent l’accès à l’avantage fiscal et le montant calculé pour 2026.
Âge de l’enfant au 1er janvier 2026
Pour l’année de revenus 2025, déclarés en 2026, le crédit d’impôt concerne uniquement les enfants :
- âgés de moins de 6 ans au 1er janvier 2025 ;
- c’est‑à‑dire, pour la déclaration 2026, les enfants nés en 2020 ou après.
Un enfant qui atteint 6 ans au cours de l’année reste éligible si, au 1er janvier, il n’avait pas encore soufflé sa sixième bougie. Ce critère d’âge s’apprécie à cette date et non au moment de la déclaration.
Enfants à charge ou en résidence alternée
Le crédit d’impôt vise les enfants à charge au sens fiscal. L’enfant doit figurer dans la déclaration du foyer qui demande le crédit d’impôt, que ce soit en charge exclusive ou en garde alternée.
En garde alternée, les parents partagent l’avantage fiscal. Le plafond des dépenses et le montant maximal du crédit se trouvent divisés par deux pour chaque foyer. Chacun doit alors déclarer uniquement les frais de garde qu’il a réellement réglés.
Le dispositif s’ouvre également aux grands‑parents dès lors qu’ils supportent eux‑mêmes les frais de garde d’un petit‑enfant compté à leur charge fiscale et que l’ensemble des conditions est réuni.
Conditions à remplir par le contribuable pour obtenir le crédit d’impôt
Outre les critères liés à l’enfant, le foyer fiscal doit respecter plusieurs conditions. Ces exigences renforcent la traçabilité et encadrent l’usage du crédit.
Domiciliation fiscale et nature du contribuable
Le crédit d’impôt garde d’enfant s’adresse exclusivement à une personne physique domiciliée en France au sens de la législation fiscale. Les structures morales (associations, sociétés) n’entrent pas dans le champ du dispositif, même si elles participent aux frais.
Le régime ne dépend pas de la situation professionnelle : salarié, indépendant, chômeur indemnisé, retraité ou inactif peuvent bénéficier du crédit dès lors que les autres conditions sont réunies.
Qualité de parent ou de grand‑parent
Le bénéficiaire du crédit doit intervenir en tant que parent ou grand‑parent d’un enfant ayant la qualité d’enfant à charge au plan fiscal. Un tiers qui finance la garde d’un enfant sans le compter à charge ne profite pas de ce crédit.
En cas de recomposition familiale (famille monoparentale, foyer avec enfants d’un précédent mariage), la logique suit le rattachement déclaré à l’administration fiscale. Le foyer demandeur doit rester cohérent entre la case « enfant à charge » et la rubrique « frais de garde ».
Modes de garde d’enfant éligibles au crédit d’impôt 2026
Le crédit d’impôt garde d’enfant 2026 distingue deux grands univers :
- la garde hors du domicile, avec des plafonds par enfant ;
- la garde à domicile, assimilée à l’emploi d’un salarié à domicile.
Dans les deux cas, seules les dépenses strictement liées à la garde de l’enfant entrent dans l’assiette du crédit. Les frais annexes ou de confort restent exclus.
Modes de garde hors du domicile : liste des structures admises
Le crédit d’impôt accueille une liste large de structures ou de professionnels, à condition qu’ils soient agréés ou contrôlés :
- assistant maternel agréé (assmat) employé par les parents ou grands‑parents ;
- crèches collectives, familiales ou parentales ;
- établissements de garde contrôlés sur le plan sanitaire (micro‑crèches, jardins d’enfants, jardins maternels, haltes‑garderies) ;
- garderies péri‑scolaires et post‑scolaires gérées par la commune ou des organismes mandatés ;
- syndicats inter‑scolaires qui gèrent des services de garde ;
- centres de loisirs sans hébergement (accueils de loisirs, CLSH, centres aérés).
La condition essentielle réside dans le caractère déclaré et encadré de la structure. Une garde informelle chez un proche non agréé ne donne pas droit au crédit, car aucune facture conforme n’existe.
Garde à domicile : emploi d’une nounou ou d’un salarié
Lorsqu’un enfant est gardé à la maison, l’avantage fiscal relève du régime de l’emploi d’un salarié à domicile. Le crédit d’impôt se calcule alors sur le total des dépenses éligibles d’emploi à domicile, dont une partie concerne la garde d’enfant.
Ce mode inclut :
- nounou ou auxiliaire parentale à temps complet ou partiel ;
- employé familial réalisant à la fois garde et tâches ménagères ;
- intervenant recruté directement par le particulier via CESU ou contrat de travail.
La spécificité de la garde à domicile tient à l’intégration dans le plafond global des services à la personne et non dans le plafond par enfant appliqué à la garde hors domicile. Les règles de calcul ci‑après détaillent cette différence.
Crédit d’impôt garde d’enfant hors du domicile : montants et plafonds 2026
Le crédit d’impôt pour garde d’enfant hors du domicile repose sur un schéma clair :
- un plafond annuel de dépenses par enfant ;
- un taux de 50 % appliqué après déduction des aides ;
- un montant maximal de crédit par enfant.
Plafonds et taux applicables par enfant
Pour la garde hors domicile, les valeurs de référence sont les suivantes :
| Situation | Plafond de dépenses retenues | Taux du crédit | Crédit d’impôt maximal |
|---|---|---|---|
| Enfant à charge (garde classique) | 3 500 € par an et par enfant | 50 % | 1 750 € par an et par enfant |
| Enfant en garde alternée | 1 750 € par an et par enfant et par parent | 50 % | 875 € par an et par parent |
Le plafond de 3 500 € de dépenses éligibles s’applique par enfant gardé hors du domicile. En garde alternée, ce plafond est strictement partagé entre les deux foyers.
Dépenses de garde hors domicile retenues pour le calcul
Seules certaines charges entrent dans la base de calcul du crédit d’impôt :
- salaire net versé à l’assistant maternel agréé ;
- cotisations sociales liées à cet emploi déclarées via le dispositif dédié (ex : Pajemploi) ;
- sommes facturées par les crèches, haltes‑garderies, jardins d’enfants, garderies péri‑scolaires, centres de loisirs sans hébergement ;
- indemnités d’entretien facturées par l’assistant maternel, dans la limite journalière admise (par exemple 2,65 € par jour pour la part strictement liée à la garde).
L’administration fiscale se concentre sur les frais qui rémunèrent la garde proprement dite, à l’exclusion des dépenses de nourriture ou de prestations annexes.
Dépenses expressément exclues du crédit
Certaines lignes présentes sur les factures ne sont jamais éligibles :
- frais de nourriture et de repas (cantine, goûters, paniers repas) ;
- suppléments sans lien direct avec la garde (activités optionnelles, sorties payantes hors forfait garde) ;
- achats de vêtements, couches, matériel ou fournitures facturés par la structure ou par la nounou.
Ces éléments doivent être retranchés du total facturé pour dégager le montant strictement éligible au crédit d’impôt. Un lissage approximatif engendre souvent des corrections lors d’un contrôle.
Exemples de calcul du crédit d’impôt hors domicile
Exemple 1 – Enfant gardé par un assistant maternel agréé
- Dépenses totales versées (salaire + cotisations + indemnités d’entretien) : 5 000 € ;
- Aides perçues (complément de libre choix du mode de garde – CLCMG / Paje, aide employeur) : 2 000 € ;
- Dépenses nettes supportées : 5 000 € − 2 000 € = 3 000 € ;
- Plafond par enfant : 3 500 € → les 3 000 € sont entièrement retenus ;
- Crédit d’impôt : 3 000 € × 50 % = 1 500 €.
Exemple 2 – Enfant gardé en crèche privée au‑delà du plafond
- Dépenses nettes (après aides) : 4 200 € ;
- Plafond : 3 500 € ;
- Montant retenu : 3 500 € ;
- Crédit d’impôt : 3 500 € × 50 % = 1 750 € (montant maximal par enfant).
Aides à déduire avant calcul du crédit d’impôt garde d’enfant
Le crédit d’impôt ne vise que le coût réellement supporté par la famille. Les aides publiques ou privées reçues pour la garde doivent donc être déduites des dépenses brutes.
Principales aides à retirer de l’assiette de calcul
Parmi les aides courantes à retrancher :
- Prestation d’accueil du jeune enfant (Paje), en particulier le complément de libre choix du mode de garde (CLCMG) ;
- participation de l’employeur aux frais de garde, notamment via les dispositifs type CESU préfinancés, dans la limite d’un plafond annuel (par exemple 2 421 €) ;
- éventuelles aides versées par le comité social et économique (CSE), la mutuelle ou la caisse de retraite pour la garde d’enfants ;
- aides des collectivités locales directes destinées à réduire la facture de garde.
La logique reste toujours la même : on part du montant payé au prestataire ou à l’assistant maternel, puis on déduit l’ensemble des aides reçues au titre de cette même garde, pour obtenir le montant net éligible.
« Le crédit d’impôt ne porte pas sur la partie des frais de garde déjà couverte par la Paje, l’employeur ou les collectivités. Seul le reste à charge du foyer fiscal peut être déclaré. »
En complément de ce dispositif, un foyer peut aussi analyser l’ensemble de ses avantages fiscaux liés à la famille et à l’emploi d’un salarié à domicile, en s’aidant par exemple du guide général du crédit d’impôt.
Crédit d’impôt emploi à domicile pour garde d’enfant 2026
Quand l’enfant est gardé au domicile des parents ou des grands‑parents, on applique les règles du crédit d’impôt pour l’emploi d’un salarié à domicile. La garde d’enfant devient alors une des prestations couvertes, parmi d’autres services à la personne.
Plafonds généraux pour l’emploi d’une nounou à domicile
Les plafonds de dépenses retenus en 2026 pour l’emploi à domicile se structurent ainsi :
| Année d’emploi | Plafond de dépenses retenues | Taux du crédit | Crédit d’impôt maximal |
|---|---|---|---|
| Première année de recours à un salarié à domicile | 15 000 € | 50 % | 7 500 € |
| Années suivantes | 12 000 € | 50 % | 6 000 € |
Ces plafonds concernent l’ensemble des services à la personne déclarés (ménage, jardinage, soutien scolaire, aide informatique, etc.), dont la garde d’enfant à domicile. La part de dépenses spécifique à la garde s’insère donc dans ce plafond global.
Majorations et cas spécifiques
Le plafond peut bénéficier de majorations dans certains cas :
- + 1 500 € par enfant à charge, dans la limite d’un plafond total classique de 15 000 € ;
- pour la première année de recours, le plafond total majoré peut atteindre 18 000 € ;
- dans certains cas de ménages avec invalidité ou situation de handicap, le plafond s’élève jusqu’à 20 000 €.
Le taux du crédit reste fixé à 50 % du montant des dépenses réellement supportées, après déduction des aides éventuellement perçues (aides des caisses de retraite, CESU préfinancés, etc.).
Dépenses de garde d’enfant éligibles et non éligibles en détail
L’administration fiscale prête une attention particulière à la nature exacte des dépenses. Comprendre cette frontière évite des rectifications et optimise le montant déclaré.
Dépenses éligibles à retenir
Pour la garde hors domicile comme à domicile, les grandes catégories de charges éligibles restent les suivantes :
- salaire net de l’assistant maternel agréé ou de la nounou à domicile ;
- cotisations sociales correspondantes lorsqu’elles sont à la charge de l’employeur particulier ;
- sommes facturées par les crèches, haltes‑garderies, jardins d’enfants, garderies péri‑scolaires et centres de loisirs sans hébergement ;
- frais de garde proprement dits, distincts sur la facture (temps de surveillance, accompagnement, encadrement éducatif) ;
- indemnités d’entretien dans la limite admise (exemple : 2,65 € par jour pour un assistant maternel), lorsqu’elles couvrent les charges matérielles liées à l’accueil de l’enfant.
Les dépenses mixtes (garde + activité) doivent être ventilées dès la facturation, pour isoler la fraction réellement liée à la garde et l’intégrer au crédit d’impôt.
Dépenses non éligibles ou à isoler
Plusieurs postes de dépenses restent systématiquement exclus :
- frais de nourriture (repas, goûters, lait, petits pots) qu’ils soient facturés par la structure ou fournis par les parents ;
- vêtements, couches, fournitures achetés par la crèche ou la nounou et refacturés aux parents ;
- matériel spécifique (lit parapluie, poussette, siège auto) ;
- activités non indispensables à la garde (cours de musique, sorties occasionnelles payantes, ateliers à thème hors temps de garde classique).
En cas de doute, il reste judicieux de demander au prestataire une facture détaillée distinguant clairement les lignes liées à la garde et celles liées aux dépenses exclues.
Justificatifs à conserver et obligations en cas de contrôle
Le bénéfice du crédit d’impôt garde d’enfant repose sur la capacité du foyer à présenter des justificatifs probants si l’administration le demande. Cette exigence concerne autant les montants versés que les aides perçues.
Nature des justificatifs attendus
Les pièces à conserver comprennent notamment :
- factures détaillées des crèches, garderies, centres de loisirs, au nom du bénéficiaire ;
- attestations annuelles de l’assistant maternel agréé ou du prestataire de services à la personne, indiquant le total des sommes versées ;
- relevés de l’organisme de paiement (Pajemploi, CESU, plateformes agréées) mentionnant salaires et cotisations ;
- attestations d’aides Paje / CLCMG, aides de l’employeur ou du CSE, afin de prouver les montants déduits de l’assiette ;
- copie du contrat de garde signé avec l’assistant maternel ou la structure d’accueil.
Ces documents n’ont pas à être joints systématiquement à la déclaration en ligne, mais doivent rester aisément accessibles en cas de demande de l’administration.
Justificatifs en cas de concubinage
En concubinage, les règles de facturation doivent suivre la réalité de la prise en charge :
- les factures doivent être émises au nom du bénéficiaire qui demande le crédit d’impôt ;
- en pratique, l’administration admet que les factures soient au nom du parent déclarant, même si celui‑ci vit en concubinage ;
- chacun doit éviter de déclarer des dépenses réglées par l’autre membre du couple pour la même période.
Une traçabilité claire des paiements et des factures limite les risques de contestation ou de réduction du crédit d’impôt lors d’un contrôle ultérieur.
Garde alternée : partage du crédit d’impôt garde d’enfant 2026 entre les parents
La garde alternée introduit des ajustements spécifiques sur le crédit d’impôt. Les parents ne peuvent pas chacun bénéficier du plafond intégral pour le même enfant.
Répartition du plafond de dépenses
En cas de garde alternée :
- le plafond de dépenses de 3 500 € est divisé par deux ;
- chaque parent dispose donc d’un plafond de 1 750 € de dépenses éligibles ;
- le crédit maximal de 1 750 € par enfant devient un plafond de 875 € par parent.
Chaque foyer doit déclarer uniquement les frais de garde qu’il a supportés pour sa part, en tenant compte des aides reçues de son côté. Aucune coordination intermédiaire avec l’autre parent n’est imposée par la loi, mais une vérification conjointe évite les écarts.
Prise en compte des aides en garde alternée
Lorsque les deux parents perçoivent séparément des aides (Paje, participation de leur employeur respectif), chacun doit :
- déduire ses propres aides des montants de garde qu’il a payés ;
- appliquer ensuite le plafond de 1 750 € sur la dépense nette ;
- calculer le crédit d’impôt sur cette base, au taux de 50 %.
En cas d’aide versée à un seul parent alors que les frais sont supportés proportionnellement par les deux, une répartition contractuelle des coûts et des justificatifs devient utile pour rester cohérent lors de la déclaration.
Impact global du crédit d’impôt garde d’enfant sur le budget familial
Le crédit d’impôt garde d’enfant modifie sensiblement le coût réel de la garde au quotidien. Sa bonne maîtrise influence les choix entre crèche, assistante maternelle ou nounou à domicile.
Comparer garde hors domicile et garde à domicile
Une analyse simplifiée permet de comparer les deux principaux dispositifs :
| Critère | Garde hors domicile | Garde à domicile (emploi salarié) |
|---|---|---|
| Base du crédit | Dépenses de garde par enfant | Total des dépenses de services à la personne |
| Plafond principal | 3 500 € / enfant (1 750 € en alternée) | 12 000 à 15 000 € selon l’année, majorations possibles |
| Taux de crédit | 50 % | 50 % |
| Crédit maximal | 1 750 € / enfant (875 € / parent en alternée) | 6 000 à 7 500 € selon l’année et les majorations |
| Type de justificatifs | Factures de structures, attestation assmat | Relevés CESU / Pajemploi, contrat de travail |
Le choix entre les deux modèles dépend du nombre d’enfants, de l’amplitude horaire de garde et du souhait des parents de mutualiser la garde avec des tâches ménagères ou de l’aide scolaire.
Intégrer le crédit d’impôt dans sa stratégie fiscale globale
Le crédit d’impôt garde d’enfant s’ajoute à d’autres avantages : quotient familial, réductions et crédits pour emploi à domicile, éventuels dons, investissements locatifs, etc. Une vision globale de la fiscalité du foyer permet de :
- mesurer l’impact cumulé sur l’impôt à payer ;
- arbitrer entre modes de garde en tenant compte du coût net après aide et crédit ;
- éviter un dépassement des plafonds globaux des niches fiscales.
Pour aller plus loin dans cette approche, une lecture détaillée du guide sur les impôts et la fiscalité des ménages aide à articuler le crédit garde d’enfant avec les autres mécanismes fiscaux disponibles.
Déclaration du crédit d’impôt garde d’enfant 2026 : démarche pratique
Au moment de la déclaration en ligne 2026, le crédit d’impôt garde d’enfant se renseigne dans les rubriques dédiées aux frais de garde d’enfants de moins de 6 ans et, le cas échéant, à l’emploi d’un salarié à domicile.
Pour la garde hors domicile, l’administration demande :
- le nombre d’enfants de moins de 6 ans concernés ;
- les montants de dépenses effectivement supportées après déduction des aides ;
- la répartition entre garde classique et garde alternée.
Pour la garde à domicile, la déclaration suit la procédure commune de l’emploi à domicile, en indiquant le total des sommes versées (salaires + cotisations), corrigé des aides déjà reçues. Le crédit d’impôt lié à la garde se cumule alors avec celui lié aux autres services rendus à domicile.
Enfin, une relecture attentive des montants saisis, comparés aux attestations fournies par les organismes (assmat, crèche, CESU, CLCMG), garantit une cohérence globale et limite les demandes de précision ultérieures de l’administration. Pour approfondir la logique de calcul et les autres formes d’emploi à domicile, un détour par le guide du crédit d’impôt pour l’emploi à domicile apporte un éclairage complémentaire.