
Chaque mois, le même rituel : vous recevez votre bulletin de paie, vos yeux parcourent les montants, les lignes de cotisations, les sigles obscurs… puis vous passez directement au « net à payer ». Entre brut, net, CSG, retraite et assurance chômage, la fiche de paie ressemble souvent davantage à un code secret qu’à un document de rémunération.
Pourtant, chaque ligne raconte une histoire : protection sociale, droits à la retraite, assurance chômage, politique de pouvoir d’achat, exonérations ciblées… En comprenant la mécanique des cotisations sociales, vous gagnez en visibilité sur votre salaire réel, vos droits futurs et les marges de manœuvre possibles dans vos négociations.
| Élément clé | Ce qu’il faut retenir | Impact sur le salarié | Astuces & bonnes pratiques |
|---|---|---|---|
| Compréhension des lignes | Chaque ligne finance une protection : santé, retraite, chômage… | Permet d’anticiper son net à payer | Comparer plusieurs bulletins pour repérer les variations |
| Part salariale vs patronale | La part patronale est invisible mais représente plus de 50% du coût réel | Aide à comprendre sa valeur totale pour l’entreprise | Demander son « coût employeur » pour valoriser son package |
| Réformes et mises à jour | Les taux évoluent régulièrement (réduction Fillon, baisse chômage…) | Peut faire varier légèrement le net | Vérifier au moins 1 fois/an que votre bulletin est à jour |
| Garanties obtenues | Retraite, assurance maladie, prévoyance, chômage | Évite des dépenses lourdes en cas d’imprévu | Relier chaque cotisation à un bénéfice concret pour mieux comprendre sa valeur |
| Optimisation | Certains dispositifs permettent de réduire les charges | Améliore le net sans augmenter le coût employeur | Évaluer l’intérêt : titres-restaurants, mutuelle, intéressement… |
Cotisations sociales : à quoi servent-elles réellement sur votre bulletin de paie ?
Les cotisations sociales financent la protection sociale en France. Elles alimentent les caisses qui versent les remboursements de santé, les pensions de retraite, les allocations familiales, les indemnités chômage ou encore certaines prestations de solidarité. Sur votre fiche de paie, elles apparaissent sous forme de lignes détaillées, partagées entre part salariale et part patronale.
Une cotisation sociale correspond à un prélèvement assis sur votre salaire brut ou sur une partie de celui-ci. Le taux appliqué dépend de la nature du risque couvert (maladie, retraite, chômage…), de votre statut (cadre / non-cadre), de votre rémunération et parfois de la taille de l’entreprise. Le cumul de ces retenues explique la différence entre salaire brut et salaire net.
Pour mieux interpréter chaque ligne, un premier réflexe consiste à distinguer :
- Les cotisations de sécurité sociale de base (maladie, vieillesse, famille…)
- Les cotisations de retraite complémentaire (AGIRC-ARRCO)
- Les cotisations chômage et garanties de salaires (Unédic, AGS…)
- Les contributions CSG / CRDS
- Les contributions patronales annexes (formation, apprentissage, transport)
« Le bulletin de paie doit faire apparaître le montant de la rémunération brute, les cotisations et contributions sociales, le montant du salaire net à payer, ainsi que le montant net social. » (Code du travail, dispositions relatives au bulletin de paie)
Brut, net, net social : comprendre l’ossature de votre bulletin
Avant d’entrer dans le détail des cotisations, il devient utile de distinguer les niveaux de rémunération affichés sur la fiche de paie. Les principaux montants structurants sont le salaire brut, le salaire net avant impôt, le net social et le net à payer après impôt.
Cette hiérarchie des montants donne un fil conducteur pour lire toutes les lignes de charges et contributions. Elle permet aussi de mieux relier bulletin de paie et imposition sur le revenu.
Salaire brut et salaire net : le duo de base
Le salaire brut correspond à la rémunération contractuelle avant déduction des cotisations sociales salariales. Il inclut le salaire de base, les heures supplémentaires, les primes soumises à cotisations, certaines indemnités et avantages.
Le salaire net résulte du salaire brut après déduction des cotisations salariales (retraite, maladie, CSG/CRDS, prévoyance, etc.). Ce n’est pas encore le montant versé sur votre compte si vous êtes soumis au prélèvement à la source de l’impôt sur le revenu.
Pour approfondir la mécanique du passage du brut au net, la page calcul du salaire brut en net détaille les méthodes de calcul usuelles et les effets des différents taux de charges.
Net social et net à payer : ce que l’employeur affiche désormais
Le montant net social est devenu une ligne centrale. Il sert de référence pour de nombreuses démarches administratives (CAF, prime d’activité…). Il est calculé selon des règles spécifiques, en excluant certaines sommes et en intégrant d’autres, pour refléter un revenu standardisé.
Le net à payer avant impôt correspond au net après cotisations mais avant prélèvement à la source. Le net à payer, lui, représente le montant effectivement viré sur votre compte, après soustraction de l’impôt sur le revenu prélevé par l’employeur au taux transmis par l’administration fiscale.
Différence brut / net en pourcentage : un indicateur à manier avec prudence
La différence entre brut et net est souvent exprimée en pourcentage. Ce pourcentage varie selon les niveaux de revenu, le statut cadre ou non-cadre et certains paramètres propres à l’entreprise. Il ne correspond jamais à un taux unique figé.
Pour comprendre plus finement cette notion et la relier à votre propre situation, la ressource sur la différence brut net en pourcentage détaille plusieurs cas pratiques et explique pourquoi deux salariés au même brut n’aboutissent pas toujours au même net.
Conservez plusieurs bulletins de paie récents et comparez l’évolution de votre brut, de votre net avant impôt, du net social et du net à payer. Cette comparaison verticale permet de repérer rapidement l’impact d’une augmentation, d’une nouvelle prime ou d’un changement de taux de cotisation.
Cotisations de Sécurité sociale 2026 : lignes santé, retraite, famille, chômage
En 2026, les cotisations sociales de base s’appuient sur plusieurs blocs principaux : santé, retraite, famille, assurance chômage et contributions patronales annexes. Sur votre fiche de paie, ces blocs apparaissent sous des intitulés parfois elliptiques : « maladie-maternité », « vieillesse plafonnée », « AGIRC-ARRCO », « chômage », etc.
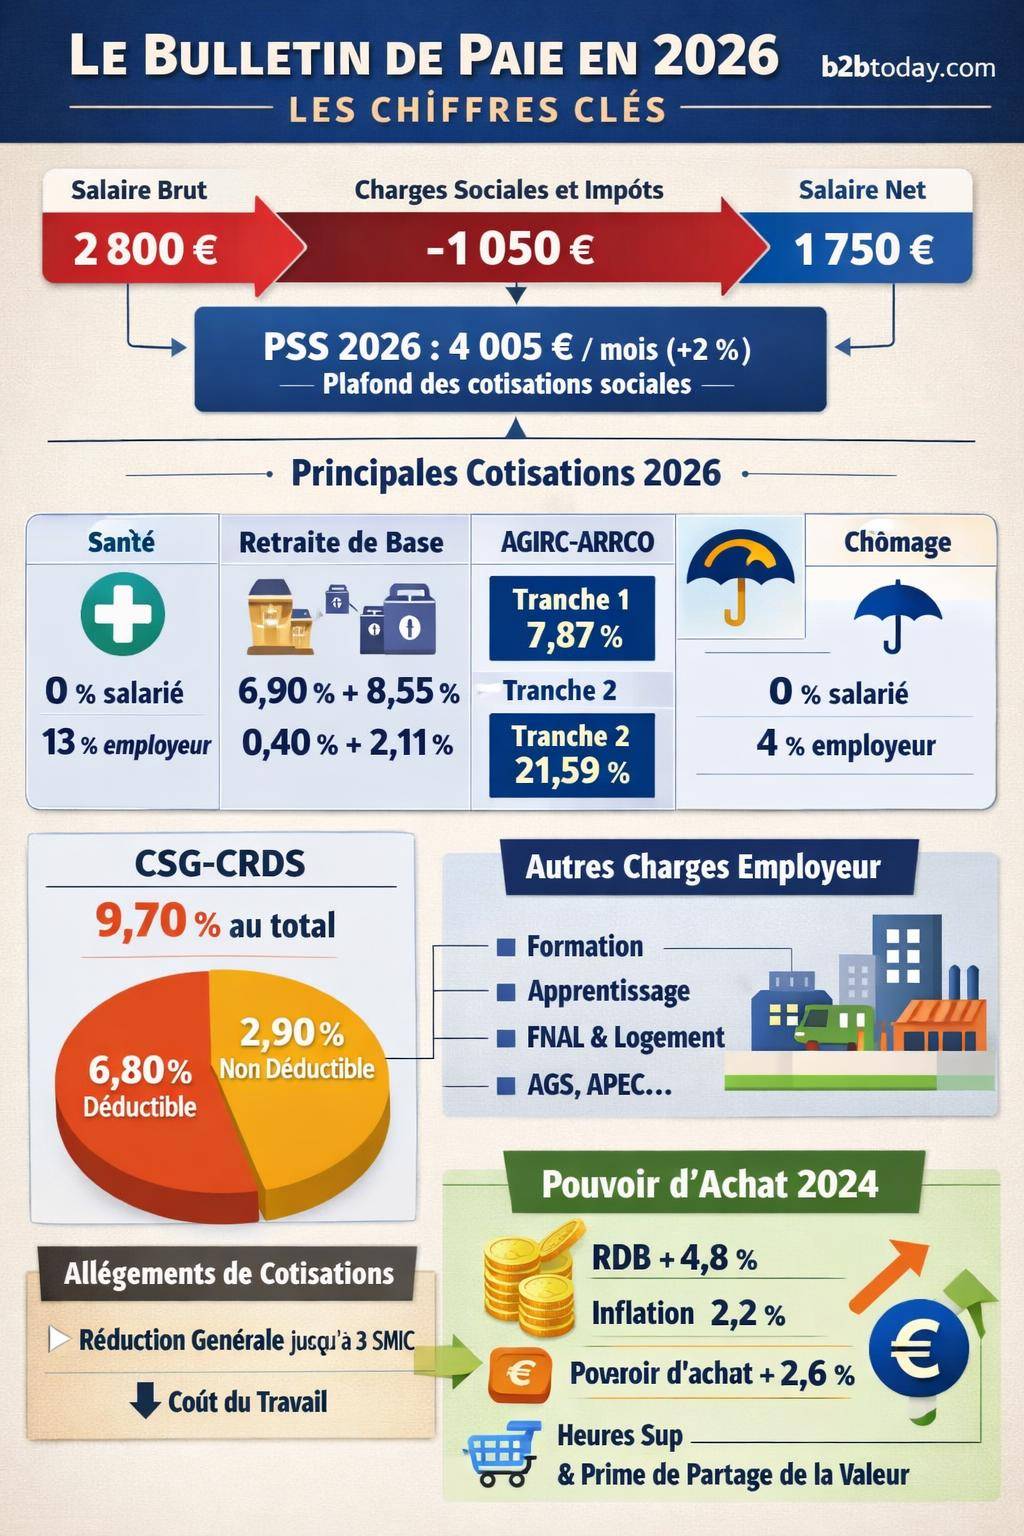
Les taux ci-dessous s’appliquent à la part de rémunération concernée, parfois limitée au plafond de la Sécurité sociale, parfois sans plafond. Le PSS 2026 est fixé à 4 005 € par mois, soit 48 060 € par an, en progression de 2 % par rapport à 2025.
Cotisations santé 2026 : maladie, maternité, invalidité, décès
Les lignes « maladie, maternité, invalidité, décès » correspondent à la protection médicale de base, aux indemnités journalières en cas d’arrêt de travail, et à certaines prestations liées à l’invalidité ou au décès.
En 2026, la structure de taux se présente ainsi pour le régime général :
- Part salariale maladie-maternité-invalidité-décès : 0 %
- Part employeur : 13 %
Cette répartition illustre le transfert progressif de charges de la part salariale vers la part patronale opéré au fil des réformes. Pour le salarié, cela se traduit par un maintien ou une amélioration du net, pour un niveau de financement toujours élevé côté entreprise.
Les « accidents du travail – maladies professionnelles » figurent également parmi les cotisations de santé au sens large. Le taux est variable selon la tarification, c’est-à-dire en fonction du secteur d’activité et du risque propre à l’entreprise.
Cotisations retraite de base 2026 : vieillesse plafonnée et déplafonnée
Les cotisations vieillesse financent la retraite de base. Elles se décomposent en deux lignes principales :
- Assurance vieillesse plafonnée, limitée au plafond de la Sécurité sociale (1 PSS)
- Assurance vieillesse déplafonnée, calculée sur l’intégralité du salaire brut
Pour 2026, les taux sont les suivants :
| Type de cotisation | Part salariale | Part employeur | Total | Assiette |
|---|---|---|---|---|
| Vieillesse plafonnée | 6,90 % | 8,55 % | 15,45 % | Jusqu’à 1 PSS (4 005 €/mois en 2026) |
| Vieillesse déplafonnée | 0,40 % | 2,11 % | 2,51 % | Sur l’intégralité du salaire brut |
La distinction entre part plafonnée et déplafonnée influence vos droits à la retraite. Le salaire pris en compte dans la carrière ne se limite pas strictement au plafond, grâce à cette cotisation supplémentaire sur la totalité du brut.
Retraite complémentaire AGIRC-ARRCO 2026 : tranches 1 et 2
La retraite complémentaire AGIRC-ARRCO concerne la quasi-totalité des salariés du secteur privé. Elle fonctionne par points, acquis grâce aux cotisations prélevées sur le salaire brut. En 2026, les taux de base sont les suivants :
| Tranche | Part salariale | Part employeur | Total |
|---|---|---|---|
| Tranche 1 (jusqu’à 1 PSS) | 3,15 % | 4,72 % | 7,87 % |
| Tranche 2 (de 1 à 8 PSS) | 8,64 % | 12,95 % | 21,59 % |
Les tranches déterminent l’assiette des cotisations :
- Tranche 1 : salaire jusqu’au plafond mensuel de 4 005 €
- Tranche 2 : partie du salaire située entre 1 et 8 PSS
Une hausse de taux AGIRC-ARRCO impacte directement le pouvoir d’achat net des salariés concernés. Les ajustements de 2019 ont contribué à une perte de pouvoir d’achat estimée à 1,8 milliard d’euros au global, illustrant le lien étroit entre paramétrage des régimes complémentaires et niveau de revenu net.
Sur votre bulletin, les lignes AGIRC-ARRCO peuvent se combiner avec des contributions connexes (CEG, CET, APEC pour les cadres). L’ensemble forme un bloc cohérent qui conditionne directement votre nombre de points acquis chaque année.
Allocations familiales : une charge portée par l’employeur
Les allocations familiales sont financées par une cotisation patronale. La part salariale est nulle en 2026. Sur le bulletin, cette ligne figure souvent parmi les « cotisations patronales » ou dans une section dédiée aux charges employeur.
- Part salariale allocations familiales : 0 %
- Part employeur : 5,25 %
Cette cotisation ne réduit pas votre salaire net, mais elle fait partie du coût global du travail supporté par l’entreprise. Elle intervient dans les calculs d’allègements de charges et dans le coût complet d’un poste.
Assurance chômage, AGS, APEC : sécurisation de la perte d’emploi
La rubrique « assurance chômage » de votre fiche de paie couvre le financement de l’indemnisation des demandeurs d’emploi, ainsi qu’une garantie des salaires en cas de défaillance de l’employeur. Pour les cadres, une cotisation complémentaire APEC s’ajoute.
| Type | Part salariale | Part employeur | Total |
|---|---|---|---|
| Chômage | 0 % | 4 % | 4 % |
| AGS (Garantie salaires) | 0 % | 0,25 % | 0,25 % |
| APEC (cadres) | 0,024 % | 0,036 % | 0,06 % |
La part salariale d’assurance chômage a été supprimée dans le cadre des mesures de soutien au pouvoir d’achat. La charge repose désormais sur l’employeur. Le salarié contribue toujours indirectement via les autres prélèvements et la structure globale de financement du système.
Autres contributions patronales 2026 : formation, apprentissage, logement, transport
Au-delà des cotisations visibles sur la partie « charges salariales », une série de contributions sont dues uniquement par l’employeur. Elles se rattachent souvent à la formation professionnelle, à la construction de logements, à l’apprentissage ou au financement des transports publics.
| Contribution | Taux indicatif 2026 | Commentaires |
|---|---|---|
| Contribution solidarité autonomie | 0,40 % | Financement de la perte d’autonomie et de la dépendance |
| FNAL < 50 salariés | 0,10 % | Participation au financement du logement |
| FNAL ≥ 50 salariés | 0,50 % | Taux relevé pour les plus grands effectifs |
| Taxe d’apprentissage | 0,68 % (0,44 % en Alsace-Moselle) | Financement de l’apprentissage et de l’enseignement professionnel |
| Formation professionnelle | 0,55 % ou 1 % selon l’effectif | Obligation de financement de la formation des salariés |
| Participation à l’effort de construction | 0,45 % | Participation au financement du logement des salariés |
| Versement mobilité | Taux variable selon la zone | Financement des transports publics locaux |
Ces contributions n’apparaissent pas toujours en détail sur le bulletin remis au salarié, mais elles figurent dans le récapitulatif des charges patronales globales. Elles pèsent sur le coût du travail et entrent dans de nombreux calculs d’exonérations.
CSG et CRDS : les lignes clés du financement de la protection sociale
La CSG (contribution sociale généralisée) et la CRDS (contribution pour le remboursement de la dette sociale) occupent une place singulière sur le bulletin. Elles constituent des prélèvements à large assiette, partiellement déductibles de l’impôt sur le revenu.
Sur la fiche de paie, ces contributions apparaissent souvent sous des libellés séparant la part CSG déductible et la part CSG / CRDS non déductible. En 2026, les taux pour les salariés du secteur privé sont les suivants :
- CSG déductible : 6,80 %
- CSG / CRDS non déductible : 2,90 %
Ces contributions jouent un rôle central dans les politiques de pouvoir d’achat. La bascule entre cotisations salariales et CSG opérée entre 2018 et 2019 a généré un gain estimé à 4,5 milliards d’euros pour les salariés, en allégeant certaines charges traditionnelles tout en augmentant la CSG.
La CSG déductible réduit votre revenu imposable, alors que la partie non déductible n’ouvre aucun avantage fiscal. Sur le bulletin, le cumul apparaît dans les charges salariales, mais l’effet différencié se ressent au moment de l’imposition sur le revenu.
Plafond de la Sécurité sociale 2026 : un repère central sur votre fiche de paie
Le plafond de la Sécurité sociale (PSS) sert de référence à de nombreuses cotisations. Il définit l’assiette maximale de certaines contributions, notamment pour la retraite de base et la retraite complémentaire. En 2026, les valeurs du PSS sont les suivantes :
- PSS mensuel : 4 005 €
- PSS annuel : 48 060 €
- PSS trimestriel : 12 015 €
- Variation 2025-2026 : +2 %
Sur votre bulletin, la mention « plafonné » ou « sur PSS » indique que la cotisation ne s’applique que jusqu’à cette limite. Au-delà, la part de salaire excédentaire est assujettie à d’autres lignes, comme la vieillesse déplafonnée ou la tranche 2 AGIRC-ARRCO.
Une hausse du PSS entraîne mécaniquement une augmentation des montants de cotisations sur les revenus se situant autour ou au-dessus de ce seuil, modifiant le net et les droits à la retraite associés.
Gratification minimale des stagiaires 2026 : une ligne à part sur le bulletin
Les stagiaires ne perçoivent pas un salaire au sens strict, mais une gratification, obligatoire au-delà d’une certaine durée de stage. Cette gratification est encadrée par la loi et référencée à l’heure de présence.
En 2026, la gratification minimale s’établit à :
- Montant horaire minimal : 4,50 €
Lorsque l’entreprise respecte le strict minimum légal, la gratification reste en grande partie exonérée de cotisations sociales, dans la limite du plafond prévu. Au-delà, certaines charges peuvent s’appliquer. Les fiches de paie des stagiaires affichent donc des rubriques simplifiées.
Même si la gratification est modeste, conservez vos bulletins ou attestations de versement. Ils constituent des pièces justificatives utiles pour vos démarches ultérieures (aides, logement, premier emploi).
Réductions et allègements de cotisations : comment l’employeur module le coût du travail
Le bulletin de paie intègre souvent des lignes liées à des réductions de cotisations patronales. Ces dispositifs atténuent le coût du travail pour l’employeur sans réduire le salaire brut du salarié. Ils influencent toutefois l’équilibre global du financement de la protection sociale.
Réduction générale dégressive unique : un outil centré sur les bas et moyens salaires
La réduction générale de cotisations (souvent appelée « réduction Fillon » dans le langage courant) se présente sous la forme d’une diminution des charges patronales, calculée en fonction du niveau de rémunération par rapport au SMIC.
En 2026, cette réduction est applicable jusqu’à 3 SMIC, avec un taux maximal qui dépend de la taille de l’entreprise :
- Taux maximal pour les entreprises de moins de 50 salariés : 39,81 %
- Taux maximal pour les entreprises de 50 salariés et plus : 40,21 %
Sur le bulletin de paie, cette réduction figure généralement en bas des charges patronales, sous un libellé du type « réduction générale de cotisations » ou « allègement Fillon ». Elle ne modifie pas le net à payer, mais elle influe sur le coût employeur affiché.
Heures supplémentaires et allègements ciblés
Depuis 2019, les heures supplémentaires bénéficient d’une désocialisation partielle. Les exonérations associées se traduisent par une moindre charge pour le salarié et parfois pour l’employeur, sans diminuer le brut. Cette mesure a généré un gain de pouvoir d’achat estimé à 0,7 milliard d’euros en 2019, puis à près de 2 milliards d’euros en année pleine.
Sur la fiche de paie, les heures supplémentaires apparaissent avec un taux de majoration (généralement 25 % ou 50 %) et les exonérations associées sont intégrées dans le calcul des charges. Leur traitement influence le net sans toujours être clairement visible ligne par ligne.
Prime de partage de la valeur (PPV) et exonérations partielles
La prime de partage de la valeur, parfois encore appelée dans le langage courant « prime Macron », figure parmi les éléments exceptionnels du bulletin. Elle vise à associer les salariés aux résultats ou à la situation économique de l’entreprise, dans un cadre social et fiscal spécifique.
- Montant maximal de la PPV : 6 000 € sous certaines conditions
- Exonération de cotisations sociales dans le cadre légal prévu
- Bénéficiaires concernés : plus de 5 millions de salariés ont déjà perçu cette prime
Depuis 2024, le régime évolue :
- La PPV est assujettie à l’impôt sur le revenu
- Elle est assujettie à la CSG / CRDS
- Un forfait social de 20 % s’applique pour l’employeur, sauf pour les entreprises de moins de 250 salariés
Sur le bulletin, la PPV apparaît généralement dans la rubrique des éléments variables ou exceptionnels, avec les exonérations associées dans la partie basse des charges.
Pouvoir d’achat et cotisations sociales : comment relier votre fiche de paie au contexte économique
La fiche de paie ne se résume pas à un simple document administratif. Elle reflète des choix de politique économique, des arbitrages entre net, financement de la protection sociale et soutien au pouvoir d’achat. Comprendre ce lien donne une lecture plus stratégique des lignes de cotisations.
Évolution récente du pouvoir d’achat en France
Le revenu disponible brut (RDB) et l’inflation déterminent le pouvoir d’achat global des ménages. Sur longue période, le RDB a connu une progression ralentie : il représentait environ 10,4 % de croissance moyenne dans les années 1960, contre 2,4 % en 2024. Depuis 2000, la progression moyenne du pouvoir d’achat tourne autour de 0,8 % par an.
En 2024, les données indiquent :
- Revenu disponible brut : +4,8 %
- Inflation : 2,2 %
- Pouvoir d’achat : +2,6 %
Au deuxième trimestre 2025, la tendance fait apparaître :
- RDB : +0,3 %
- Prestations sociales : +0,7 %
- Inflation : -0,1 %
- Pouvoir d’achat : +0,4 %
Ces chiffres rappellent que la variation de votre net ne s’analyse pas isolément. Le coût de la vie, l’inflation et les aides sociales modifient la perception réelle de votre rémunération.
Poids des dépenses contraintes dans le budget des ménages
Les cotisations sociales ne sont qu’une facette des ponctions sur le revenu. Du point de vue du pouvoir d’achat, les dépenses contraintes occupent une place croissante : logement, énergie, assurances, abonnements indispensables. Elles représentent environ un tiers du budget des ménages et leur poids a doublé sur cinquante ans.
Inflation et prix de l’énergie exercent une pression directe sur ces dépenses, indépendamment de l’évolution des taux de cotisations. La lecture de votre bulletin gagne en pertinence lorsqu’elle est mise en regard de votre structure de dépenses mensuelles.
Impact global des mesures socio-fiscales récentes
Depuis 2019, plusieurs mesures ont été déployées pour ajuster la pression des cotisations et impôts sur le revenu du travail :
- Bascule des cotisations salariales vers la CSG (gain estimé de 4,5 milliards d’euros pour les salariés)
- Baisse des cotisations des indépendants (gain annuel d’environ 550 € au niveau du SMIC)
- Exonération partielle des heures supplémentaires
- Mise en place et adaptation de la prime de partage de la valeur
L’impact global des mesures de 2019 se traduit par un gain de 3,5 milliards d’euros pour les ménages et une baisse de 9,4 milliards d’euros de la fiscalité directe. Ces montants n’apparaissent pas ligne par ligne sur une fiche de paie, mais ils conditionnent la structure des taux que vous observez chaque mois.
En confrontant vos bulletins de paie aux grandes tendances macroéconomiques (inflation, revenus, aides), vous obtenez une vision plus concrète de votre trajectoire financière réelle. Cette approche aide à orienter vos négociations salariales, vos choix d’épargne et vos arbitrages professionnels.
Statut cadre, taux spécifiques et cotisations de prévoyance
Le statut cadre entraîne des particularités en matière de cotisations. Au-delà du bloc AGIRC-ARRCO et de la contribution APEC, les salariés cadres disposent souvent de contrats collectifs de prévoyance, financés en partie par l’employeur. Ces accords se traduisent par des lignes dédiées sur le bulletin.
Les taux applicables aux cadres diffèrent parfois des taux des non-cadres pour certaines contributions. Les entreprises doivent respecter des taux minimaux de couverture, notamment pour la prévoyance décès. Ces montants s’ajoutent aux contributions déjà mentionnées, modifiant la structure globale de la fiche de paie.
Pour approfondir ces spécificités et les taux qui y sont associés, la page dédiée aux cotisations cadre et taux précise le cadre réglementaire, les accords de branche et les marges de négociation possibles au sein des entreprises.
Lire concrètement chaque ligne de son bulletin de paie : méthode et décryptage
Face à la densité d’informations d’un bulletin moderne, une méthode de lecture structurée permet de passer d’une impression de complexité à une compréhension opérationnelle. L’objectif consiste à relier chaque rubrique à un bloc fonctionnel : santé, retraite, chômage, famille, fiscalité, exonérations.
Étapes de lecture recommandées
Une approche progressive facilite la lecture :
- Repérer le salaire de base et les éléments variables (heures, primes, indemnités)
- Identifier le montant du salaire brut
- Parcourir les cotisations salariales en repérant les grandes familles : santé, retraite de base, AGIRC-ARRCO, CSG/CRDS, prévoyance
- Observer les cotisations patronales pour mesurer le coût complet
- Comparer le net avant impôt, le net social et le net à payer
- Examiner les lignes d’exonérations ou de réductions éventuelles
Ce parcours structuré transforme le bulletin en outil de pilotage personnel. Chaque ligne prend place dans un ensemble cohérent plutôt que d’apparaître comme une succession de montants isolés.
Exemple synthétique de décomposition brut / net
Pour illustrer le mécanisme, un tableau simplifié permet de visualiser le passage du brut au net et au coût total employeur, en ne retenant que quelques lignes types (les taux sont indicatifs et simplifiés par rapport à la réalité complète) :
| Élément | Nature | Montant / taux | Effet |
|---|---|---|---|
| Salaire brut | Rémunération | 2 500 € | Base de calcul de la plupart des cotisations |
| Cotisations salariales (santé, retraite, chômage, CSG/CRDS…) | Prélèvements | Environ 20–23 % du brut* | Réduit le brut pour obtenir le net avant impôt |
| Net avant impôt | Rémunération | Environ 1 925–2 000 €* | Montant avant application du prélèvement à la source |
| Prélèvement à la source (exemple 8 %) | Impôt | Environ 154–160 €* | Diminue le net avant impôt pour obtenir le net à payer |
| Net à payer | Rémunération | Environ 1 770–1 845 €* | Somme versée sur le compte bancaire |
| Cotisations patronales | Charges | Environ 35–45 % du brut* | S’ajoute au brut pour obtenir le coût total employeur |
*Les fourchettes indiquées dépendent du statut, de la convention collective, de l’entreprise et des exonérations appliquées. Elles sont fournies à titre d’illustration et ne remplacent pas un calcul précis.
Sur votre bulletin, additionnez toutes les cotisations salariales puis soustrayez ce total de votre brut. Vous obtenez le net avant impôt. En retranchant le prélèvement à la source, vous retombez sur le net à payer. Cet exercice simple renforce votre compréhension et vous permet de repérer une éventuelle erreur de paramétrage.









